세메테크, 타워반도체 웨이퍼 물량 확보·2030년 데이터센터 21억달러 목표…주가는 10% 급락
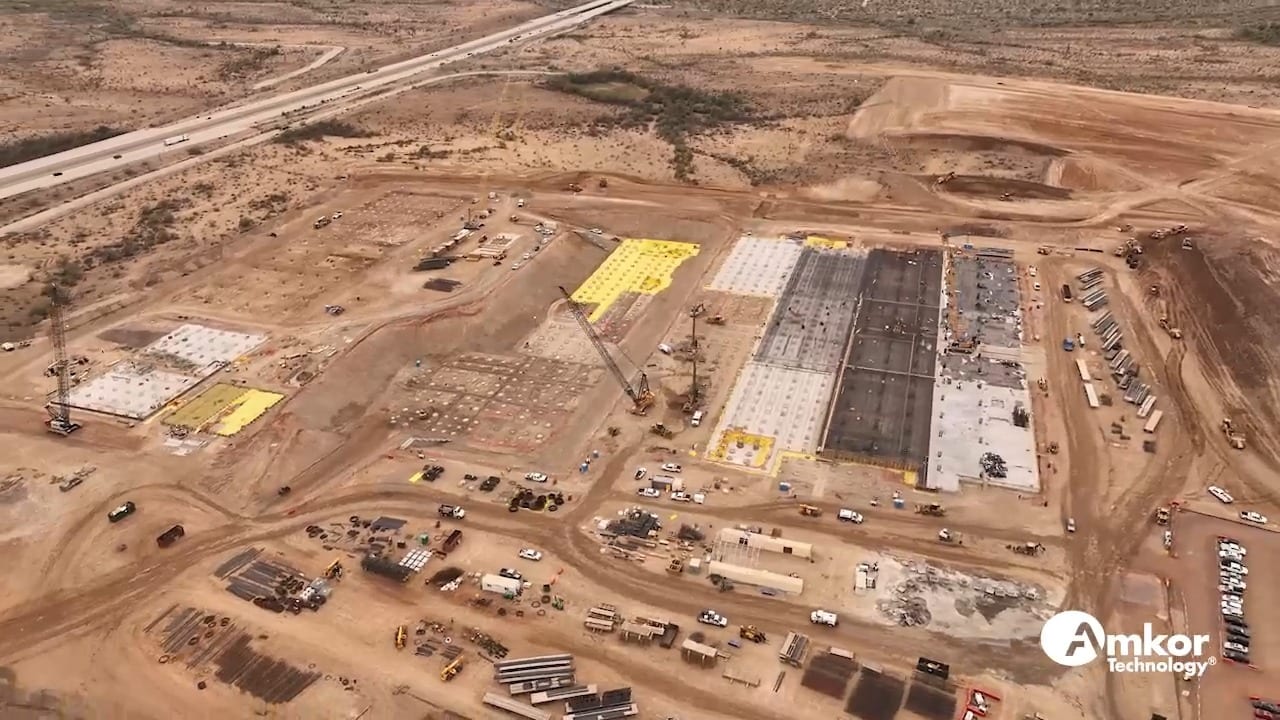
세메테크(Semtech)는 10월 13일 3개국에 걸친 타워반도체(Tower Semiconductor)의 전용 실리콘 게르마늄(SiGe) 웨이퍼 생산능력 확충에 자금을 지원하기로 했다. 이틀 뒤에는 가이던스(실적 전망)를 상향하며 2030년 데이터센터 매출 21억 달러 목표를 세웠다. 그런데도 주가는 10% 하락 마감했고, PER은 97배였다.
 Vincent Jiang · 3 min read
세메테크+4.16% — 세메테크, up 4.16 percent today는 10월 13일 타워반도체의 미국·이스라엘·일본 팹에 전용 실리콘 게르마늄 생산능력을 깔기 위한 자금을 지원하기로 합의했다. 이로써 20년 묵은 생산 파트너십이 수년 단위 물량 예약으로 바뀌었다. 1 이틀 뒤에는 가이던스를 상향하고 2030년 목표를 내놓았다. 2 그런데도 주가는 10.01% 급락한 144.21달러로 장을 마감했다. 3
20년 파트너십, 수년 물량 예약으로
실리콘 게르마늄은 AI 랙 사이를 잇는 광 링크와 액티브 커퍼 케이블(active copper cable)에서 신호를 구동하는 아날로그 프론트엔드(analog front end)의 바탕이 되는 소재다. 1 웨이퍼 공정은 이스라엘 파운드리 업체인 타워반도체(나스닥: TSEM)가 돌리고, 그 위에 얹히는 증폭기와 이퀄라이저는 세메테크(나스닥: SMTC)가 설계한다. 세메테크는 세 지역 모두에서 생산능력을 묶어두기 위해 투자한다. 1 "이제 연결성은 AI 시스템이 어디까지 확장할 수 있느냐를 결정하는 핵심 요소"라고 세메테크 Hong Hou 최고경영자(CEO)는 말했다. 1 이날 타워반도체 주가는 2.6% 상승 마감했다. 4
수주로 받쳐진 2030년 목표
세메테크는 10월 15일 애널리스트 데이에서 회계 3분기 전망을 기존 순매출 4억 달러·조정 주당순이익 1.05달러에서 각각 4억1750만 달러·1.14달러로 상향했다. 2 회계연도가 1월에 끝나는 회사라 이번 분기가 곧 마감하는 분기다. 2030년 목표 체계는 매출 32억 달러를 상정했다. 이 가운데 21억 달러는 연 75%씩 성장하는 데이터센터가 차지하고, 전체 성장률은 38%다. 성장이 한결 더딘 사물인터넷(IoT) 무선 라인업인 로라(LoRa)는 30%다. 2 회사는 관련 서류에서 2030년 수치를 가이던스가 아닌 '목표'로 명시했다. 2
그 목표의 아래는 이미 계약으로 묶여 있다. 7월 마감 분기 데이터센터 매출은 1억 달러로 사상 최대를 기록했고, 전년 동기 대비 91% 증가에 이어 이번 분기에는 다시 45% 늘어나도록 가이던스를 잡았다. 경영진은 올 회계연도 데이터센터 매출로 4억7500만 달러, 다음 회계연도에는 10억 달러를 기대한다. 56 수주잔고(백로그)는 2027 회계연도까지 완전히 차 있고, 2028 회계연도 목표치의 70%가 넘는 물량이 이미 확보됐다. 5
데이터센터 매출 목표: 올해 4억7500만 달러, 내년 10억 달러, 2030년 21억 달러
- 데이터센터 매출
- Estimate
Data
| 데이터센터 매출 | |
|---|---|
| 2027회계연도 (estimate) | $475M |
| 2028회계연도 (estimate) | $1,000M |
| 2030회계연도 (estimate) | $2,100M |
순매출 10분기 연속 증가…상향된 가이던스는 4억1750만 달러
- 순매출
- Estimate
Data
| 순매출 | |
|---|---|
| 24년 1분기 | $206.11M |
| 24년 2분기 | $215.36M |
| 24년 3분기 | $236.83M |
| 24년 4분기 | $251M |
| 25년 1분기 | $251.06M |
| 25년 2분기 | $257.59M |
| 25년 3분기 | $266.97M |
| 25년 4분기 | $274.36M |
| 26년 1분기 | $291.02M |
| 26년 2분기 | $341.87M |
| 26년 3분기(E) (estimate) | $417.5M |
오른 것은 매출, 떨어진 것은 멀티플
세메테크 매출은 10분기 연속 증가하며 7월 마감 분기에 사상 최대 3억4190만 달러를 기록했다. 8월 공시된 수치다. 새 가이던스는 여기서 22% 더 높다. 78 그런데도 주가는 장중 17% 가까이 빠졌고, PER 97배·시가총액 137억 달러로 장을 마감했다. 지난 1년간 주가는 60.28달러에서 201.99달러까지 치솟았던 터다. 3910
이날 주가를 가른 질문은 하나였다. 전체 성장률 38%가 PER 97배를 감당할 수 있느냐다. 트레이더들은 아니라고 답했다. 아날로그 커넥티비티 경쟁사인 매콤도 동반 급락해 장중 10% 넘게 빠졌다가 6.5% 하락으로 마감했다. 910 BMO캐피털 애널리스트들은 그렇다고 답했다. 같은 주에 목표주가를 155달러에서 230달러로 끌어올렸다. 10 세메테크는 확보해 둔 웨이퍼 캐파시티와 꽉 찬 수주잔고를 안고 한 주를 마쳤지만, 시장은 멀티플을 깎아냈다. 주가는 금요일에도 또 밀려 141.03달러로 떨어졌다. 6
공급사 실적이 먼저다
타워반도체는 11월 2일 3분기 실적과 함께 4분기 가이던스를 발표한다. 이번 캐파시티 예약이 실제로 파운드리에서 웨이퍼 물량을 끌어내고 있는지 가늠할 첫 외부 척도다. 4 세메테크가 가이던스를 끌어올린 분기는 10월 말에 마감된다. 실적 발표는 그 뒤에 따르지만, 금요일 현재 발표 일자는 아직 공시되지 않았다. 7 어느 쪽으로든 판가름할 기준은 데이터센터 매출이 그 38%의 전체 성장률 곡선을 웃돈 채 복리처럼 계속 불어나는지다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.