セムテック、12億ドルで買収したシエラ・ワイヤレス中核事業を6200万ドルで売却
セムテックは2023年1月、シエラ・ワイヤレスを約12億ドルで買収した。2026年8月、買収の柱だったセルラーモジュール事業を台湾のコンパル・エレクトロニクスに6200万ドルで売却する。同事業の粗利益率は手元に残す事業の3分の1程度にとどまり、株価は発表を受けて上昇した。
 Vincent Jiang · 3 min read
入口は12億ドル、出口は6200万ドル
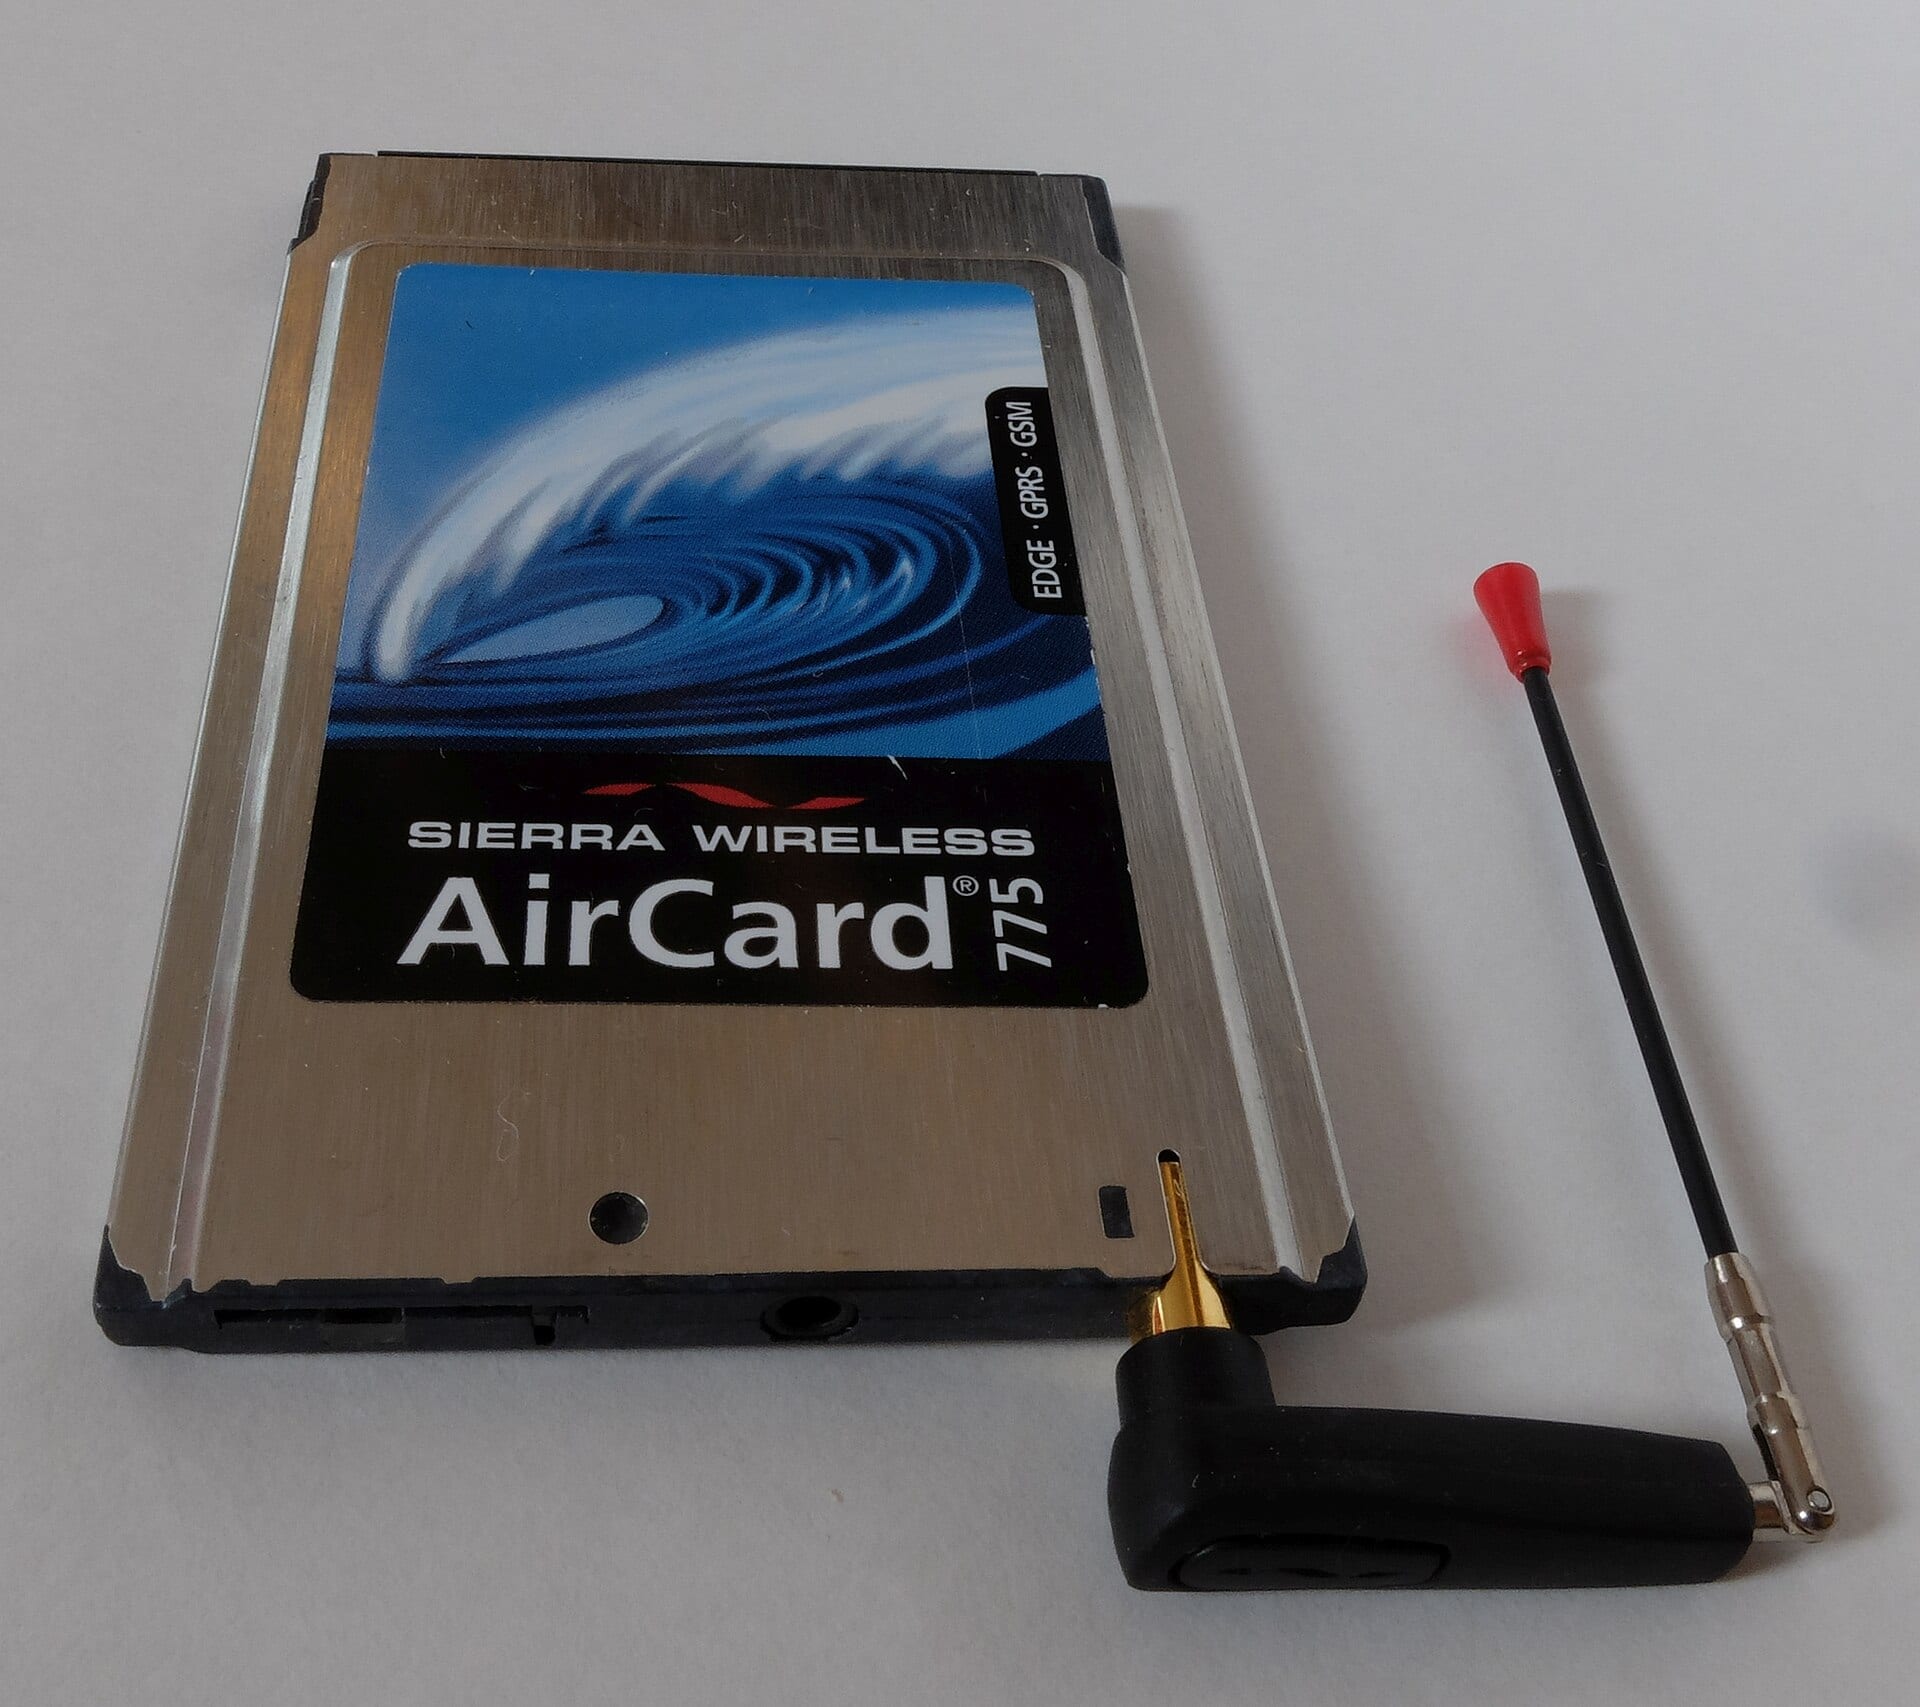
2026年8月13日、セムテックはセルラーモジュール事業(知的財産、顧客基盤、人員を含む)を、台湾のコンパル・エレクトロニクスに現金6200万ドルで売却すると合意した 1。セムテックは2023年1月、同事業の親会社であるシエラ・ワイヤレスを現金約12億ドルで買収していた 2。シエラはかつて、端末メーカーが指名するブランドだった。ABI Researchの推計では、2012年にはモジュール市場で34%のシェアを握っていた 2。
ただし単純な比較はできない。AirLinkルーター、通信管理サービス、LoRaはセムテックの手元に残る 13。それでも、大半を借り入れで賄った買収 3 で手に入れた事業が、約20分の1の価格で手放されることになる。しかも同事業こそ、セムテックをセルラーIoTプラットフォーム企業に育てるはずの事業だった。
モジュール事業はシエラ・ワイヤレス買収額の約20分の1の価格で売却
- Estimate
Data
| Value | |
|---|---|
| シエラ・ワイヤレス買収(2023年) | $1,200M |
| モジュール事業売却(2026年) | $62M |
| コンパルIoT部門予算 (estimate) | $80M |
市場は拡大したのに、利益率は消えた
モジュール需要が問題なのではない。Counterpoint Researchの集計では、2025年の出荷数量は15%増加した 5。2026年4~6月期には、ほぼ価格だけで競る簡易版4Gの「Cat.1bis」が世界のモジュール出荷の半分を初めて超え、Quectel 1社でシェア41%を握った 6。Counterpoint Researchのモヒト・アグラワル氏は、中国勢の競争が「引き続き価格を押し下げ、利益率を狭めている」と指摘した 5。セルラーモジュールの世界では、数量は中国に集まり、利益は誰のものにもならない。
粗利益率60%の会社に、23%の事業
その明細はセムテック自身の決算に載っている。2026年7月26日締めの四半期で、売却目的資産に区分されたセルラーモジュール事業は純売上高4810万ドル、調整後粗利益1090万ドルを計上し、粗利益率は23%前後だった 4。一方、半導体2部門の粗利益率は65.3%と60.1%だった 4。セムテックが示した今四半期の調整後粗利益率の見通しは、モジュール事業込みで58.3%、除けば63.9%だ 4。
モジュールの粗利益率は半導体事業の3分の1
Data
| 粗利益率(2026年7月26日締め四半期) | |
|---|---|
| シグナルインテグリティ | 65.3% |
| アナログ・ミックスドシグナル・ワイヤレス | 60.1% |
| セルラーモジュール(売却目的資産) | 22.7% |
当初の賭けは、その後も請求書を送り続けてきた。2025年7月締めの四半期には4200万ドルののれん減損を計上。有利子負債は2024年10月の11億9000万ドルから今年7月には約4億9300万ドルへと減り、純支払利息も470万ドルから100万ドルに下がった 48。
セムテック、シエラ買収負債を半分以上削減 売上高も回復
- 有利子負債
- 四半期売上高
Data
| 有利子負債 | 四半期売上高 | |
|---|---|---|
| 24年度3Q | $1.19B | $0.24B |
| 24年度4Q | $0.55B | $0.25B |
| 25年度1Q | $0.54B | $0.25B |
| 25年度2Q | $0.52B | $0.26B |
| 25年度3Q | $0.49B | $0.27B |
| 25年度4Q | $0.49B | $0.27B |
| 26年度1Q | $0.49B | $0.29B |
| 26年度2Q | $0.49B | $0.34B |
ウォール街、撤退に喝采
最高経営責任者(CEO)のホン・ホウ氏は今回の売却について、「成長と業界での主導権を最も強く確信している製品ポートフォリオ――すなわちデータセンターとLoRaコネクティビティ――に焦点を絞り込む」と説明した 1。投資家も同意見だ。8月17日の株価は9.3%上昇し、年初来の上昇率は105%に達している。スティフェルは目標株価を188ドルに据え置いた 7。直近四半期の売上高は33%増の3億4190万ドルと過去最高を更新した 4。
コンパルが手にしたもの、今後の焦点
他社ブランドのノートパソコンの製造受託で知られるコンパルは、キャリア認証やデザインウィン(顧客での採用)、モジュール技術者を小銭のような金額で手に入れる 3。Morning Tickによると、同社の取締役会は契約締結から数日以内に、新設するIoT部門へ最大8000万ドルを充てることを承認したという 3。一方、Quectelは北米で地政学的な圧力を受けて成長率がマイナスに転じたと報告しており 6、量産規模を備えた台湾メーカーには門戸が開かれたままだ。
売却の完了は規制当局の承認を条件に、2027年1月末に終了する会計四半期中に見込まれる 1。モジュールの顧客はいま、キャリア認証やファームウェアの更新が引き継がれるとの文書による確約を待っている。成否を占うのは、モジュール事業を除いてセムテックが示した粗利益率63.9%という業績見通しだ。この数字が実現すれば、今回の撤退が会社にもたらしたコストはほとんどなかったことになる 4。
How this brief was made
01Gathered & sourced333 channels · 1,610 articles▾
Agents swept 333 channels and ingested 1,610 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated9 claims · 18 data feeds▾
Every one of 9 load-bearing claims was checked against primary sources, with 18 live data feeds reconciling the figures and charts.
- 1Semtech via Nasdaq/Business Wire, 'Semtech Corporation Announces Definitive Agreement on Sale of Cellular Module Business to Compal Electronics', 13 August 2026
- 2Wikipedia, 'Sierra Wireless', accessed 28 September 2026 (citing Bloomberg, 2 August 2022, and Semtech's completion release of 12 January 2023)
- 3Morning Tick, 'Semtech Exits Cellular Modules, Three Years After Sierra', 27 September 2026
- 4Semtech, 'Semtech Announces Second Quarter of Fiscal Year 2027 Results', 25 August 2026
- 5Mobile World Live, 'Smart meters, PoS units boost IoT shipments', 11 March 2026
- 6EE Times Asia / Counterpoint Technology Market Research, 'Global Cellular IoT Module Shipments Up 11% YoY in 2Q 2026', 21 September 2026
- 7The Globe and Mail / StockStory, 'Why Semtech (SMTC) Stock Is Trading Up Today', 17 August 2026
- 8Sharadar quarterly fundamentals from Semtech's SEC filings, retrieved 28 September 2026
- 9Sharadar quarterly fundamentals, from Semtech's SEC filings, retrieved 28 September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.