SK hynix تنفق المليارات لكسر عنق الزجاجة الذي تواجهه
يبني كواك نوه-جونغ مصنعاً في إنديانا بتكلفة 4 مليارات دولار لتخفيف النقص في الذاكرة الذي جعل SK hynix تحقق أرباحاً استثنائية. لكن حسابات هذا الربح تتغير بمجرد وصول النقص الذي خُصص المصنع لمعالجته.
 Vincent Jiang · 6 min read
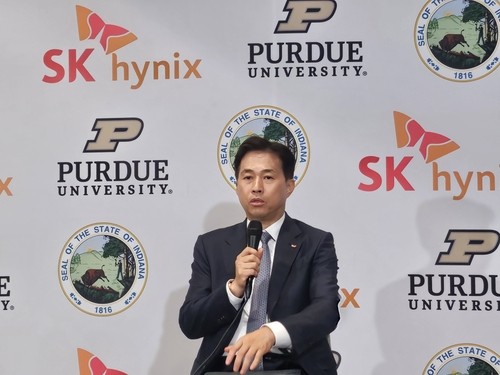
ذهب كواك نوه-جونغ إلى صالة رياضية في إنديانا يوم 27 أغسطس/آب للاحتفال ببدء تشييد مصنع لتغليف الذاكرة. وتعتزم شركته SK hynix إنفاق أكثر من 4 مليارات دولار هناك، وبدء الإنتاج الضخم في النصف الثاني من عام 2029. وتستثمر الشركة لتخفيف النقص الذي ساعد في جعل أرباحها استثنائية.1
هنا يكمن التوتر في SKHY. الريادة الهندسية يمكن أن تستمر. لكن تسعير الندرة يستدعي استثمارات تنافسه في النهاية وتزيله. ويحتاج المساهمون إلى تحديد كم من أرباح اليوم يعود إلى كل من العاملين.
سهم SKHY هو شهادة الإيداع الأمريكية المدرجة في ناسداك لشركة SK hynix، وقد بدأ تداوله في الولايات المتحدة في يوليو/تموز.2 وتمثل كل شهادة عُشر سهم كوري عادي، وفقاً لسجل البرنامج الحالي لدى Citi.3 الإدراج الجديد يجعل الوصول إلى الشركة أسهل، لكنه لا يغيّر اقتصاديات التصنيع الأساسية ولا يزيل التعرض لتقلبات العملة.
العميل يدفع كي يظل المعالج يعمل
تعمل ذاكرة النطاق الترددي العالي (HBM) على وضع الذاكرة بجوار معالج الذكاء الاصطناعي كي تصل البيانات إليه بسرعة. وتأتي قيمتها من إبقاء معدات الحوسبة الباهظة منتجة. فالقدرة الحسابية الإضافية لا تحقق فائدة كبيرة عندما يظل المعالج في انتظار المعلومات التي يحتاجها.
المواصفات التي نشرتها إنفيديا في 21 يوليو/تموز لشريحة Rubin تذكر ما يصل إلى 288 غيغابايت من ذاكرة HBM4 و22 تيرابايت في الثانية كحد أقصى لنطاق ترددي للذاكرة لكل وحدة معالجة رسوميات.4 هذه مواصفات من الشركة المصنعة، وليست نتائج قياس مستقلة للتطبيقات. النقطة التجارية هي أن أوزان النموذج والسياق المخزّن يجب أن يتحركا بسرعة تكفي للحفاظ على مخرجات مفيدة. الذاكرة جزء من قدرة الآلة على تحقيق الإيرادات.
هذا يمنح المورد المتمكن قوة تفاوضية. فالعميل يحتاج إلى مكونات مؤهلة، وتسليم يمكن التنبؤ به، واستهلاك طاقة يناسب النظام. والرقاقة الأرخص التي تؤخر إطلاق مسرّع قد تتحول إلى قرار شراء مكلّف. والميزة التي يمكن الدفاع عنها لشركة SK hynix تكمن في تقديم نظام فرعي للذاكرة يعمل بشكل موثوق وعلى نطاق واسع، لا في مجرد امتلاك طاقة إنتاجية أثناء فترة نقص.
الانتعاش يتجاوز HBM
بيانات القطاع الأحدث تُعقّد القصة المألوفة عن ذاكرة الذكاء الاصطناعي. ففي 7 سبتمبر/أيلول، قدّرت TrendForce أن إيرادات قطاع ذاكرة DRAM في الربع الثاني ارتفعت 59.5% على أساس ربع سنوي، ويرجع ذلك في المقام الأول إلى الزيادة الحادة في أسعار الذاكرة التقليدية. أما شحنات البتات فلم تسجل سوى نمو متواضع.5 وكانت الإيرادات تتسارع بوتيرة أسرع كثيراً من الكمية المادية المباعة.
دراستها الصادرة في يونيو/حزيران تفسر نتيجة غير معتادة. أسعار ذاكرة HBM كانت تُتفاوض سنوياً في الغالب، بينما يُعاد تسعير الذاكرة التقليدية بسرعة أكبر. وقدّرت TrendForce أن منتجاً شائعاً عالي السعة من ذاكرة الخوادم تجاوز HBM في الإيرادات والربحية لكل رقاقة سيليكون خلال الربع الأول.6 هذه أرقام نماذج لاقتصاديات القطاع، وليست هوامش منتجات معلنة من SK hynix.
لذلك يمكن أن يكون للمنتج المتقدم أهمية استراتيجية أكبر، بينما يستحوذ منتج أقل تخصصاً على جزء أكبر من أرباح النقص الحالي. والمستثمرون الذين يعزون كل وون إضافي من الربح إلى الخندق التنافسي لذاكرة HBM يخاطرون بتقييم ميزة تسعير مؤقتة على أنها تمايز دائم. السؤال الصحيح هو كم يتبقى من الربح عندما تتوقف أسعار الذاكرة التقليدية عن الارتفاع بهذه السرعة.
الريادة يجب أن تتحقق من جديد
أعلنت SK hynix أن شحنات الإنتاج الضخم من ذاكرة HBM4 بدأت في الربع الثاني.7 ويملك المنافسون أدلة تجارية أيضاً: نتائج سامسونغ للإلكترونيات في 30 يوليو/تموز وصفت توسع مبيعات HBM4،8 بينما قالت Micron في 24 يونيو/حزيران إنها شحنت بالفعل أكثر من مليار دولار من إيرادات HBM4.9 هذه تقارير من الشركات، لكنها تثبت أن النقاش التنافسي تجاوز العينات المختبرية.
العلاقات مع العملاء تشهد منافسة أيضاً. اتفاقية نشرتها AMD في مارس/آذار تجعل سامسونغ للإلكترونيات المورد الرئيسي لذاكرة HBM4 للمسرّع MI455X من AMD.10 وهي مذكرة تفاهم، لا تتضمن أحجاماً ملزمة معلنة أو حصرية. ومع ذلك، فإن توسع سوق الذكاء الاصطناعي لا يتحول تلقائياً إلى دفتر طلبات أكبر لشركة SK hynix.
النتيجة ليست أن SK hynix خسرت تفوقها. فكل جيل من المنتجات يخلق اختباراً جديداً لمردودية التصنيع وكفاءة الطاقة وتأهيل العملاء. والريادة تستحق علاوة عندما تنتج اقتصاديات أفضل بشكل متكرر. لكن الصدارة التاريخية وحدها لا يمكنها تحديد حجم تلك العلاوة أو مدتها.
نقص اليوم يموّل معروض الغد
مشروع إنديانا يجسد الفرصة والتأخير معاً. الرقاقات السيليكونية المصنعة في كوريا ستخضع للتغليف والاختبار في المنشأة الأمريكية الجديدة. وكان الدعم الذي أقرته واشنطن في ديسمبر/كانون الأول 2024 ينص على ما يصل إلى 458 مليون دولار كتمويل مباشر من قانون CHIPS، يُصرف مقابل تحقيق مراحل محددة.11 الدعم الحكومي يمكن أن يحسّن اقتصاديات المشروع، لكنه لا يضمن طلباً مربحاً من العملاء عند افتتاح المصنع.1
الالتزام الأكبر يقع في كوريا. ففي 7 أغسطس/آب، وافقت SK hynix على 35.2 تريليون وون لمصنع يونغين Y2 و19.1 تريليون وون لمصنع تشونغجو M17.12 وهما مشروعان متعددا السنوات، وليسا إنفاقاً للسنة الحالية. وتقول الشركة إنها ستركّب المعدات على مراحل وفقاً للطلب. وهذه المرونة مهمة لأن الطاقة الاستيعابية للمبنى والمخرجات القابلة للاستخدام تجارياً تصلان في أوقات مختلفة.
Data
| Value | |
|---|---|
| مصنع يونغين Y2 | ₩35.2T |
| مصنع تشونغجو M17 | ₩19.1T |
| إعادة شراء الأسهم | ₩40T |
كما أن زيادة إنتاج HBM لا تحل كل القيود. قال الرئيس التنفيذي لشركة TSMC سي. سي. وي في يوليو/تموز إن ضيق الطاقة الاستيعابية للتغليف يحد من نمو العملاء.13 ويعتمد موردو الذاكرة على بقية سلسلة إمداد المسرعات في تحويل إنتاجهم إلى أنظمة قيد التشغيل. زيادة الذاكرة وزيادة إيرادات الذكاء الاصطناعي مرتبطتان، لكن بينهما مصانع أخرى.
قبل اعتبار السهم رخيصاً، طبّع الأرباح
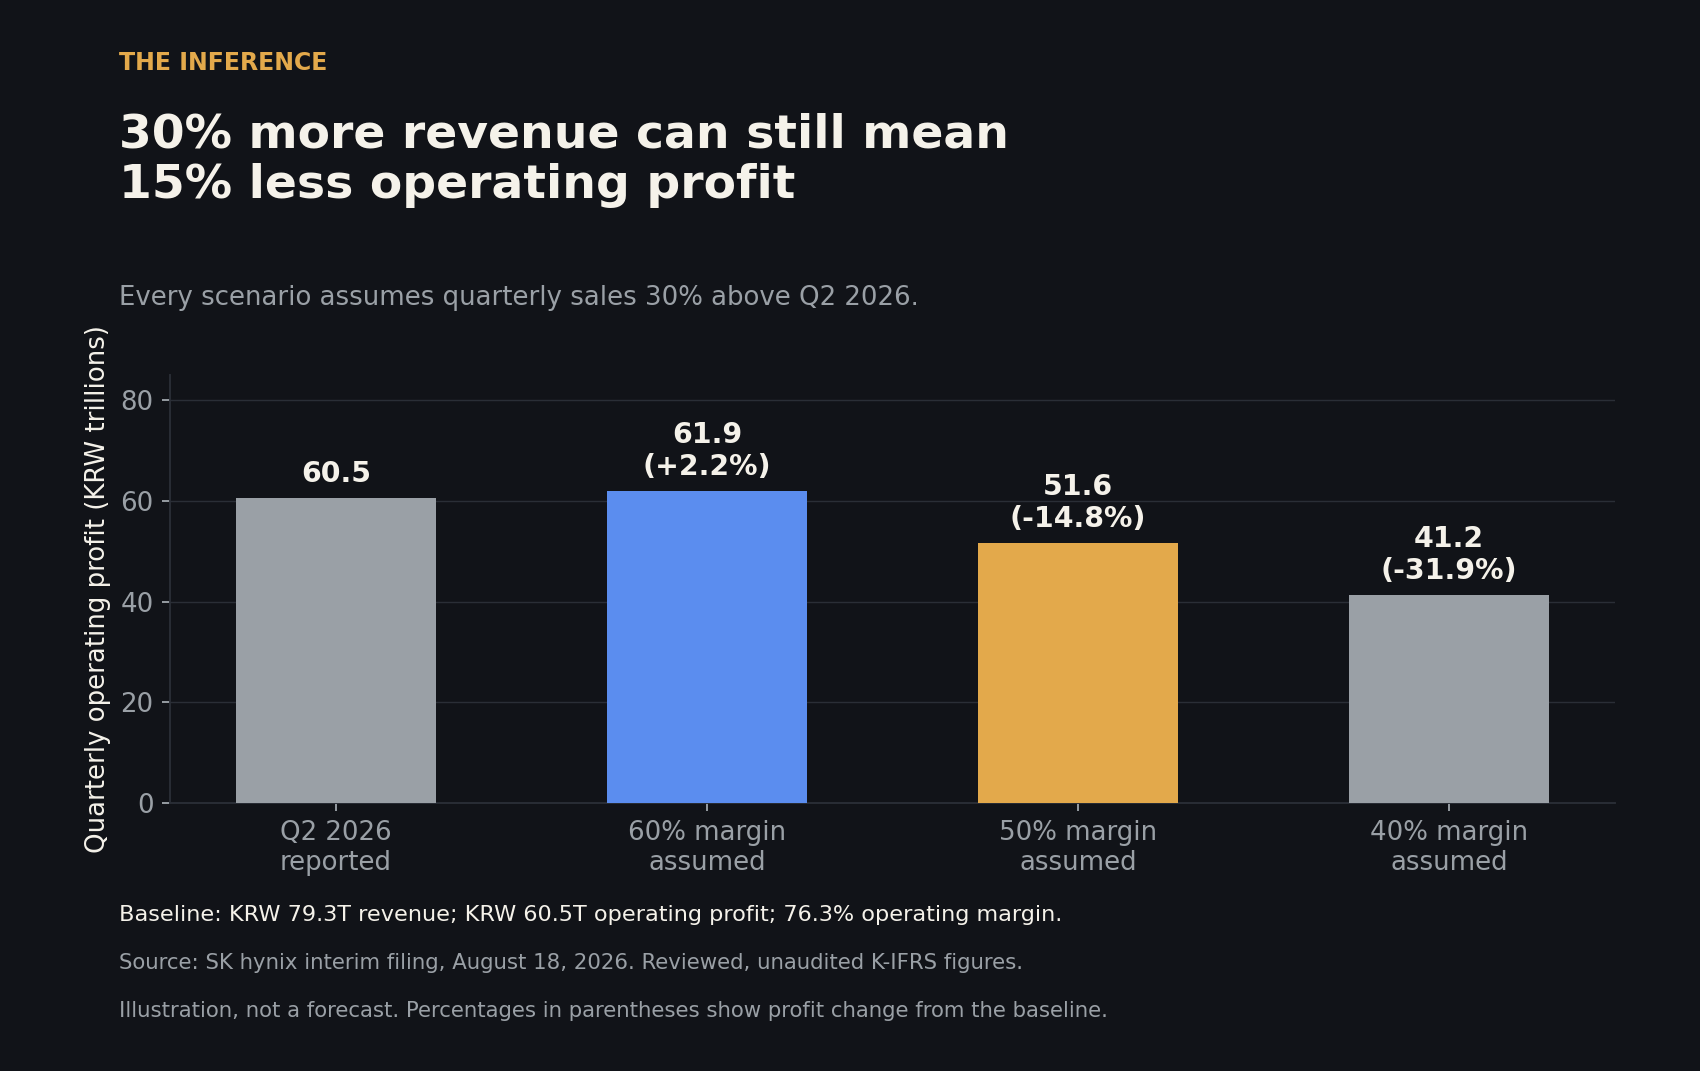
بلغت إيرادات SK hynix في الربع الثاني 79.3 تريليون وون، وحققت أرباحاً تشغيلية بلغت 60.5 تريليون وون، بهامش 76% تقريباً. أما صافي الدخل المعلن البالغ 93.9 تريليون وون فيحتاج إلى معالجة منفصلة: القوائم المالية المرحلية تسجل 53.2 تريليون وون مكاسب إعادة تقييم أدوات مالية و10.0 تريليون وون دخلاً من توزيعات الأرباح خلال الربع.14 هذه المبالغ ليست دليلاً على أرباح متكررة من بيع الذاكرة. وقد راجع البيانات محاسبون مستقلون لكنها لا تزال غير مدققة.
حتى الربح التشغيلي يحتاج إلى تعديل يأخذ الدورة في الاعتبار. لنفترض أن الإيرادات ربع السنوية تنمو في النهاية بنسبة 30% فوق مستوى الربع الثاني، بينما يستقر هامش التشغيل عند 50%. عندها سيكون الربح التشغيلي نحو 51.6 تريليون وون، أي أقل بنحو 15% من نقطة البداية. وعند هامش 60% لن يكون أعلى إلا بنحو 2%. هذه افتراضات توضيحية، وليست توقعات لربع بعينه.
خندق شركة الذاكرة هو الربح الذي يمكنها الاحتفاظ به بعد أن يلحق المعروض بالطلب.
هذه الحسابات لا تثبت أن سهم SKHY مبالغ في تقييمه. لكنها توضح ما الذي يجب أن يصمد أمامه التقييم. فمضاعف منخفض لأرباح مرتفعة على نحو غير معتاد يمكن أن يتحول إلى مضاعف عادي من دون أن يتحرك سعر السهم. وتحتاج فرضية الاستثمار الموثوقة إلى أساس أرباح مستدام قبل أن تحتاج إلى سعر مستهدف.
توليد النقد كبير أيضاً. بلغ التدفق النقدي التشغيلي في النصف الأول بعد خصم المشتريات النقدية للممتلكات والمعدات والأصول غير الملموسة 72.7 تريليون وون، وفق حسابات مستمدة من القوائم المالية، قبل التدفقات الاستثمارية والتمويلية الأخرى. وشمل التدفق النقدي التشغيلي 14.0 تريليون وون من توزيعات الأرباح المستلمة.14 ومصادر هذه التدفقات مهمة عند تحديد المبلغ الذي يمكن أن يتكرر لتمويل المصانع وإعادة شراء الأسهم.
أقوى حجة لصالح السهم تكمن في العقود
الحجة المضادة الجادة هي أن العملاء قد يساعدون في امتصاص مخاطر الاستثمار. تقول SK hynix إن لديها اتفاقيات طويلة الأجل مع نحو عشرة عملاء. وخلال مكالمة أرباح يوليو/تموز، وصفت آليات تسعير تهدف إلى معالجة التقلبات، وودائع تدعم تنفيذ العقود، مع شروط تختلف حسب العميل.7,15 هذه حماية عملية ضد مخاطر البناء من أجل طلب قد يختفي.
تقدم Micron مثالاً أكثر تفصيلاً: اتفاقياتها الاستراتيجية تتضمن التزامات أحجام ملزمة، والعقود الرئيسية عادة ما تشمل حدوداً دنيا وعليا للأسعار.9 ولا يمكن افتراض وجود الحمايات نفسها لدى SK hynix. لكنها تظهر كيف يمكن لحاجة العملاء إلى إمدادات موثوقة أن تجعل أرباح الذاكرة المستقبلية أكثر مرونة.
هناك أيضاً فرق بين اعتماد طاقة إنتاجية وإغراق السوق. المصانع المعقدة تستغرق سنوات، والمعدات يمكن تركيبها تدريجياً، والطلب يمكن أن يواصل النمو أثناء بناء المصانع. وإذا حافظت SK hynix على تفوقها التقني وحصلت على التزامات حقيقية من العملاء، فإن أرباح اليوم يمكن أن تموّل أعمالاً أكثر استدامة. هذا الاحتمال يضعف التوقع المبسط لحدوث ازدهار ثم انهيار، لكنه لا يجعل هامش اليوم دائماً.
راقب أين سيذهب النقد لاحقاً
في 19 أغسطس/آب، وافقت SK hynix على برنامج لإعادة شراء الأسهم وإلغائها بقيمة 40 تريليون وون، واقترحت إعادة أكثر من نصف التدفق النقدي الحر التراكمي للفترة 2025-2027.16 وبلغ حجم إعادة الشراء المعلن نحو 3.3% من الأسهم المصدرة عند السعر المرجعي. التنفيذ وسعر الشراء هما ما سيحددان الفائدة لكل سهم متبق.
يفترض أن توضح النتائج المقبلة عوائد إضافية للمساهمين، وهي التي قالت الإدارة إنها ستفصلها مع نتائج الربع الثالث. ضع هذه القرارات إلى جانب الإنفاق الرأسمالي الفعلي وتوليد النقد وحماية العقود. مصنع إنديانا سيستغرق سنوات لإثبات جدواه الاقتصادية. أما تخصيص رأس المال فيبدأ في إظهار حكم الإدارة في وقت أقرب.
راقب مقدار ما يصل إلى كل سهم متبق من أرباح النقص.
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.