अपनी ही अड़चन दूर करने में अरबों डॉलर खर्च कर रहा एसके हाइनिक्स
क्वाक नोह-जुंग इंडियाना में 4 अरब डॉलर का प्लांट बनवा रहे हैं, ताकि मेमोरी की उस किल्लत में राहत मिल सके जिसने एसके हाइनिक्स को असाधारण मुनाफा कमाने वाली कंपनी बना दिया है। लेकिन जिस किल्लत को दूर करने के लिए यह पैसा लग रहा है, वह दूर होते ही मुनाफे का हिसाब बदल जाएगा।
 Vincent Jiang · 6 min read
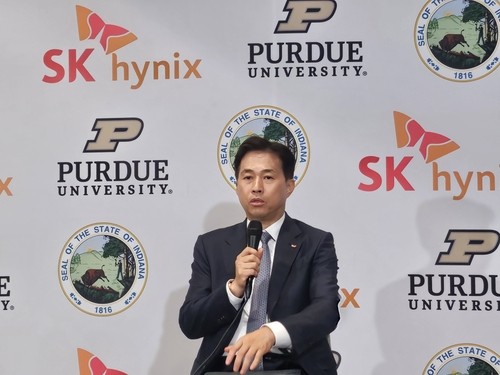
मेमोरी पैकेजिंग प्लांट के निर्माण की शुरुआत दर्ज कराने 27 अगस्त को क्वाक नोह-जुंग इंडियाना के एक जिमनेजियम पहुंचे। उनकी कंपनी एसके हाइनिक्स वहां 4 अरब डॉलर से ज्यादा का निवेश कर 2029 की दूसरी छमाही में मास प्रोडक्शन शुरू करने की योजना बना रही है। कारोबार जिस मेमोरी किल्लत को दूर करने के लिए यह निवेश कर रहा है, उसी किल्लत ने उसे असाधारण मुनाफे तक पहुंचाया है।1
SKHY के भीतर का तनाव यही है। इंजीनियरिंग की लीड टिक सकती है। किल्लत के दाम निवेश को न्योता देते हैं, और वही निवेश आखिरकार होड़ लगाकर उस किल्लत को मिटा देता है। शेयरधारकों को यह तय करना है कि आज की कमाई का कितना हिस्सा लीड का है और कितना किल्लत के दामों का।
SKHY एसके हाइनिक्स का नास्डैक पर लिस्टेड अमेरिकन डिपॉजिटरी शेयर (American depositary share) है, जिसकी अमेरिका में ट्रेडिंग जुलाई में शुरू हुई।2 सिटी के मौजूदा प्रोग्राम रिकॉर्ड के मुताबिक हर एक शेयर कोरियाई कॉमन शेयर के दसवें हिस्से के बराबर है।3 नई लिस्टिंग से कंपनी में निवेश आसान जरूर हो गया है, लेकिन इससे न उत्पादन का अर्थशास्त्र बदलता है, न करेंसी का जोखिम दूर होता है।
प्रोसेसर को चालू रखने की कीमत ग्राहक चुकाता है
हाई बैंडविड्थ मेमोरी, यानी एचबीएम, मेमोरी को परतों में जोड़कर AI प्रोसेसर के बगल में बैठा देती है, ताकि डेटा तेजी से उस तक पहुंच सके। इसकी कीमत इसलिए है कि यह महंगे कंप्यूटिंग उपकरण को उत्पादक बनाए रखती है। अगर प्रोसेसर को जरूरी जानकारी का इंतजार करना पड़े, तो गणना क्षमता बढ़ाने का कोई खास फायदा नहीं।
एनवीडिया ने 21 जुलाई को रूबिन के बारे में जो बताया था, उसके मुताबिक प्रति जीपीयू अधिकतम 288 गीगाबाइट एचबीएम4 और 22 टेराबाइट प्रति सेकंड की पीक मेमोरी बैंडविड्थ दी जाएगी।4 ये वेंडर के स्पेसिफिकेशन हैं, आज़ाद तौर पर नापे गए इस्तेमाल के नतीजे नहीं। कारोबारी मुद्दा यह है कि मॉडल वेट्स और संग्रहित कॉन्टेक्स्ट इतनी तेजी से स्थानांतरित हो सकें कि लगातार काम का आउटपुट मिलता रहे। मेमोरी मशीन की कमाई की क्षमता का हिस्सा है।
इससे सक्षम सप्लायर के हाथ में मोलभाव की ताकत आ जाती है। ग्राहक को चाहिए क्वालिफाइड पार्ट्स, भरोसेमंद डिलीवरी और सिस्टम के अनुकूल बिजली की खपत। कोई सस्ती चिप अगर एक्सेलेरेटर के लॉन्च को टाल दे, तो खरीद का महंगा फैसला बन सकती है। एसके हाइनिक्स की जिसे बचाया जा सके ऐसी बढ़त इसमें है कि वह बड़े पैमाने पर लगातार काम करता मेमोरी सबसिस्टम सप्लाई करता है — सिर्फ इस बात में नहीं कि किल्लत के दौर में उसके पास क्षमता जुटी है।
तेजी सिर्फ एचबीएम तक नहीं है
उद्योग के नए आंकड़े AI-मेमोरी की जानी-पहचानी कहानी को उलझा देते हैं। 7 सितंबर को ट्रेंडफोर्स ने अनुमान जताया कि डीरैम उद्योग की आमदनी दूसरी तिमाही में पिछली तिमाही के मुकाबले 59.5% बढ़ी और इसकी मुख्य वजह पारंपरिक मेमोरी की कीमतों में तेज उछाल था। बिट शिपमेंट में मामूली इजाफा ही हुआ।5 यानी बिक्री की भौतिक मात्रा के मुकाबले आमदनी बहुत तेज रफ्तार से बढ़ रही थी।
ट्रेंडफोर्स की जून की रिसर्च इस बदलाव का एक गैरमामूली नतीजा सामने रखती है। एचबीएम की कीमतें आम तौर पर सालाना तय की जाती हैं, जबकि पारंपरिक मेमोरी के दाम उससे जल्दी नए सिरे से तय होते रहते हैं। ट्रेंडफोर्स का अनुमान है कि पहली तिमाही में हाई-कैपेसिटी सर्वर मेमोरी का एक आम प्रोडक्ट प्रति वेफर आमदनी और मुनाफे दोनों में एचबीएम को पीछे छोड़ गया।6 ध्यान रहे, ये मॉडल पर आधारित इंडस्ट्री इकोनॉमिक्स हैं — एसके हाइनिक्स के खुलासे गए प्रोडक्ट मार्जिन नहीं।
यानी यह भी हो सकता है कि कोई एडवांस्ड प्रोडक्ट रणनीति के लिहाज से ज्यादा अहम हो, लेकिन फौरी किल्लत का ज्यादा फायदा कम विशेषज्ञता वाला प्रोडक्ट उठा ले जाए। जो निवेशक मुनाफे की हर बढ़त वॉन का श्रेय एचबीएम की तकनीकी खाई (moat) को देते हैं, वे अस्थायी प्राइसिंग फायदे को स्थायी श्रेष्ठता (differentiation) समझने का जोखिम उठाते हैं। सही सवाल यही है कि जब पारंपरिक मेमोरी की कीमतें इतनी तेजी से बढ़ना बंद कर दें, तब कितना मुनाफा बचता है।
लीड हर बार दोबारा जीतनी होती है
एसके हाइनिक्स ने बताया कि एचबीएम4 की मास शिपमेंट दूसरी तिमाही में शुरू हो चुकी है।7 प्रतिद्वंद्वियों के पास भी कमर्शियल सबूत मौजूद हैं। सैमसंग इलेक्ट्रॉनिक्स ने 30 जुलाई के नतीजों में एचबीएम4 की बिक्री बढ़ने का जिक्र किया,8 जबकि माइक्रॉन ने 24 जून को बताया कि उसने पहले ही 1 अरब डॉलर से ज्यादा की एचबीएम4 आमदनी शिप कर दी है।9 ये सब कंपनियों की अपनी रिपोर्टें हैं, लेकिन इतना तो तय करती हैं कि प्रतिस्पर्धा की चर्चा लैब सैंपलों से आगे निकल चुकी है।
ग्राहकों के रिश्तों पर भी लड़ाई छिड़ी है। एएमडी ने मार्च में जो समझौता प्रकाशित किया, उसमें सैमसंग इलेक्ट्रॉनिक्स को एएमडी के MI455X एक्सेलेरेटर के लिए मुख्य एचबीएम4 सप्लायर के तौर पर रखा गया है।10 यह एक समझौता ज्ञापन है, जिसमें बंधनकारी वॉल्यूम या एक्सक्लूसिविटी का खुलासा नहीं है। इसके बावजूद बड़ा होता AI बाजार अपने आप एसके हाइनिक्स की बड़ी ऑर्डर बुक नहीं बन जाता।
इसका मतलब यह नहीं कि एसके हाइनिक्स अपनी बढ़त गंवा चुका है। हर नई प्रोडक्ट जनरेशन मैन्युफैक्चरिंग यील्ड, पावर एफिशिएंसी और कस्टमर क्वालिफिकेशन का एक नया इम्तिहान लेती है। लीड तभी प्रीमियम की हकदार होती है, जब वह बार-बार बेहतर इकोनॉमिक्स दे पाए। महज पुरानी लीड उस प्रीमियम का आकार या मियाद तय नहीं कर सकती।
आज की किल्लत ही कल की सप्लाई की फंडिंग कर रही है
इंडियाना मौका भी दिखाता है और देरी भी। कोरिया में बने वेफर अमेरिका की इस नई फैसिलिटी में पैकेजिंग और टेस्टिंग से गुजरेंगे। वॉशिंगटन के दिसंबर 2024 के फैसले में 458 मिलियन डॉलर तक की सीधी CHIPS फंडिंग देने का प्रावधान था, जो माइलस्टोन पूरे होने पर जारी की जाती है।11 सरकारी सहायता प्रोजेक्ट की इकोनॉमिक्स सुधार सकती है, लेकिन प्लांट खुलने के वक्त मुनाफे वाली ग्राहक मांग की गारंटी नहीं दे सकती।1
इससे बड़ा कमिटमेंट कोरिया में है। 7 अगस्त को एसके हाइनिक्स ने योंगिन Y2 के लिए 35.2 ट्रिलियन वॉन और चोंगजू M17 के लिए 19.1 ट्रिलियन वॉन मंजूर किए।12 ये कई साल में पूरे होने वाले प्रोजेक्ट हैं, इस साल का खर्च नहीं। कंपनी का कहना है कि वह इक्विपमेंट मांग के हिसाब से चरणों में लगाएगी। यह लचीलापन मायने रखता है, क्योंकि इमारत की क्षमता और कमर्शियली इस्तेमाल लायक आउटपुट अलग-अलग वक्त पर हाथ आते हैं।
Data
| Value | |
|---|---|
| योंगिन Y2 फैब | ₩35.2T |
| चोंगजू M17 फैब | ₩19.1T |
| शेयर बायबैक | ₩40T |
ज्यादा एचबीएम भी हर रुकावट का हल नहीं है। टीएसएमसी प्रमुख सी.सी. वेई ने जुलाई में कहा था कि पैकेजिंग क्षमता में कसावट ग्राहकों की ग्रोथ को रोक रही है।13 मेमोरी सप्लायर एक्सेलेरेटर सप्लाई चेन के बाकी हिस्सों पर निर्भर रहते हैं, जो उनके आउटपुट को इस्तेमाल में आने वाले सिस्टम्स में बदलते हैं। ज्यादा मेमोरी और ज्यादा एआई आमदनी आपस में जुड़े हैं, लेकिन इस जुड़ाव में कई और फैक्ट्रियां भी शामिल हैं।
शेयरों को सस्ता बताने से पहले कमाई को नॉर्मल करके देखें
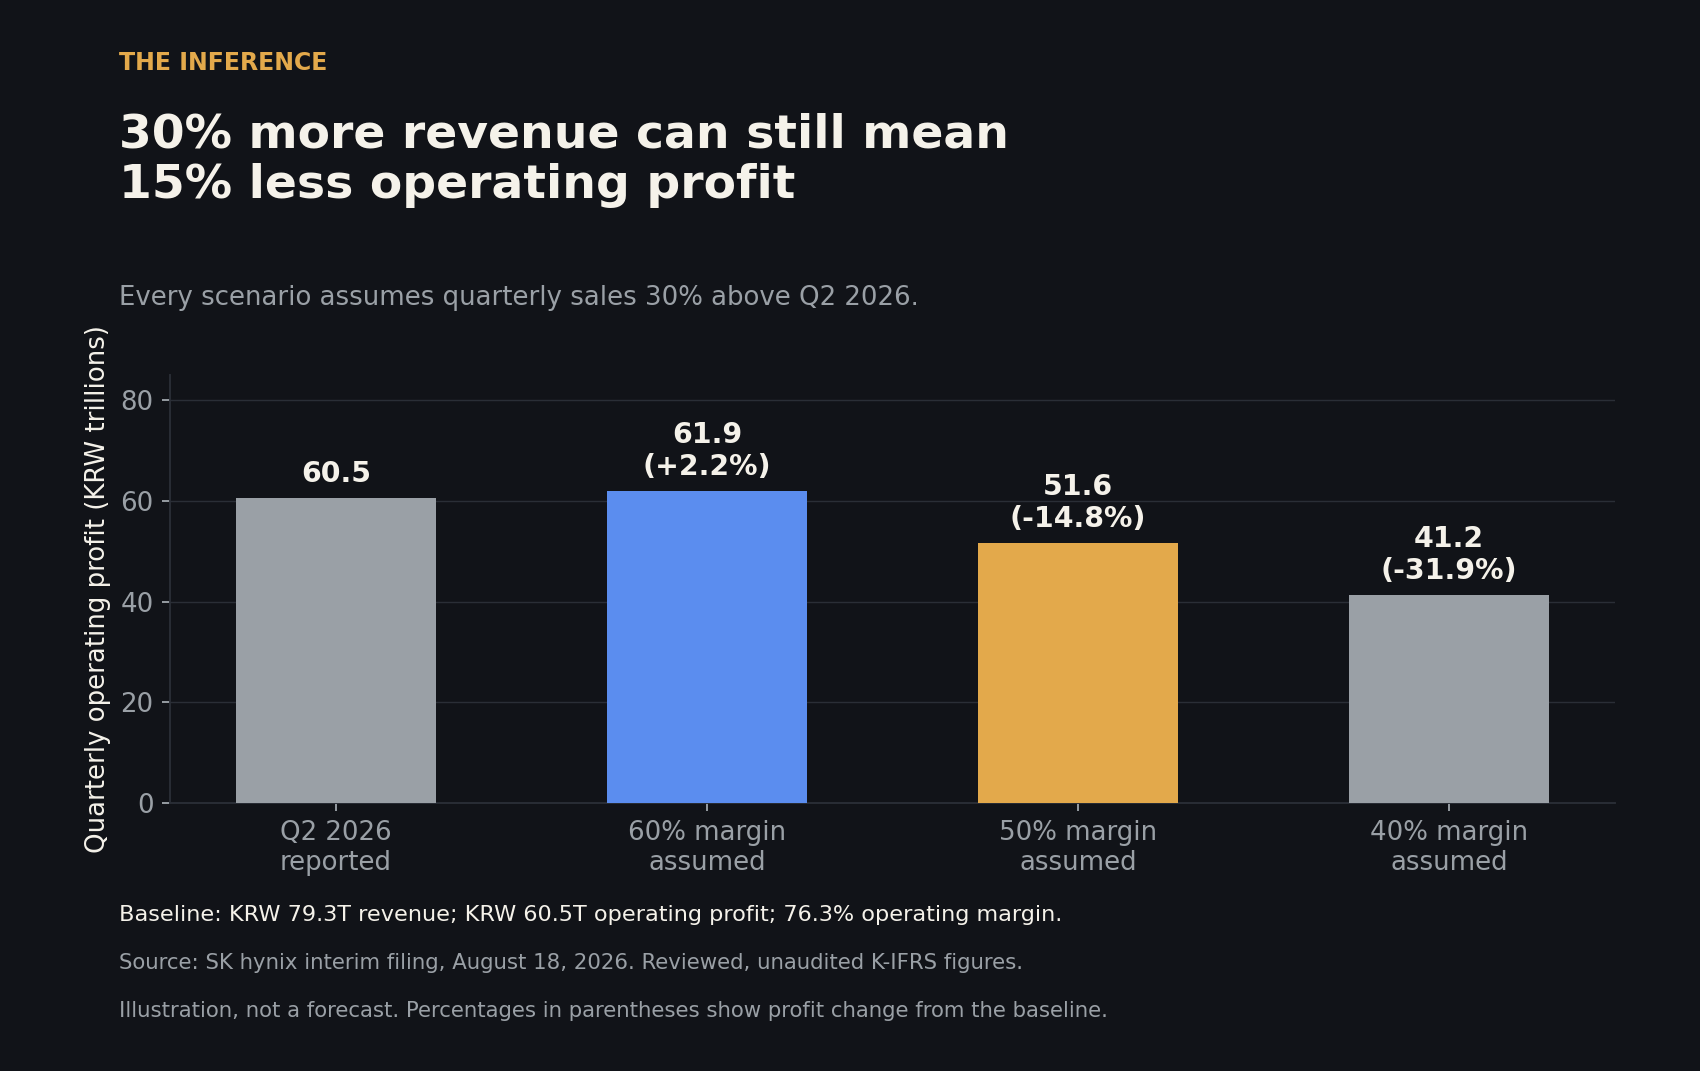
दूसरी तिमाही में एसके हाइनिक्स की आमदनी 79.3 ट्रिलियन वॉन और ऑपरेटिंग प्रॉफिट 60.5 ट्रिलियन वॉन रहा, यानी करीब 76% का मार्जिन। रिपोर्ट किया गया 93.9 ट्रिलियन वॉन का शुद्ध मुनाफा अलग से देखने की जरूरत है: अंतरिम फाइलिंग में इस तिमाही में फाइनेंशियल इंस्ट्रूमेंट्स पर वैल्यूएशन गेन से 53.2 ट्रिलियन और डिविडेंड आमदनी के तौर पर 10.0 ट्रिलियन वॉन दर्ज है।14 ये रकमें मेमोरी की बिक्री से होने वाले रेगुलर मुनाफे का सबूत नहीं हैं। स्टेटमेंट्स की समीक्षा इंडिपेंडेंट अकाउंटेंट्स ने की है, लेकिन ये अब भी अनऑडिटेड हैं।
ऑपरेटिंग प्रॉफिट में भी साइकिल के हिसाब से एडजस्टमेंट जरूरी है। मान लीजिए कि तिमाही की आमदनी आगे चलकर दूसरी तिमाही के स्तर से 30% ऊपर पहुंचती है, लेकिन ऑपरेटिंग मार्जिन 50% पर टिक जाता है। तब ऑपरेटिंग प्रॉफिट करीब 51.6 ट्रिलियन वॉन बनेगा, यानी शुरुआती स्तर से लगभग 15% नीचे। 60% के मार्जिन पर भी यह सिर्फ करीब 2% ही ऊपर जाएगा। ये सिर्फ समझाने के लिए बनाए गए अनुमान हैं, किसी खास तिमाही का पूर्वानुमान नहीं।
मेमोरी कंपनी की असली खाई (moat) वह मुनाफा है, जिसे वह सप्लाई किल्लत खत्म करने के बाद भी बचाकर रख पाती है।
यह हिसाब यह साबित नहीं करता कि SKHY ओवरप्राइस्ड है। यह बस यह तय करता है कि वैल्यूएशन को क्या झेलना होगा। असामान्य तौर पर ऊंची कमाई का कम मल्टीपल शेयर प्राइस के हिले बिना ही एक आम मल्टीपल बन सकता है। किसी भरोसेमंद इन्वेस्टमेंट केस को टारगेट प्राइस से पहले टिकाऊ कमाई वाले भाजक की जरूरत होती है।
कैश बनाने की क्षमता भी जबरदस्त है। अंतरिम फाइलिंग से निकाले गए हिसाब के मुताबिक, पहली छमाही के ऑपरेटिंग कैश फ्लो में से प्रॉपर्टी, इक्विपमेंट और इंटैंजिबल एसेट्स की नकद खरीद घटाने पर 72.7 ट्रिलियन वॉन बचते हैं; बाकी इन्वेस्टिंग और फाइनेंसिंग प्रवाह इसमें शामिल नहीं हैं। ऑपरेटिंग कैश फ्लो में प्राप्त डिविडेंड के रूप में 14.0 ट्रिलियन वॉन शामिल थे।14 फैब और बायबैक को फंड करने के लिए कितनी कमाई दोबारा हो सकती है, यह तय करने में इन रकमों के स्रोत मायने रखते हैं।
सबसे मजबूत बुल केस कॉन्ट्रैक्ट्स में है
सबसे गंभीर जवाबी दलील यह है कि इन्वेस्टमेंट का जोखिम उठाने में ग्राहक भी कंपनी की मदद कर सकते हैं। एसके हाइनिक्स का कहना है कि उसके पास करीब दस ग्राहकों के साथ लॉन्ग-टर्म एग्रीमेंट हैं। जुलाई की अर्निंग्स कॉल में कंपनी ने बताया कि वोलैटिलिटी से निपटने के लिए प्राइसिंग मैकेनिज्म बनाए गए हैं और कॉन्ट्रैक्ट पूरा होने को सहारा देने वाले डिपॉजिट भी लिए गए हैं; शर्तें हर ग्राहक के साथ अलग-अलग हैं।7,15 ऐसी डिमांड के लिए कैपेसिटी बनाने का जोखिम, जो आगे चलकर गायब हो जाए, उसके खिलाफ ये व्यावहारिक बचाव हैं।
माइक्रॉन इसका ज्यादा विस्तृत नमूना है: उसके स्ट्रैटेजिक एग्रीमेंट में बंधनकारी वॉल्यूम कमिटमेंट शामिल हैं और बड़े कॉन्ट्रैक्ट में आम तौर पर प्राइस फ्लोर और सीलिंग तय होती है।9 एसके हाइनिक्स में हूबहू ऐसी ही सुरक्षा होने का अंदाजा लगाना ठीक नहीं। लेकिन ये उदाहरण जरूर दिखाते हैं कि भरोसेमंद सप्लाई की ग्राहकों की जरूरत आगे की मेमोरी कमाई को ज्यादा टिकाऊ बना सकती है।
क्षमता मंजूर करना और बाजार में ढेर सारा माल उड़ेलना दो अलग बातें हैं। जटिल प्लांट बनने में साल लगते हैं। इक्विपमेंट चरण-दर-चरण लगाया जा सकता है और फैब बनते-बनते भी डिमांड बढ़ती रह सकती है। अगर एसके हाइनिक्स अपनी तकनीकी बढ़त बनाए रखती है और ग्राहकों से मायने रखने वाले कमिटमेंट हासिल कर लेती है, तो आज का मुनाफा उस ज्यादा टिकाऊ बिजनेस का खर्च उठा सकता है। यह संभावना इस साधारण सी भविष्यवाणी को कमजोर करती है कि उछाल के बाद गिरावट आनी ही है। लेकिन यह आज के मार्जिन को स्थायी नहीं बना देती।
अब देखिए कि कैश कहां जाता है
19 अगस्त को एसके हाइनिक्स ने 40 ट्रिलियन वॉन के शेयर बायबैक और रद्द करने का प्रोग्राम मंजूर किया और 2025-27 के संचित फ्री कैश फ्लो का आधे से ज्यादा हिस्सा लौटाने का प्रस्ताव रखा।16 यह ऐलानित बायबैक रेफरेंस प्राइस के हिसाब से जारी शेयरों का करीब 3.3% है। इससे हर बचे हुए शेयर को कितना फायदा मिलेगा, यह एक्जीक्यूशन और परचेज प्राइस तय करेंगे।
अगले नतीजों में शेयरहोल्डरों को मिलने वाले अतिरिक्त रिटर्न की तस्वीर साफ होनी चाहिए — मैनेजमेंट ने कहा था कि इसका ब्योरा वह तीसरी तिमाही के नतीजों के साथ देगा। इन फैसलों को असली पूंजीगत खर्च, कैश बनाने की क्षमता और कॉन्ट्रैक्ट्स से मिलने वाली सुरक्षा के साथ रखकर देखिए। इंडियाना प्लांट अपनी इकोनॉमिक्स साबित करने में साल लगाएगा। लेकिन कैपिटल अलोकेशन मैनेजमेंट की समझ उससे भी जल्दी दिखाने लगता है।
देखिए कि किल्लत के मुनाफे में से कितना हर बचे हुए शेयर तक पहुंचता है।
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.