SKハイニックス、巨額投資で自らのボトルネック解消へ
郭魯正(クァク・ノジョン)CEOは40億ドルを投じる米インディアナ州の工場を建設し、SKハイニックスを異例の高収益に導いてきたメモリー供給不足の解消に乗り出す。だが、その不足が実際に解消されれば、高収益を支える計算式は変わってしまう。
 Vincent Jiang · 6 min read
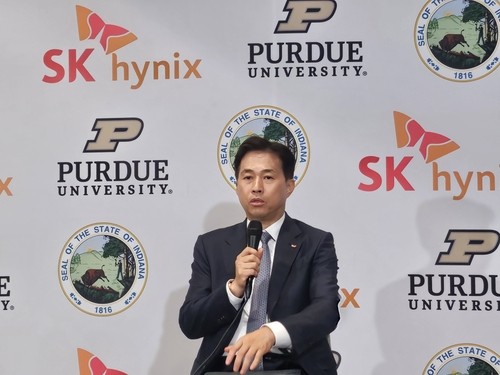
SKハイニックスの郭魯正(クァク・ノジョン)CEOは8月27日、米インディアナ州の体育館で式典に臨み、メモリー後工程(パッケージング)工場の着工を祝った。同社はここに40億ドル超を投じ、2029年下半期に量産を始める計画だ。投資の目的は、同社を類まれな高収益へと導いてきたメモリー供給不足の解消である。1
これがSKHYをめぐる緊張だ。技術面での主導権は続くかもしれない。だが、供給不足が生む高価格は、いずれ競争を呼び込んでそれを消し去る投資を誘う。株主が見極めるべきは、今日の利益のうちどちらの要素がどれだけを占めるかである。
SKHYはSKハイニックスの米国預託証券(ADS)で、米ナスダックでの取引が7月に始まった。2 シティが公表する預託プログラムの現在の記録によれば、1単位は韓国の普通株の10分の1に当たる。3 上場によってこの企業への投資はしやすくなった。ただし製造面の経済性が変わるわけでも、為替リスクが消えるわけでもない。
プロセッサーを止めないため、顧客は金を払う
高帯域幅メモリー(HBM)は、AIプロセッサーの傍らにメモリーを積層し、データを高速に届ける技術だ。その価値は、高額な計算設備を遊ばせないことにある。プロセッサーが必要な情報を待っている間は、演算能力をいくら積み増しても大した役には立たない。
エヌビディアが7月21日に説明した「ルビン(Rubin)」の仕様は、GPU1基あたり最大288ギガバイトのHBM4と毎秒22テラバイトのピークメモリー帯域幅をうたっている。4 いずれもベンダー側の仕様値であり、独立機関が計測した実アプリケーションの結果ではない。商業上の要点は、モデルの重みデータや保存済みのコンテキストが、有用な出力を持続できる速度で動かなければならないことだ。メモリーは機械の収益力の一部なのである。
この構図が、実力あるサプライヤーに交渉力を与える。顧客が求めるのは、認定済みの部品、予測できる納期、システムに適合する消費電力だ。アクセラレーターの投入を遅らせる安いチップは、高くつく購買判断になりかねない。SKハイニックスの守れる優位は、供給不足のさなかに生産能力を握っていることではなく、動作するメモリーサブシステムを大規模に、安定して供給し続ける点にある。
HBMを超えて広がる活況
最新の業界データは、なじみ深いAIメモリーの物語を複雑にする。9月7日、トレンドフォースは第2四半期のDRAM業界売上高が前四半期比59.5%増になったと推計した。主因は従来型メモリー価格の急騰で、ビット出荷量の伸びは小幅にとどまった。5 売上高は、出荷された物理的な量よりはるかに速いペースで膨らんでいた。
同社の6月の調査からは、一風変わった帰結が見えてくる。HBMの価格は通常、年単位の交渉で決まる一方、従来型メモリーは値付けの見直しが速い。トレンドフォースは、第1四半期には一般的な大容量サーバー用メモリー製品が、ウェハー当たりの売上高と収益性の両面でHBMを上回ったと推計した。6 あくまで業界全体をモデル化した経済性の推計であり、SKハイニックスが開示した製品別の利益率ではない。
つまり、先端製品の方が戦略的重要性が高くても、目先の供給不足の実利をより多く取り込むのは、汎用寄りの製品であり得る。増える利益の1ウォンずつをすべてHBMの技術的な堀の賜物と考える投資家は、一時的な価格便益を恒久的な差別化と評価してしまうリスクを抱える。問うべきは、従来型メモリー価格の上昇がここまで急でなくなったとき、利益がどれだけ残るかだ。
リードは毎世代、勝ち直すしかない
SKハイニックスは、HBM4の量産出荷が第2四半期に始まったと発表した。7 競合にも商業的な裏付けはある。サムスン電子は7月30日の決算でHBM4の販売拡大を報告し、8 マイクロンは6月24日、HBM4の売上高としてすでに10億ドル超を出荷したと明らかにした。9 いずれも企業側の発表だが、競争をめぐる議論が実験室のサンプルの域を超えたことを裏付けている。
顧客との関係も競争の的になっている。AMDが3月に公表した合意は、同社のアクセラレーター「MI455X」向けHBM4の主要供給元にサムスン電子を位置付ける。10 覚書(MOU)であり、拘束力のある数量や独占性の開示はない。とはいえ、AI市場の拡大がそのままSKハイニックスの受注増につながるわけではない。
ただし、これはSKハイニックスが優位性を失ったという意味ではない。製品の世代が変わるたび、生産歩留まり、電力効率、顧客認定という新たな試練が課される。繰り返し優れた経済性を生み出すのであればこそ、首位の座はプレミアム評価に値する。だが過去のリードだけでは、そのプレミアムの大きさと続く期間を決められない。
今日の供給不足が明日の供給を賄う
米インディアナ州での計画は、機会と遅れの両方を示している。韓国で製造したウェハーを、米国の新工場で後工程(パッケージング)とテストに回す。米政府は2024年12月、半導体支援法(CHIPS法)に基づく直接補助金として最大4億5800万ドルの供与を決めた。支給はマイルストーン(事業の節目)の達成に応じて行われる。11 政府支援は事業の収益性を高め得るが、工場の稼働開始時に採算の取れる顧客需要を保証することはできない。1
投資額として大きいのは韓国の方だ。SKハイニックスは8月7日、龍仁(ヨンイン)Y2工場に35兆2000億ウォン、清州(チョンジュ)M17工場に19兆1000億ウォンの支出を承認した。12 いずれも複数年にわたるプロジェクトであり、今年度に消化する支出ではない。同社は、需要を見ながら設備を段階的に導入していくとしている。工場建屋が持つキャパシティーと、商業ベースで使える生産量が立ち上がる時期は同じではない。だからこそ、この柔軟性が意味を持つ。
Data
| Value | |
|---|---|
| 龍仁Y2工場 | ₩35.2T |
| 清州M17工場 | ₩19.1T |
| 自社株買い | ₩40T |
HBMを増やせば、すべての制約が解けるというものでもない。TSMCのトップ、魏哲家(ウェイ・チェジャ)氏は7月、後工程(パッケージング)能力の逼迫が顧客の成長を制限していると述べた。13 メモリーメーカーは、アクセラレーターのサプライチェーンの他の部分が自社製品を実際に稼働するシステムへと組み上げてくれることに依存している。メモリーの増加とAI収益の拡大はつながっている。ただ、その間には別の工場が挟まっている。
株を「割安」と呼ぶ前に利益を平常化せよ
SKハイニックスの第2四半期の売上高は79兆3000億ウォンで、営業利益は60兆5000億ウォン、営業利益率は約76%だった。他方、公表された純利益93兆9000億ウォンは別途の検討を要する。中間決算報告書には、当四半期の金融商品評価益53兆2000億ウォンと受取配当金10兆ウォンが記録されている。14 これらの金額は、メモリーを売って得た経常的利益の証拠ではない。財務諸表は独立の会計士によるレビューを受けているが、監査までは済んでいない。
営業利益であっても、サイクル調整は必要だ。仮に四半期の売上高がいずれ第2四半期の水準を30%上回り、営業利益率が50%に落ち着くとする。営業利益は約51兆6000億ウォンとなり、出発点を約15%下回る。利益率が60%でも、上振れは約2%にとどまる。これらは例示であり、特定の四半期の予測ではない。
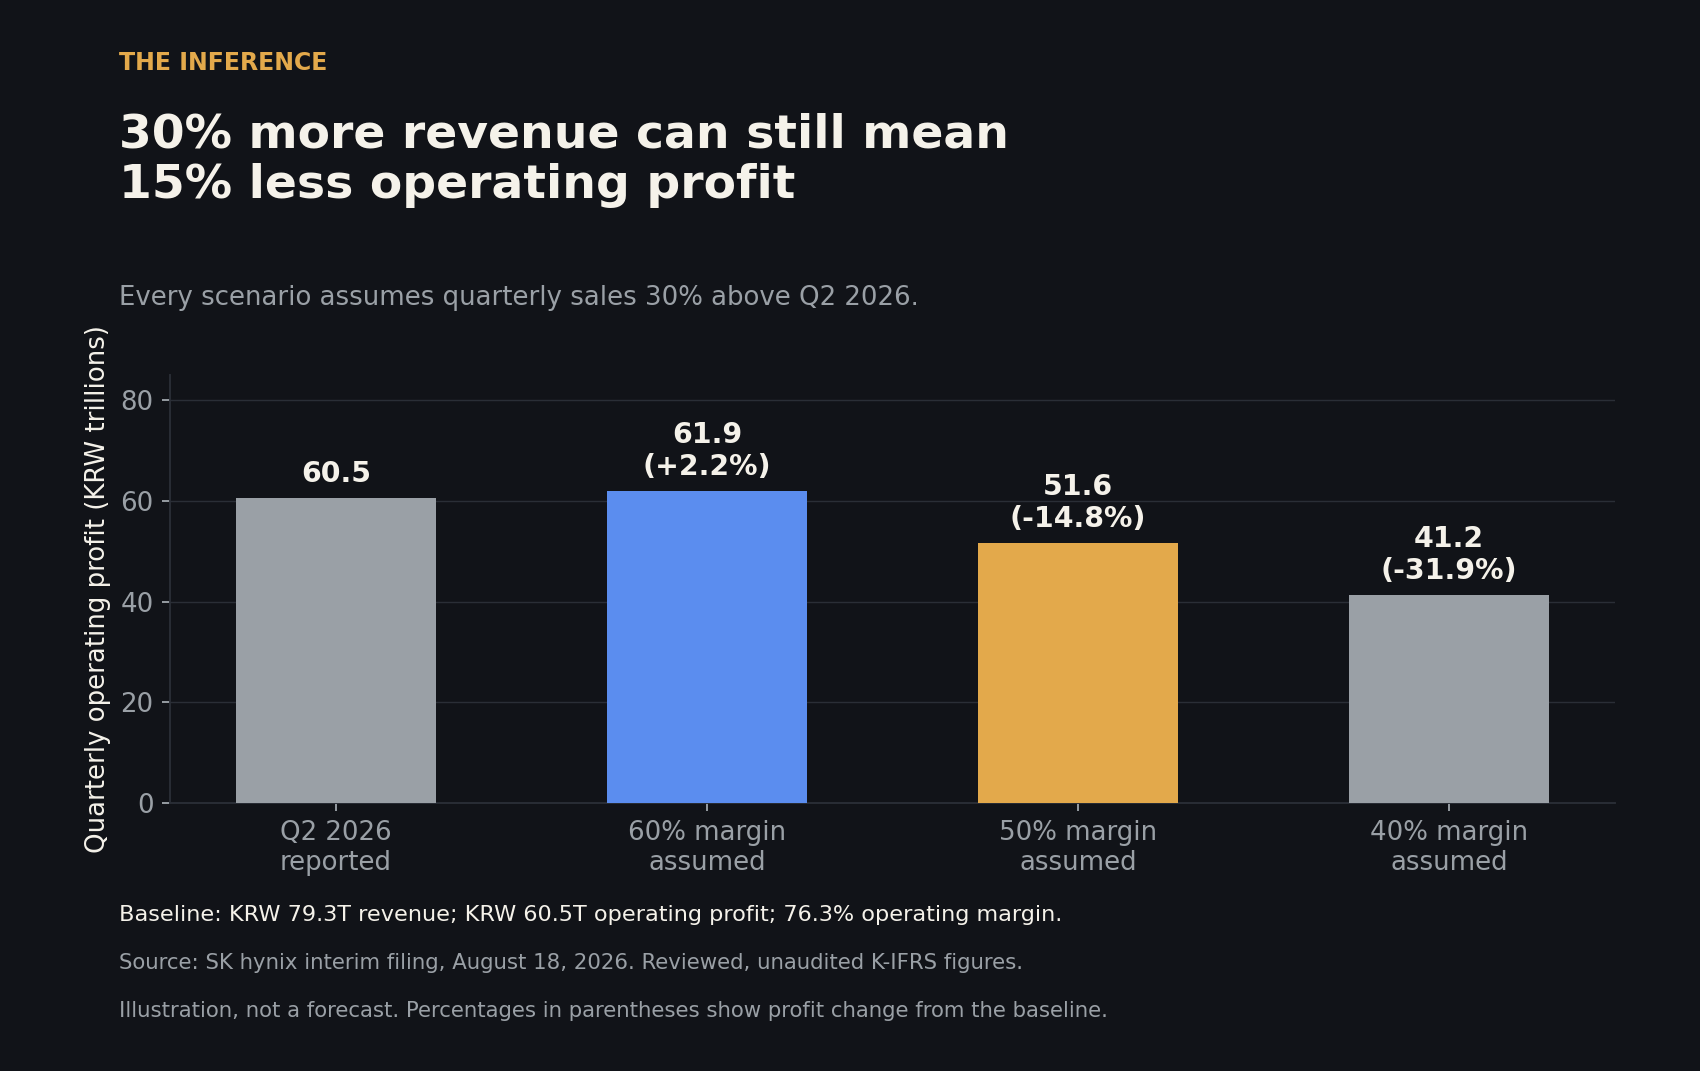
メモリー企業の堀とは、供給が需要に追い付いた後も確保できる利益のことである。
この試算は、SKHYの株価が割高であることを立証するものではない。立証しているのは、バリュエーションが耐え抜くべき条件だ。異例の高益を分母にして低く見えるPER(株価収益率)も、株価が動かなくても、ごく平凡な水準になりうる。信頼に足る投資判断にまず必要なのは、目標株価ではなく、持続可能な利益という分母である。
キャッシュを生み出す力も大きい。中間決算報告書から計算すると、上期の営業キャッシュフローから有形固定資産と無形資産の取得による支出を差し引いた額は72兆7000億ウォンだった。その他の投資・財務キャッシュフローを反映する前の段階の数値である。営業キャッシュフローには受取配当金14兆ウォンが含まれる。14 工場と自社株買いの原資としてどれだけの額が毎期再現し得るか。その判断を左右するのが、キャッシュの源泉だ。
最有力の強気材料は顧客との契約
有力な反論は、投資リスクの吸収を顧客が助ける可能性があるというものだ。SKハイニックスは約10社の顧客と長期契約を結んでいると説明する。7月の決算説明会では、価格変動への対応を目的とした価格決定の仕組みや、契約の履行を支える預託金が紹介され、条件は顧客ごとに異なるという。7,15 これらは、消える需要を見込んで設備を増やすリスクに対する実務的な防衛策である。
マイクロンはより具体的な例を示す。同社の戦略的契約には拘束力のある数量コミットメントが含まれ、主要契約には概ね価格の下限と上限が設けられている。9 SKハイニックスに同じ保護があると決めつけることはできない。それでも、確実な供給を必要とする顧客の事情が、将来のメモリー利益をより粘り強いものにしうることを示してはいる。
さらに、設備増強を承認することと、市場に供給をあふれさせることとは別の話だ。複雑な工場の建設には数年を要し、設備は段階的に導入できる。工場建設が進む間も、需要は成長し続けられる。SKハイニックスが技術的優位を維持し、実質的な顧客コミットメントを確保できれば、今日の利益はより持続力のある事業の資金となりうる。この可能性は、単純な「ブームとバスト」の予測の説得力を弱める。ただし、今日の利益率を恒久的なものにはしない。
次の焦点は現金の行方
SKハイニックスは8月19日、40兆ウォン規模の自社株買い・消却プログラムを承認し、2025〜2027年の累積フリーキャッシュフローの過半を株主還元する方針を打ち出した。16 発表した自社株買いは、基準価格ベースで発行済み株式の約3.3%に相当する。買い付けの実行と価格次第で、残存株式1株あたりの利益は決まる。
次の決算では、追加の株主還元の中身がはっきりするはずだ。経営陣は第3四半期決算で詳細を説明するとしている。この判断を、実際の設備投資、キャッシュ創出、契約による保護と並べて評価したい。インディアナ工場が経済性を実証するには数年かかる。資本配分は、それより早く経営陣の判断力を示し始める。
供給不足が生んだ利益のうち、どれだけが残存株式の1株あたりに届くかを見極めたい。
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.