SK하이닉스, 수십억달러 투입해 '자기 병목' 푼다
곽노정 SK하이닉스 최고경영자(CEO)는 40억달러를 들여 인디애나에 공장을 짓고 있다. 메모리 품귀를 풀기 위해서다. 그 품귀가 바로 SK하이닉스를 이례적인 수익성으로 끌어올린 장본인이다. 투자가 풀어놓으려는 바로 그 품귀가 실제로 풀리는 순간, 이 이익의 산수는 달라진다.
 Vincent Jiang · 6 min read
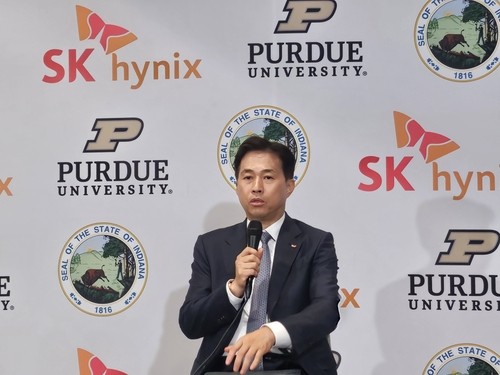
곽노정 SK하이닉스 최고경영자(CEO)는 8월 27일 인디애나주의 한 체육관에서 메모리 패키징(후공정) 공장 착공식을 가졌다. SK하이닉스는 이곳에 40억달러가 넘는 돈을 쏟아붓고 2029년 하반기부터 양산에 들어갈 계획이다. 회사가 투자로 풀려는 그 품귀는 역설적으로 SK하이닉스를 이례적일 만큼 수익성 좋은 회사로 만들어 준 장본인이기도 하다.1
이것이 SKHY에 깔린 긴장이다. 기술적 우위는 오래 지속될 수 있다. 그러나 품귀가 만든 가격은 결국 그 가격을 경쟁으로 지워버릴 투자를 불러들인다. 오늘의 이익 가운데 얼마가 기술 우위의 몫이고 얼마가 품귀 가격의 몫인지 주주들이 판별해야 한다.
SKHY는 SK하이닉스가 나스닥에 상장한 미국예탁주식(ADS)으로, 미국에서의 거래는 지난 7월 시작됐다.2 예탁은행인 씨티은행의 현행 프로그램 기준에 따르면 SKHY 1주는 한국 보통주 1주의 10분의 1에 해당한다.3 신규 상장으로 미국 투자자의 접근성은 높아졌다. 그렇다고 제조업의 근본적인 수익 구조가 바뀌는 것도, 환위험 노출이 사라지는 것도 아니다.
고객은 프로세서가 멈추지 않게 하려고 돈을 쓴다
고대역폭메모리(HBM)는 AI 프로세서 바로 옆에 메모리를 여러 층 쌓아올려 데이터가 빠르게 도달하도록 한 기술이다. 가치는 값비싼 컴퓨팅 장비가 제 성능을 내도록 유지하는 데서 나온다. 프로세서가 필요한 정보를 기다리고 있다면 연산 능력을 아무리 키워도 소용이 크지 않다.
엔비디아가 7월 21일 밝힌 '루빈' 사양에 따르면 GPU당 최대 288기가바이트(GB)의 HBM4와 초당 22테라바이트(TB)의 최대 메모리 대역폭이 탑재된다.4 이는 업체가 제시한 사양이지 독립적으로 검증된 애플리케이션 성과가 아니다. 사업적으로 중요한 대목은 따로 있다. 모델 가중치와 저장된 컨텍스트가 유용한 출력을 이어가기에 충분할 만큼 빠르게 움직여야 한다는 것이다. 메모리는 장비가 돈을 버는 능력의 일부다.
여기에 실력을 갖춘 공급자는 협상력을 쥐게 된다. 고객에게는 고객 검증을 통과한 부품, 예측 가능한 납기, 시스템에 맞는 전력 소모가 필요하다. 가속기 출시를 지연시키는 값싼 칩은 결과적으로 비싼 구매 결정이 될 수 있다. SK하이닉스가 지킬 수 있는 우위는 단순히 품귀 상황에서 생산능력을 쥐고 있다는 데 있지 않다. 제대로 작동하는 메모리 서브시스템을 대규모로 꾸준히 공급하는 데 있다.
호황은 HBM에 머물지 않는다
최근 업계 데이터는 익숙한 'AI 메모리' 서사를 복잡하게 만든다. 트렌드포스는 9월 7일, 2분기 DRAM 업계 매출이 전분기 대비 59.5% 늘었다고 추정했다. 주된 배경은 일반 메모리 가격의 급등이었다. 비트 출하량은 소폭 증가에 그쳤다.5 매출은 실제 팔린 물량보다 훨씬 빠르게 늘어나고 있었던 셈이다.
트렌드포스의 6월 연구는 여기서 이례적인 결과를 짚는다. HBM 가격은 대개 연 단위로 협상되는 반면 일반 메모리는 가격이 더 빠르게 재조정된다. 그 결과 1분기에는 고용량 주류 서버 메모리 제품 하나가 웨이퍼당 매출과 수익성에서 HBM을 추월했다는 게 트렌드포스의 추정이다.6 업계 경제성을 모델링한 추계치일 뿐 SK하이닉스가 공시한 제품별 마진은 아니다.
첨단 제품은 그만큼 전략적 비중이 클 수 있는 반면, 눈앞의 품귀 수혜는 덜 전문화된 제품이 더 많이 챙길 수 있다는 얘기다. 이익이 늘어난 1원까지 전부 HBM의 기술적 해자 덕분으로 돌리는 투자자는 일시적인 가격 혜택을 영구적인 차별화로 평가할 위험이 있다. 핵심 질문은 이것이다. 일반 메모리 가격이 지금처럼 빠르게 오르지 않게 됐을 때 이익이 얼마나 남느냐다.
선두는 다시 따내야 한다
SK하이닉스는 2분기부터 HBM4 양산 출하에 들어갔다고 밝혔다.7 경쟁사들에게도 상업적 증거는 있다. 삼성전자는 7월 30일 실적 발표에서 HBM4 판매 확대를 언급했고8, 마이크론은 6월 24일 HBM4를 이미 10억달러어치가 넘게 출하했다고 밝혔다.9 이는 회사 발표 자료이지만, 경쟁의 무대가 실험실 샘플 수준을 넘어섰음을 보여준다.
고객 관계도 경쟁의 대상이 됐다. AMD가 3월 공개한 계약에는 삼성전자가 AMD MI455X 가속기의 주력 HBM4 공급사로 명시돼 있다.10 양해각서(MOU)라 구속력 있는 물량이나 독점 조건은 공개되지 않았다. 그렇더라도 AI 시장이 커진다고 SK하이닉스의 수주 물량이 저절로 불어나는 것은 아니다.
이런 흐름이 SK하이닉스의 우위가 사라졌다는 뜻은 아니다. 제품 세대가 바뀔 때마다 수율, 전력 효율, 고객사 검증이라는 시험을 다시 치르게 된다. 선두가 반복해서 더 나은 수익 구조를 입증한다면 그만한 프리미엄을 받을 만하다. 다만 과거에 앞서갔다는 사실만으로 그 프리미엄의 크기와 지속 기간을 정할 수는 없다.
오늘의 품귀가 내일의 공급 증설에 쓰인다
인디애나 사업에는 기회와 지연이 함께 담겨 있다. 국내에서 웨이퍼를 생산한 뒤 미국의 새 공장에서 패키징과 테스트를 거치게 된다. 미국 정부는 2024년 12월 이 사업에 최대 4억5800만달러의 반도체 지원법(CHIPS Act) 직접 지원금을 배정했고, 자금은 사업 이정표(마일스톤) 달성에 따라 나눠 지급된다.11 정부 지원은 사업 경제성을 개선할 수 있어도 공장이 문을 여는 시점에 수익성 있는 고객 수요가 있으리라는 보장까지는 못 한다.1
더 큰 투자는 국내에서 이뤄진다. SK하이닉스는 8월 7일 용인 Y2에 35조2000억원, 청주 M17에 19조1000억원을 각각 승인했다.12 두 사업 모두 수년에 걸쳐 집행되는 프로젝트이지 올해 나갈 지출이 아니다. 회사는 수요에 따라 설비를 단계적으로 설치하겠다고 밝혔다. 이런 유연성이 중요하다. 건물의 물리적 수용 능력이 갖춰지는 시점과 상업적으로 판매 가능한 생산량이 나오기 시작하는 시점은 서로 다르게 찾아오기 때문이다.
Data
| Value | |
|---|---|
| 용인 Y2 팹 | ₩35.2T |
| 청주 M17 팹 | ₩19.1T |
| 자사주 매입 | ₩40T |
HBM을 더 공급한다고 모든 제약이 풀리는 것도 아니다. TSMC 웨이쩌자 회장은 지난 7월 패키징(후공정) 설비가 빠듯해 고객사들의 성장을 제한하고 있다고 말했다.13 메모리 업체가 만든 물량이 실제로 가동되는 시스템이 되려면 가속기 공급망의 나머지가 이를 소화해 줘야 한다. 메모리가 늘고 AI 매출이 늘어나는 것은 분명 연결돼 있지만, 그 연결 고리 사이에는 다른 공장들이 끼어 있다.
주가가 싸다고 말하기 전에 이익부터 정상화하라
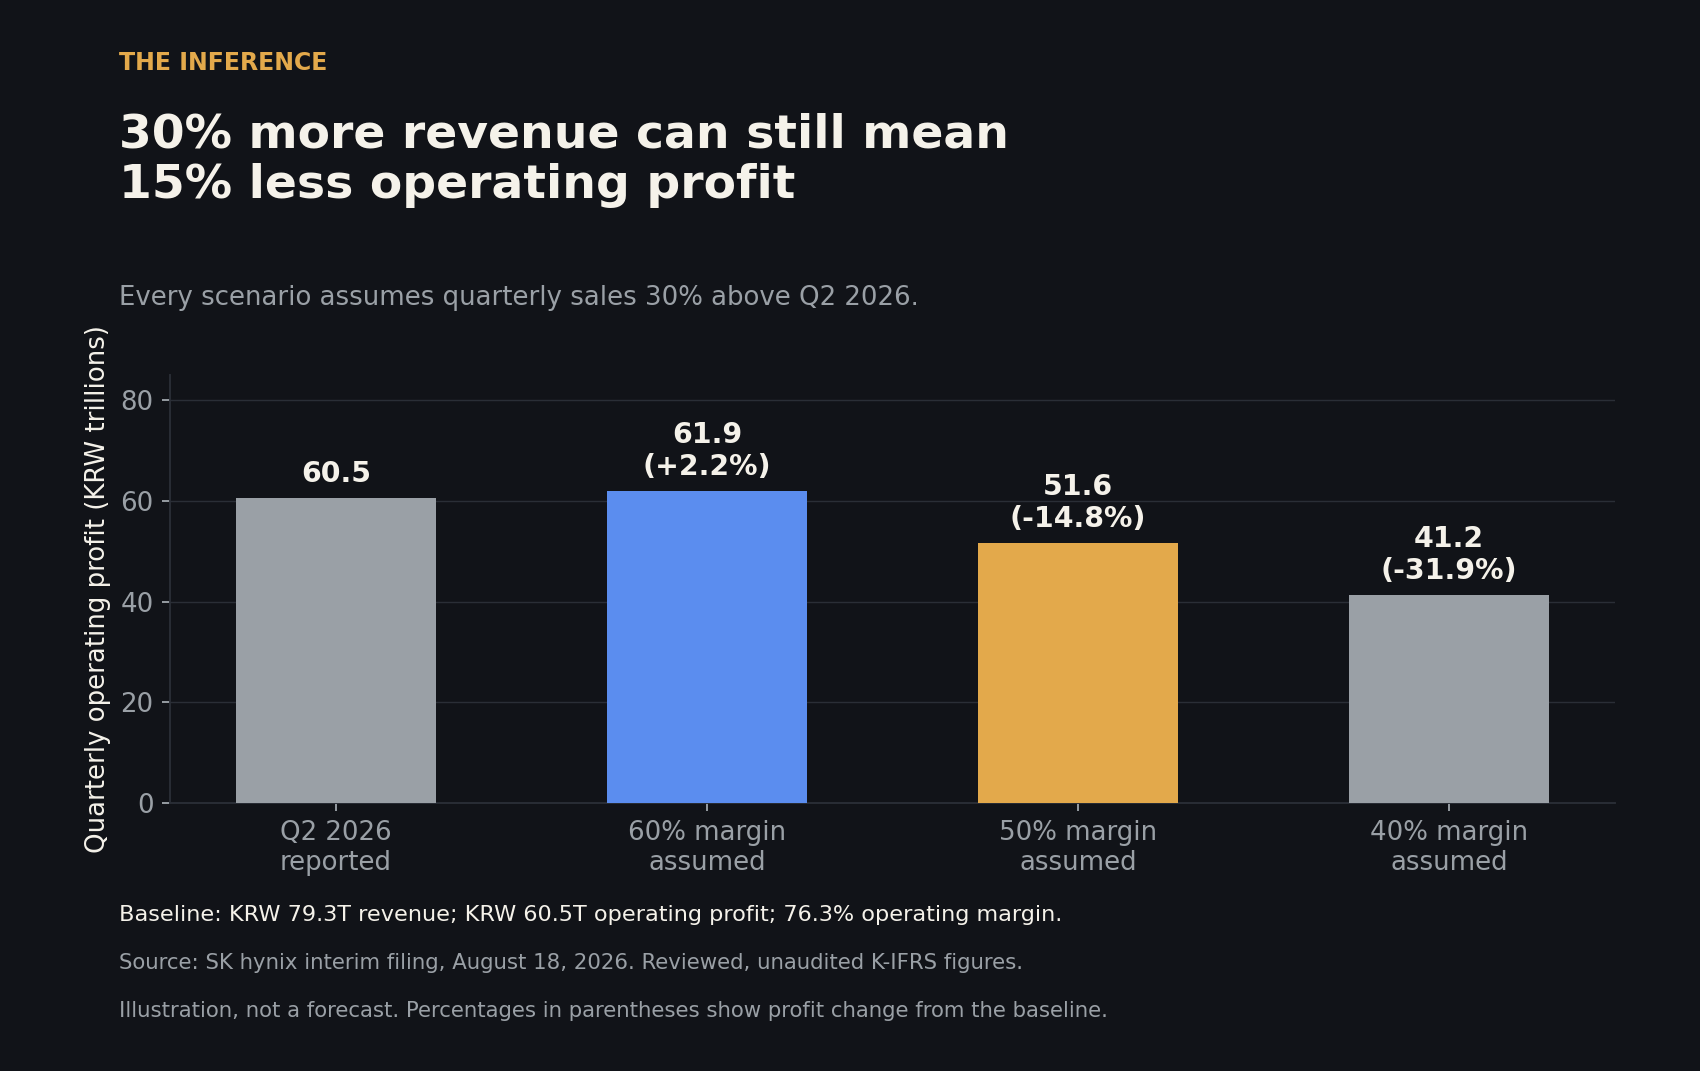
SK하이닉스의 2분기 매출은 79조3000억원, 영업이익은 60조5000억원으로 영업이익률은 약 76%였다. 다만 발표된 순이익 93조9000억원은 별도로 따져 봐야 한다. 분기보고서에는 이번 분기에 금융상품 평가이익 53조2000억원과 배당수익 10조원이 기록돼 있다.14 이런 금액은 메모리를 판매해서 나오는 경상 이익의 증거가 아니다. 재무제표는 독립 회계법인의 검토를 거쳤지만 아직 감사받지 않은 상태다.
영업이익조차 사이클 조정이 필요하다. 분기 매출이 언젠가 2분기 수준보다 30% 늘어나고 영업이익률은 50%로 안착한다고 가정해 보자. 이 경우 영업이익은 약 51조6000억원으로 출발점보다 약 15% 낮아진다. 영업이익률이 60%여야 비로소 현재보다 약 2% 높아지는 데 그친다. 이는 어디까지나 예시를 위한 가정일 뿐 특정 분기에 대한 전망이 아니다.
메모리 기업의 해자는 공급이 따라잡힌 뒤에도 남는 이익이다.
이런 계산이 SKHY가 고평이라고 결론 내리는 것은 아니다. 다만 밸류에이션이 무엇을 견뎌내야 하는지를 보여줄 뿐이다. 이례적으로 높은 이익에 낮은 멀티플(배수)이 붙어 있으면 주가가 움직이지 않아도 평범한 멀티플로 돌아갈 수 있다. 믿을 만한 투자 논리에는 목표주가보다 먼저 지속 가능한 이익이라는 분모가 필요하다.
현금 창출력도 상당하다. 분기보고서 기준으로 계산하면 상반기 영업활동현금흐름에서 물적 설비와 무형자산을 현금으로 취득하는 데 쓴 금액을 빼면 72조7000억원이다. 기타 투자 및 재무활동 현금흐름은 반영하기 전 수치다. 영업활동현금흐름에는 수취한 배당금 14조원이 포함돼 있다.14 팹과 자사주 매입을 뒷받침할 돈이 얼마나 반복적으로 들어올 수 있는지를 판단하려면 현금의 출처를 따져야 한다.
가장 강력한 강세 논거는 계약에 있다
가장 무게 있는 반론은 고객이 투자 위험을 함께 흡수해 줄 수 있다는 것이다. SK하이닉스는 약 10곳의 고객과 장기 계약을 맺고 있다고 밝혔다. 7월 실적발표 컨퍼런스콜에서 회사는 가격 변동성에 대응하기 위한 가격결정 방식과 계약 이행을 뒷받침하는 예치금이 있다고 설명했으며, 조건은 고객마다 다르다고 했다.7,15 이는 수요가 사라질 수 있음에도 설비를 먼저 짓게 되는 위험에 대비한 현실적 안전장치다.
마이크론은 더 구체적인 사례를 제시한다. 마이크론의 전략적 계약에는 구속력 있는 물량 약정이 포함돼 있고, 주요 계약에는 대체로 가격 하한과 상한이 설정돼 있다.9 SK하이닉스에도 동일한 보호 장치가 있다고 가정할 수는 없다. 그렇지만 이는 고객의 안정적 공급에 대한 수요가 미래 메모리 이익을 더 탄탄하게 만들 수 있음을 보여준다.
설비 증설을 결정하는 것과 시장에 물량을 쏟아붓는 것은 별개의 문제다. 복잡한 공장은 완성까지 수년이 걸리고, 설비는 단계적으로 투입할 수 있으며, 공장이 올라가는 동안에도 수요는 계속 커질 수 있다. SK하이닉스가 기술 우위를 유지하고 고객사로부터 의미 있는 공급 약정을 확보한다면 지금의 이익은 더 오래 지속되는 사업의 재원이 될 수 있다. 이런 가능성은 단순한 호황-불황 반복 예측의 힘을 약화한다. 그렇다고 지금의 이익률이 영구해지는 것은 아니다.
현금이 어디로 흐르는지 주목하라
SK하이닉스는 8월 19일 40조원 규모 자사주 매입·소각 프로그램을 승인하고, 2025~2027년 누적 잉여현금흐름(FCF)의 절반 이상을 주주환원하겠다는 안을 제시했다.16 발표된 자사주 매입 물량은 기준가 기준으로 발행주식 수의 약 3.3%다. 남은 주식 한 주당 혜택은 매입 실행 방식과 매입 가격이 좌우한다.
다음 실적 발표에서는 추가 주주환원 내용이 분명해질 것이다. 경영진은 3분기 실적 발표 때 세부 내용을 공개하겠다고 예고했다. 이 같은 결정들은 실제 설비투자 집행 규모, 현금 창출력, 계약에 담긴 안전장치와 나란히 놓고 봐야 한다. 인디애나주 공장의 경제성이 입증되기까지는 수년이 걸린다. 자본 배분은 그보다 먼저 경영진의 안목을 보여주기 시작한다.
품귀가 안겨준 이익이 남은 주식 한 주에 얼마나 돌아가는지 주목해야 한다.
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.