SK Hynix тратит миллиарды, чтобы устранить собственное узкое место
Квак Но Чон строит в Индиане завод за $4 млрд, чтобы ослабить дефицит памяти, который помог сделать SK Hynix необычайно прибыльной. Арифметика этой прибыли изменится, как только в строй войдут мощности, которые должны этот дефицит устранить.
 Vincent Jiang · 6 min read
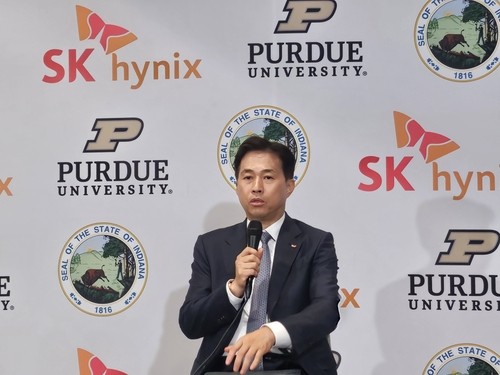
27 августа Квак Но Чон приехал в спортзал в штате Индиана — отметить начало строительства завода по упаковке чипов памяти. Его компания SK Hynix собирается вложить сюда более $4 млрд и начать массовое производство во втором полугодии 2029 года. Инвестиции призваны смягчить дефицит, который помог сделать этот бизнес необычайно прибыльным.1
В этом и состоит напряжение вокруг бумаг SKHY. Инженерное лидерство может быть долгосрочным. Но дефицитные цены сами привлекают инвестиции, которые в итоге этот дефицит разрушают. Акционерам нужно определить, какая часть сегодняшней прибыли приходится на первое, а какая — на второе.
SKHY — американские депозитарные акции SK Hynix, торгуемые на Nasdaq; торговля ими в США началась в июле.2 Каждая бумага соответствует одной десятой корейской обыкновенной акции, следует из действующей документации депозитарной программы Citi.3 Новый листинг делает компанию доступнее для инвесторов. Но он не меняет базовую экономику производства и не снимает валютного риска.
Клиент платит за то, чтобы процессор не простаивал
HBM (High Bandwidth Memory) — память с высокой пропускной способностью — размещается стопкой рядом с процессором для ИИ, чтобы данные поступали в него быстро. Её ценность в том, чтобы дорогое вычислительное оборудование не простаивало. От роста вычислительной мощности мало толку, если процессор ждёт нужную ему информацию.
В опубликованном Nvidia 21 июля описании Rubin фигурируют до 288 ГБ памяти HBM4 и пиковая пропускная способность памяти 22 ТБ/с в расчёте на один GPU.4 Это спецификации вендора, а не независимо измеренные результаты работы приложений. Коммерческий смысл в том, что веса моделей и сохранённый контекст должны перемещаться достаточно быстро, чтобы обеспечивать полезную отдачу. Память — часть способности машины зарабатывать.
Это даёт сильному поставщику переговорную силу. Клиенту нужны компоненты, прошедшие квалификацию, предсказуемые поставки и энергопотребление, вписывающееся в систему. Более дешёвый чип, задерживающий запуск ускорителя, может обернуться дорогой закупкой. Устойчивое преимущество SK Hynix — в стабильной поставке работоспособной подсистемы памяти в больших масштабах, а не просто во владении мощностями в условиях дефицита.
Бум шире, чем HBM
Свежие отраслевые данные усложняют привычную историю про память для ИИ. 7 сентября TrendForce оценила, что во втором квартале отраслевая выручка от DRAM выросла на 59,5% квартал к кварталу — прежде всего из-за резкого роста цен на обычную память. Отгрузки в битах росли лишь умеренно.5 Выручка увеличивалась куда быстрее физического объёма продаж.
Июньское исследование TrendForce объясняет одно необычное следствие. Цены на HBM, как правило, согласовываются на год вперёд, тогда как цены на обычную память пересматриваются быстрее. По оценке TrendForce, в первом квартале типовой продукт серверной памяти большой ёмкости обогнал HBM и по выручке, и по рентабельности в расчёте на пластину.6 Это модельная оценка экономики отрасли, а не раскрытая маржа SK Hynix по продуктам.
Передовой продукт, таким образом, может иметь большее стратегическое значение, но большую часть выгоды от нынешнего дефицита извлекает менее специализированный. Инвесторы, записывающие каждый дополнительный вон прибыли на счёт технологического рва HBM, рискуют принять временное ценовое преимущество за постоянное конкурентное отличие. Правильный вопрос: сколько прибыли останется, когда цены на обычную память перестанут расти так быстро.
Лидерство придётся завоёвывать заново
SK Hynix сообщила, что массовые отгрузки HBM4 начались во втором квартале.7 Коммерческие подтверждения есть и у конкурентов: в опубликованных 30 июля результатах Samsung Electronics говорится о расширении продаж HBM4,8 а Micron 24 июня заявила, что выручка от её поставок HBM4 уже превысила $1 млрд.9 Это отчёты самих компаний, однако они показывают: конкуренция вышла за пределы лабораторных образцов.
За отношения с клиентами тоже идёт борьба. В опубликованном в марше соглашении AMD за Samsung Electronics закрепляется роль основного поставщика HBM4 для ускорителя MI455X.10 Это меморандум о взаимопонимании: обязательные объёмы и эксклюзивность в нём не раскрыты. Тем не менее больший рынок ИИ не превращается автоматически в больший портфель заказов SK Hynix.
Вывод не в том, что SK Hynix утратила преимущество. Каждое поколение продукции — новая проверка на выход годных чипов, энергоэффективность и квалификацию у заказчиков. Лидерство заслуживает надбавки в оценке, когда оно раз за разом даёт лучшую экономику. Но сам по себе исторический отрыв не позволяет определить ни размер этой надбавки, ни срок её действия.
Сегодняшний дефицит финансирует завтрашнее предложение
Индиана иллюстрирует и возможность, и отсрочку. Пластины, изготовленные в Корее, будут проходить упаковку и тестирование на новом американском предприятии. Решение Вашингтона от декабря 2024 года предусматривает до $458 млн прямого финансирования по программе CHIPS; средства перечисляются поэтапно, по мере достижения контрольных показателей.11 Господдержка может улучшить экономику проекта, но не гарантирует прибыльный спрос клиентов к моменту открытия завода.1
Но более крупное обязательство — в самой Корее. 7 августа SK Hynix одобрила 35,2 трлн вон на Yongin Y2 и 19,1 трлн вон на Cheongju M17.12 Это многолетние проекты, а не расходы текущего года. По словам компании, оборудование будут монтировать поэтапно, с учетом спроса. Гибкость важна: мощность готового корпуса и коммерчески пригодный объем выпуска появляются не одновременно.
Data
| Value | |
|---|---|
| Фаб Yongin Y2 | ₩35.2T |
| Фаб Cheongju M17 | ₩19.1T |
| Байбэк акций | ₩40T |
Дополнительные объемы HBM тоже не снимают всех ограничений. Глава TSMC Вэй Чжэцзя в июле заявлял, что дефицит мощностей упаковки сдерживает рост клиентов.13 Поставщики памяти зависят от того, сумеет ли остальная производственная цепочка ускорителей превратить их продукцию во введенные в эксплуатацию системы. Рост памяти и рост доходов от ИИ действительно связаны — но в этой связи есть и другие заводы.
Нормализуйте прибыль, прежде чем называть акции дешевыми
Выручка SK Hynix за второй квартал составила 79,3 трлн вон, операционная прибыль — 60,5 трлн вон при рентабельности около 76%. Чистую прибыль в 93,9 трлн вон нужно рассматривать отдельно: в промежуточной отчетности за квартал отражены 53,2 трлн вон доходов от переоценки финансовых инструментов и 10,0 трлн вон дивидендного дохода.14 Эти суммы не свидетельствуют о повторяющейся прибыли от продажи памяти. Независимые аудиторы провели обзорную проверку отчетности, однако она остается неаудированной.
Поправка на цикл нужна даже операционной прибыли. Предположим, что квартальная выручка в итоге вырастет на 30% к уровню второго квартала, а операционная рентабельность установится на 50%. Тогда операционная прибыль составит около 51,6 трлн вон — примерно на 15% ниже исходной отметки. При рентабельности 60% она окажется лишь примерно на 2% выше. Это иллюстративные допущения, а не прогноз по конкретному кварталу.
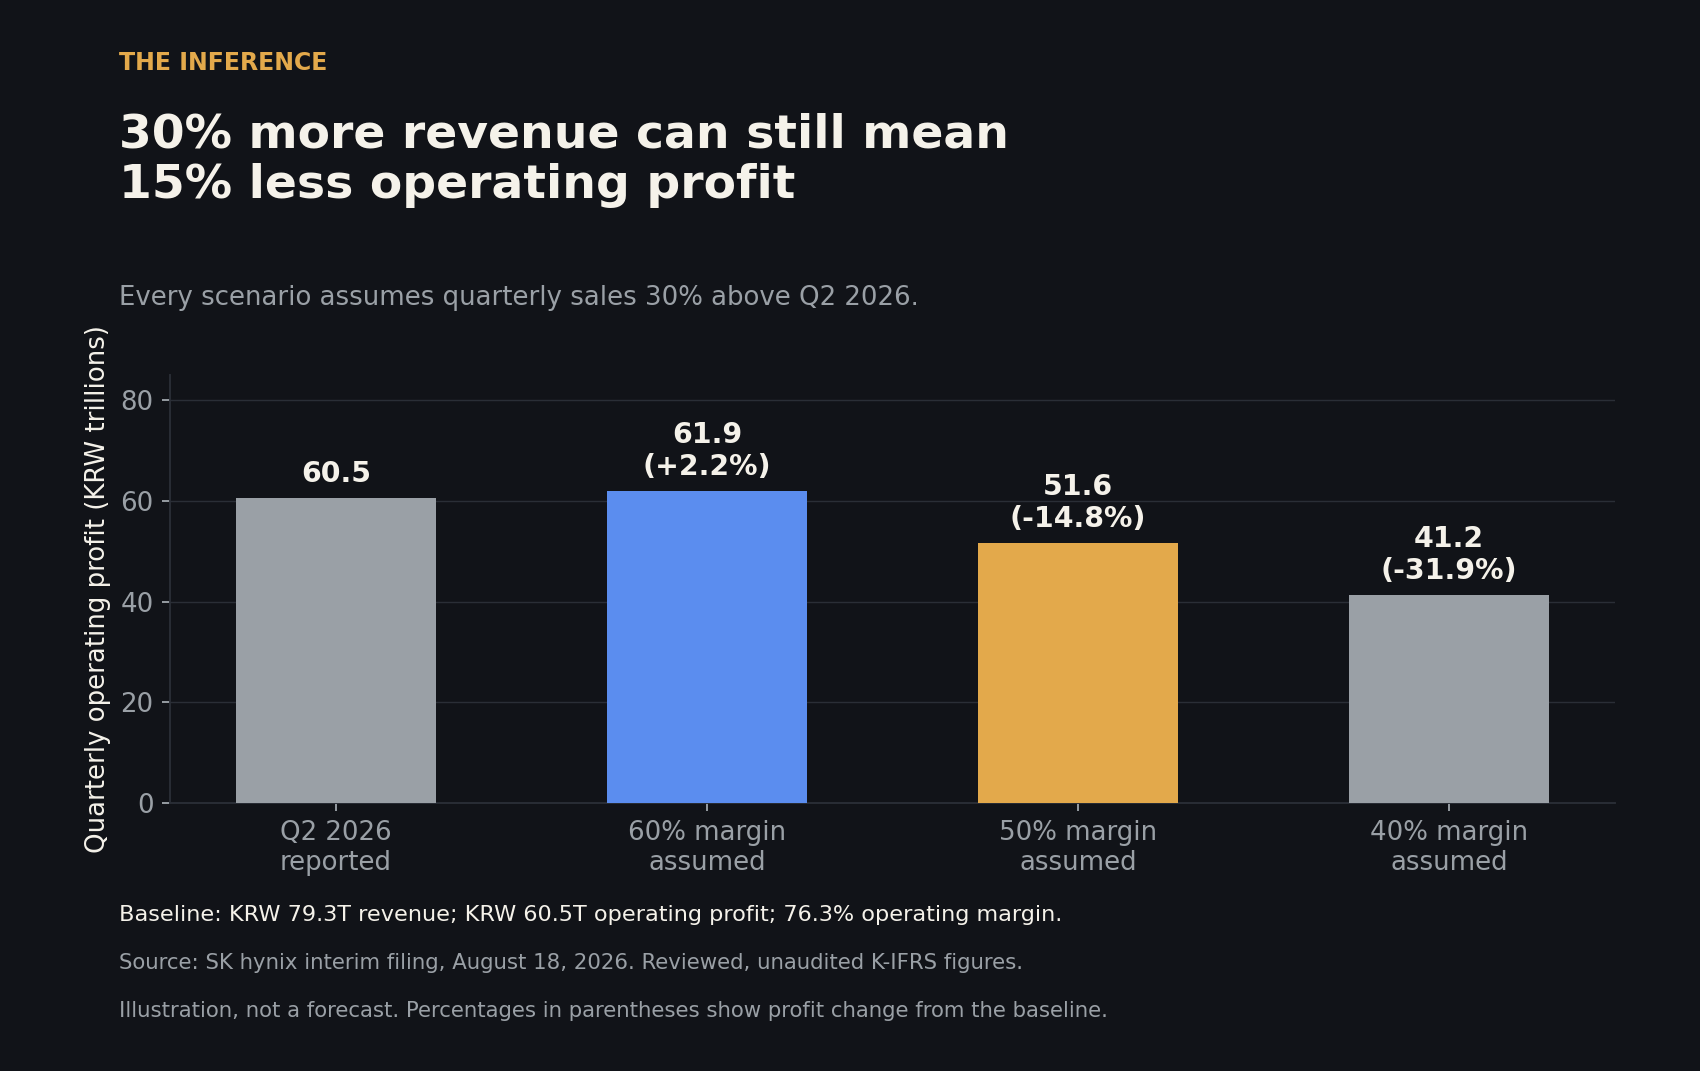
Ров производителя памяти — это прибыль, которую он способен сохранить, когда предложение догонит спрос.
Эта арифметика не доказывает, что акции SKHY переоценены. Она показывает, какое испытание должна выдержать оценка компании. Низкий мультипликатор к аномально высокой прибыли может превратиться в обычный, даже если цена акции не сдвинется с места. Убедительному инвестиционному тезису сначала нужна устойчивая прибыль в знаменателе, а уже потом — целевая цена.
Генерация денежных средств тоже внушительна. Операционный денежный поток за первое полугодие за вычетом денежных платежей за приобретение основных средств и нематериальных активов составил 72,7 трлн вон — по расчетам на основе отчетности, без учета прочих инвестиционных и финансовых потоков. В операционный денежный поток вошли 14,0 трлн вон полученных дивидендов.14 Источники этих средств важны при оценке того, какая часть потока сможет повторяться и финансировать фабы и байбэки.
Сильнейший аргумент «быков» — в контрактах
Серьезный контраргумент заключается в том, что инвестиционный риск могут помочь разделить заказчики. По словам SK Hynix, у компании долгосрочные соглашения примерно с десятью клиентами. На июльской телефонной конференции по итогам квартала компания описала механизмы ценообразования, призванные сглаживать волатильность, а также депозиты, обеспечивающие исполнение контрактов; условия различаются в зависимости от клиента.7,15 Это практическая защита от риска строить мощности под спрос, который исчезнет.
Micron дает более подробный пример: ее стратегические соглашения предусматривают твердые обязательства по объемам, а крупные контракты, как правило, имеют нижний и верхний пределы цены.9 Рассчитывать на идентичные механизмы защиты у SK Hynix нельзя. Но они показывают, как потребность заказчиков в надежных поставках способна сделать будущую прибыль от памяти более устойчивой.
Одобрить наращивание мощностей и наводнить рынок — не одно и то же. Сложные производства строятся годами, оборудование можно устанавливать поэтапно, а спрос может продолжать расти, пока строятся фабрики. Если SK Hynix сохранит технологическое преимущество и добьется серьезных обязательств от заказчиков, сегодняшняя прибыль сможет профинансировать более устойчивый бизнес. Такая возможность ослабляет упрощенный прогноз цикла «бум — спад», но не делает нынешнюю рентабельность постоянной.
Куда пойдут деньги дальше
19 августа SK Hynix одобрила программу выкупа и аннулирования акций на 40 трлн вон и предложила вернуть акционерам более половины совокупного свободного денежного потока за 2025–2027 годы.16 Заявленный байбэк соответствует примерно 3,3% выпущенных акций по справочной цене. Какую выгоду получит каждая из оставшихся акций, определят исполнение программы и цена выкупа.
Следующий отчет должен прояснить вопрос дополнительных выплат акционерам: менеджмент пообещал представить их подробности вместе с результатами третьего квартала. Эти решения стоит сопоставить с фактическими капитальными затратами, генерацией денежного потока и контрактными гарантиями. Заводу в Индиане понадобятся годы, чтобы доказать свою экономическую эффективность. А распределение капитала начинает показывать качество решений менеджмента раньше.
Следите, какая доля прибыли от дефицита достается каждой из оставшихся акций.
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.