SK海力士斥资数十亿美元,亲手打破自家瓶颈
郭鲁正正在印第安纳州建设一座耗资40亿美元的工厂,以缓解存储芯片短缺——正是这场短缺让SK海力士利润空前丰厚。可一旦这场它花钱要解决的短缺真的缓解,这份利润的账就得重算了。
 Vincent Jiang · 6 min read
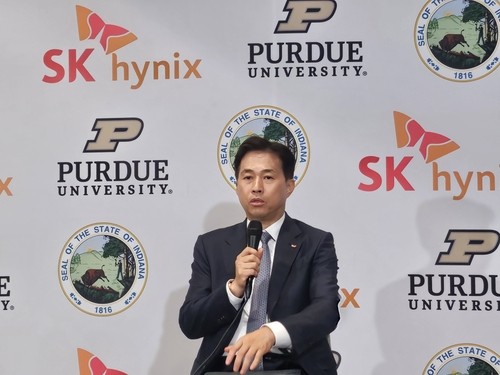
8月27日,郭鲁正来到印第安纳州一座体育馆,出席存储芯片封装工厂的动工仪式。他执掌的SK海力士计划在此投入超过40亿美元,于2029年下半年投入量产。公司此举,正是为了缓解那场令其利润反常丰厚的存储芯片短缺。1
SKHY这只股票的矛盾正在于此。工程上的领先可以延续;稀缺定价却会招来投资,而投资带来的供给终将终结稀缺本身。股东需要判断,今天的盈利里有多少属于前者,又有多少属于后者。
SKHY是SK海力士在纳斯达克挂牌的美国存托股份(ADS),今年7月开始在美交易。2 花旗现行的存托计划文件显示,每份ADS相当于十分之一股韩国普通股。3 挂牌让投资者更容易参与这家公司,却既不改变制造业务底层的经济性,也消除不了汇率敞口。
客户买单,为的是让处理器持续运转
高带宽内存(HBM)把内存堆叠在AI处理器旁边,让数据能快速抵达。它的价值在于让昂贵的计算设备保持产出。处理器若总要等待所需信息,再强的运算能力也无济于事。
英伟达7月21日公布的Rubin规格显示,每颗GPU最高搭载288GB HBM4,峰值内存带宽22TB/s。4 这些是厂商规格,并非独立实测的应用结果。商业上的关键在于:模型权重和已存储的上下文必须以足够快的速度流转,才能维持有效产出。内存本身就是这台机器赚钱能力的一部分。
这让有实力的供应商握有议价权。客户需要通过认证的产品、可预期的交付,以及与整机匹配的功耗。一颗更便宜却拖慢加速器上市的芯片,可能反而是一笔昂贵的采购决策。SK海力士守得住的优势,在于能持续大规模交付完整可用的内存子系统,而不只是在短缺期坐拥产能。
这轮景气蔓延到了HBM之外
最新的行业数据让这个耳熟能详的AI内存叙事变得复杂。9月7日,集邦咨询估算,二季度DRAM行业收入环比增长59.5%,主要缘于传统存储芯片价格大幅上涨;位元出货量仅温和增长。5 收入的增速,远快于实际售出的物理数量。
该机构6月的研究解释了由此带来的不寻常后果:HBM价格大多按年度谈判确定,传统存储芯片的调价则快得多。集邦咨询估算,一季度,一款主流大容量服务器内存产品在收入和每片晶圆盈利能力上双双反超HBM。6 这属于基于模型的行业经济测算,并非SK海力士披露的产品利润率。
因此,先进产品的战略意义可以更强,而从眼前的短缺中分得更多好处的,反而是专业化程度较低的产品。把新增的每一韩元利润都归因于HBM技术护城河的投资者,在估值时可能把暂时性的定价红利误当作永久性的差异化优势。真正该问的是:当传统存储芯片价格不再涨得这么快时,利润还能剩下多少。
领先地位必须重新赢取
SK海力士披露,HBM4已于二季度开始量产出货。7 竞争对手同样握有商业层面的证据:三星电子7月30日发布的业绩提到HBM4销售正在扩大,8 美光则在6月24日表示,HBM4出货收入已超过10亿美元。9 这些都是公司自己的披露,但足以说明,这场竞争已经越过了实验室样品的阶段。
客户关系同样是争夺的焦点。AMD 3月公布的协议,将三星电子列为MI455X加速器的主要HBM4供应商。10 该协议为谅解备忘录,未披露具约束力的供货量,也没有排他条款。尽管如此,AI市场变大,并不自动等于SK海力士的在手订单随之变多。
这并不意味着SK海力士已经失去优势。每一代产品,都是对良率、能效和客户认证的又一次考验。领先地位若能一次次带来更优的经济效益,理应享受溢价。仅凭历史领先,无法确定这份溢价有多大、又能持续多久。
今天的短缺,正在为明天的供给买单
印第安纳州的项目同时体现了机遇与时滞。在韩国制造的晶圆,将运抵这座美国新厂,完成封装与测试。华盛顿方面2024年12月的拨款方案提供最高4.58亿美元的《芯片法案》直接资金,按里程碑分批拨付。11 政府支持可以改善项目的经济性,却无法保证工厂投产时存在有利可图的客户需求。1
更大的资本承诺在韩国本土。8月7日,SK海力士批准向龙仁Y2工厂投入35.2万亿韩元,向清州M17工厂投入19.1万亿韩元。12 两项均为多年期项目,并不等于今年的开支。公司表示,将根据需求分阶段安装设备。这种灵活性很重要,因为厂房的产能与商业上可用的产出,到位时间并不相同。
Data
| Value | |
|---|---|
| 龙仁Y2工厂 | ₩35.2T |
| 清州M17工厂 | ₩19.1T |
| 股份回购 | ₩40T |
而HBM增产,也解决不了所有瓶颈。台积电CEO魏哲家7月表示,封装产能吃紧正在限制客户的增长。13 存储芯片供应商的产出,最终要靠加速器供应链的其余环节,才能转化为部署到位的系统。存储芯片越多、AI收入越高,两者确实相关,但这条链条中间还隔着其他工厂。
先给盈利“挤水分”,再谈股价便宜与否
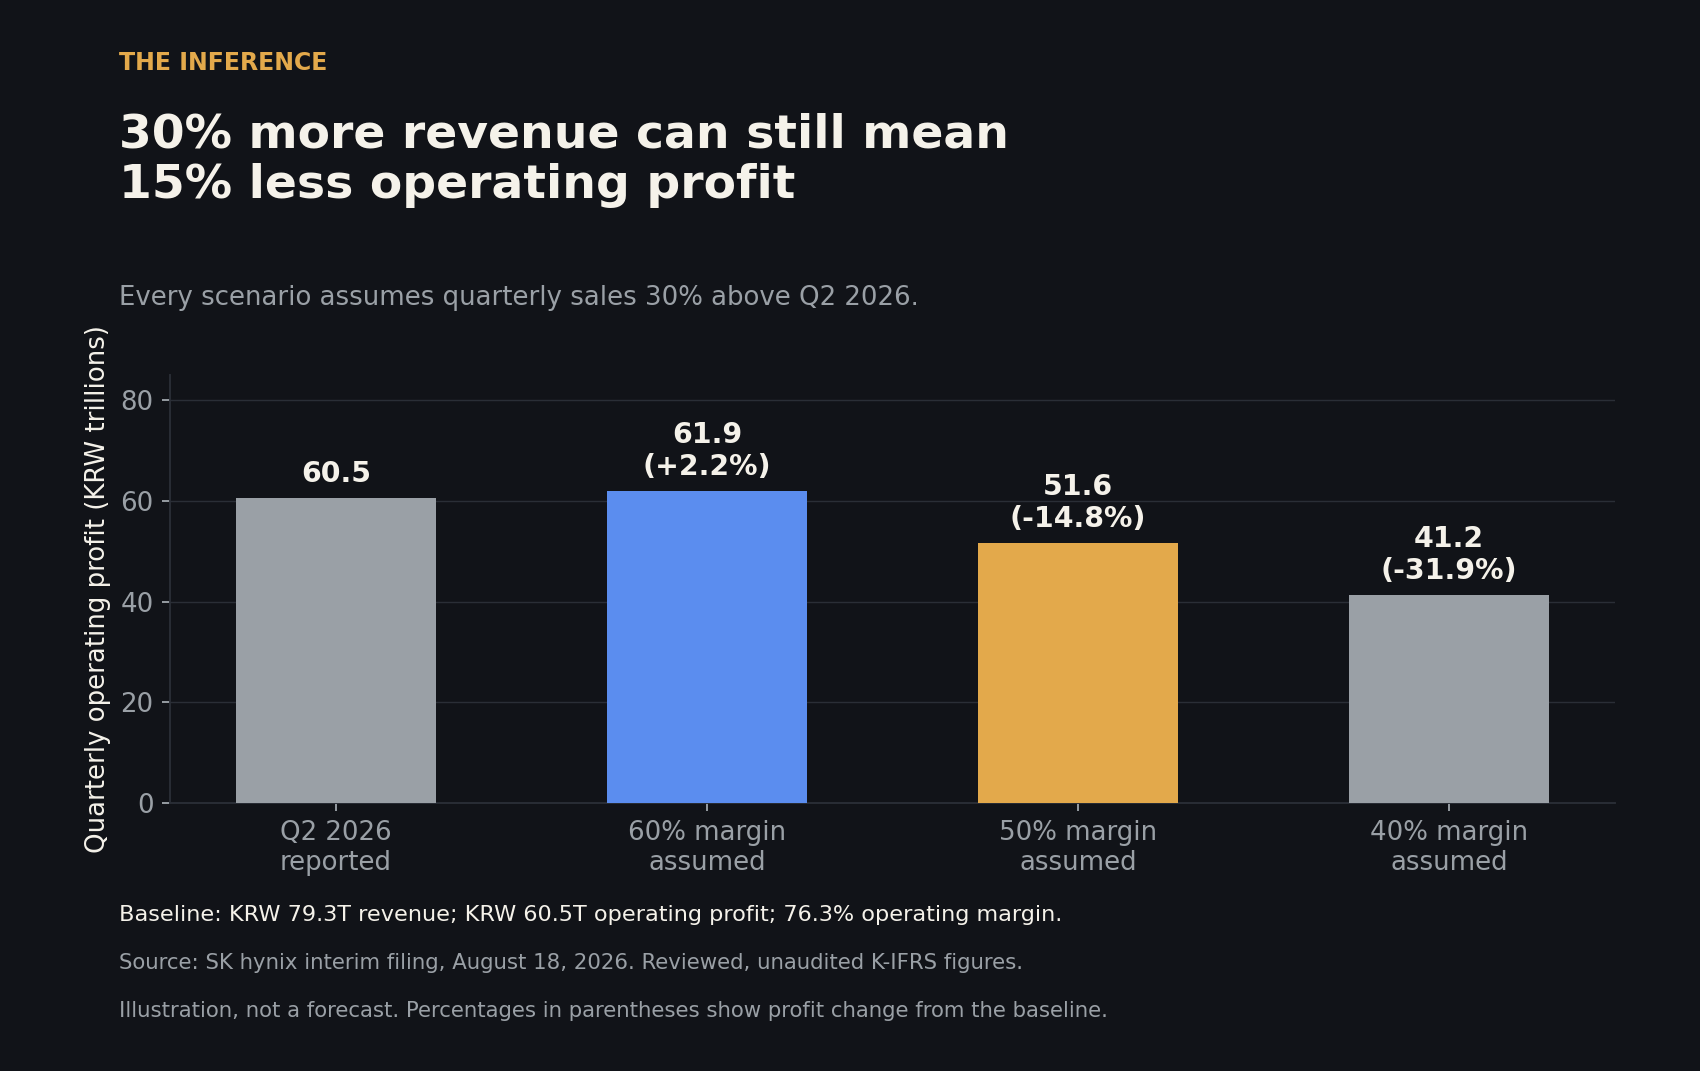
SK海力士第二季度营收79.3万亿韩元,营业利润60.5万亿韩元,营业利润率约76%。报告净利润93.9万亿韩元,则需要单独看待:中期报告显示,当季计入金融工具估值收益53.2万亿韩元、股息收入10.0万亿韩元。14 这两项金额无法证明出售存储芯片能带来经常性利润。相关报表已经过独立会计师审阅,但尚未审计。
即便是营业利润,也需要做周期调整。假设季度营收最终较第二季度水平增长30%,营业利润率稳定在50%,营业利润约为51.6万亿韩元,较起点低约15%;若营业利润率为60%,也只比起点高出约2%。这些都只是示意性假设,并非对某个具体季度的预测。
存储芯片公司的护城河,是供给追上需求之后还能留下的利润。
这番测算并不能证明SKHY被高估,它说明的是,估值必须经得起怎样的检验。异常盈利对应的低估值倍数,即使股价不动,也可能变成普通倍数。站得住脚的投资逻辑,先要有可持续的盈利作分母,再谈目标价。
现金创造能力同样可观。据中期报告计算,上半年经营活动现金流扣除购置固定资产及无形资产的现金支出后为72.7万亿韩元,此时尚未计入其他投资及融资现金流;经营活动现金流中包含14.0万亿韩元收到的股息。14 在判断有多少现金能够持续用于建厂和回购时,来源构成至关重要。
最有力的看多理由,藏在合约里
最有分量的反方论点是,客户可能帮助分担投资风险。SK海力士表示,公司已与约十家客户达成长期协议。7月的业绩电话会介绍,定价机制旨在应对价格波动,并辅以支持合同履行的定金,具体条款因客户而异。7,15 这些安排是切实的保护,防范的正是为终将消失的需求而扩产的风险。
美光给出了更详细的例子:战略协议包含具有约束力的数量承诺,主要合同通常设有价格下限与上限。9 不能据此假设SK海力士享有同样的保护,但这确实说明,客户对可靠供应的需求,有可能让未来的存储芯片盈利更具韧性。
批准扩产与真正让市场供过于求,是两回事。复杂工厂的建设需要数年,设备可以分阶段安装,工厂尚在建设时,需求也可能持续增长。如果SK海力士守住技术优势,并拿到有实质意义的客户承诺,今天的利润便可为更持久的业务提供资金。这一可能性会削弱简单的盛衰周期预测,却不能让今天的利润率永久维持。
接下来盯住现金流向
8月19日,SK海力士批准了40万亿韩元的股份回购注销计划,并提出将2025年至2027年累计自由现金流的一半以上返还给股东。16 按参考价格计算,此次公布的回购规模约占已发行股份的3.3%。执行情况与回购价格,将决定注销后留存下来的每一股能获得多少好处。
下一份财报应会说明追加股东回报的安排,管理层已表示将在第三季度业绩发布时详细披露。应把这些决定与实际资本支出、现金创造和合同保护放在一起对照。印第安纳州工厂的经济性需要多年才能验证,资本配置却能更早显出管理层的判断力。
且看这一轮短缺带来的利润,有多少能落到留存下来的每一股上。
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.