Snowflakes Finanzvorstand hält eine Prognose für CoCo für „ziemlich leichtsinnig“ – Anleger zahlen trotzdem 7,42 Prozent mehr
Die Wall Street hat ihre Umsatzschätzungen für Snowflakes KI-Agenten erhöht, während Finanzvorstand Brian Robins sagt, CoCo in die Guidance aufzunehmen sei „ziemlich leichtsinnig“. Einer irrt sich – und das Dezember-Quartal wird zeigen, wer.
 Vincent Jiang · 2 min read
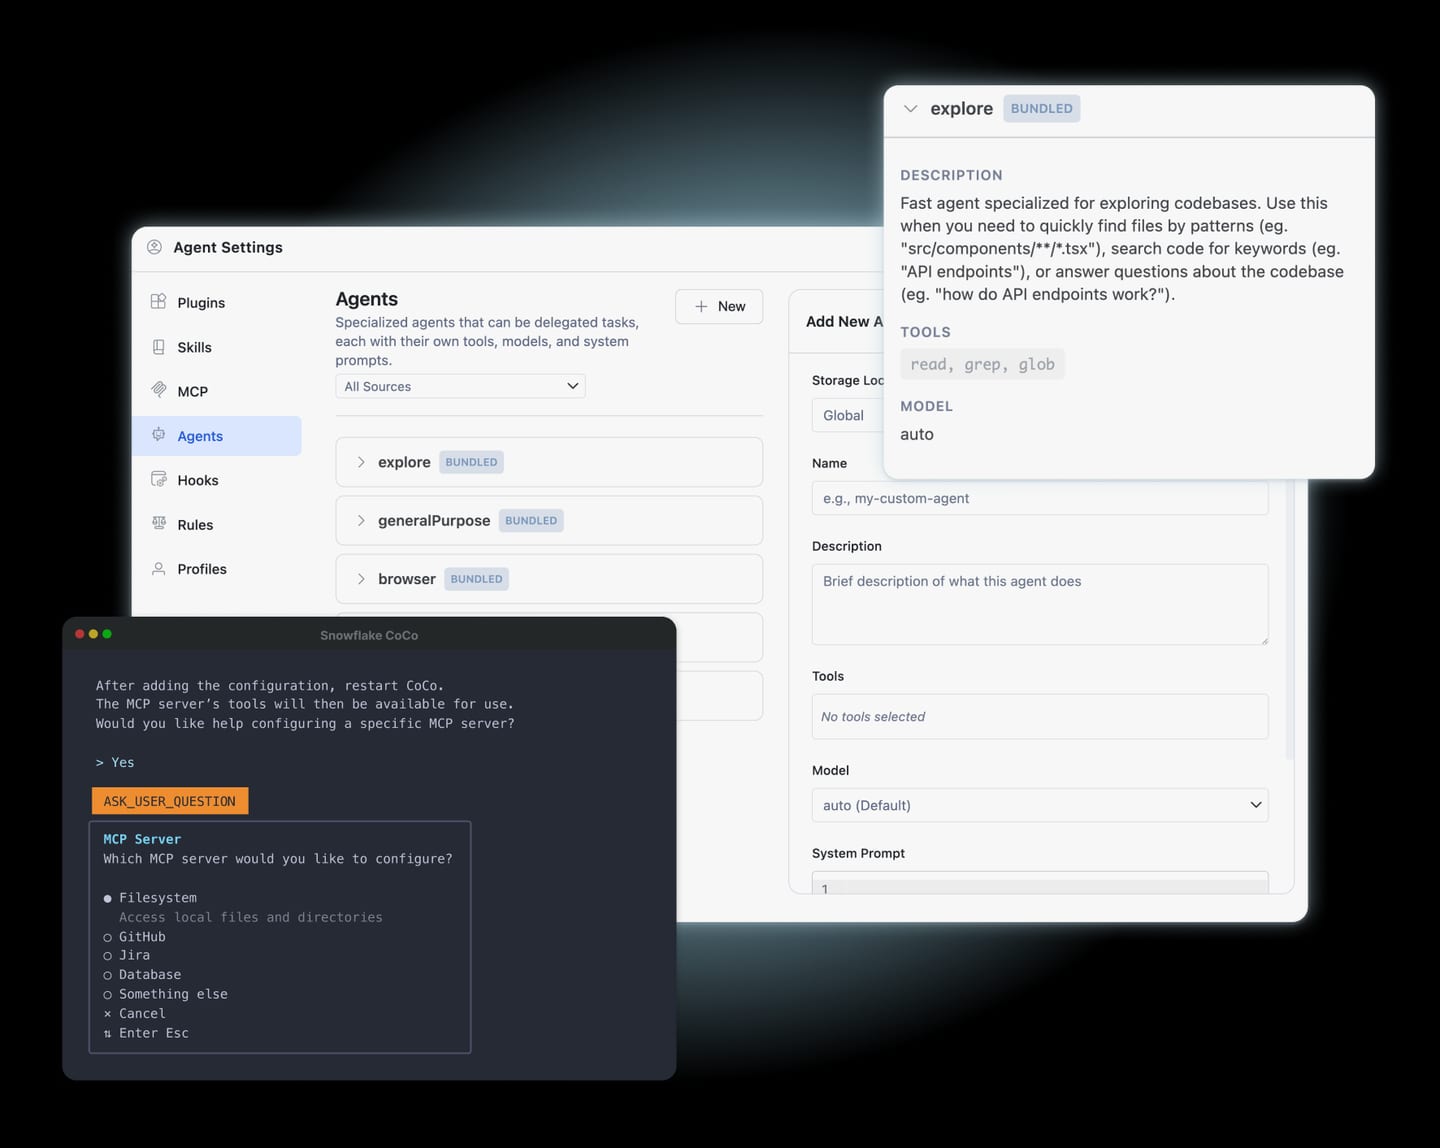
Snowflake+7.51% — Snowflake, up 7.51 percent today-Anleger haben am 9. Oktober einen Aufschlag von 7,42 Prozent bezahlt – für ein Produkt, das der eigene Finanzvorstand nicht in eine Prognose aufnehmen will. Die Aktie schloss bei 368,89 Dollar, nachdem das Unternehmen Agentic Marketplace Discovery in der öffentlichen Vorschau veröffentlicht hatte. Das Tool ermöglicht Kunden, Snowflakes KI-Agenten CoCo abzufragen, um Einträge im Marketplace zu finden und zu vergleichen 13. CoCo steht im Zentrum der Bullen-These. Zum Stand des Juli-Quartals hat der Agent rund 9.100 Konten – im Quartal kamen mehr als 2.000 dazu 1.
Die Bullen erhöhen ihre Schätzungen. Der Finanzvorstand seine Warnung.
Nach jedem der beiden letzten Quartalszahlen haben die Analysten ihre Umsatzschätzungen angehoben: Der Konsens für das Geschäftsjahr 2027 liegt seit dem 31. März um rund 7 Prozent höher, der für 2028 um rund 10 Prozent 1. Von diesem Aufwärtssog in der Guidance will Robins nichts wissen. Auf der „Growth Frontiers“-Konferenz von Piper Sandler am 15. September hielt er es für „ziemlich … leichtsinnig“, eine Prognose für CoCo in die Guidance aufzunehmen. Snowflake trage den Agenten deshalb nur mit einem Abschlag ein, sagte er: „Wir haben Daten aus zwei Quartalen. Der Zahl kommen wir damit schon näher“ 1. Zu Snowflakes zehn wichtigsten CoCo-Skills gehört sogar ein Kostenoptimierer, der die Rechnungen der Kunden drückt 1.
Was am Ende wirklich in der Kasse landet
Der freie Cashflow von 83,80 Millionen Dollar im Juli-Quartal verfehlte die Schätzung von 107,27 Millionen Dollar um 21,87 Prozent – der dritte Fehlschlag in fünf Quartalen, bei einem Verlust von 0,55 Dollar je Aktie nach GAAP 1. Einreichungen bei der US-Börsenaufsicht SEC zeigen, dass der Umsatz im Juli-Quartal auf ein Wachstum von 35,1 Prozent anzog, während der freie Cashflow mit 84 Millionen Dollar einem Umsatz von 1,55 Milliarden Dollar gegenüberstand 4. Diese Lücke müssen ein bereinigtes Kurs-Gewinn-Verhältnis von 146 auf die kommenden zwölf Monate (NTM) und ein EV-Umsatz-Multiple von 18 auf NTM-Basis am Ende decken 1. Die im September platzierten nullprozentigen Wandelanleihen über 3,75 Milliarden Dollar erhöhen zudem das Verwässerungsrisiko 1.
Der Umsatz wächst von Quartal zu Quartal, der freie Cashflow bleibt dünn
- Umsatz
- Freier Cashflow
Data
| Umsatz | Freier Cashflow | |
|---|---|---|
| Q3'24 | 0.94 | 0.08 |
| Q4'24 | 0.99 | 0.42 |
| Q1'25 | 1.04 | 0.18 |
| Q2'25 | 1.15 | 0.06 |
| Q3'25 | 1.21 | 0.11 |
| Q4'25 | 1.28 | 0.77 |
| Q1'26 | 1.39 | 0.23 |
| Q2'26 | 1.55 | 0.08 |
Migrationen dauerten zehn oder elf Monate – mit CoCo rund sechs
Der Kern ist real: Migrationen, die früher zehn oder elf Monate dauerten, sind mit CoCo-Agenten in rund sechs Monaten erledigt. Snowflake hat zudem eigene BI- und Analytics-Verträge gekündigt und setzt stattdessen auf CoCo-Dashboards 1. 36 Analysten stufen die Aktie mit „Kaufen“, 9 mit „Outperform“, 5 mit „Halten“, 1 mit „Untergewichten“ und 1 mit „Verkaufen“ ein 1. Das stärkste Argument der Bären ist verhaltensökonomischer Natur: Der Finanzvorstand weiß mehr über die Auftragsbücher als die Käufer der Aktie – und ausgerechnet er macht die Abschläge.
45 von 52 Analysten vergeben „Kaufen“ oder besser
- Kaufen3669.3%
- Outperform917.3%
- Halten59.6%
- Untergewichten11.9%
- Verkaufen11.9%
Data
| Slice | Value | Share |
|---|---|---|
| Kaufen | 36 | 69.3% |
| Outperform | 9 | 17.3% |
| Halten | 5 | 9.6% |
| Untergewichten | 1 | 1.9% |
| Verkaufen | 1 | 1.9% |
Der 2. Dezember wird zeigen, wer falsch lag
Die Ergebnisse für das Oktober-Quartal werden um den 2. Dezember erwartet; die Analysten gehen in ihren Modellen von einem Umsatzwachstum von rund 36 Prozent aus 1. Legt CoCo erneut mehr als 2.000 Konten zu und übertrifft das Wachstum diese Marke, war der Abschlag zu groß. Fällt der Zuwachs geringer aus, hatte das Management recht – und das 146-Fache hat keine Deckung mehr. Es zählen die Konten, nicht die Vorschau.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.