El director financiero de Snowflake tilda de «algo temerario» incluir a CoCo en sus previsiones; los inversores pagaron un 7,42% más pese a todo
Wall Street ha elevado sus estimaciones de ingresos de Snowflake por su agente de IA, mientras el director financiero, Brian Robins, sostiene que incorporar a CoCo a la guía sería «algo temerario». Alguien se equivoca, y el trimestre de diciembre dirá quién.
 Vincent Jiang · 2 min read
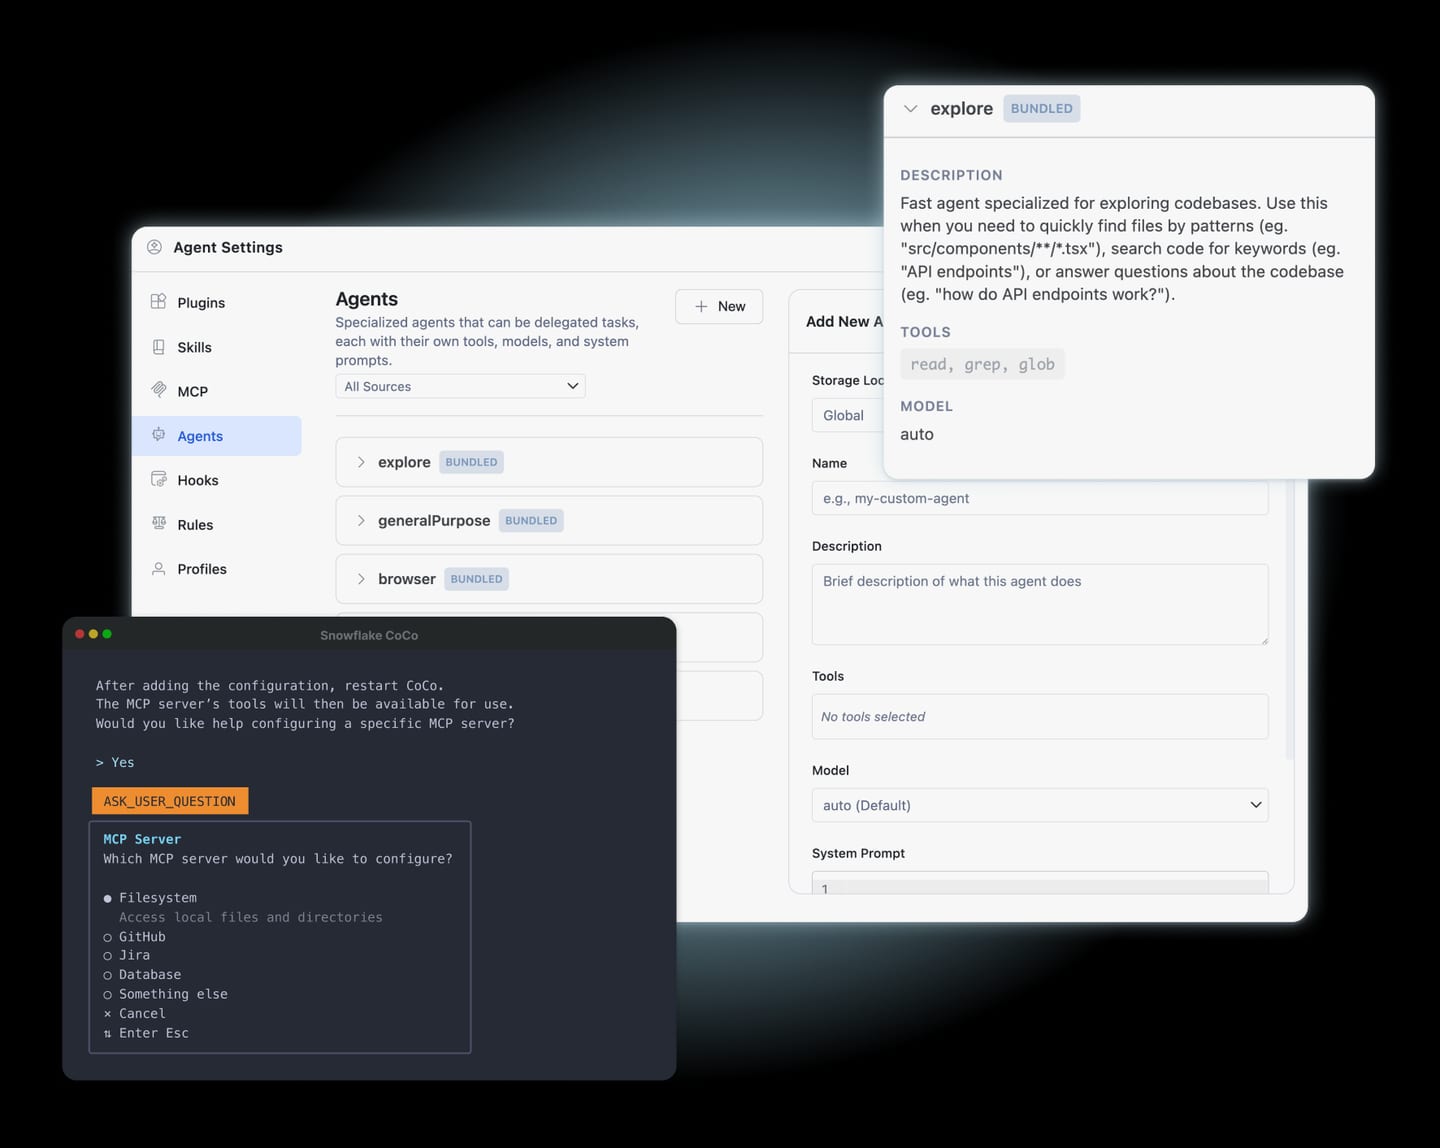
Los inversores de Snowflake+7.51% — Snowflake, up 7.51 percent today pagaron un 7,42% más el 9 de octubre por un producto que su propio director financiero no piensa incluir en sus previsiones. La acción cerró en 368,89 dólares después de que la empresa lanzara Agentic Marketplace Discovery en vista previa pública, una herramienta con la que los clientes pueden consultar al agente de IA de Snowflake, CoCo, para localizar y comparar listados del Marketplace 13. CoCo está en el centro de la tesis alcista. Sumaba unas 9.100 cuentas a cierre del trimestre de julio, con un aumento de más de 2.000 en el trimestre 1.
Los alcistas subieron sus estimaciones. El director financiero izó una bandera roja
Los analistas han elevado sus estimaciones de ingresos tras cada uno de los dos últimos informes de resultados: el consenso para el ejercicio fiscal de 2027 ha subido en torno a un 7% desde el 31 de marzo, y el de 2028, cerca de un 10% 1. Robins no quiere que ese efecto acumulativo se cuele en la guía. En la conferencia Growth Frontiers de Piper Sandler, el 15 de septiembre, calificó de «algo... temerario» trasladar la previsión de CoCo a la guía y explicó que Snowflake aplica un recorte porque «tenemos dos trimestres de datos. Así que cada vez estamos más cerca de saber cuál es esa cifra» 1. Entre las 10 habilidades principales de CoCo hay incluso un optimizador de costes que reduce las facturas de los clientes 1.
Lo que de verdad entra en la caja
El flujo de caja libre del trimestre de julio, de 83,80 millones de dólares, quedó un 21,87% por debajo de los 107,27 millones estimados: la tercera decepción en cinco trimestres, con una pérdida de 0,55 dólares por acción según los principios contables generalmente aceptados (GAAP) 1. Los registros ante la SEC muestran unos ingresos que aceleraron hasta crecer un 35,1% en el trimestre de julio, mientras el flujo de caja libre fue de 84 millones frente a 1.550 millones de ingresos 4. Esa brecha es la que, tarde o temprano, tendrán que cubrir un PER normalizado de 146 veces los beneficios de los próximos doce meses (NTM) y un múltiplo EV/ingresos NTM de 18 veces 1. Los 3.750 millones en obligaciones convertibles al 0% emitidas en septiembre añaden riesgo de dilución 1.
Los ingresos crecen trimestre tras trimestre; el flujo de caja libre sigue fino
- Ingresos
- Flujo de caja libre
Data
| Ingresos | Flujo de caja libre | |
|---|---|---|
| T3'24 | 0.94 | 0.08 |
| T4'24 | 0.99 | 0.42 |
| T1'25 | 1.04 | 0.18 |
| T2'25 | 1.15 | 0.06 |
| T3'25 | 1.21 | 0.11 |
| T4'25 | 1.28 | 0.77 |
| T1'26 | 1.39 | 0.23 |
| T2'26 | 1.55 | 0.08 |
Las migraciones llevaban 10 u 11 meses. Con CoCo, unos 6
La base es real: las migraciones que antes tardaban 10 u 11 meses ahora se completan en unos 6 meses con los agentes de CoCo, y Snowflake ha cancelado sus propios contratos de BI y analítica en favor de cuadros de mando de CoCo 1. Entre los analistas, 36 recomiendan comprar, 9 sobreponderar (outperform), 5 mantener, 1 infraponderar (underperform) y 1 vender 1. El argumento más sólido de los bajistas es de índole conductual: el director financiero sabe más de los pedidos que los compradores, y es él quien aplica el recorte.
45 de los 52 analistas la sitúan en compra o superior
- Comprar3669.3%
- Sobreponderar917.3%
- Mantener59.6%
- Infraponderar11.9%
- Vender11.9%
Data
| Slice | Value | Share |
|---|---|---|
| Comprar | 36 | 69.3% |
| Sobreponderar | 9 | 17.3% |
| Mantener | 5 | 9.6% |
| Infraponderar | 1 | 1.9% |
| Vender | 1 | 1.9% |
El 2 de diciembre dirá quién se equivocó
Los resultados del trimestre de octubre se esperan hacia el 2 de diciembre, y los analistas proyectan un crecimiento de los ingresos de cerca del 36% 1. Si CoCo añade de nuevo más de 2.000 cuentas y el crecimiento supera esa línea, el recorte fue demasiado profundo. Una ganancia menor significará que la dirección tenía razón y que el múltiplo de 146 veces no tendrá dónde esconderse. Hay que contar las cuentas, no la vista previa.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.