Snowflake : le directeur financier juge « quelque peu imprudent » de prévoir CoCo ; les investisseurs ont quand même payé le titre 7,42 % plus cher
Wall Street a relevé ses estimations de chiffre d'affaires pour l'agent d'IA de Snowflake, alors que son directeur financier Brian Robins juge « quelque peu imprudent » d'intégrer CoCo au guidance. L'un des deux se trompe, et le trimestre de décembre dira lequel.
 Vincent Jiang · 2 min read
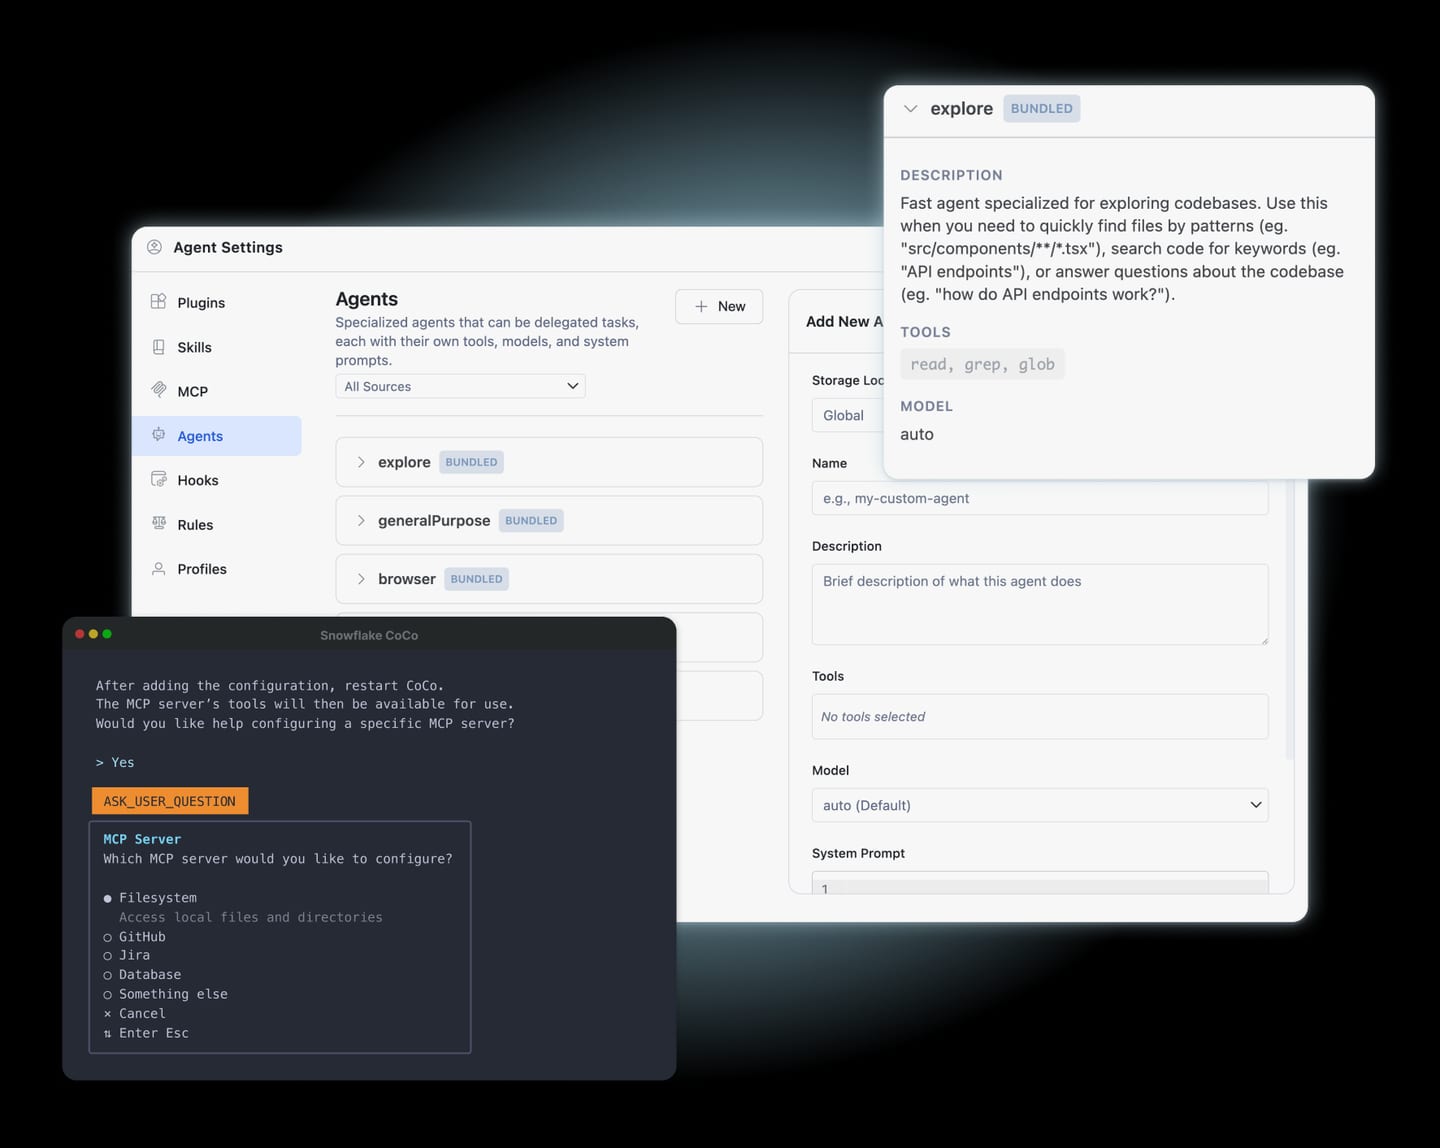
Les investisseurs de Snowflake+7.51% — Snowflake, up 7.51 percent today ont payé le titre 7,42 % plus cher le 9 octobre pour un produit que le propre directeur financier de l'entreprise refuse d'inscrire dans ses prévisions. L'action a clôturé à 368,89 dollars après que le groupe a lancé en avant-première publique Agentic Marketplace Discovery, un outil qui permet aux clients d'interroger CoCo, l'agent d'IA de Snowflake, pour rechercher et comparer les offres du Marketplace 13. CoCo est au cœur du scénario haussier. Il totalisait environ 9 100 comptes clients à la fin du trimestre clos en juillet, soit plus de 2 000 de plus sur le seul trimestre 1.
Les haussiers ont relevé leurs estimations. Le directeur financier, lui, a levé un signal d'alarme
Les analystes ont relevé leurs estimations de chiffre d'affaires après chacune des deux dernières publications : le consensus sur l'exercice 2027 gagne environ 7 % depuis le 31 mars, celui de l'exercice 2028 environ 10 % 1. Robins ne veut pas de ce cumul dans son guidance. À la conférence Growth Frontiers de Piper Sandler, le 15 septembre, il a qualifié de « quelque peu... imprudent » le fait d'extraire une prévision de CoCo pour l'intégrer au guidance, expliquant que Snowflake applique une décote car « nous avons deux trimestres de données. Nous cernons donc de mieux en mieux ce chiffre » 1. Le top 10 des compétences de CoCo compte même un optimisateur de coûts, qui réduit la facture des clients 1.
Ce qui finit vraiment en caisse
Le flux de trésorerie disponible du trimestre clos fin juillet s'est établi à 83,80 millions de dollars, contre 107,27 millions attendus — un manque à gagner de 21,87 %, troisième déception en cinq trimestres —, pour une perte de 0,55 dollar par action aux normes comptables américaines (GAAP) 1. Les documents déposés auprès de la SEC montrent un chiffre d'affaires qui accélère, à +35,1 % sur le trimestre, pendant que le flux de trésorerie disponible plafonne à 84 millions de dollars face à 1,55 milliard de chiffre d'affaires 4. C'est cet écart que devront tôt ou tard couvrir un PER de 146 fois les bénéfices normalisés des douze prochains mois (NTM) et une valeur d'entreprise à 18 fois le chiffre d'affaires NTM 1. L'émission, en septembre, de 3,75 milliards de dollars d'obligations convertibles à 0 % ajoute un risque de dilution 1.
Le chiffre d'affaires grimpe chaque trimestre, le flux de trésorerie disponible reste chiche
- Chiffre d'affaires
- Flux de trésorerie disponible
Data
| Chiffre d'affaires | Flux de trésorerie disponible | |
|---|---|---|
| T3'24 | 0.94 | 0.08 |
| T4'24 | 0.99 | 0.42 |
| T1'25 | 1.04 | 0.18 |
| T2'25 | 1.15 | 0.06 |
| T3'25 | 1.21 | 0.11 |
| T4'25 | 1.28 | 0.77 |
| T1'26 | 1.39 | 0.23 |
| T2'26 | 1.55 | 0.08 |
Dix ou onze mois pour une migration. Environ six avec CoCo
Le cœur du scénario haussier, lui, est bien réel : des migrations qui exigeaient dix ou onze mois s'exécutent désormais en environ six avec les agents CoCo, et Snowflake a résilié ses propres contrats de BI et d'analytique au profit de tableaux de bord CoCo 1. Chez les analystes, le titre récolte 36 « achat », 9 « surperformance », 5 « conserver », 1 « sous-performance » et 1 « vente » 1. L'argument le plus solide des baissiers est comportemental : sur le carnet de commandes, le directeur financier en sait plus que les acheteurs du titre — et c'est bien lui qui applique la décote.
45 analystes sur 52 notent Snowflake à l'achat ou mieux
- Achat3669.3%
- Surperformance917.3%
- Conserver59.6%
- Sous-performance11.9%
- Vente11.9%
Data
| Slice | Value | Share |
|---|---|---|
| Achat | 36 | 69.3% |
| Surperformance | 9 | 17.3% |
| Conserver | 5 | 9.6% |
| Sous-performance | 1 | 1.9% |
| Vente | 1 | 1.9% |
Le 2 décembre dira qui s'est trompé
Les résultats du trimestre clos fin octobre sont attendus autour du 2 décembre, avec une croissance du chiffre d'affaires d'environ 36 % dans les modèles des analystes 1. Si CoCo ajoute encore plus de 2 000 comptes clients et que la croissance franchit ce seuil, c'est que la décote était trop sévère. Un gain plus modeste, et la direction aura eu raison — et le multiple de 146 n'aura plus nulle part où se cacher. Comptez les comptes clients, pas l'avant-première publique.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.