スノーフレイクCFO、CoCoの予測は「いささか無謀」——それでも投資家は7.42%の上乗せを払った
ウォールストリートはスノーフレイクのAIエージェットを材料に収益見通しを引き上げる。一方、ブライアン・ロビンス最高財務責任者(CFO)は、CoCoを業績見通し(ガイダンス)に織り込むことは「いささか無謀」だとして拒む。どちらかが間違っている。答えを出すのは12月期決算だ。
 Vincent Jiang · 2 min read
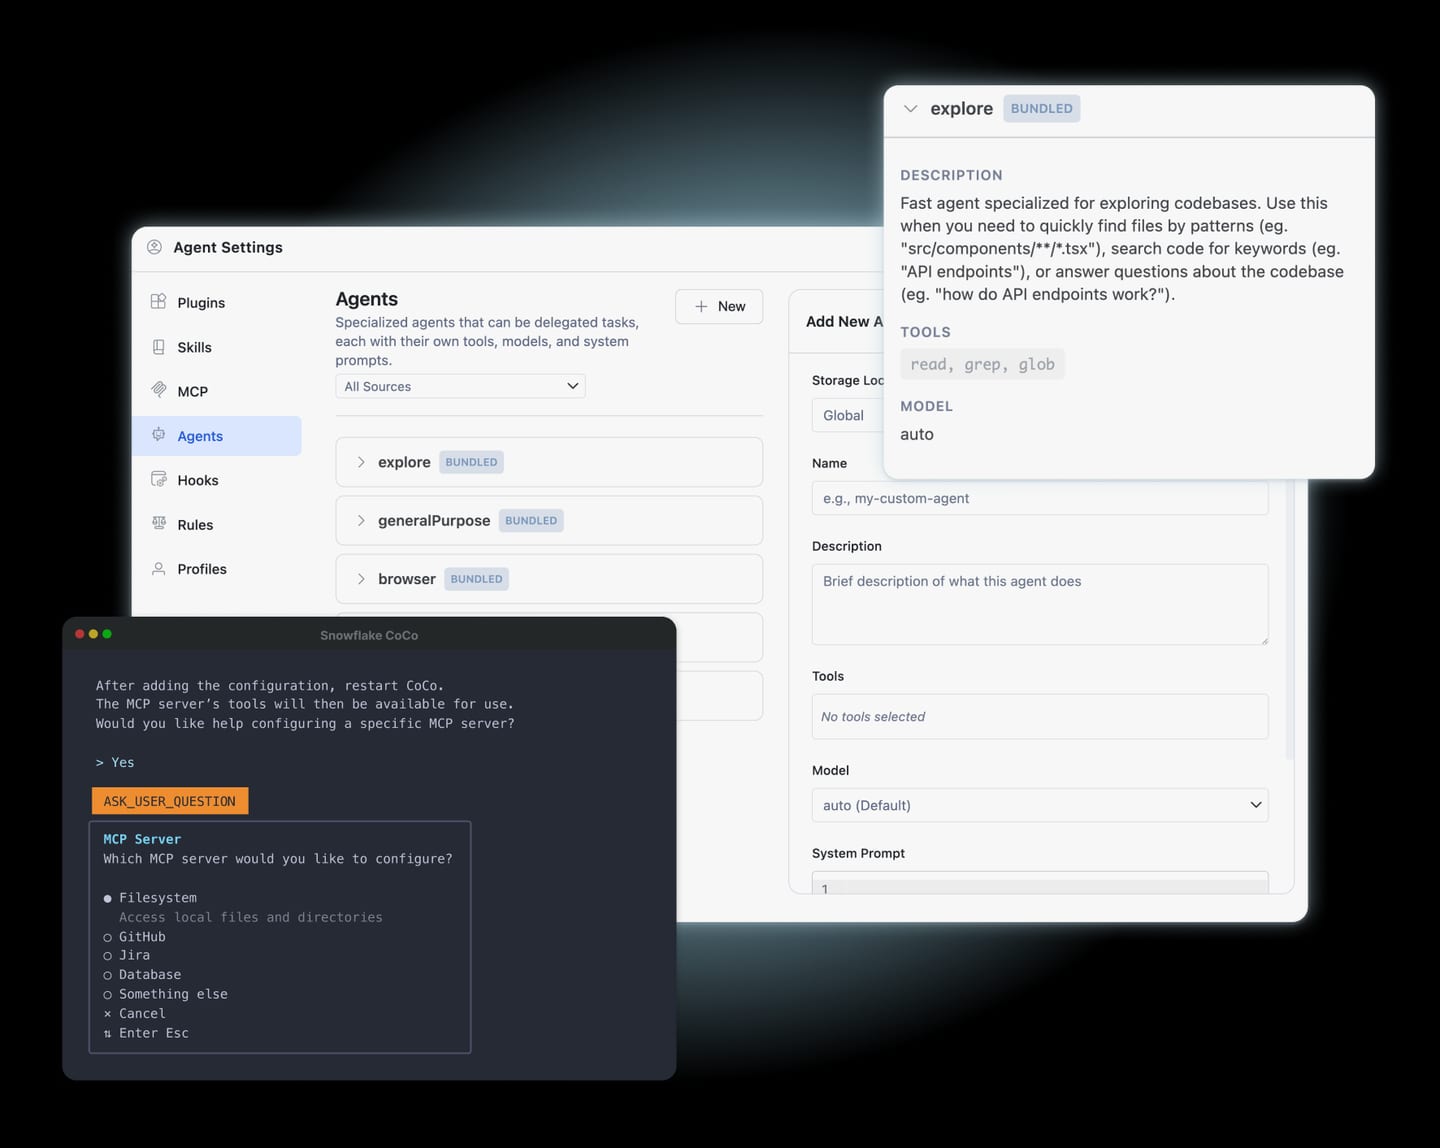
スノーフレイク+7.51% — スノーフレイク, up 7.51 percent todayの投資家は10月9日、同社の最高財務責任者(CFO)自らが業績予想に組み込まない製品に、7.42%分の上乗せを払った。同社が「Agentic Marketplace Discovery」をパブリックプレビューとして公開すると発表した受け、株価は368.89ドルで引けた。このツールを使えば、顧客はスノーフレイクのAIエージェント「CoCo」に問いかけ、マーケットプレイス掲載情報を検索・比較できる13。CoCoは強気シナリオの中核にある。7月期時点のアカウント数は約9,100で、この四半期に2,000件超増えた1。
強気筋は予想を引き上げ、CFOは警鐘
アナリストは直近2回の決算発表の後、それぞれ収益見通しを引き上げてきた。2027会計年度のコンセンサスは3月31日以降に約7%、2028会計年度は約10%上昇している1。だがロビンスCFOには、ガイダンスにその積み上がりを持ち込む気はない。9月15日に開かれたパイパー・サンドラーの「Growth Frontiers」カンファレンスで、ロビンス氏はCoCoの予測をガイダンスに織り込むことを「いささか…無謀」と評し、割り引きをかける理由を「データは2四半期分しかない。だからこそ、その数字の正体に近づきつつある」と説明した1。スノーフレイクのCoCoスキル上位10位には、顧客の請求額を減らすコスト最適化機能まで入っている1。
実際に口座に残る現金
7月期のフリーキャッシュフロー(FCF)は8,380万ドルと、市場予想の1億727万ドルを21.87%下回った。直近5四半期で3回目の下振れである。1株当たり損失は0.55ドル(GAAPベース)だった1。SEC提出資料によると、7月期は増収率が35.1%に加速した一方、FCFは15億5,000万ドルの収益に対して8,400万ドルにとどまった4。この格差を、今後12カ月(NTM)ベースの調整後PER146倍やNTM売上高ベースのEV倍率18倍という評価水準が、いずれ埋め合わせなければならない1。9月に発行した年利0%の転換社債37億5,000万ドルが、希薄化リスクを加える1。
収益は毎四半期積み上がり、FCFは薄いまま
- 収益
- FCF
Data
| 収益 | FCF | |
|---|---|---|
| 24年度Q3 | 0.94 | 0.08 |
| 24年度Q4 | 0.99 | 0.42 |
| 25年度Q1 | 1.04 | 0.18 |
| 25年度Q2 | 1.15 | 0.06 |
| 25年度Q3 | 1.21 | 0.11 |
| 25年度Q4 | 1.28 | 0.77 |
| 26年度Q1 | 1.39 | 0.23 |
| 26年度Q2 | 1.55 | 0.08 |
移行は従来10~11カ月、CoCoなら約6カ月に
強気シナリオの核は実在する。従来10~11カ月かかった移行が、CoCoのエージェントを使えば約6カ月で済むようになった。スノーフレイク自身も、自社のBI(ビジネスインテリジェンス)・分析ツールの契約を解約し、CoCoのダッシュボードに切り替えた1。アナリストの投資判断は「買い」36人、「やや買い」9人、「保有」5人、「やや売り」1人、「売り」1人1。一方、弱気派の最も強い論拠は行動面にある。受注(ブッキングス)の中身を、株を買う投資家よりもよく知っているのがCFOであり、割り引きをかけているのはそのCFO自身だという点である。
52人中45人が「買い」以上の評価
- 買い3669.3%
- やや買い917.3%
- 保有59.6%
- やや売り11.9%
- 売り11.9%
Data
| Slice | Value | Share |
|---|---|---|
| 買い | 36 | 69.3% |
| やや買い | 9 | 17.3% |
| 保有 | 5 | 9.6% |
| やや売り | 1 | 1.9% |
| 売り | 1 | 1.9% |
どちらが正しいか、答えは12月2日
10月期決算は12月2日ごろの発表予定で、アナリストは約36%の増収を想定している1。CoCoのアカウントがさらに2,000件以上増え、増収率がこのラインを上回れば、割り引きはかけすぎだったことになる。増加幅が小さければ、経営陣の判断が正しかったことを意味し、146倍という評価は逃げ場を失う。数えるべきはパブリックプレビューではなく、アカウント数だ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.