스노우플레이크 CFO "CoCo 전망 가이던스 반영은 '다소 무모'"…투자자들은 아랑곳하지 않고 7.42% 더 주고 샀다
월가는 스노우플레이크의 AI 에이전트를 근거로 매출 추정치를 끌어올렸다. 브라이언 로빈스 CFO는 CoCo를 가이던스에 반영하는 일이 "다소 무모하다"고 말한다. 둘 중 하나는 틀렸고, 그 판결은 12월 분기 실적이 내린다.
 Vincent Jiang · 2 min read
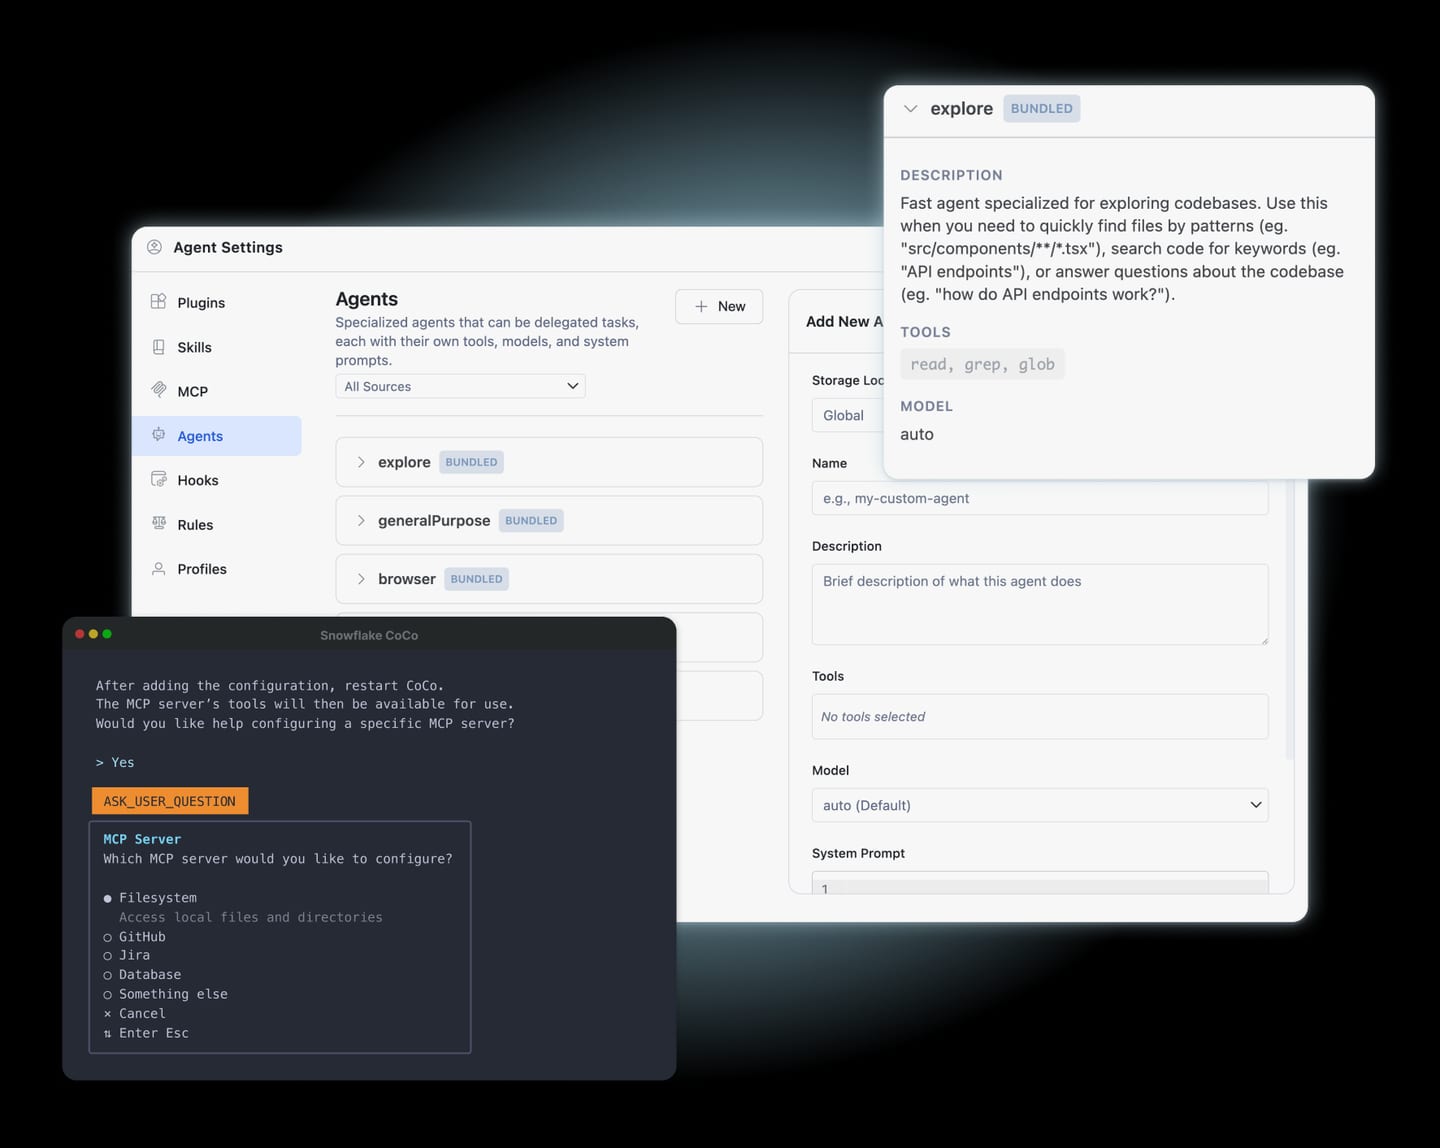
스노우플레이크+7.51% — 스노우플레이크, up 7.51 percent today 투자자들은 10월 9일, 자사 재무수장이 전망에 넣지 않겠다는 제품에 7.42%나 더 주고 샀다. 회사가 이날 에이전틱 마켓플레이스 디스커버리(Agentic Marketplace Discovery)를 퍼블릭 프리뷰(공개 시험판)로 공개하면서 주가는 368.89달러로 마감됐다. 고객이 AI 에이전트 CoCo에 질의해 마켓플레이스 등록 제품을 찾고 비교할 수 있게 하는 도구다 13. CoCo는 강세 시나리오의 한복판에 서 있다. 7월 분기 기준 계정 수는 약 9100개로, 그 분기에만 2000개 이상 늘었다 1.
강세론은 추정치를 올리고, CFO는 경고등을 켰다
애널리스트들은 최근 두 번의 실적 발표 때마다 매출 추정치를 끌어올렸다. 3월 31일 이후 2027 회계연도 컨센서스는 약 7%, 2028 회계연도는 약 10% 올라 있다 1. 로빈스는 가이던스에 이런 복리 효과가 담기는 것을 원하지 않는다. 그는 9월 15일 파이퍼 샌들러 그로스 프론티어스 컨퍼런스에서 CoCo 전망치를 짜내 가이던스에 반영하는 것을 "다소…무모하다"고 규정하며 할인(헤어컷)을 적용하는 이유에 대해 "데이터가 두 분기치 있다. 그래서 그 숫자가 무엇인지 점점 가까워지고 있다"고 말했다 1. 스노우플레이크의 CoCo 상위 10개 스킬에는 고객 청구액을 줄여 주는 비용 최적화 기능까지 들어 있다 1.
정작 계좌에 들어오는 돈
7월 분기 자유현금흐름은 8380만달러로 시장 추정치 1억727만달러에 21.87% 못 미쳤다. 최근 5개 분기 중 세 번째 어닝미스다. 이 분기 GAAP 기준 주당 손실은 0.55달러였다 1. SEC 제출 서류를 보면 매출은 7월 분기 35.1% 성장으로 가속하는데, 15억5000만달러 매출 대비 자유현금흐름은 8400만달러에 그친다 4. 이 격차는 결국 NTM(향후 12개월) 조정 PER 146배, NTM 매출 기준 EV(기업가치) 배수 18배가 감당해야 할 몫이다 1. 9월 발행한 금리 0% 전환사채 37억5000만달러는 희석 위험을 더한다 1.
매출은 매 분기 불어나는데 자유현금흐름은 여전히 빈약하다
- 매출
- 자유현금흐름
Data
| 매출 | 자유현금흐름 | |
|---|---|---|
| Q3'24 | 0.94 | 0.08 |
| Q4'24 | 0.99 | 0.42 |
| Q1'25 | 1.04 | 0.18 |
| Q2'25 | 1.15 | 0.06 |
| Q3'25 | 1.21 | 0.11 |
| Q4'25 | 1.28 | 0.77 |
| Q1'26 | 1.39 | 0.23 |
| Q2'26 | 1.55 | 0.08 |
10~11개월 걸리던 마이그레이션…CoCo 쓰면 '약 6개월'
알맹이는 실재한다. 기존에 10~11개월 걸리던 마이그레이션이 CoCo 에이전트를 쓰면 약 6개월로 줄어든다. 스노우플레이크는 자사가 쓰던 BI·분석 도구 계약을 직접 끊고 CoCo 대시보드로 갈아탔다 1. 애널리스트 투자의견은 매수 36, 매수 초과(Outperform) 9, 보유 5, 시장수익률 하회(Underperform) 1, 매도 1이다 1. 약세론의 가장 강력한 논거는 행태적이다. 예약 매출(bookings)은 주식을 매수한 투자자보다 CFO가 더 잘 안다. 그 숫자를 깎은 장본인도 바로 그 CFO다.
애널리스트 52명 중 45명이 매수 이상 의견
- 매수3669.3%
- 매수 초과917.3%
- 보유59.6%
- 시장수익률 하회11.9%
- 매도11.9%
Data
| Slice | Value | Share |
|---|---|---|
| 매수 | 36 | 69.3% |
| 매수 초과 | 9 | 17.3% |
| 보유 | 5 | 9.6% |
| 시장수익률 하회 | 1 | 1.9% |
| 매도 | 1 | 1.9% |
누가 틀렸는지는 12월 2일이 가려낸다
10월 분기 실적 발표는 12월 2일 전후로 예상된다. 애널리스트들은 약 36%의 매출 성장률을 모델에 반영하고 있다 1. CoCo 계정이 다시 2000개 넘게 늘고 성장률이 이 수치를 웃돈다면 할인(헤어컷)이 지나치게 깊었던 셈이다. 증가폭이 더 작으면 경영진이 옳았다는 뜻이고, 146배 밸류에이션은 숨을 곳이 없다. 프리뷰가 아니라 계정 수를 세라.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.