Финансовый директор Snowflake назвал прогнозирование CoCo «отчасти безрассудным»; инвесторы всё равно заплатили на 7,42% дороже
Уолл-стрит повысил оценки выручки Snowflake благодаря ИИ-агенту компании, однако финансовый директор Брайан Робинс считает включение CoCo в ориентиры «отчасти безрассудным». Кто-то из них ошибается, и декабрьский квартал покажет, кто именно.
 Vincent Jiang · 2 min read
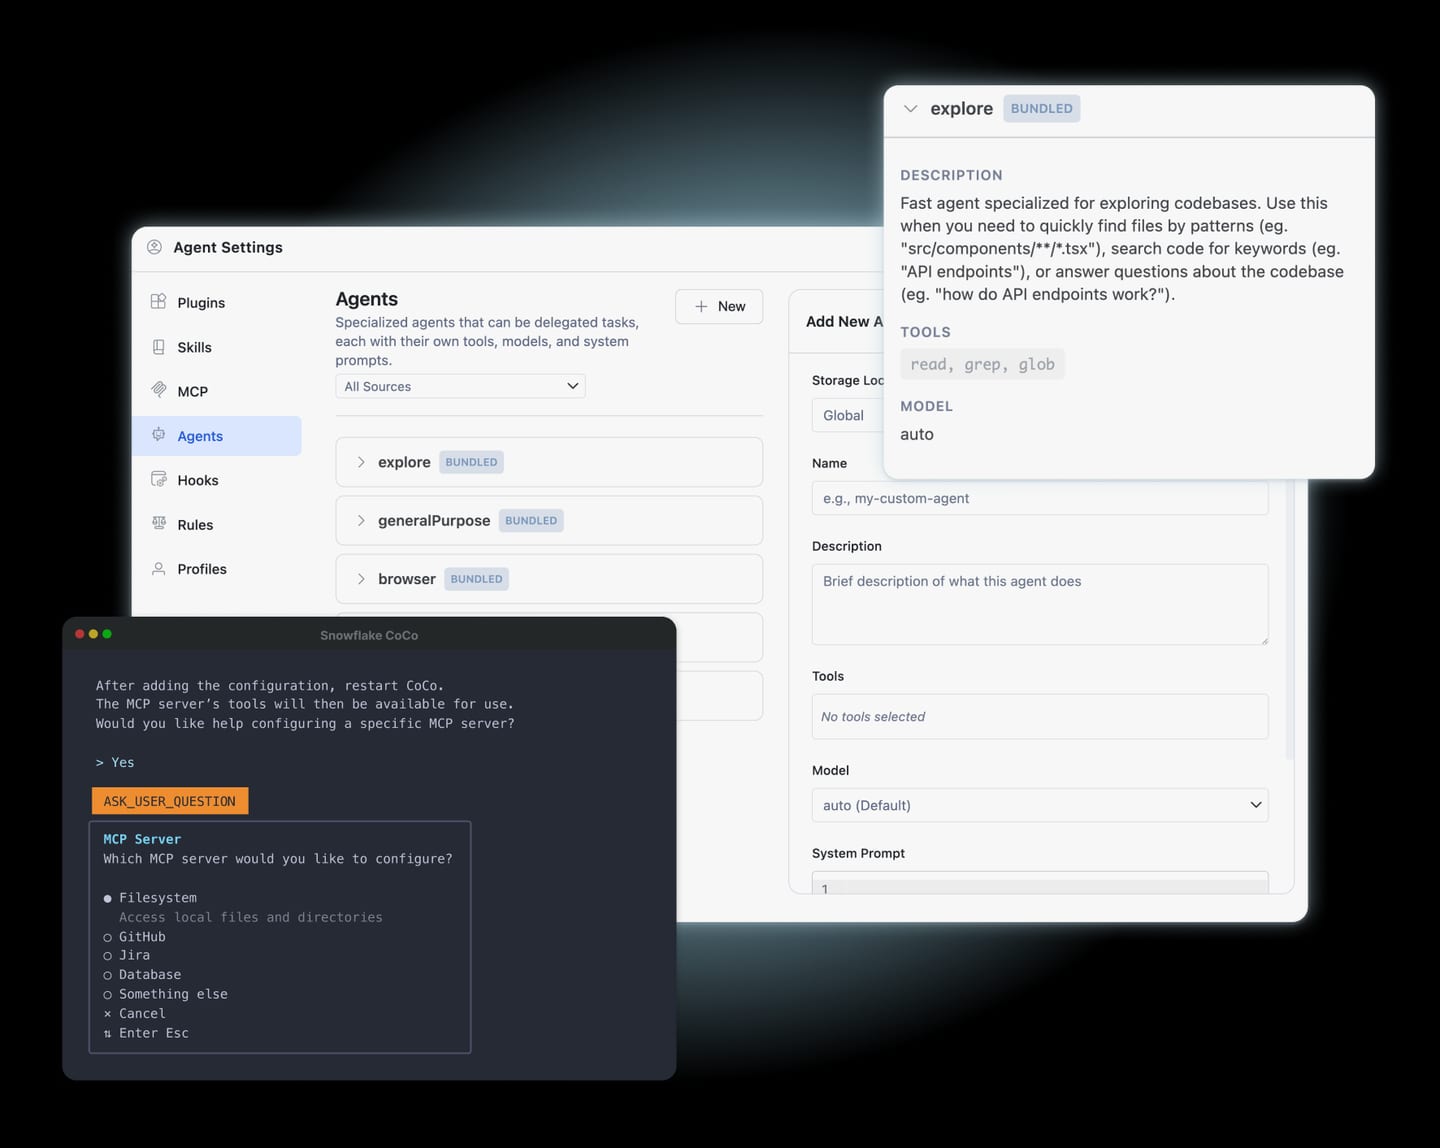
Инвесторы Snowflake+7.51% — Snowflake, up 7.51 percent today 9 октября заплатили на 7,42% дороже — за продукт, который собственный финансовый директор компании не станет закладывать в прогноз. Акции закрылись на отметке $368,89 после того, как Snowflake выпустила в публичную предварительную версию инструмент Agentic Marketplace Discovery: он позволяет клиентам обращаться к ИИ-агенту CoCo, чтобы находить и сравнивать предложения в маркетплейсе 13. CoCo — ядро бычьего тезиса. По итогам июльского квартала на него приходится около 9,1 тыс. аккаунтов, прирост за квартал — более 2 тыс. 1
Быки подняли прогнозы. Финансовый директор поднял тревогу
Аналитики повышали прогнозы по выручке после каждой из двух последних отчётностей: консенсус на 2027 финансовый год вырос примерно на 7% с 31 марта, на 2028-й — примерно на 10% 1. Робинс не намерен закладывать это нарастание ожиданий в ориентиры компании. 15 сентября на конференции Piper Sandler Growth Frontiers он назвал вынос прогноза по CoCo в ориентиры «отчасти... безрассудным»: по его словам, Snowflake применяет дисконт, потому что «у нас есть данные за два квартала. Так что мы всё ближе к пониманию, какова эта цифра» 1. В десятке основных навыков CoCo даже числится оптимизатор затрат, сокращающий счета клиентов 1
Что реально попадает в кассу
Свободный денежный поток за июльский квартал составил $83,8 млн — на 21,87% ниже оценки в $107,27 млн, третий промах за пять кварталов — при убытке по GAAP в $0,55 на акцию 1. Отчётность SEC показывает: рост выручки в июльском квартале ускорился до 35,1%, однако свободный денежный поток составил $84 млн при выручке $1,55 млрд 4. Именно этот разрыв в конечном счёте должны оправдать мультипликаторы — 146x по нормализованному P/E NTM (на ближайшие 12 месяцев) и 18x по EV/выручке NTM 1. Сентябрьский выпуск конвертируемых облигаций на $3,75 млрд с нулевым купоном добавляет риск размывания доли акционеров 1
Выручка наращивается каждый квартал, свободный денежный поток остаётся скудным
- Выручка
- Свободный денежный поток
Data
| Выручка | Свободный денежный поток | |
|---|---|---|
| III кв.'24 | 0.94 | 0.08 |
| IV кв.'24 | 0.99 | 0.42 |
| I кв.'25 | 1.04 | 0.18 |
| II кв.'25 | 1.15 | 0.06 |
| III кв.'25 | 1.21 | 0.11 |
| IV кв.'25 | 1.28 | 0.77 |
| I кв.'26 | 1.39 | 0.23 |
| II кв.'26 | 1.55 | 0.08 |
Миграция занимала 10–11 месяцев. С CoCo — около 6
Ядро бычьего тезиса реально: миграции, которые раньше занимали 10–11 месяцев, с агентами CoCo теперь длятся около 6 месяцев, а сама Snowflake расторгла собственные контракты на BI и аналитику в пользу дашбордов CoCo 1. Аналитики выставили бумагам 36 рекомендаций «покупать», 9 — «выше рынка», 5 — «держать», по одной — «ниже рынка» и «продавать» 1. Самый сильный аргумент медведей — поведенческий: о заказах финансовому директору известно больше, чем покупателям акций, и дисконт закладывает именно он.
45 из 52 аналитиков рекомендуют акции Snowflake «покупать» или выше
- Покупать3669.3%
- Выше рынка917.3%
- Держать59.6%
- Ниже рынка11.9%
- Продавать11.9%
Data
| Slice | Value | Share |
|---|---|---|
| Покупать | 36 | 69.3% |
| Выше рынка | 9 | 17.3% |
| Держать | 5 | 9.6% |
| Ниже рынка | 1 | 1.9% |
| Продавать | 1 | 1.9% |
2 декабря выяснится, кто ошибся
Результаты октябрьского квартала ожидаются примерно 2 декабря, и аналитики закладывают в модели рост выручки около 36% 1. Если CoCo прибавит ещё свыше 2 тыс. аккаунтов, а рост окажется выше этой планки, значит, дисконт оказался слишком глубоким. Более скромный прирост будет означать, что право руководство, а мультипликатору 146x спрятаться негде. Считайте аккаунты, а не превью.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.