Snowflake首席财务官称预测CoCo“有些鲁莽”,投资者照样追高7.42%
华尔街因Snowflake的AI智能体(AI agent)上调了营收预期,首席财务官布莱恩·罗宾斯(Brian Robins)却表示,把CoCo纳入业绩指引“有些鲁莽”。总有一方看错了,12月的财报会给出答案。
 Vincent Jiang · 2 min read
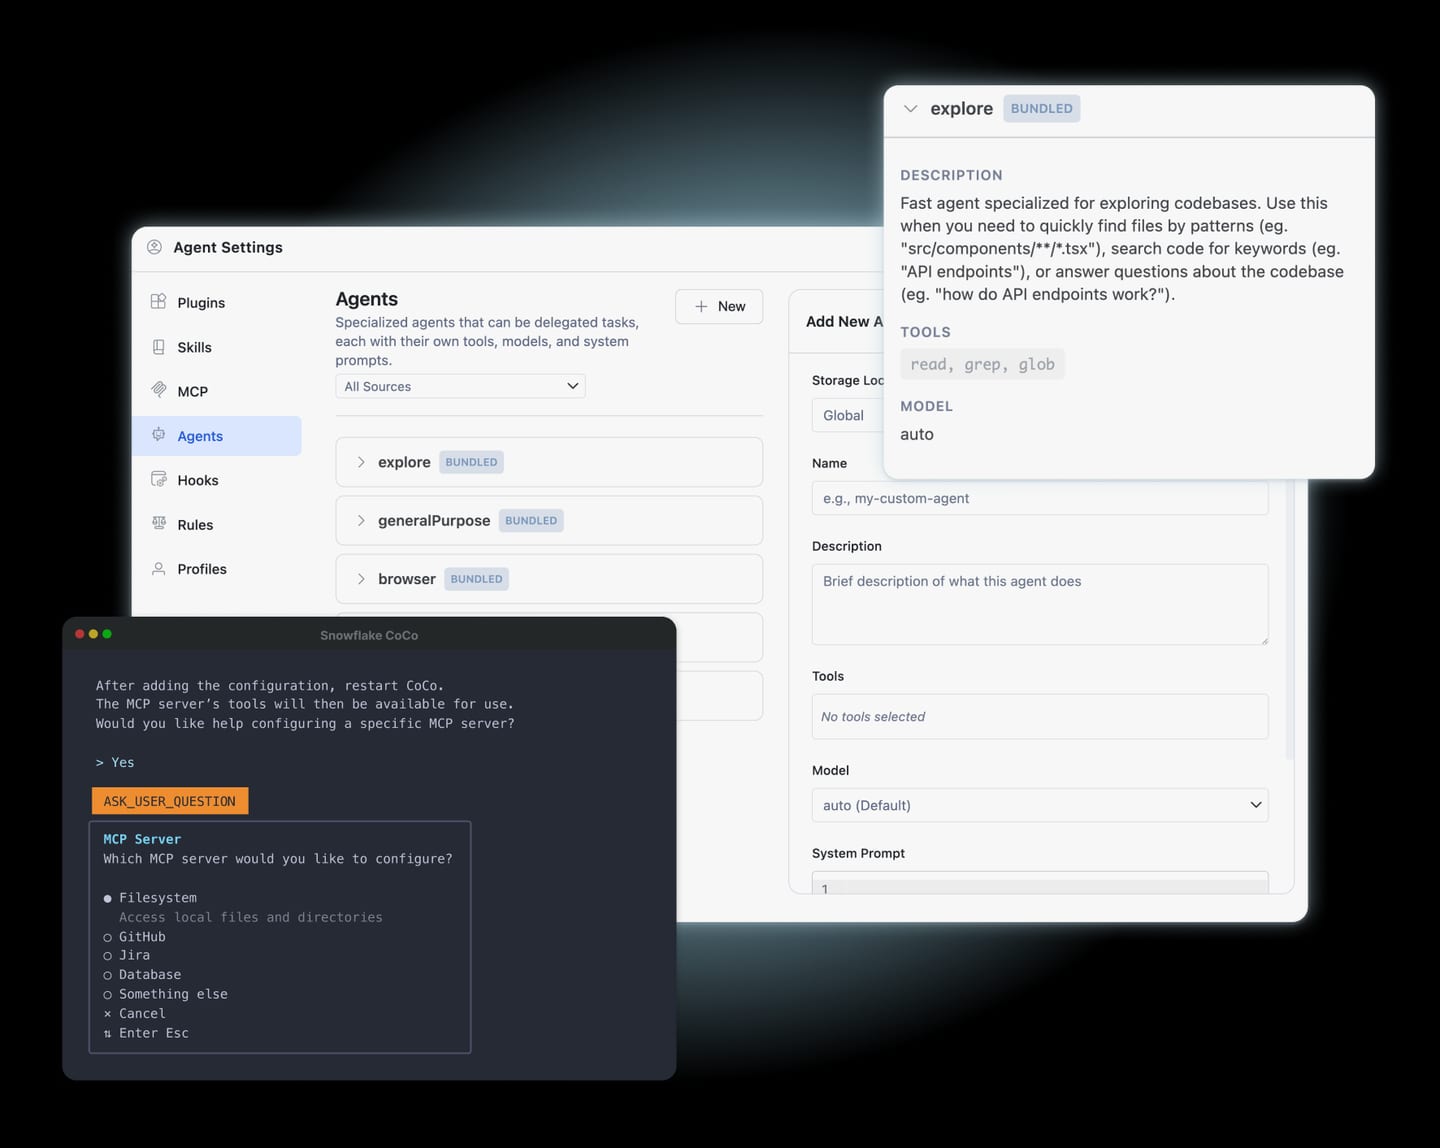
10月9日,Snowflake+7.51% — Snowflake, up 7.51 percent today投资者为这款连自家首席财务官都不肯写进预测的产品追高了7.42%。公司当日推出公开预览版Agentic Marketplace Discovery后,股价收报368.89美元。这款工具支持客户调用Snowflake的AI智能体CoCo,查找并比较Marketplace上架的商品13。看多逻辑的核心正是CoCo:截至7月财季,这款智能体的账户数约9100个,单季增加逾2000个1。
多头上调预期,首席财务官亮起红灯
过去两份财报发布后,分析师每次都上调了营收预期:自3月31日以来,2027财年一致预期已累计上调约7%,2028财年约10%1。这种滚雪球式的乐观,罗宾斯不愿带进业绩指引。9月15日,他在Piper Sandler“增长前沿”(Growth Frontiers)大会上表示,把CoCo的预测单列出来写进业绩指引“有些……鲁莽”,并称Snowflake对此打了折扣,理由是“我们只有两个季度的数据,所以正越来越接近那个数字的真实水平”1。CoCo使用量前十的技能里,甚至有一款成本优化器,专门帮客户压缩账单1。
真金白银到底落袋多少
7月财季自由现金流为8380万美元,较1.0727亿美元的市场预期低21.87%,为近五个财季内第三次不及预期;按美国通用会计准则(GAAP)计算,当季每股亏损0.55美元1。美国证券交易委员会(SEC)文件显示,7月财季营收增速加快至35.1%,但15.5亿美元营收只带来8400万美元自由现金流4。这样一道缺口,早晚得由146倍的NTM(未来12个月)标准化市盈率和18倍的EV/NTM营收倍数来埋单1。9月发行的37.5亿美元零票息可转债,又添一层稀释风险1。
营收逐季攀升,自由现金流依旧单薄
- 营收
- 自由现金流
Data
| 营收 | 自由现金流 | |
|---|---|---|
| FY24Q3 | 0.94 | 0.08 |
| FY24Q4 | 0.99 | 0.42 |
| FY25Q1 | 1.04 | 0.18 |
| FY25Q2 | 1.15 | 0.06 |
| FY25Q3 | 1.21 | 0.11 |
| FY25Q4 | 1.28 | 0.77 |
| FY26Q1 | 1.39 | 0.23 |
| FY26Q2 | 1.55 | 0.08 |
过去数据迁移要10到11个月,用上CoCo约6个月
看多逻辑的核心是实打实的:过去要花10到11个月的数据迁移,用上CoCo智能体后约6个月就能完成;Snowflake自己也取消了原有的商业智能(BI)与分析服务合同,改用CoCo仪表板1。分析师评级为36个买入、9个跑赢大盘、5个持有、1个跑输大盘、1个卖出1。空头最有力的论据在行为层面:论对订单的了解,首席财务官远胜买家,而打折的恰恰是他本人。
52位分析师中45位给予买入或更高评级
- 买入3669.3%
- 跑赢大盘917.3%
- 持有59.6%
- 跑输大盘11.9%
- 卖出11.9%
Data
| Slice | Value | Share |
|---|---|---|
| 买入 | 36 | 69.3% |
| 跑赢大盘 | 9 | 17.3% |
| 持有 | 5 | 9.6% |
| 跑输大盘 | 1 | 1.9% |
| 卖出 | 1 | 1.9% |
谁看错了?12月2日见分晓
10月财季业绩预计于12月2日前后出炉,分析师模型给出的营收增速约为36%1。若CoCo账户再增逾2000个、增速又超出这条线,说明当初打折下手太重;若增量不及,则管理层判断正确,146倍的估值将无处遁形。数账户,别数预览。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.