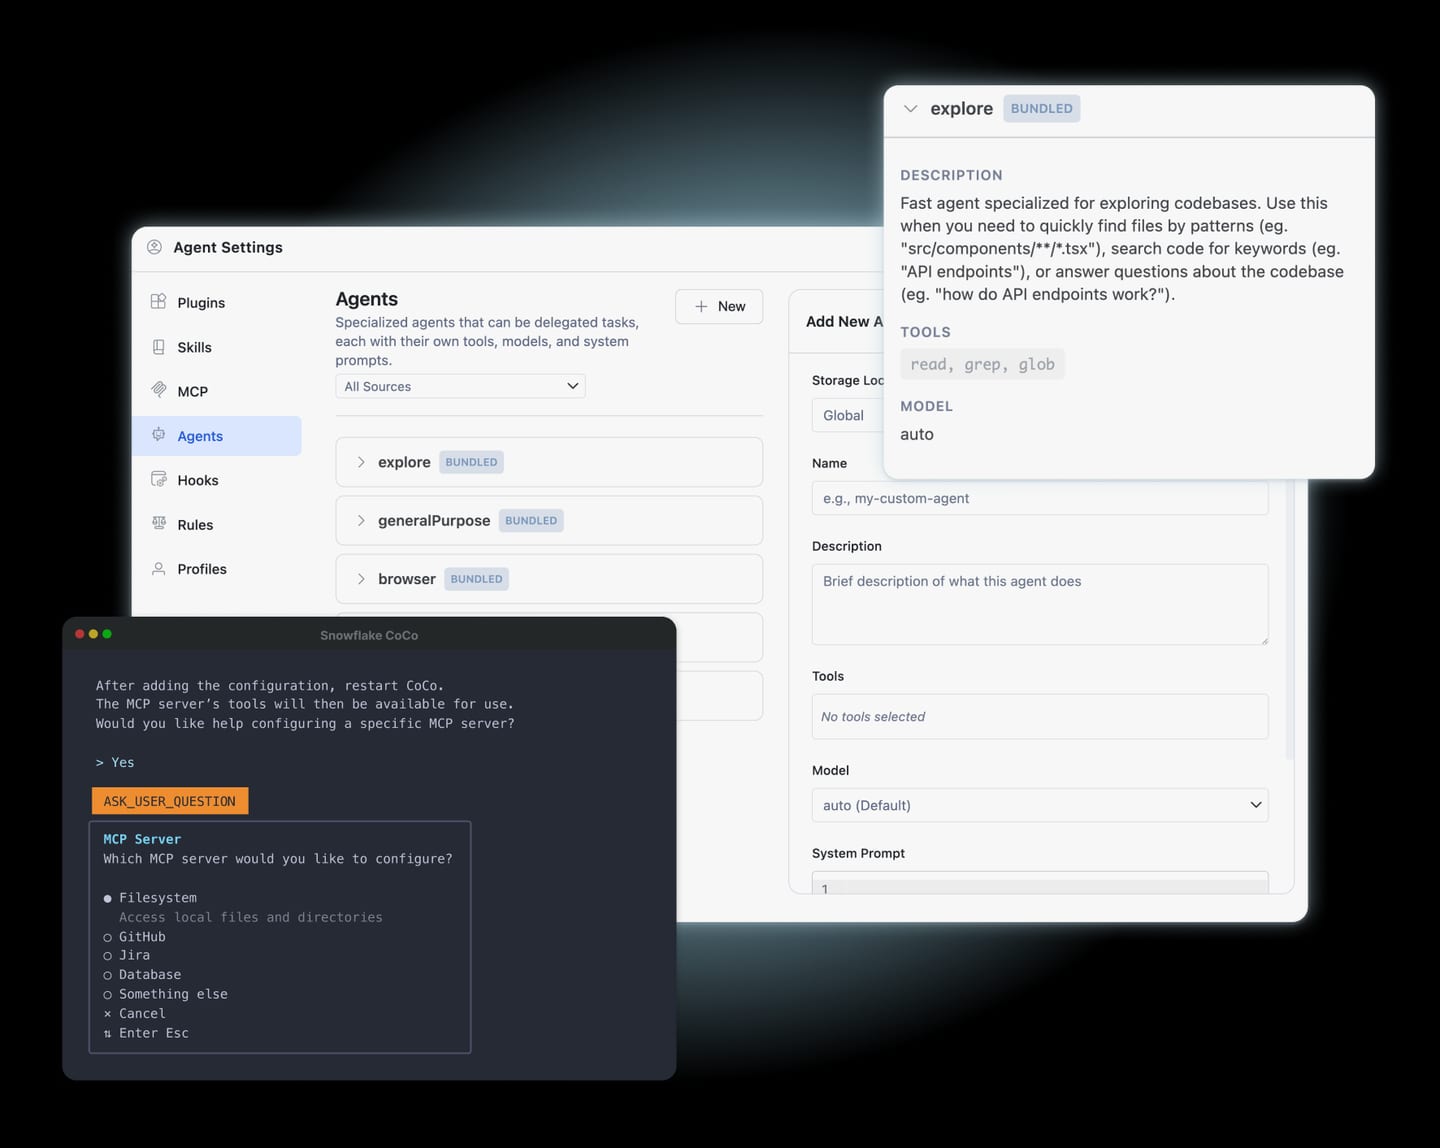
Snowflakes KI-Agent CoCo knackt die Marke von 9.100 Konten – eine Einrechnung in die Prognose wäre laut Finanzvorstand leichtsinnig
Snowflakes Finanzvorstand will das Wachstum des KI-Coding-Agenten CoCo nicht in die Prognose hochrechnen – die Rechnung dahinter nennt er leichtsinnig. Ausgerechnet dieser Agent liefert eine der zehn meistgenutzten Skills mit, deren Aufgabe es ist, genau die Nutzungskosten zu senken, die Snowflake seinen Kunden in Rechnung stellt.
 Vincent Jiang · 3 min read
Der Finanzvorstand von Snowflake−1.10% — Snowflake, down 1.10 percent today (NYSE: SNOW), Brian Robins, sagte am 15. September auf der Growth-Frontiers-Konferenz des Brokers Piper Sandler, dass Modelle für maschinelles Lernen das nutzungsbasierte Kerngeschäft der Datenplattform jede Nacht vorhersagen – „mit einer sehr geringen Standardabweichung“ 1. Der KI-Coding-Agent Cortex Code, kurz CoCo, wird anders behandelt. „Ich denke, es wäre etwas leichtsinnig, das herauszulösen und einfach auf die Prognose anzuwenden“, sagte Robins. Snowflake lege deshalb einen „Abschlag“ an 1.
Die Analysten sind da weniger vorsichtig. Sie haben ihre Umsatzschätzungen nach jedem der beiden vergangenen Quartalsberichte angehoben und den Konsens für das Geschäftsjahr 2028 seit dem 31. März um rund 10 Prozent nach oben korrigiert, den für das Geschäftsjahr 2027 um rund 7 Prozent 1. Ausgerechnet das Produkt, für das die Wall Street ihre Schätzungen immer weiter anhebt, will das Management nicht einrechnen.
Der Markt hat es trotzdem bemerkt. Snowflake schloss den 9. Oktober bei 368,89 Dollar, 7,42 Prozent im Plus 1 – nachdem eine Vorschau auf die Agentic Marketplace Discovery CoCo in Snowsight gebracht hatte, die Weboberfläche der Plattform, in der Nutzer den Marktplatz in normaler Sprache durchsuchen können 2. Die Aktie notiert beim 146-Fachen des bereinigten Gewinns der kommenden zwölf Monate 1.
Der Agent, der die Rechnung drückt
Im Quartal zum 31. Juli überschritt CoCo die Marke von 9.100 Konten; in drei Monaten kamen mehr als 2.000 hinzu. CoWork, Snowflakes autonome KI-Plattform für Unternehmensprozesse, legte auf 5.800 zu 3. Robins sagte, CoCo-Skills verkürzten Kundenmigrationen von zehn oder elf Monaten auf rund sechs und zögen abrechenbare Nutzung nach vorn; Snowflake habe eigene Analytik-Verträge gekündigt und setze stattdessen auf CoCo-Dashboards 1.
Der Haken steckt in den Nutzungsdaten. Eine Skill zur Kostenoptimierung gehört zu den zehn meistgenutzten von CoCo – und Kunden, die ihre Nutzung optimieren, zahlen Snowflake weniger 1. Die eigene Mitteilung zum zweiten Quartal führt unter den Risiken auf, „inwieweit Kunden ihre Nutzung weiterhin optimieren, auch im Hinblick auf KI-Funktionen“ 3. Wie die beiden Seiten dieser Rechnung zusammen aussehen, weist kein Bericht aus.
Der Cashflow bleibt im Zickzack
Der freie Cashflow betrug im Juli-Quartal 83,8 Millionen Dollar bei einem Umsatz von 1,55 Milliarden Dollar – eine Marge von 5,4 Prozent 3. Die Aktienresearch-Plattform TIKR hatte für diese Kennzahl einen Konsens von 107,27 Millionen Dollar ermittelt: Snowflake verfehlte ihn um 21,87 Prozent, zum dritten Mal in fünf Quartalen 1.
Am 29. September meldete das Unternehmen, Wandelanleihen über 3,75 Milliarden Dollar ohne Kupon bepreist zu haben – Schuldverschreibungen, die keine Zinsen zahlen, sich aber in Aktien umwandeln lassen. Das Volumen war von ursprünglich avisierten 3,5 Milliarden Dollar aufgestockt worden 4. Zwölf Quartale Berichte offenbaren das zugrunde liegende Muster: Der Umsatz verdoppelt sich, während der Cashflow im Zickzack verläuft 5.
Umsatz in zwölf Quartalen verdoppelt – freier Cashflow weiter im Zickzack
- Umsatz
- Freier Cashflow
Data
| Umsatz | Freier Cashflow | |
|---|---|---|
| Q3 GJ24 | $0.73B | $0.1B |
| Q4 GJ24 | $0.78B | $0.32B |
| Q1 GJ25 | $0.83B | $0.33B |
| Q2 GJ25 | $0.87B | $0.06B |
| Q3 GJ25 | $0.94B | $0.08B |
| Q4 GJ25 | $0.99B | $0.42B |
| Q1 GJ26 | $1.04B | $0.18B |
| Q2 GJ26 | $1.15B | $0.06B |
| Q3 GJ26 | $1.21B | $0.11B |
| Q4 GJ26 | $1.28B | $0.77B |
| Q1 GJ27 | $1.39B | $0.23B |
| Q2 GJ27 | $1.55B | $0.08B |
Das Schwunrad-Argument
Die Antwort von Vorstandschef Sridhar Ramaswamy: CoCo und CoWork „befeuern die rasche Verbreitung, das Nutzerwachstum, neue Workloads und die Plattformnutzung insgesamt“ 3. Das Quartal war laut Finanzvorstand „unser drittes Quartal in Folge mit beschleunigtem Produktumsatzwachstum“, und die Prognose für den Produktumsatz im gesamten Geschäftsjahr stieg von 5,84 auf 6,07 Milliarden Dollar – ein Wachstum von 36 Prozent 3. Auf die Zahlen vom 2. September schossen die Aktien im Nachbörsenhandel um 22 Prozent hoch 6.
In dieselbe Richtung weisen die Partnerschaften aus dem Oktober: Das KI-Labor Anthropic$350B — Anthropic, private, latest valuation $350B setzt seine Modelle dort ein, wo die Unternehmensdaten ohnehin liegen, und die Betriebssoftware von Palantir−0.36% — Palantir, down 0.36 percent today verdrahtet Entscheidungen direkt in den Produktivbetrieb – beides speist denselben Nutzungszähler 78. Der Juli ist beim Cashflow stets der Tiefpunkt, das Management prognostiziert für das Gesamtjahr eine bereinigte Marge des freien Cashflows von 23 Prozent 3. Nichts davon preist den Optimierer ein.
Der 2. Dezember entscheidet über den Abschlag
Snowflakes Kundenkonferenz Expedition wird vom 3. bis 5. November gestreamt; den Auftakt machen Ramaswamy und Satya Nadella, Chairman und Vorstandschef von Microsoft+1.26% — Microsoft, up 1.26 percent today 1. Die Zahlen für das Oktober-Quartal werden – noch unbestätigt – für etwa den 2. Dezember erwartet; in den Analystenmodellen steckt ein Umsatzwachstum von rund 36 Prozent 1. Fügt CoCo erneut mehr als 2.000 Konten hinzu und übersteigt das Wachstum diese Marke, war der Abschlag zu tief; ein schwächerer Zuwachs zeigt, dass der Finanzvorstand den Abschlag richtig angesetzt hat.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.