スノーフレイクのAIエージェント「CoCo」、アカウント9,100超――CFOは見通しへの算入を「無謀」と拒否
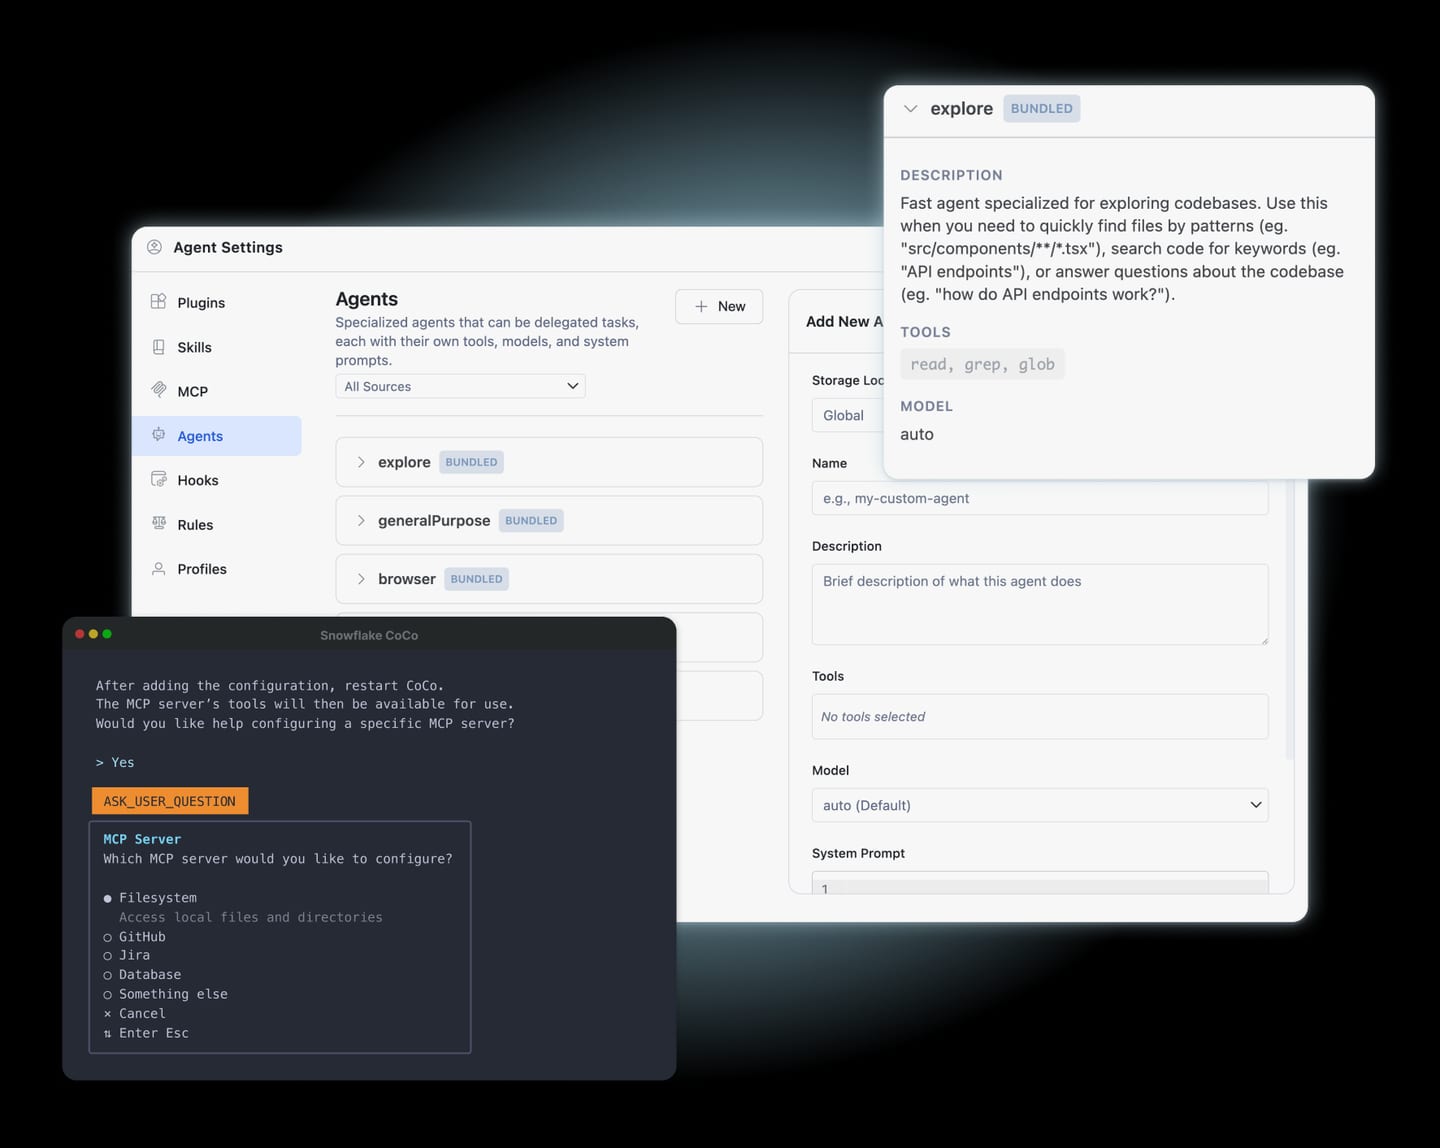
スノーフレイクの最高財務責任者(CFO)は、AIコーディングエージェント「CoCo」の伸びを業績見通しに単純に外挿する計算は無謀だとして、織り込みを拒んでいる。皮肉なことに、同じエージェントには利用頻度上位10位に入るスキルが搭載されており、その役割はスノーフレイクの収入源である従量課金の請求額を減らすことだ。
 Vincent Jiang · 3 min read
スノーフレイク−1.10% — スノーフレイク, down 1.10 percent today(NYSE: SNOW)のブライアン・ロビンス最高財務責任者(CFO)は9月15日、米証券パイパー・サンドラーのカンファレンス「グロース・フロンティアーズ(Growth Frontiers)」で、機械学習モデルが毎晩、データプラットフォーム企業の中核事業である従量課金ビジネスを予測しており、「標準偏差は非常に小さい」と明かした1。だが、AIコーディングエージェント「Cortex Code」(通称CoCo)は別扱いだ。「それを取り出して、そのまま業績見通しに当てはめるのは、いささか無謀だと思う」とロビンス氏は話す。同社はここに「ヘアカット」(割り引き)をかけている1。
アナリストはそこまで慎重ではない。直近2回の決算発表のたびに売上高予想を引き上げ、3月31日以降、2028会計年度のコンセンサスを約10%、2027会計年度を約7%押し上げてきた1。市場が評価を繰り上げ続ける製品こそ、経営陣は見通しに組み込まない。
だが、市場は気づいていた。スノーフレイク株は10月9日、「Agentic Marketplace Discovery」のプレビュー(先行公開)をきっかけに前日比7.42%高の368.89ドルで終えた1。この機能でCoCoがプラットフォームのウェブインターフェース「Snowsight」に組み込まれ、ユーザーは自然な言葉でマーケットプレイスを検索できるようになる2。株価は今後12カ月の正規化利益の146倍で推移している1。
請求額を減らすエージェント
CoCoのアカウント数は7月31日締めの四半期に9,100を突破し、3カ月で2,000超を追加した。企業の業務ワークフロー向け自律型AIプラットフォーム「CoWork」も5,800に拡大した3。ロビンス氏によれば、CoCoのスキルで顧客の移行期間は10~11カ月から約6カ月に縮まり、課金対象の消費を前倒しで発生させる。スノーフレイク自身も自社の分析契約を打ち切り、CoCoのダッシュボードに切り替えたという1。
だが、落とし穴は利用状況のデータにある。コスト最適化のスキルはCoCoで最もよく使われる10のスキルに入っており、最適化を進めた従量課金の顧客はスノーフレイクへの支払額が減る1。同社自身の第2四半期決算リリースも「AI機能も含め、顧客が消費の最適化をどこまで続けるか」をリスク要因に挙げている3。この収支の両面を合算した数字を示した開示書類はない。
キャッシュフローは依然、のこぎり状
7月31日締めの四半期のフリーキャッシュフローは8380万ドルで、売上高に占める割合は5.4%だった3。株式調査プラットフォームTIKRの集計では、同項目のコンセンサスは1億727万ドル。実績は21.87%下回り、下回るのは直近5四半期で3回目となる1。
同社は9月29日、ゼロクーポン転換社債37億5000万ドルの発行条件を確定したと発表した。利子を支払わず株式への転換も可能な社債で、発行額は当初の予定だった35億ドルから増額された4。直近12四半期分の開示書類には、その裏にある実態が表れている。売上高は倍増する一方、キャッシュフローはのこぎり状に変動する5。
売上高は12四半期で倍増、フリーキャッシュフローは依然のこぎり状
- 売上高
- フリーキャッシュフロー
Data
| 売上高 | フリーキャッシュフロー | |
|---|---|---|
| 24年1月期3Q | $0.73B | $0.1B |
| 24年1月期4Q | $0.78B | $0.32B |
| 25年1月期1Q | $0.83B | $0.33B |
| 25年1月期2Q | $0.87B | $0.06B |
| 25年1月期3Q | $0.94B | $0.08B |
| 25年1月期4Q | $0.99B | $0.42B |
| 26年1月期1Q | $1.04B | $0.18B |
| 26年1月期2Q | $1.15B | $0.06B |
| 26年1月期3Q | $1.21B | $0.11B |
| 26年1月期4Q | $1.28B | $0.77B |
| 27年1月期1Q | $1.39B | $0.23B |
| 27年1月期2Q | $1.55B | $0.08B |
好循環(フライホイール)論
スリダル・ラマスワミ最高経営責任者(CEO)の答えはこうだ。CoCoと「CoWork」が「急速な導入の拡大、ユーザー数の伸び、新たなワークロード、プラットフォーム全体の消費を後押ししている」という3。ロビンスCFOの数え方では、今四半期は「製品売上高の伸びが3四半期連続で加速」した。通期の製品売上高の業績見通しは58億4000万ドルから60億7000万ドル(成長率36%)に引き上げられた3。9月2日の決算発表後、時間外取引で株価が22%急騰した6。
10月の提携も同じ方向を向く。AI企業アンソロピック$350B — アンソロピック, private, latest valuation $350Bは企業データが既に置かれている場で自社モデルを稼働させる。パランティア−0.36% — パランティア, down 0.36 percent todayの業務運用ソフトは、意思決定を本番運用に落とし込む。いずれも同じ従量課金のメーターを回していく78。キャッシュフローの谷底は例年、7月期に来る。経営陣は通期の調整後フリーキャッシュフロー利益率を23%とする業績見通しを示している3。ただ、そのどれにも織り込まれていないのが、例の最適化機能だ。
ヘアカットの正否は12月2日に決まる
スノーフレイクの顧客向けカンファレンス「エクスペディション(Expedition)」は11月3~5日に配信される。開幕セッションにはラマスワミCEOとマイクロソフト+1.26% — マイクロソフト, up 1.26 percent todayのサティア・ナデラ会長兼CEOが登壇する1。10月締め四半期の決算発表は12月2日ごろとみられるが、まだ確定していない。アナリストのモデルは売上高が前年同期比36%近く増える水準を織り込んでいる1。仮にCoCoがさらに2000超のアカウントを追加し、成長率がそのラインを上回れば、ヘアカットは深すぎたことになる。伸びがそれに届かなければ、CFOの刈り込みはちょうどよかったということだ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.