ИИ-агент CoCo от Snowflake превысил 9,1 тыс. аккаунтов, но финдиректор считает безрассудством учитывать его рост в прогнозе
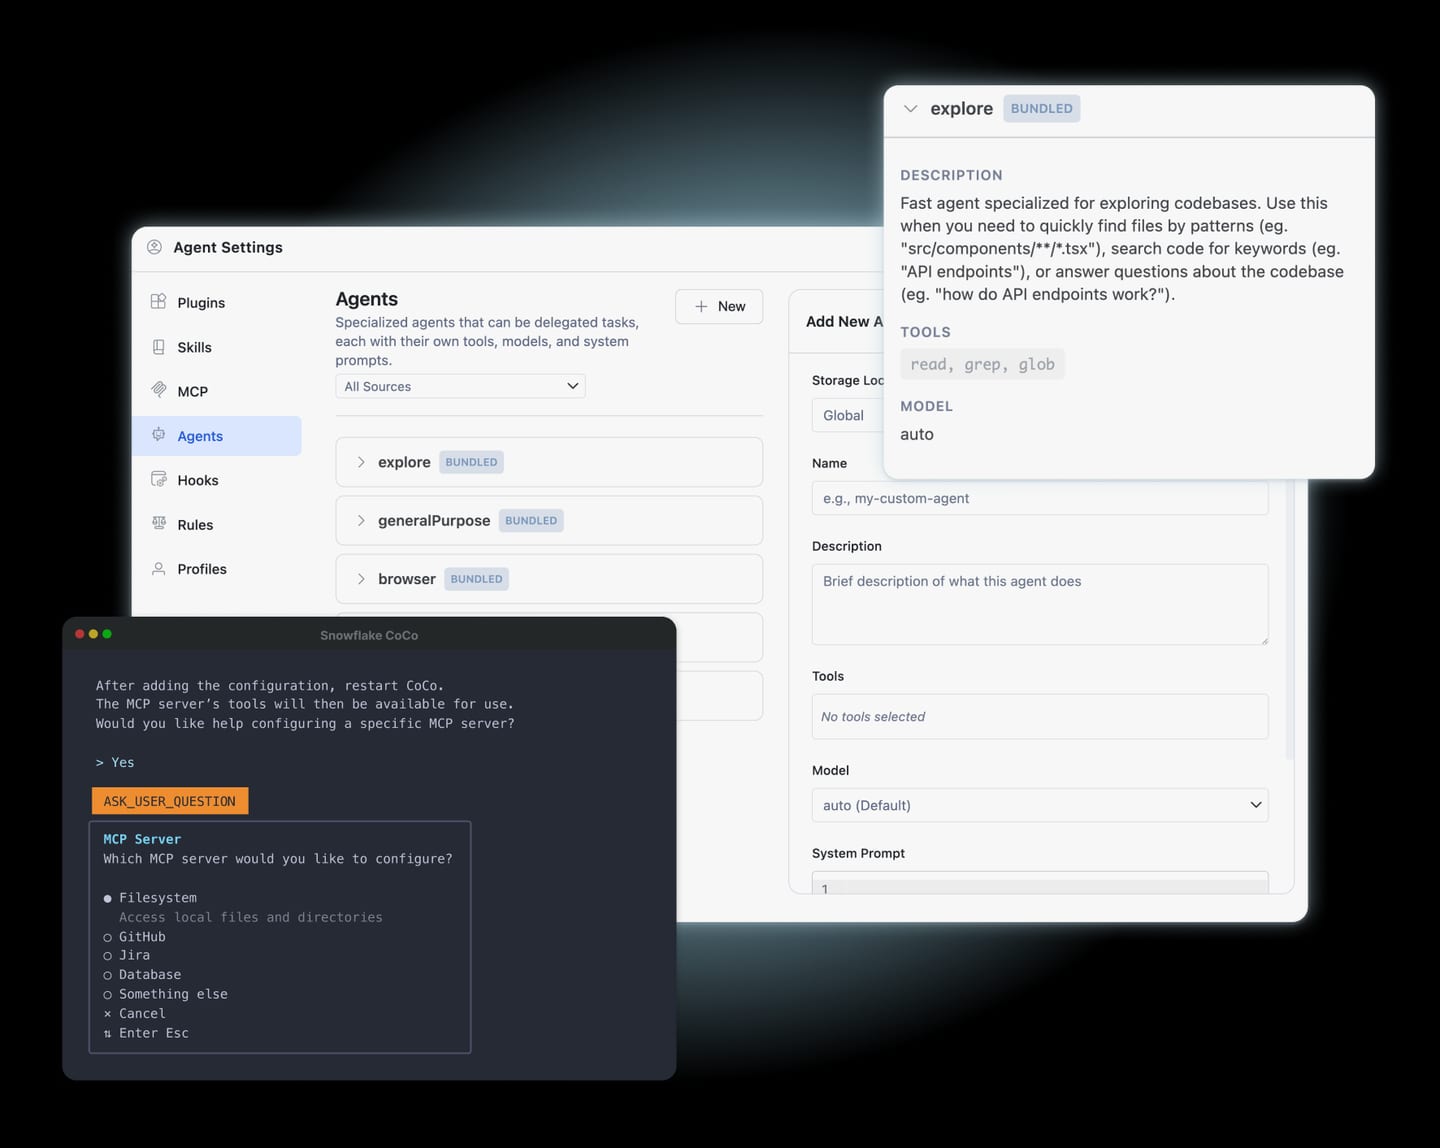
Финдиректор Snowflake отказывается экстраполировать на прогноз компании рост CoCo — ИИ-агента для программирования, — называя такие расчёты безрассудными. При этом в десятке самых популярных навыков того же агента — навык, задача которого — уменьшать счета за потребление, по которым клиенты и платят Snowflake.
 Vincent Jiang · 3 min read
Финансовый директор Snowflake−1.10% — Snowflake, down 1.10 percent today (NYSE: SNOW) Брайан Робинс заявил 15 сентября на конференции Growth Frontiers брокера Piper Sandler, что модели машинного обучения каждую ночь прогнозируют потребление — ключевой бизнес платформы для работы с данными, — причём «с очень небольшим стандартным отклонением» 1. К ИИ-агенту для программирования Cortex Code, или CoCo, относятся иначе. «Думаю, было бы отчасти безрассудно вычленять эти данные и просто переносить их в прогноз», — отметил он, поэтому Snowflake применяет к нему «дисконт» 1.
Аналитики осторожничают меньше. После каждого из двух последних отчётов они поднимали прогнозы по выручке: с 31 марта консенсус на 2028 финансовый год вырос примерно на 10%, на 2027-й — примерно на 7% 1. Продукт, по которому Уолл-стрит продолжает повышать оценки, — ровно тот, который руководство отказывается учитывать.
Рынок заметил и так. 9 октября акции Snowflake закрылись на отметке $368,89, прибавив 7,42% 1, — после того как превью функции Agentic Marketplace Discovery встроило CoCo в Snowsight, веб-интерфейс платформы, где пользователи могут искать по её маркетплейсу на обычном языке 2. Бумаги торгуются с мультипликатором 146 к нормализованной прибыли на акцию ближайших 12 месяцев 1.
Агент, который уменьшает счёт
В квартале, завершившемся 31 июля, число аккаунтов CoCo превысило 9,1 тыс.: за три месяца прибавилось более 2 тыс. CoWork, автономная ИИ-платформа Snowflake для корпоративных бизнес-процессов, выросла до 5,8 тыс. аккаунтов 3. По словам Робинса, навыки CoCo сокращают миграцию клиентов с 10–11 месяцев примерно до шести, сдвигая оплачиваемое потребление на более ранний срок; сама Snowflake, рассказал он, отказалась от собственных контрактов на аналитику в пользу дашбордов CoCo 1.
Подвох — в таблице использования. Навык оптимизации затрат входит в десятку самых используемых у CoCo, а клиенты с оплатой по потреблению, которые его оптимизируют, платят Snowflake меньше 1. Пресс-релиз компании о результатах за второй квартал называет среди рисков «степень, в которой клиенты продолжат оптимизировать потребление, в том числе в отношении ИИ-функций» 3. Ни один отчёт компании не сводит обе стороны этого баланса воедино.
Денежный поток — по-прежнему пила
Свободный денежный поток за июльский квартал составил $83,8 млн при выручке $1,55 млрд — маржа 5,4% 3. По данным платформы фондовых исследований TIKR, консенсус по этой строке отчётности равнялся $107,27 млн: промах на 21,87%, уже третий за пять кварталов 1.
29 сентября Snowflake объявила о цене размещения конвертируемых облигаций с нулевым купоном на $3,75 млрд — это долг, который не платит процентов и может превратиться в акции; выпуск увеличен по сравнению с изначально планировавшимися $3,5 млрд 4. Отчётность за 12 кварталов показывает, что скрывается под поверхностью: выручка удваивается, а денежный поток идёт пилой 5.
Выручка удвоилась за 12 кварталов, а свободный денежный поток по-прежнему идёт пилой
- Выручка
- Свободный денежный поток
Data
| Выручка | Свободный денежный поток | |
|---|---|---|
| III кв. ФГ24 | $0.73B | $0.1B |
| IV кв. ФГ24 | $0.78B | $0.32B |
| I кв. ФГ25 | $0.83B | $0.33B |
| II кв. ФГ25 | $0.87B | $0.06B |
| III кв. ФГ25 | $0.94B | $0.08B |
| IV кв. ФГ25 | $0.99B | $0.42B |
| I кв. ФГ26 | $1.04B | $0.18B |
| II кв. ФГ26 | $1.15B | $0.06B |
| III кв. ФГ26 | $1.21B | $0.11B |
| IV кв. ФГ26 | $1.28B | $0.77B |
| I кв. ФГ27 | $1.39B | $0.23B |
| II кв. ФГ27 | $1.55B | $0.08B |
Аргумент в пользу маховика
Гендиректор Шридхар Рамасвами отвечает на это так: CoCo и CoWork «разгоняют быстрое внедрение, рост числа пользователей, новые рабочие нагрузки и общее потребление платформы» 3. По подсчётам финансового директора, квартал стал «нашим третьим подряд кварталом ускорения роста выручки от продуктов», а прогноз выручки от продуктов на весь год повышен до $6,07 млрд с прежних $5,84 млрд — рост на 36% 3. Акции подскочили на 22% на торгах после закрытия биржи по итогам отчёта от 2 сентября 6.
Октябрьские партнёрства указывают в ту же сторону: ИИ-лаборатория Anthropic$350B — Anthropic, private, latest valuation $350B запускает свои модели там, где уже хранятся корпоративные данные, а операционное ПО Palantir−0.36% — Palantir, down 0.36 percent today встраивает решения в производственные процессы — и то и другое накручивает всё тот же счётчик потребления 78. Дно по денежному потоку традиционно приходится на июль, а менеджмент закладывает в прогноз на год скорректированную маржу свободного денежного потока в 23% 3. Чего эта картина не учитывает, так это оптимизатора.
Дисконт решится 2 декабря
Клиентская конференция Snowflake Expedition пройдёт в онлайн-формате с 3 по 5 ноября; её откроют Рамасвами и председатель совета директоров и гендиректор Microsoft+1.26% — Microsoft, up 1.26 percent today Сатья Наделла 1. Результаты за октябрьский квартал ожидаются примерно 2 декабря и пока официально не подтверждены; в аналитических моделях заложен рост выручки около 36% 1. Если CoCo добавит ещё более 2 тыс. аккаунтов, а рост пробьёт эту планку, значит, дисконт оказался избыточным; более слабый прирост будет означать, что финансовый директор подрезал прогноз верно.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.