Snowflake编程智能体CoCo账户数突破9100,首席财务官称计入业绩指引太鲁莽
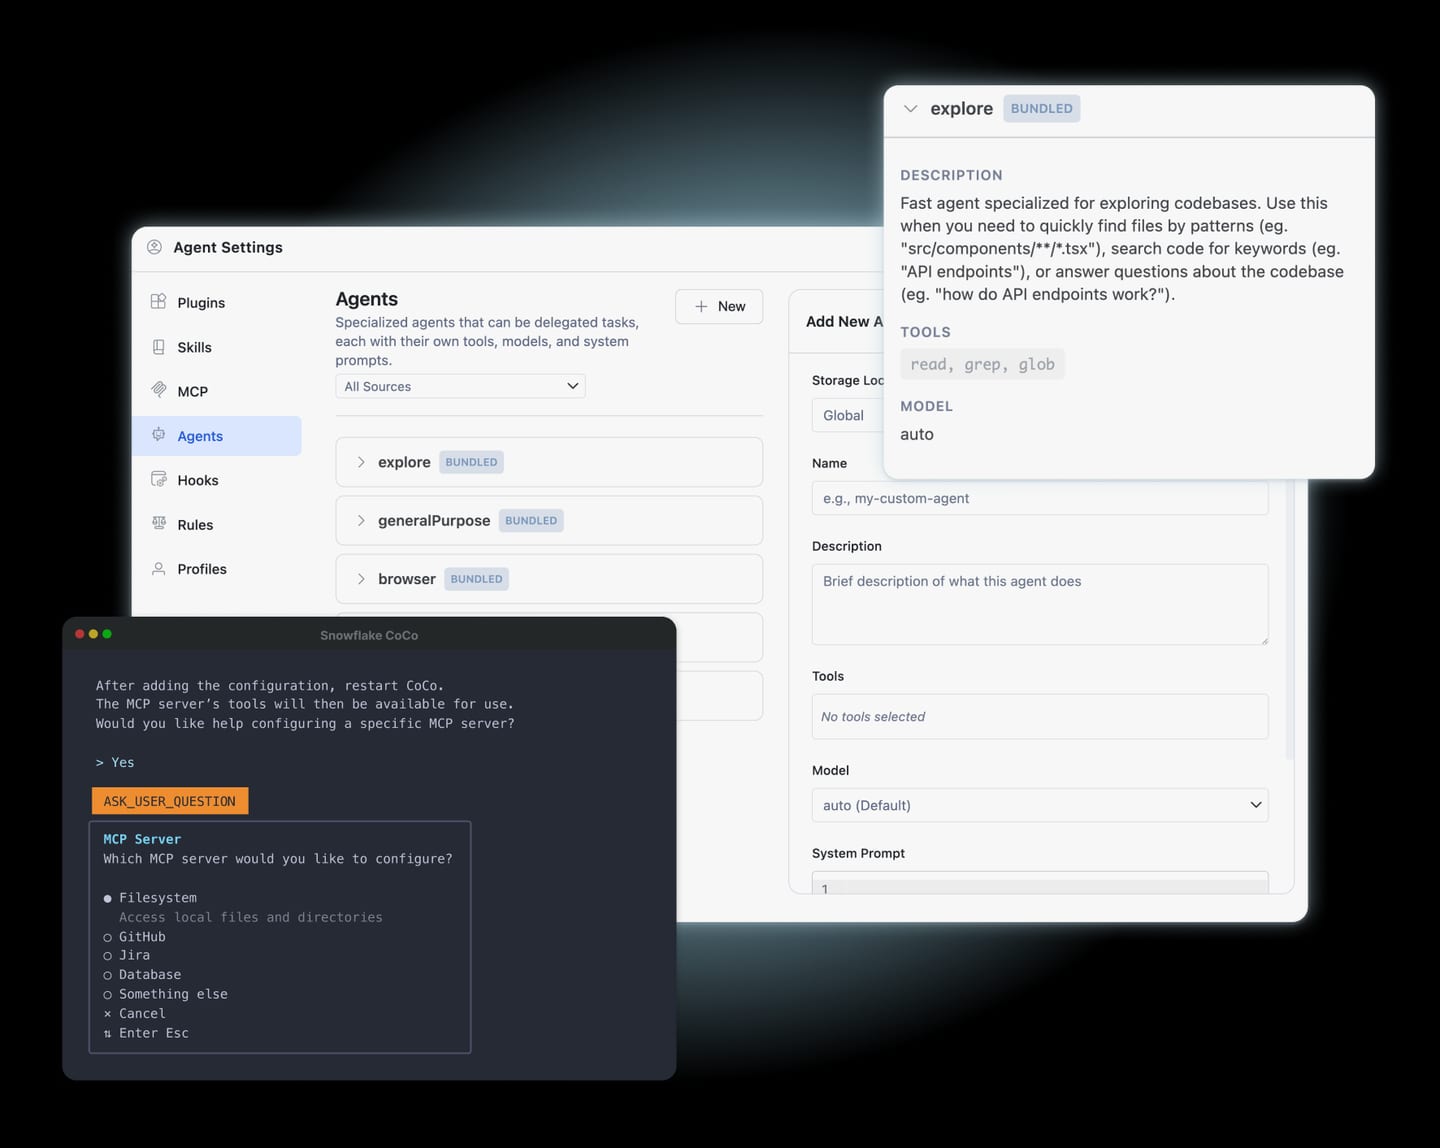
Snowflake首席财务官拒绝把旗下AI编程智能体CoCo的增长外推到业绩指引中,称这种算法太鲁莽。而这款智能体使用量排名前十的技能中,恰恰有一项专门用来压缩Snowflake赖以计费的消耗账单。
 Vincent Jiang · 3 min read
Snowflake−1.10% — Snowflake, down 1.10 percent today(纽交所代码:SNOW)首席财务官布莱恩·罗宾斯9月15日在券商派杰(Piper Sandler)的“增长前沿”(Growth Frontiers)大会上表示,机器学习模型每天夜里都会预测这家数据平台的核心消耗业务,“标准差非常小”1。但公司AI编程智能体Cortex Code(简称CoCo)得到的待遇不一样。“我认为,把这部分单独抽出来、直接套到业绩指引上,多少有些鲁莽。”他说,因此Snowflake对相关预测做了“打折”处理1。
分析师就没这么谨慎了。最近两次财报发布后,他们每次都上调了营收预期:自3月31日以来,2028财年一致预期累计上调约10%,2027财年上调约7%1。华尔街反复上调的,恰恰是管理层拒绝计入指引的那款产品。
市场终究还是注意到了。一款“智能体市场发现”(Agentic Marketplace Discovery)预览功能把CoCo带进了平台网页界面Snowsight,用户可以用自然语言搜索平台市场2;消息公布后,Snowflake10月9日收报368.89美元,上涨7.42%1。按未来12个月正常化盈利计算,该股目前市盈率高达146倍1。
替客户砍账单的智能体
截至7月31日的季度,CoCo账户数突破9100个,三个月内新增超过2000个;面向企业工作流的自主AI平台CoWork同期增至5800个3。罗宾斯表示,CoCo技能把客户迁移周期从10到11个月压缩到6个月左右,提前释放了可计费消耗;Snowflake还取消了自己的分析服务合同,改用CoCo仪表盘1。
隐患就藏在用量表里。一项成本优化技能位列CoCo最常用技能前十,而消耗型客户一旦优化,付给Snowflake的钱就会减少1。公司自己的第二财季业绩公告也在风险因素中列有“客户持续优化消耗的程度,包括对AI功能的优化”3。但从未有任何披露文件算清过这本账的两面。
现金流仍呈锯齿状波动
在截至7月31日的财季,Snowflake自由现金流为8380万美元,营收15.5亿美元,自由现金流利润率5.4%3。股票研究平台TIKR的数据显示,市场对这一指标的一致预期为1.0727亿美元:实际低了21.87%,也是过去五个季度中第三次不及预期1。
9月29日,公司宣布完成37.5亿美元零息可转换债券定价。这类债券不支付利息、日后可转为股份,发行规模较原拟的35亿美元有所上调4。12个季度的财报勾画出表面之下的形态:营收翻倍,现金流却始终呈锯齿状波动5。
12个季度营收翻倍,自由现金流仍呈锯齿状波动
- 营收
- 自由现金流
Data
| 营收 | 自由现金流 | |
|---|---|---|
| 2024财年Q3 | $0.73B | $0.1B |
| 2024财年Q4 | $0.78B | $0.32B |
| 2025财年Q1 | $0.83B | $0.33B |
| 2025财年Q2 | $0.87B | $0.06B |
| 2025财年Q3 | $0.94B | $0.08B |
| 2025财年Q4 | $0.99B | $0.42B |
| 2026财年Q1 | $1.04B | $0.18B |
| 2026财年Q2 | $1.15B | $0.06B |
| 2026财年Q3 | $1.21B | $0.11B |
| 2026财年Q4 | $1.28B | $0.77B |
| 2027财年Q1 | $1.39B | $0.23B |
| 2027财年Q2 | $1.55B | $0.08B |
飞轮逻辑
首席执行官斯里达尔·拉马斯瓦米给出的答案是,CoCo和CoWork正在“推动快速采用、用户增长、新工作负载以及平台整体消耗”3。按首席财务官的口径,本财季已是“产品收入增速连续第三个季度加快”;全年产品收入指引也从58.4亿美元上调至60.7亿美元,对应36%的增速3。9月2日财报发布后,股价盘后大涨22%6。
10月的多项合作同样指向这一方向:AI实验室Anthropic$350B — Anthropic, private, latest valuation $350B让自家模型直接在企业数据所在地运行,Palantir−0.36% — Palantir, down 0.36 percent today的运营软件则把决策接入生产系统,两者最终都汇入同一台消耗计量表78。7月历来是现金流的低谷,管理层指引全年经调整自由现金流利润率为23%3。但这一切都没有给“优化器”定价。
12月2日见分晓:“打折”是深是浅
Snowflake的客户大会Expedition将于11月3日至5日线上直播,开场演讲由拉马斯瓦米与微软+1.26% — 微软, up 1.26 percent today董事长兼首席执行官萨提亚·纳德拉联袂带来1。10月财季业绩预计在12月2日前后公布,日期尚未经公司确认,分析师模型隐含的收入增速接近36%1。如果CoCo再新增2000多个账户、增速站上这条线,说明“打折”打得太狠;若增长不及这一水平,则说明首席财务官拿捏得恰到好处。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.