تقييم «سبيس إكس» عند 2 تريليون دولار يسبق عقودها في الذكاء الاصطناعي
تمنح «ستارلينك» سهم SPCX قاعدة أعمال قابلة للدفاع عنها. لكن سؤال الاستثمار: هل تكفي أرباح الشركة وإيراداتها الجديدة من الذكاء الاصطناعي لتمويل كل ما يريد إيلون ماسك بناءه؟
 Vincent Jiang · 7 min read
ستة أشهر فقط خلف الأرقام الصاخبة
حضر بريت جونسن، المدير المالي لشركة «سبيس إكس»، مؤتمر المستثمرين المنعقد في 10 سبتمبر، حاملاً رقماً ضخماً جديداً: عقد استضافة للذكاء الاصطناعي بقيمة 1.11 مليار دولار شهرياً يبدأ سريانه في 1 ديسمبر.1
وهو ما يعني وتيرة إيرادات سنوية قدرها 13.32 مليار دولار. غير أن جونسن وصف اتفاقيات الحوسبة، كلها تقريباً وربما كلها، بأنها سارية مدة 90 يوماً مع خيار الخروج بعد 90 يوماً، أي التزامات لستة أشهر تقريباً، ومنها هذا العقد.1
هذه الفجوة جوهرية. فقد أنهى سهم سبيس إكس تعاملات 14 سبتمبر عند 148.15 دولاراً للسهم، بما يعني تقييماً يقارب 2 تريليون دولار لفئتي الأسهم مجتمعتين، استناداً إلى آخر عدد أسهم مفصح عنه والأسهم المصدرة ضمن عمليات الاستحواذ.2,5,7 والمستثمرون يحتاجون أرباحاً مستدامة من بنية تحتية قد يأتي أجل الالتزام التالي لعملائها أسرع بكثير من دورة استبدالها.
أما طموح جونسن ببلوغ إيرادات 100 مليار دولار بنهاية العام فهو ناتج احتساب المبيعات المتوقعة في ديسمبر على أساس سنوي؛ وهو بذلك ليس إيراد العام 2026 كاملاً، ولا ضماناً بأن يواصل العملاء السداد بهذا المعدل.1
احتساب إيراد شهر واحد على أساس سنوي لا يجعل التزام العميل سنوياً.
«ستارلينك» استحقت حسن الظن
توفر خدمة ستارلينك الإنترنت حيثما تقصّر الاتصالات الأرضية. وتبدأ ميزتها قبل أن يركّب العميل طبق الاستقبال: فـ«سبيس إكس» تسيطر على الصواريخ التي تجدد شبكتها وتوسعها.
وكشف تحقيق نُشر في 4 أغسطس أن «ستارلينك» استأثرت بنحو 79% من برنامج إطلاقات «فالكون 9» منذ بداية 2026، صعوداً من 54% في 2020. وكانت شركات المركبات الفضائية الأخرى تتلقى إجابة بأن القدرات محجوزة حتى 2028 أو 2029.4
هذا حاجز تنافسي ملموس. فبوسع المنافس أن يصمم قمراً صناعياً أفضل، ويظل مع ذلك منتظراً خلف المشغل القائم دوره في رحلة إطلاق. كما يمنح التحكم في النفاذ إلى الإطلاق «سبيس إكس» سلطة على توقيت نشر الأقمار، بما يتيح لطلب العملاء وطاقة الشبكة النمو جنباً إلى جنب.
وذكر بيان النتائج الصادر في 4 أغسطس أن اشتراكات «ستارلينك» بلغت 12 مليون اشتراك في 30 يونيو، أي ضعف عددها قبل عام، فيما انخفض متوسط الإيراد الشهري لكل اشتراك من 85 دولاراً إلى 66 دولاراً.3,11 وهذه خطوط خدمة، وليست أفراداً. وإن كان تراجع متوسط الإيراد يستحق الانتباه، فقد يصاحب توسعاً نحو أسواق أقل تكلفة، لا نزوحاً للعملاء.
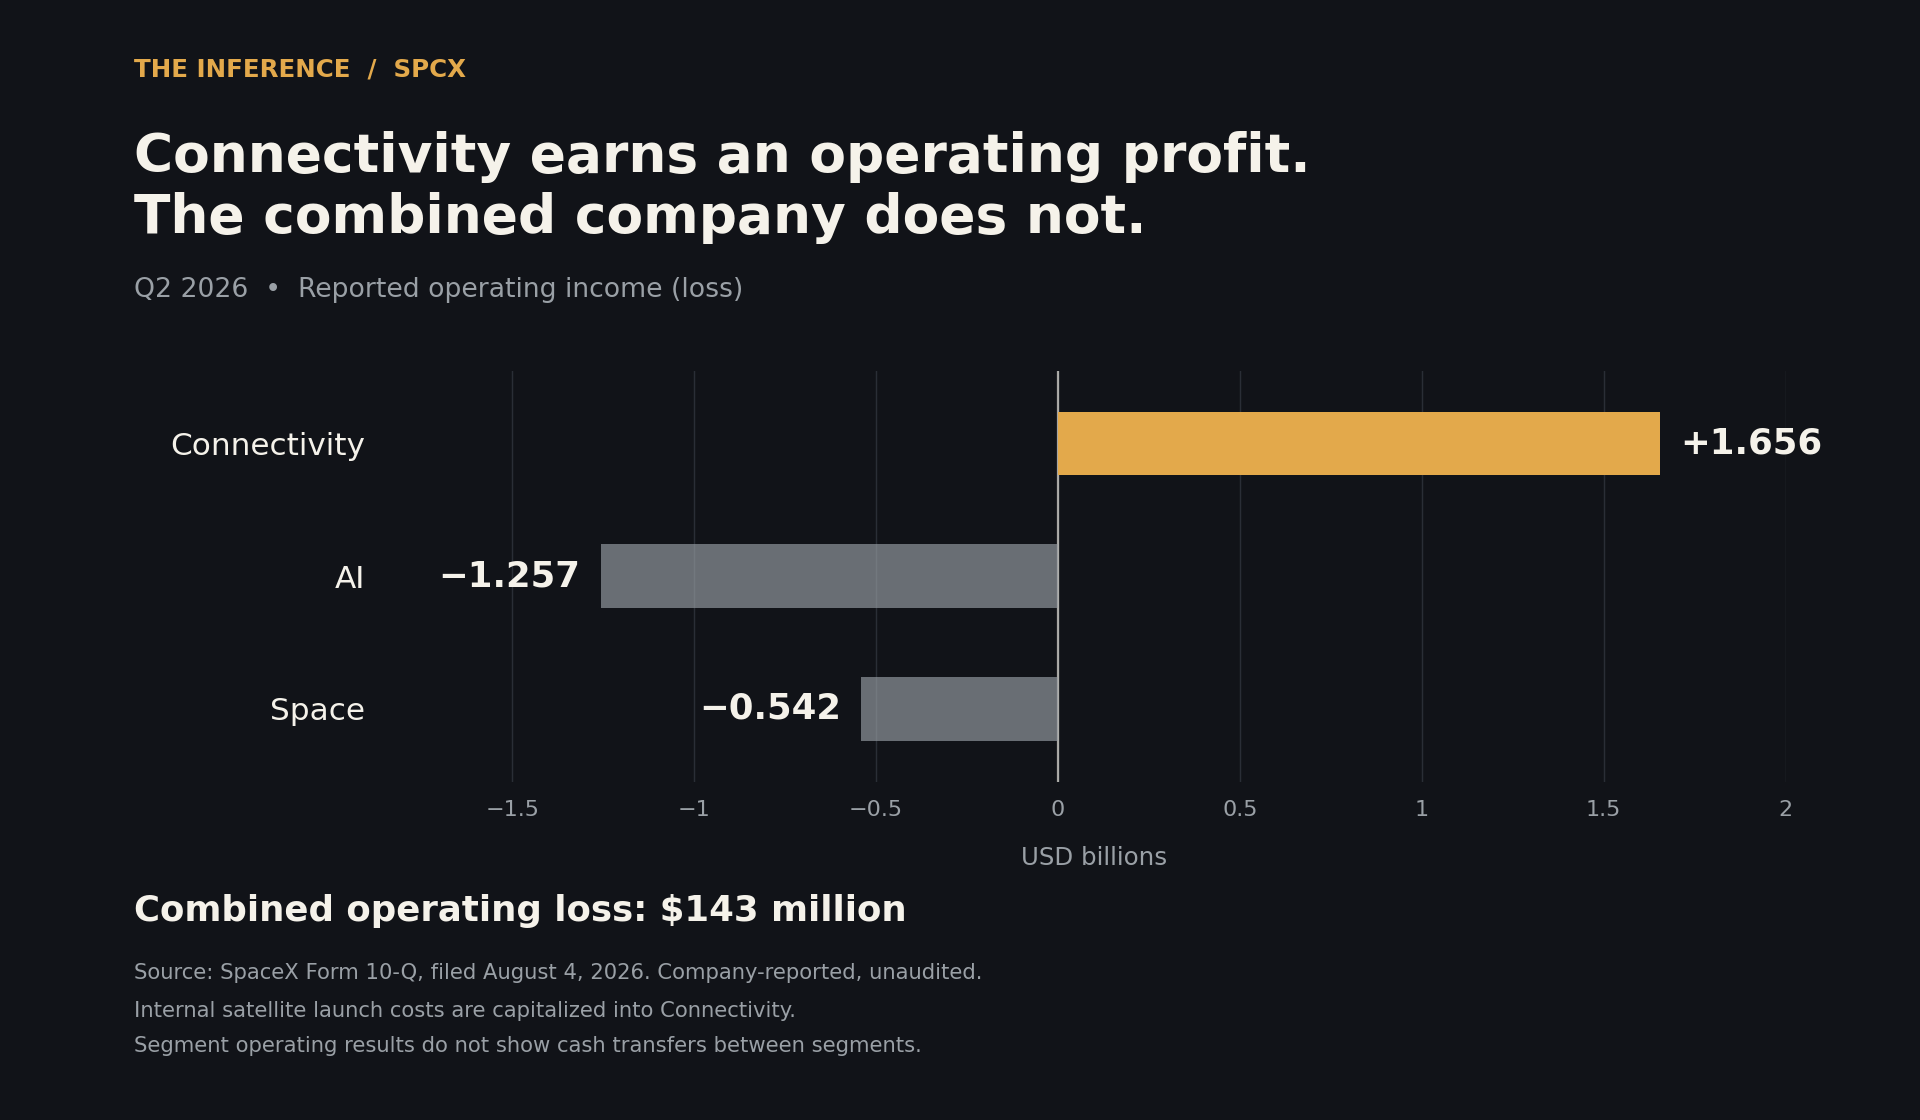
أما قطاع الاتصال (Connectivity) الأوسع، الذي يضم «ستارشيلد» (Starshield)، فقد حقق إيرادات فصلية بقيمة 4.291 مليار دولار وأرباحاً تشغيلية بقيمة 1.656 مليار دولار. ونمت إيرادات الشركات والجهات الحكومية بنسبة 108% مقابل نمو إيرادات المستهلكين 44%.3 فليس الإنترنت المنزلي وحده ما يسند هذا النشاط.
غير أن إطلاق الأقمار الصناعية داخلياً لا يعني أن الإطلاق مجاني. فـ«سبيس إكس» ترسمل هذه التكاليف ضمن قيمة الأقمار الصناعية ثم تهلكها على مدى عمرها.5 والميزة هنا هي التحكم والتكلفة، لا الإعفاء من فاتورة الاستبدال.
مولّد النقد لا يغطي فاتورة البناء
غير أن أرباح قطاع الاتصال تقع داخل شركة تخوض رهانات أكبر بكثير. ففي الربع الثاني سجل قطاع الذكاء الاصطناعي خسارة تشغيلية بقيمة 1.257 مليار دولار، وخسر قطاع الفضاء (Space) 542 مليون دولار، لتسجل الشركة بمجموعها خسارة تشغيلية قدرها 143 مليون دولار.3
ويحتاج رقم قطاع الذكاء الاصطناعي الإيجابي — إيبيتدا معدلة (adjusted EBITDA) بقيمة 1.146 مليار دولار — إلى هذا السياق. فالتسوية تعيد إضافة 1.885 مليار دولار من الإهلاك والإطفاء، من بين بنود إنفاق أخرى.3 والإهلاك بند غير نقدي اليوم، لكن المعدات ستحتاج إلى استبدال في نهاية المطاف. وتجاهله نهائياً يعني المبالغة في تقدير ما يمكن لحملة الأسهم انتزاعه.
والإنفاق يتركز في الذكاء الاصطناعي: 15.83 مليار دولار من أصل أكثر من 18 مليار دولار من الإنفاق الرأسمالي في الربع الثاني، بحسب نتائج أغسطس.11 وعلى نشاط استضافة الذكاء الاصطناعي أن يبرر استثماراً متكرراً بهذا الحجم.
وتجعل التدفقات النقدية متطلبات التمويل أكثر وضوحاً. ففي النصف الأول ولّدت «سبيس إكس» 3.466 مليار دولار من العمليات، وأنفقت 28.476 مليار دولار على شراء الممتلكات والمعدات. وبعد خصومات المنتجات والفوائد المرسملة بلغ صافي الاستثمار الرأسمالي النقدي 27.301 مليار دولار، بما يترك فجوة قدرها 23.835 مليار دولار.5
ويستبعد هذا الحساب الاستحواذات ومشتريات الطيف الترددي، كما يشمل إنفاق التوسع، ولذلك لا يصح اعتباره التكلفة المتكررة للحفاظ على النشاط في وضعه الحالي. لكن دلالته الأضيق تظل مفيدة: فالعمليات الحالية لم تموّل وتيرة البناء الراهنة.
وكانت الشركة تحتفظ بنحو 100 مليار دولار من النقد والأوراق المالية قصيرة الأجل في 30 يونيو/حزيران.5 وهذا الرصيد يمنحها وقتاً للتنفيذ، لكنه لا يثبت أن هذه الاستثمارات ستدرّ عائداً كافياً.
أقوى دفاع رهين بما يدخل في المقام
ويرد المتفائلون بأن هذه الأصول قادرة على استرداد تكلفتها سريعاً. فقد قال جونسن إن بعض استثمارات الحوسبة تحقق فترة استرداد تقل عن عام واحد، فيما تُبقي العقود القصيرة طاقةً متاحة لمنتجات الذكاء الاصطناعي الخاصة بـ«سبيس إكس».1
وإذا صمدت هذه الحسابات الاقتصادية عند التوسع، فإن التزامات الأشهر الستة تصبح أقل إثارة للقلق. فالعتاد الذي يسترد كلفته بسرعة يحتاج إلى تجديدات أقل لحماية الاستثمار الأصلي. وعندها يمكن للطاقة الفائضة أن تخدم برمجيات بهوامش ربح أعلى، على افتراض أن هذه المنتجات تجذب مستخدمين يدفعون.
غير أن النقاش الذي دار في المؤتمر لم يوفّق بين هذا الادعاء المتعلق بالاسترداد والعوائد النقدية بعد احتساب كامل تكاليف المرافق والطاقة والتمويل والتشغيل.1 ويحتاج المستثمرون إلى معرفة أي استثمار يجري استرداده، وأي النفقات تُحتسب في مقابل هذا الاسترداد. فاسترداد كلفة شراء وحدات معالجة الرسوميات (GPU) شيء، والعائد على مجمّع تشغيلي بأكمله شيء آخر.
ويضيف الجانب التنفيذي شرطاً آخر. فتقارير سبتمبر/أيلول وصفت ممارسات بناء معدّلة تركز على الأنظمة الاحتياطية والاختبارات بعد مشكلات في الموثوقية.6 ويمكن لخدمة أكثر موثوقية أن تحسّن الاحتفاظ بالعملاء، لكنها قد تغيّر أيضاً توقيت أعمال البناء وتكلفتها.
لذلك سيكون الدليل التالي اقتصادياً: الإيراد لكل وحدة من الطاقة المثبتة، ومعدلات الاستخدام، وأسعار التجديد، والنقد المكتسب بعد تكاليف التسليم. والمقارنة ذات الصلة هي بين ما تدرّه هذه الطاقة من استضافة عملاء خارجيين وما تحققه من خدمة منتجات «سبيس إكس» ذاتها. فتحويلها إلى الاستخدام الداخلي لا يحسّن عوائد المساهمين إلا إذا كان هذا الاستخدام الثاني يدرّ أكثر بعد احتساب تكاليفه الإضافية.
المساهمون يتحملون تبعات كل قرار تخصيص
بوسع إيلون ماسك متابعة هذه الاستراتيجية داخل شركة واسعة الأنشطة. فمستثمرو الأسواق العامة يحصلون على انكشاف على ذلك التخصيص المجمع لرأس المال، بما في ذلك نشاط الذكاء الاصطناعي ومنصة «إكس» التي استُحوذ عليها في وقت سابق من العام الجاري.5
واكتمل استحواذ «سبيس إكس» على Cursor في 14 أغسطس/آب. وقد وسّعت نحو 391 مليون سهم إجمالي من مقابل إتمام الصفقة المعلن والحوافز المستحقة قاعدة الملكية، فضلاً عن حوافز إضافية غير مستحقة وخيارات أسهم تحمّلتها الشركة.7 فالسداد بأسهم يحافظ على النقد، لكن حصة المساهمين الحاليين تصبح أصغر بعد الصفقة. وعلى هذه الصفقة أن ترفع القيمة لكل سهم، لا إيرادات الشركة فحسب.
وخيارات الإنفاق لا تتوقف عند حدود الذكاء الاصطناعي. فقد أعلنت «سبيس إكس» في أغسطس/آب عن خطة لبناء ميناء فضائي في ولاية لويزيانا بتكلفة 100 مليار دولار.8,9 ومن المقرر أن تبدأ أعمال الإنشاءات بحلول نهاية عام 2027، على أن يستهدف تنفيذ أول إطلاق في موعد مبكر يصل إلى عام 2029.8 إنه برنامج استثماري مستقبلي، لا فاتورة جرى سدادها بالفعل.
ولهذا التمييز أهميته عند تقييم السيولة. فلا ينبغي للمساهمين خصم كل مشروع يُعلن عنه فوراً، ولا اعتبار الرصيد النقدي القائم متاحاً على الدوام للتوزيع. فتوقيت كل التزام جديد والعائد الذي يحققه هما ما يحدد حجم القيمة المتبقية للمساهمين.
ما الذي يتطلبه تريليوما دولار؟
يحوّل التقييم العكسي هذا العبء إلى أرقام ملموسة. لنبدأ بـقيمة حقوق ملكية مقربة تبلغ تريليوني دولار، مع افتراض عدم حدوث أي إضعاف للأسهم أو أي توزيعات مرحلية، واشتراط عائد سنوي افتراضي قدره 10% على مدى خمس سنوات. عندئذ تحتاج الشركة إلى قيمة نهائية لحقوق الملكية تقارب 3.22 تريليون دولار. ويحوّل الجدول هذه القيمة إلى تدفق نقدي حر سنوي متاح لحملة الأسهم، بعد استقطاع التكاليف التشغيلية والضرائب والفوائد وإعادة الاستثمار.
| المضاعف في السنة الخامسة | التدفق النقدي السنوي المطلوب | الإيرادات بافتراض هامش تدفق نقدي بنسبة 25% |
|---|---|---|
| 40 مرة | 81 مليار دولار | 322 مليار دولار |
| 30 مرة | 107 مليار دولار | 429 مليار دولار |
| 20 مرة | 161 مليار دولار | 644 مليار دولار |
حتى في حالة المضاعف البالغ 40 مرة، يظل توليد التدفقات النقدية الهائلة مطلوباً، مع الإبقاء على تقييم لا يزال مرتفعاً ومتطلباً. فإذا دفع المستثمرون لاحقاً مضاعفات أدنى، تعيّن على النشاط توليد المزيد من النقد لتحقيق العائد نفسه. وكل إضعاف إضافي للأسهم يرفع العتبة المطلوبة على مستوى الشركة أمام مساهم اليوم.
بوسع «سبيس إكس» الوفاء بهذا العبء. فقد أثبتت «ستارلينك» وجود طلب حقيقي عليها، وتكامل أعمال الإطلاق يدعم التوسع، واستضافة الذكاء الاصطناعي تتيح طريقاً لتوليد إيرادات من الطاقة الحوسبية قبل نضج منتجاتها من البرمجيات الداخلية. غير أن التقييم الحالي يطالب هذه المزايا أصلاً بتحقيق نتائج تتجاوز بكثير ما تولّده التدفقات النقدية الراهنة.
أما الاختبار التشغيلي الأقرب زمنياً فهو الرحلة 14 من «ستارشيب»، المرتقبة في وقت لاحق من الشهر الجاري لنشر أقمار «ستارلينك» الإنتاجية من طراز V3.10 فنجاح عملية النشر سيدعم إيرادات قطاع الاتصال مستقبلاً، غير أن حمل أقمار الشركة ذاتها لا يخلق بذاته إيرادات إطلاق خارجية.5
أما الاختبار الاستثماري الأهم فيأتي بعده: هل يجدد عملاء الذكاء الاصطناعي اتفاقاتهم بأسعار جاذبة بينما تضيق الفجوة بين النقد التشغيلي والاستثمار؟ تستحق SPCX مكاناً على قائمة المراقبة. وعند هذا التقييم، يحتاج مبرر الشراء إلى أدلة على العوائد النقدية لا يمكن لنجاح إطلاق صاروخي أن يوفرها.
How this brief was made
01Gathered & sourced299 channels · 2,210 articles▾
Agents swept 299 channels and ingested 2,210 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 28 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1SpaceX management transcript, Goldman Sachs Communacopia + Technology Conference, Sep 10 2026, via Stock Analysis (primary management statements and forecasts, not audited contract performance).
- 2Stock Analysis / S&P Global Market Intelligence, SPCX historical prices, Sep 14 2026 close (market observation; the indicative capitalization is calculated with sources 5 and 7).
- 3SpaceX, Q2 2026 financial and operating results exhibit filed with the SEC, Aug 4 2026 (primary company-reported, unaudited results: segment operating income, Starlink subscriptions and ARPU, adjusted EBITDA reconciliation).
- 4Reuters investigation of launch access and Starlink's share of the Falcon 9 manifest, Aug 4 2026, syndicated by Investing.com (independent reporting and launch-data analysis).
- 5SpaceX, Form 10-Q for the quarter ended Jun 30 2026, filed Aug 4 2026 (primary filing, unaudited: first-half cash flows, capitalized launch costs, cash and short-term securities, acquired businesses).
- 6The Information, reporting on changes to data-center construction practices, Sep 10 2026 (independently reported, based partly on unnamed sources).
- 7SpaceX, Form 8-K reporting the Cursor acquisition closing, Aug 14 2026 (primary transaction disclosure; gross share counts are before tax withholding on vested awards).
- 8Louisiana Economic Development, SpaceX project schedule and details, announced Aug 25 2026, accessed Sep 14 (primary government description of the proposed investment and targets).
- 9Associated Press, reporting from the Louisiana spaceport announcement, Aug 25 2026 (independent event coverage; the planned expenditure remains a company and state claim).
- 10Aviation Week, reporting on the planned next Starship flight, Sep 11 2026 (independent reporting of management's prospective launch milestone).
- 11Reuters, SpaceX's first quarterly results after its listing, Aug 4 2026, via Investing.com (independent coverage of company-claimed results, subscriber growth and AI investment).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.