La valoración de SpaceX se dispara hasta los 2 billones de dólares por delante de sus contratos de IA
Starlink proporciona a SPCX un negocio defendible. La cuestión es si sus beneficios y los nuevos ingresos por IA pueden financiar todo lo que Elon Musk quiere construir.
 Vincent Jiang · 7 min read
Seis meses detrás del titular
Bret Johnsen, director financiero de SpaceX, llegó a una conferencia de inversores el 10 de septiembre con otro número descomunal: un nuevo contrato de hosting de IA valorado en 1.110 millones de dólares al mes, a partir del 1 de diciembre.1
Eso supone un ritmo anualizado de 13.320 millones de dólares en ingresos. Johnsen describió la casi totalidad —quizá todos— los acuerdos de computación como compromisos de 90 días con 90 días de preaviso de salida, es decir, aproximadamente seis meses de compromiso, incluido este.1
Esa diferencia importa. SpaceX cerró el 14 de septiembre a 148,15 dólares por acción, lo que implica una valoración aproximada de 2 billones de dólares en ambas clases de acciones, según el último recuento conocido de títulos y las emisiones por adquisición.2,5,7 Los inversores necesitan ingresos recurrentes de infraestructuras cuyo próximo compromiso de cliente puede llegar mucho antes de que expire el ciclo de sustitución.
La ambición de Johnsen de alcanzar 100.000 millones de dólares en ingresos a final de año anualiza las ventas esperadas de diciembre. No son ni los ingresos de todo 2026 ni una garantía de que los clientes mantengan ese ritmo de pago.1
Anualizar un mes de ingresos no anualiza el compromiso del cliente.
Starlink se ha ganado el beneficio de la duda
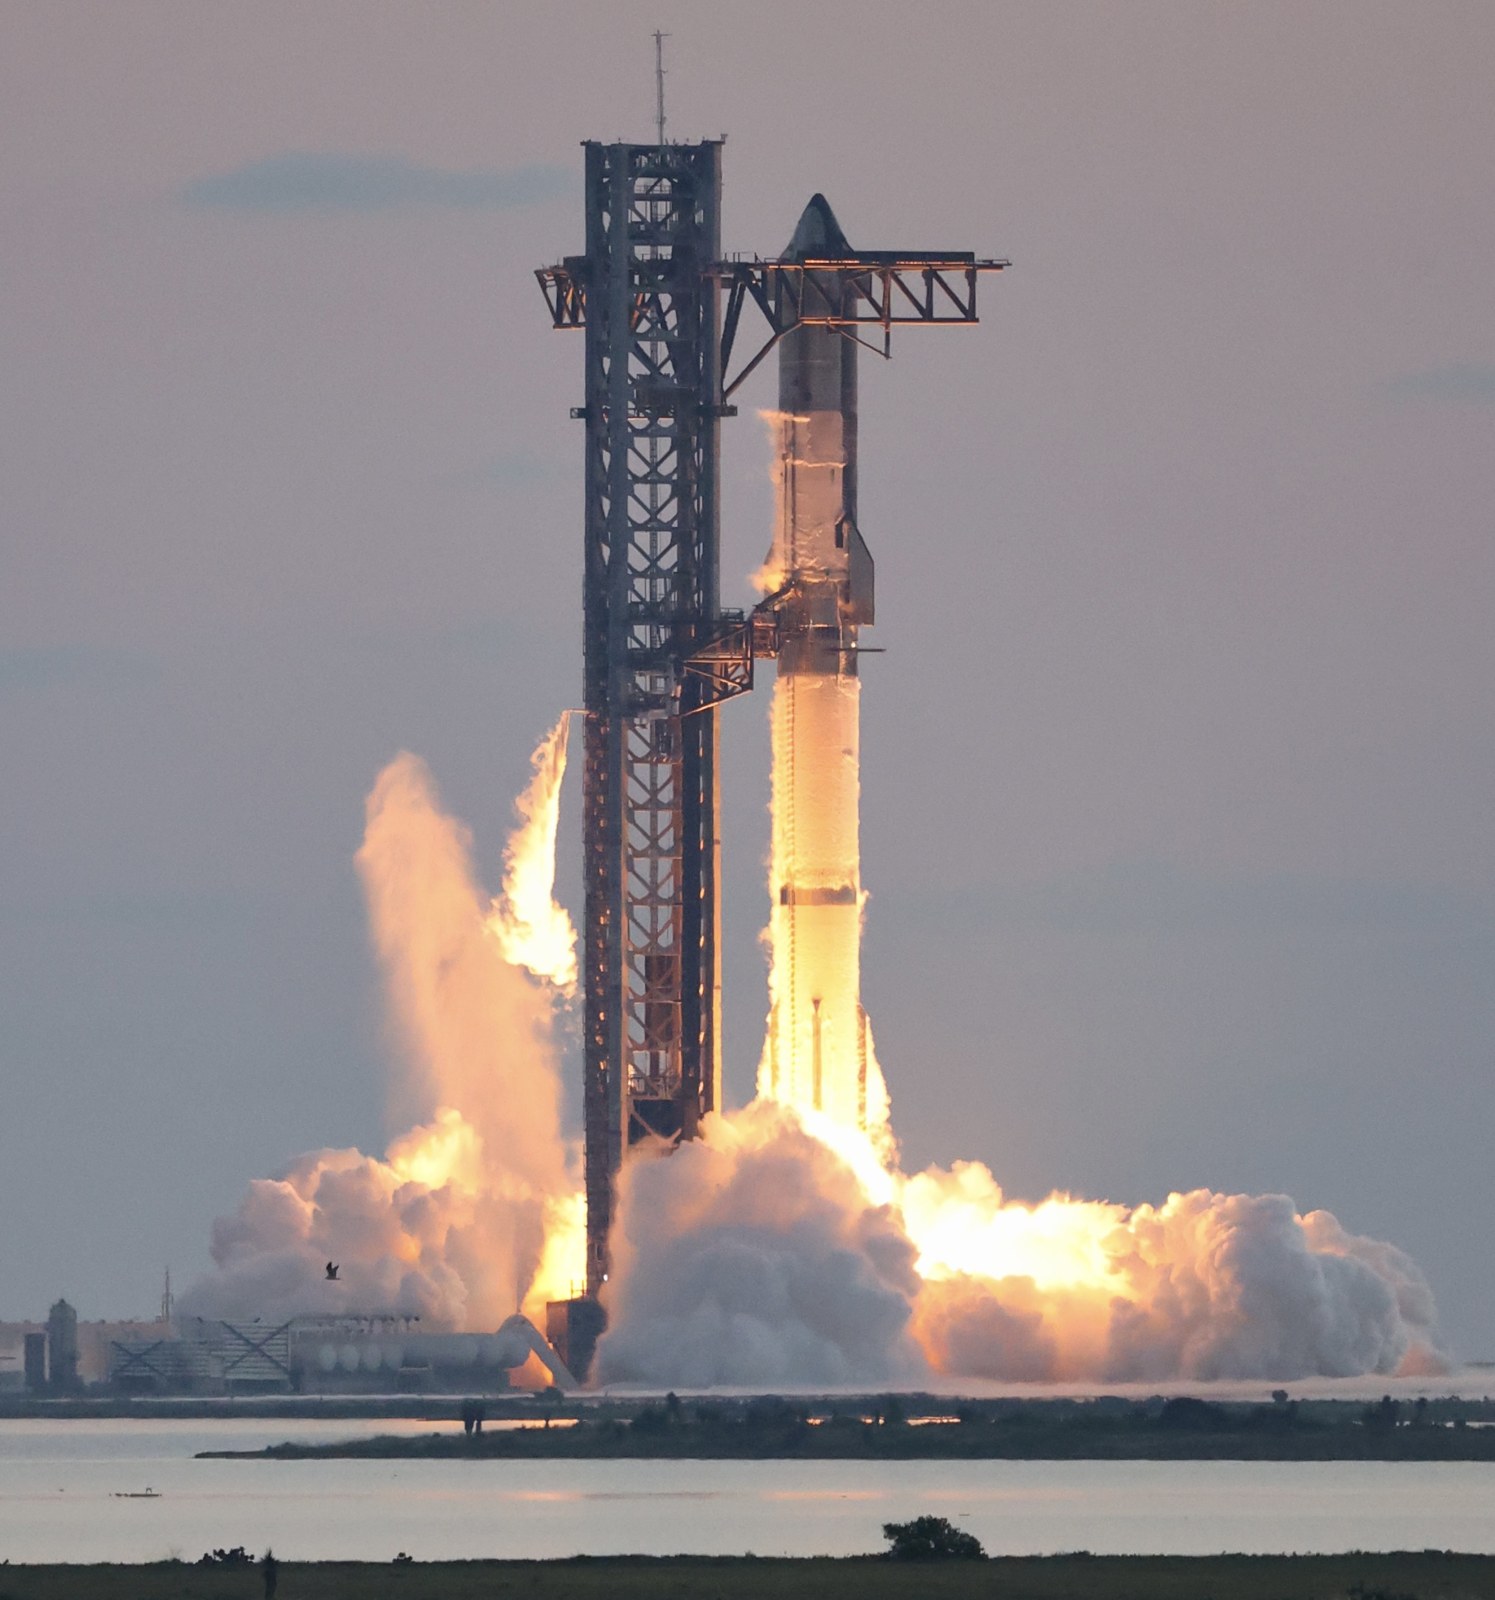
Starlink suministra internet donde la conectividad terrestre es insuficiente. Su ventaja empieza antes de que el cliente instale la antena: SpaceX controla los cohetes que reponen y amplían su red.
Una investigación del 4 de agosto reveló que Starlink ocupaba aproximadamente el 79% de la carga del Falcon 9 en lo que va de 2026, frente al 54% en 2020. A otras empresas de satélites se les comunicaba que la capacidad estaba reservada hasta 2028 o 2029.4
Se trata de una barrera concreta para la competencia. Un rival puede diseñar un satélite mejor y aun así tener que esperar detrás del incumbente para conseguir un lanzamiento. El acceso al cohete permite a SpaceX controlar el calendario de despliegue, de modo que la demanda de clientes y la capacidad de la red evolucionan de forma coordinada.
El informe de resultados del 4 de agosto comunicó 12 millones de suscripciones de Starlink al 30 de junio, el doble que un año antes. El ingreso medio mensual por suscripción cayó de 85 a 66 dólares.3,11 Se trata de líneas de servicio, no de personas individuales. La caída del ingreso medio merece atención, pero puede ser el acompañante natural de la expansión hacia mercados más baratos más que una señal de abandono de clientes.
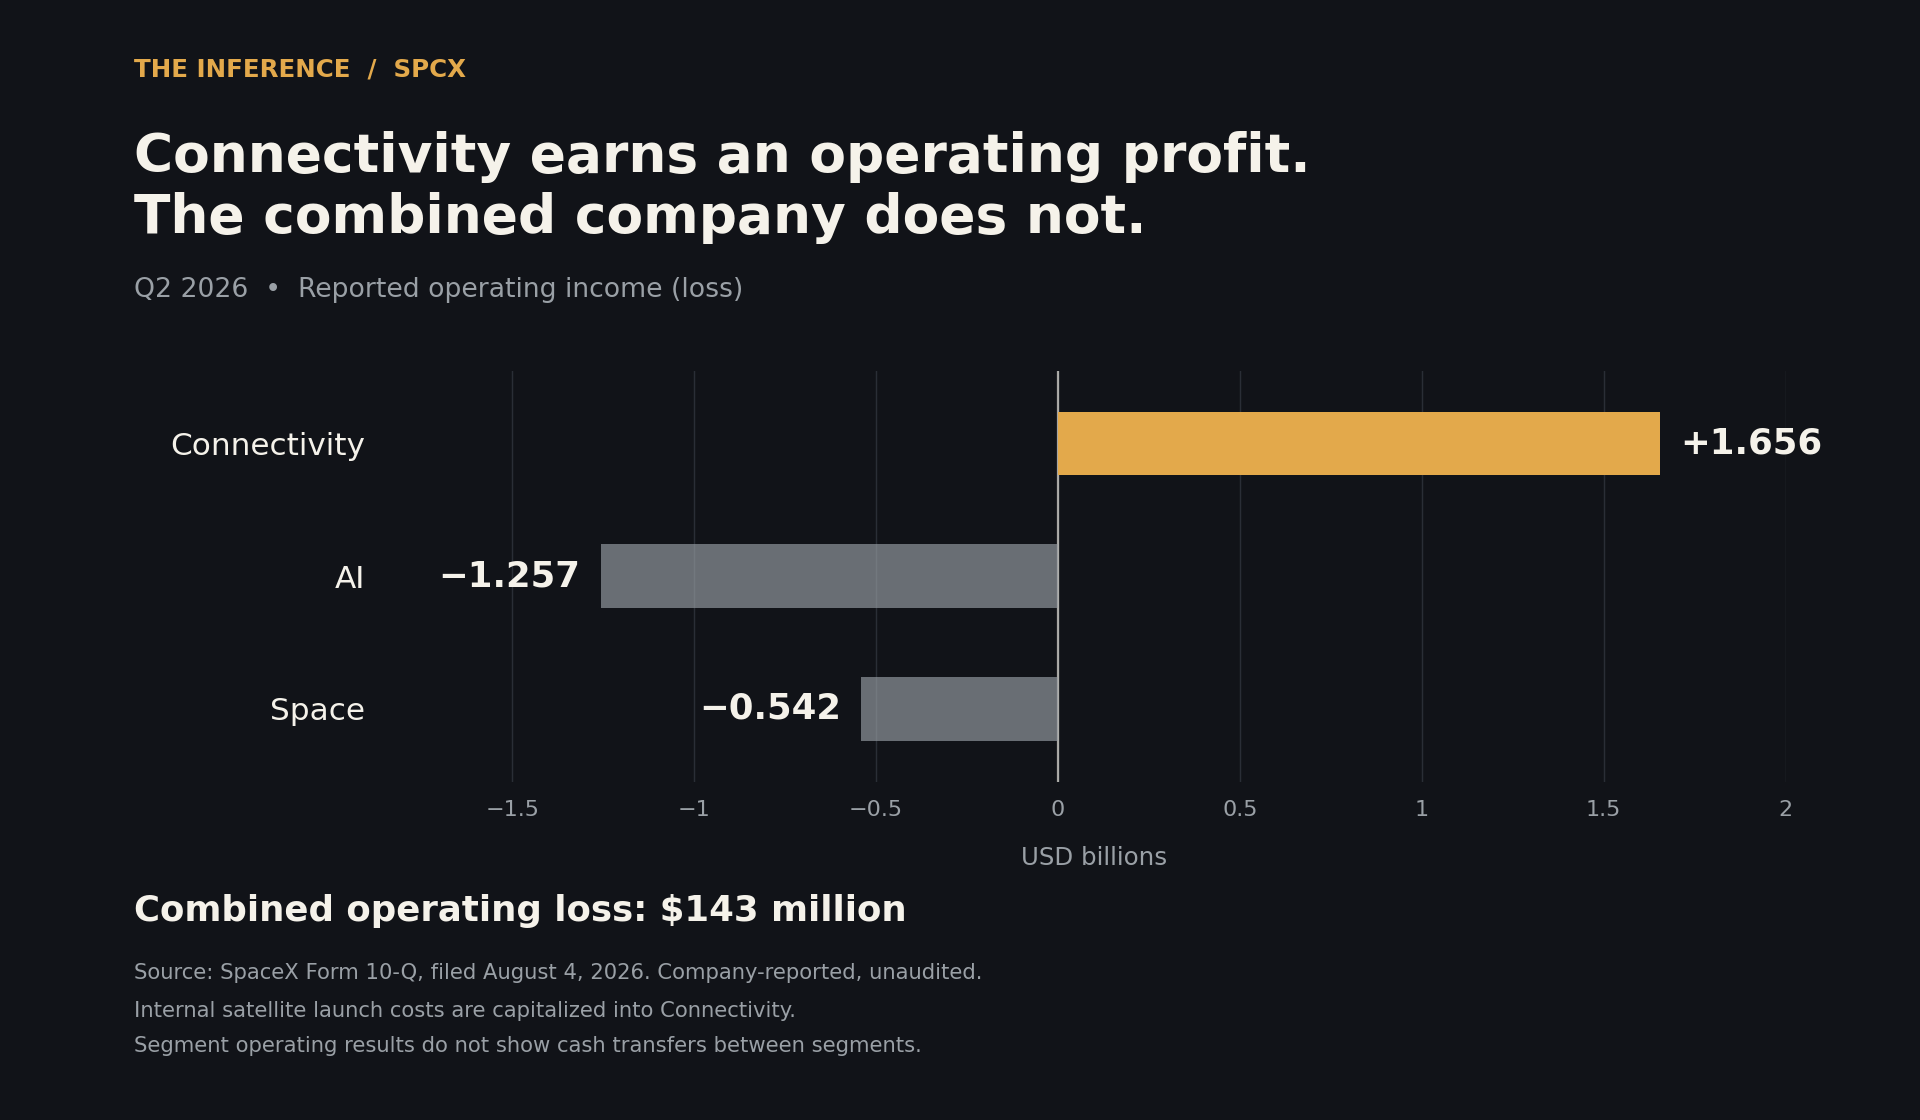
La división de Conectividad en su conjunto, incluyendo Starshield, generó 4.291 millones de dólares de ingresos trimestrales y 1.656 millones de beneficio operativo. Los ingresos de empresas y gobiernos crecieron un 108%, frente al 44% del consumo.3 El negocio no depende solo del ancho de banda doméstico.
Sin embargo, lanzar satélites de forma interna no convierte los lanzamientos en gratuitos. SpaceX capitaliza esos costes en los satélites y los amortiza a lo largo del tiempo.5 La ventaja es el control y el coste, no librarse de la factura de reposición.
El motor de caja no cubre la factura de construcción
Los beneficios de Conectividad operan dentro de una empresa que apuesta por mucho más. En el segundo trimestre, la división de IA perdió 1.257 millones de dólares a nivel operativo y Espacio perdió 542 millones, dejando al grupo con unas pérdidas operativas de 143 millones.3
El EBITDA ajustado positivo de 1.146 millones de la IA requiere ese contexto. La conciliación añade de nuevo 1.885 millones de depreciación y amortización, entre otros gastos.3 La depreciación no consume caja hoy, pero el equipamiento acabará necesitando sustitución. Ignorarla de forma permanente llevaría a sobreestimar lo que los accionistas pueden extraer.
El gasto se concentra en IA: 15.830 millones de los más de 18.000 millones en capex del segundo trimestre, según los resultados de agosto.11 El hosting tiene que justificar inversiones repetidas de esa magnitud.
Los flujos de caja dejan más claro el requerimiento de financiación. En el primer semestre, SpaceX generó 3.466 millones de dólares procedentes de las operaciones y gastó 28.476 millones en compra de propiedades y equipo. Tras descuentos de producto e intereses capitalizados, la inversión neta en capital fue de 27.301 millones, lo que dejó una brecha de 23.835 millones.5
Este cálculo excluye adquisiciones y compras de espectro. También incluye gastos de expansión, por lo que no puede equipararse al coste recurrente de mantener el negocio actual. Su significado más limitado sigue siendo útil: las operaciones actuales no han financiado el ritmo actual de construcción.
La compañía tenía aproximadamente 100.000 millones de dólares en efectivo y valores a corto plazo al 30 de junio.5 Eso da tiempo para ejecutar. Pero no demuestra que las inversiones vayan a obtener una rentabilidad adecuada.
La defensa más sólida tiene un denominador
La tesis alcista sostiene que estos activos pueden amortizar su coste rápidamente. Johnsen afirmó que determinadas inversiones en computación tienen un periodo de recuperación inferior a un año, mientras que los contratos cortos preservan capacidad para los propios productos de IA de SpaceX.1
Si esa rentabilidad se mantiene a escala, los compromisos de seis meses resultan menos preocupantes. El hardware que recupera su coste rápido necesita menos renovaciones para proteger la inversión inicial. La capacidad sobrante puede entonces dar soporte a software de mayor margen, siempre que esos productos atraigan usuarios de pago.
Pero la conferencia no concilió esa afirmación sobre el periodo de recuperación con los retornos en caja una vez descontados todos los costes de instalaciones, energía, financiación y operación.1 Los inversores necesitan saber qué inversión se está recuperando y qué gastos se computan contra esa recuperación. La amortización de la compra de GPUs y el retorno sobre un campus operativo completo son cálculos distintos.
La ejecución añade otra condición. Los informes de septiembre describen prácticas de construcción revisadas que priorizan sistemas de respaldo y pruebas tras problemas de fiabilidad.6 Un servicio más fiable puede mejorar la retención de clientes. También puede alterar el calendario y el coste de construcción.
La prueba siguiente es, por tanto, económica: ingresos por unidad de capacidad instalada, utilización, precios de renovación y caja generada tras los costes de prestación. La comparación relevante es lo que esa capacidad ingresa dando servicio a clientes externos frente a lo que genera sirviendo a los propios productos de SpaceX. Destinarla internamente solo mejora la rentabilidad para el accionista si el segundo uso genera más tras sus costes adicionales.
Los accionistas cargan con cada decisión de asignación
Elon Musk puede llevar adelante esta estrategia en un conglomerado amplio. Los inversores públicos asumen esa asignación combinada de capital, incluyendo el negocio de IA y la red social X, adquirida a principios de este año.5
La adquisición de Cursor se cerró el 14 de agosto. Sus aproximadamente 391 millones de acciones brutas de contraprestación de cierre y derechos consolidados amplían la base accionarial; se asumieron además derechos y opciones no consolidados.7 Pagar en acciones preserva el efectivo, pero los accionistas existentes poseen una fracción menor después. La adquisición tiene que aumentar el valor por acción, no solo los ingresos de la empresa.
Las opciones de gasto van más allá de la IA. SpaceX anunció en agosto un puerto espacial en Luisiana valorado en 100.000 millones de dólares.8,9 La construcción está prevista para finales de 2027, con un primer lanzamiento programado para 2029 como muy pronto.8 Es un programa de inversión futuro, no una factura ya pagada.
La distinción importa a la hora de evaluar la liquidez. Los accionistas no deben restar de inmediato cada proyecto anunciado ni tratar la posición de caja existente como si estuviera permanentemente disponible para su distribución. El calendario y la rentabilidad de cada nuevo compromiso determinan cuánto valor queda para ellos.
Lo que exigen dos billones de dólares
Una valoración inversa hace tangible la carga. Partiendo de una valoración de capital de 2 billones de dólares redondeada, sin dilución ni distribuciones intermedias, y exigiendo una rentabilidad anual hipotética del 10% durante cinco años, la empresa necesitaría un valor terminal de capital propio de aproximadamente 3,22 billones de dólares. La tabla convierte ese valor en flujo de caja libre anual disponible para el capital propio tras gastos operativos, impuestos, intereses y reinversión.
| Múltiplo del quinto año | Flujo de caja anual necesario | Ingresos con un margen de caja asumido del 25% |
|---|---|---|
| 40 veces | 81.000 millones de dólares | 322.000 millones de dólares |
| 30 veces | 107.000 millones de dólares | 429.000 millones de dólares |
| 20 veces | 161.000 millones de dólares | 644.000 millones de dólares |
Incluso en el escenario de 40 veces se necesita una generación de caja enorme para sostener una valoración tan exigente. Si los futuros inversores pagan un múltiplo menor, el negocio tendrá que producir más caja para ofrecer la misma rentabilidad. Cualquier dilución adicional eleva el listón a nivel corporativo para el accionista actual.
SpaceX podría asumir esa carga. Starlink ha demostrado demanda, la integración con los lanzamientos apoya la expansión y el hosting de IA ofrece una vía para monetizar la capacidad antes de que el software interno madure. Sin embargo, la valoración actual ya exige a esas fortalezas resultados muy por encima de la generación de caja presente.
La prueba operativa inmediata es el vuelo 14 del Starship, previsto para finales de este mes, que desplegará satélites Starlink V3 de producción.10 Un despliegue exitoso reforzaría los ingresos de conectividad futuros. Transportar los propios satélites de la compañía no genera por sí solo ingresos por lanzamiento externo.5
La prueba de inversión de mayor calado viene después: si los clientes de IA renuevan a precios atractivos mientras la brecha entre el flujo de caja operativo y la inversión se estrecha. SPCX merece un puesto en la lista de seguimiento. A esta valoración, la tesis de compra necesita evidencia de rentabilidad en caja que un lanzamiento de cohete exitoso no puede aportar.
How this brief was made
01Gathered & sourced299 channels · 2,210 articles▾
Agents swept 299 channels and ingested 2,210 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 28 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1SpaceX management transcript, Goldman Sachs Communacopia + Technology Conference, Sep 10 2026, via Stock Analysis (primary management statements and forecasts, not audited contract performance).
- 2Stock Analysis / S&P Global Market Intelligence, SPCX historical prices, Sep 14 2026 close (market observation; the indicative capitalization is calculated with sources 5 and 7).
- 3SpaceX, Q2 2026 financial and operating results exhibit filed with the SEC, Aug 4 2026 (primary company-reported, unaudited results: segment operating income, Starlink subscriptions and ARPU, adjusted EBITDA reconciliation).
- 4Reuters investigation of launch access and Starlink's share of the Falcon 9 manifest, Aug 4 2026, syndicated by Investing.com (independent reporting and launch-data analysis).
- 5SpaceX, Form 10-Q for the quarter ended Jun 30 2026, filed Aug 4 2026 (primary filing, unaudited: first-half cash flows, capitalized launch costs, cash and short-term securities, acquired businesses).
- 6The Information, reporting on changes to data-center construction practices, Sep 10 2026 (independently reported, based partly on unnamed sources).
- 7SpaceX, Form 8-K reporting the Cursor acquisition closing, Aug 14 2026 (primary transaction disclosure; gross share counts are before tax withholding on vested awards).
- 8Louisiana Economic Development, SpaceX project schedule and details, announced Aug 25 2026, accessed Sep 14 (primary government description of the proposed investment and targets).
- 9Associated Press, reporting from the Louisiana spaceport announcement, Aug 25 2026 (independent event coverage; the planned expenditure remains a company and state claim).
- 10Aviation Week, reporting on the planned next Starship flight, Sep 11 2026 (independent reporting of management's prospective launch milestone).
- 11Reuters, SpaceX's first quarterly results after its listing, Aug 4 2026, via Investing.com (independent coverage of company-claimed results, subscriber growth and AI investment).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.