La valorisation de SpaceX à 2 000 milliards court plus vite que ses contrats d'IA
Starlink offre à SpaceX un modèle défendable. Pour les investisseurs, la question est de savoir si ses bénéfices et ses nouveaux revenus d'IA pourront financer tout ce qu'Elon Musk veut construire.
 Vincent Jiang · 7 min read
Six mois d'écart avec le chiffre affiché
Bret Johnsen, directeur financier de SpaceX, est arrivé à une conférence investisseurs le 10 septembre avec un nouveau chiffre pharaonique : un contrat d'hébergement d'IA d'une valeur de 1,11 milliard de dollars par mois, à compter du 1er décembre.1
Ce qui représente un rythme annualisé de 13,32 milliards de dollars de chiffre d'affaires. Johnsen a décrit la quasi-totalité, voire la totalité, des accords de calcul informatique comme des contrats de 90 jours avec une clause de sortie à 90 jours, soit environ six mois d'engagement, y compris celui-ci.1
Cet écart est crucial. SpaceX a clôturé le 14 septembre à 148,15 dollars par action, ce qui implique une valorisation d'environ 2 000 milliards de dollars sur les deux catégories d'actions, en utilisant le dernier nombre d'actions déclaré et les émissions liées aux acquisitions.2,5,7 Les investisseurs ont besoin de revenus durables tirés d'infrastructures dont le prochain engagement client peut intervenir bien avant la fin du cycle de remplacement.
L'ambition de Johnsen d'un chiffre d'affaires de 100 milliards de dollars en fin d'année annualise les ventes attendues en décembre. Il ne s'agit ni du chiffre d'affaires du plein exercice 2026, ni d'une garantie que les clients continueront de payer à ce rythme.1
Annualiser un mois de revenus n'annualise pas l'engagement du client.
Starlink a droit au bénéfice du doute
Starlink fournit un accès Internet là où les connexions terrestres sont insuffisantes. Son avantage commence avant même que le client n'installe son antenne : SpaceX contrôle les fusées qui renouvellent et étendent son réseau.
Une enquête du 4 août a révélé que Starlink occupait environ 79 % du manifeste de lancements de Falcon 9 depuis le début de l'année 2026, contre 54 % en 2020. D'autres opérateurs de satellites se voyaient notifier que la capacité était réservée jusqu'en 2028 ou 2029.4
C'est une barrière concrète à la concurrence. Un rival peut concevoir un meilleur satellite et attendre derrière l'acteur en place pour obtenir une place sur une fusée. L'accès au lancement donne à SpaceX un contrôle sur le calendrier de déploiement, permettant à la demande client et à la capacité du réseau de se développer de concert.
Le communiqué de résultats du 4 août faisait état de 12 millions d'abonnements Starlink au 30 juin, soit le double d'un an plus tôt. Le revenu moyen mensuel par abonnement est passé de 85 à 66 dollars.3,11 Ce sont des lignes de service, pas des individus. La baisse du revenu moyen mérite l'attention, mais peut accompagner une expansion vers des marchés moins onéreux plutôt qu'un désengagement des clients.
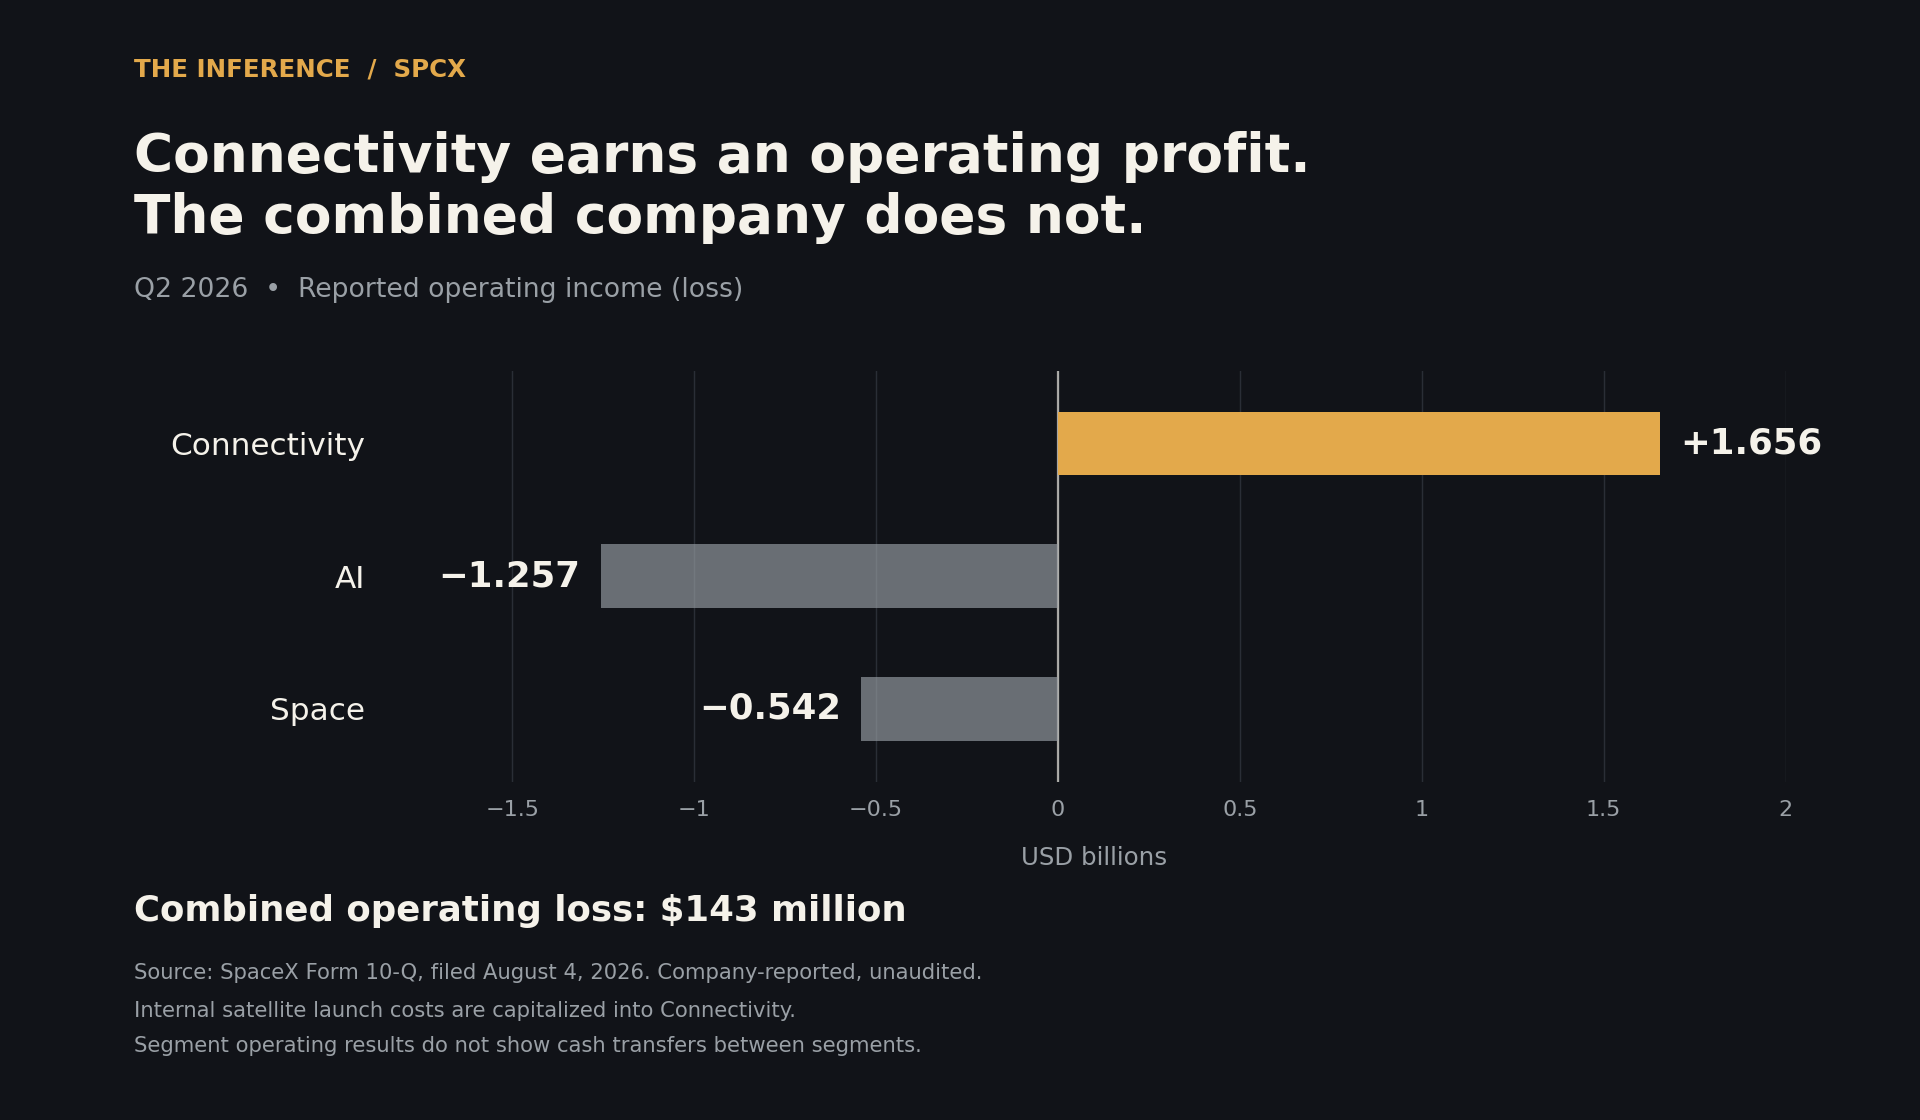
La division Connectivité élargie, qui inclut Starshield, a généré 4,291 milliards de dollars de chiffre d'affaires trimestriel et 1,656 milliard de résultat opérationnel. Les revenus entreprises et administrations ont progressé de 108 %, contre 44 % pour les revenus grand public.3 Le modèle repose sur bien plus que le seul haut débit résidentiel.
Lancer des satellites en interne ne rend cependant pas les lancements gratuits. SpaceX capitalise ces coûts dans la valeur des satellites et les amortit sur leur durée de vie.5 L'avantage réside dans le contrôle et le coût, pas dans une dispense de la facture de renouvellement.
Le moteur de trésorerie ne couvre pas la facture des investissements
Les bénéfices de la Connectivité s'inscrivent dans une entreprise qui mise bien plus gros. Au deuxième trimestre, la division IA a affiché une perte opérationnelle de 1,257 milliard de dollars et la division Espace de 542 millions, laissant un déficit opérationnel de 143 millions de dollars pour l'ensemble du groupe.3
Le BAIIA ajusté positif de 1,146 milliard de dollars de l'IA doit être replacé dans ce contexte. Le réconciliement ajoute en effet 1,885 milliard de dollars d'amortissements, entre autres charges.3 L'amortissement constitue une charge non monétaire aujourd'hui, mais le matériel devra être remplacé un jour. L'ignorer durablement surestimerait ce que les actionnaires peuvent réellement extraire.
Les dépenses sont concentrées dans l'IA : 15,83 milliards de dollars sur plus de 18 milliards de dépenses d'investissement au deuxième trimestre, selon les résultats publiés en août.11 L'hébergement doit justifier des investissements répétés à cette échelle.
Les flux de trésorerie rendent le besoin de financement plus lisible. Au premier semestre, SpaceX a généré 3,466 milliards de dollars d'opérations et dépensé 28,476 milliards en acquisitions d'immobilisations. Après remises sur produits et intérêts capitalisés, l'investissement net en capital s'est élevé à 27,301 milliards, laissant un écart de 23,835 milliards de dollars.5
Ce calcul exclut les acquisitions et les achats de spectre. Il inclut les dépenses d'extension et ne peut donc être assimilé au coût récurrent de maintien de l'activité actuelle. Sa signification plus restrictive reste utile : les opérations courantes n'ont pas financé le rythme actuel de construction.
La société détenait environ 100 milliards de dollars en liquidités et titres à court terme au 30 juin.5 Cela lui laisse du temps pour exécuter. Cela ne prouve pas que les investissements généreront un rendement suffisant.
La meilleure défense comporte un dénominateur
La réponse haussière est que ces actifs peuvent amortir leur coût rapidement. Johnsen a indiqué que certains investissements en capacité de calcul offraient un retour sur investissement en moins d'un an, tandis que des contrats courts préservent la capacité pour les propres produits d'IA de SpaceX.1
Si ces économies tiennent à l'échelle, des engagements de six mois deviennent moins préoccupants. Un matériel qui récupère rapidement son coût a besoin de moins de renouvellements pour protéger l'investissement initial. La capacité excédentaire peut alors soutenir des logiciels à plus forte marge, à condition que ces produits trouvent des utilisateurs payants.
Or la discussion en conférence n'a pas établi de lien entre ce calcul de retour sur investissement et les flux de trésorerie nets après l'ensemble des coûts d'infrastructure, d'énergie, de financement et d'exploitation.1 Les investisseurs doivent savoir quel investissement est amorti et quelles charges sont prises en compte. Récupérer le coût d'achat des GPU et obtenir un retour sur l'ensemble d'un campus opérationnel sont deux calculs très différents.
L'exécution ajoute une condition supplémentaire. Des informations de septembre décrivent des pratiques de construction révisées mettant l'accent sur les systèmes de secours et les tests, à la suite de problèmes de fiabilité.6 Un service plus fiable peut améliorer la rétention client. Il peut aussi modifier le calendrier et le coût des constructions.
La prochaine preuve attendue est donc d'ordre économique : revenu par unité de capacité installée, taux d'utilisation, prix de renouvellement et trésorerie générée après les coûts de prestation. La comparaison pertinente porte sur ce que cette capacité rapporte en hébergeant des clients externes versus en servant les propres produits de SpaceX. La basculer en interne n'améliore le rendement pour les actionnaires que si la seconde utilisation génère davantage, une fois ses coûts additionnels déduits.
Les actionnaires héritent de chaque décision d'allocation
Elon Musk peut mener cette stratégie au sein d'un groupe diversifié. Les investisseurs publics sont exposés à cette allocation combinée de capital, qui inclut la division IA et X, acquis plus tôt dans l'année.5
L'acquisition de Cursor a été finalisée le 14 août. Ses quelque 391 millions d'actions brutes composant la contrepartie de clôture et les actions acquises élargissent la base capitalistique ; des actions et options non acquises supplémentaires ont été reprises.7 Le paiement en actions préserve la trésorerie, mais les actionnaires existants détiennent ensuite une fraction plus faible du capital. L'acquisition doit créer de la valeur par action, et pas seulement accroître le chiffre d'affaires du groupe.
Les choix de dépenses vont au-delà de l'IA. SpaceX a annoncé en août un projet de base spatiale de 100 milliards de dollars en Louisiane.8,9 La construction doit débuter d'ici fin 2027, avec un premier lancement visé dès 2029.8 Il s'agit d'un programme d'investissement futur, pas d'une facture déjà réglée.
Cette distinction importe pour l'évaluation de la liquidité. Les actionnaires ne doivent ni soustraire immédiatement chaque projet annoncé, ni considérer l'encaisse existante comme disponible en permanence pour distribution. Le calendrier et le rendement de chaque nouvel engagement déterminent la valeur qui leur reste.
Ce que 2 000 milliards de dollars exigent
Une valorisation inversée rend la contrainte concrète. Partons d'une valorisation en capital arrondie à 2 000 milliards de dollars, sans dilution ni distribution intermédiaire, et exigeons un rendement annuel hypothétique de 10 % sur cinq ans. La société aurait besoin d'une valeur terminale en capital d'environ 3 220 milliards de dollars. Le tableau convertit cette valeur en flux de trésorerie annuels disponibles pour les actionnaires, après charges d'exploitation, impôts, intérêts et réinvestissements.
| Multiple en année 5 | Flux de trésorerie annuel requis | Chiffre d'affaires pour une marge de trésorerie supposée de 25 % |
|---|---|---|
| 40 fois | 81 milliards de dollars | 322 milliards de dollars |
| 30 fois | 107 milliards de dollars | 429 milliards de dollars |
| 20 fois | 161 milliards de dollars | 644 milliards de dollars |
Même le scénario à 40 fois exige une génération de trésorerie colossale tout en maintenant une valorisation exigeante. Si de futurs investisseurs accordent un multiple plus faible, l'entreprise devra produire davantage de trésorerie pour offrir le même rendement. Toute dilution supplémentaire relève le seuil à franchir au niveau du groupe pour l'actionnaire d'aujourd'hui.
SpaceX pourrait atteindre cet objectif. Starlink a démontré l'existence d'une demande, l'intégration avec les lancements favorise l'extension, et l'hébergement d'IA offre une voie de monétisation de la capacité en attendant la maturité des logiciels internes. La valorisation actuelle demande cependant déjà à ces atouts de produire des résultats très au-delà de la génération de trésorerie actuelle.
L'épreuve opérationnelle immédiate est le vol 14 du Starship, attendu plus tard ce mois-ci, qui doit déployer des satellites Starlink V3 de production.10 Un déploiement réussi soutiendrait les futurs revenus de connectivité. Mais transporter les propres satellites de la société ne génère pas en soi de revenus de lancement externes.5
L'épreuve d'investissement la plus déterminante viendra ensuite : les clients d'IA renouvellent-ils à des prix attractifs tandis que l'écart entre trésorerie opérationnelle et investissements se réduit ? SPCX mérite une place sur la liste de surveillance. À cette valorisation, l'argumentaire d'achat a besoin de preuves de rendement en trésorerie qu'un lancement de fusée réussi ne saurait fournir.
How this brief was made
01Gathered & sourced299 channels · 2,210 articles▾
Agents swept 299 channels and ingested 2,210 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 28 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1SpaceX management transcript, Goldman Sachs Communacopia + Technology Conference, Sep 10 2026, via Stock Analysis (primary management statements and forecasts, not audited contract performance).
- 2Stock Analysis / S&P Global Market Intelligence, SPCX historical prices, Sep 14 2026 close (market observation; the indicative capitalization is calculated with sources 5 and 7).
- 3SpaceX, Q2 2026 financial and operating results exhibit filed with the SEC, Aug 4 2026 (primary company-reported, unaudited results: segment operating income, Starlink subscriptions and ARPU, adjusted EBITDA reconciliation).
- 4Reuters investigation of launch access and Starlink's share of the Falcon 9 manifest, Aug 4 2026, syndicated by Investing.com (independent reporting and launch-data analysis).
- 5SpaceX, Form 10-Q for the quarter ended Jun 30 2026, filed Aug 4 2026 (primary filing, unaudited: first-half cash flows, capitalized launch costs, cash and short-term securities, acquired businesses).
- 6The Information, reporting on changes to data-center construction practices, Sep 10 2026 (independently reported, based partly on unnamed sources).
- 7SpaceX, Form 8-K reporting the Cursor acquisition closing, Aug 14 2026 (primary transaction disclosure; gross share counts are before tax withholding on vested awards).
- 8Louisiana Economic Development, SpaceX project schedule and details, announced Aug 25 2026, accessed Sep 14 (primary government description of the proposed investment and targets).
- 9Associated Press, reporting from the Louisiana spaceport announcement, Aug 25 2026 (independent event coverage; the planned expenditure remains a company and state claim).
- 10Aviation Week, reporting on the planned next Starship flight, Sep 11 2026 (independent reporting of management's prospective launch milestone).
- 11Reuters, SpaceX's first quarterly results after its listing, Aug 4 2026, via Investing.com (independent coverage of company-claimed results, subscriber growth and AI investment).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.