SpaceXの2兆ドル評価、AI契約の現実を先回り
StarlinkがSPCXに防衛可能な事業基盤を提供する。投資の核心は、その利益と新規AI収入がイーロン・マスクの構想のすべてを資金的に賄えるかどうかだ。
 Vincent Jiang · 7 min read
見出しの裏にある6ヶ月間
SpaceXの最高財務責任者(CFO)ブレット・ジョンセンは9月10日の投資家会議で、またもや膨大な数字を持ち出した。12月1日開始の新規AIホスティング契約で、月額11億1000万ドルに達する1。
年率換算で133億2000万ドルの収益ペースとなる。ジョンセンはほぼすべて——おそらくすべてのコンピューティング契約を「90日間プラス90日間の退出期間」、つまりおおむね6ヶ月のコミットメントと説明した。今回の契約も同様だ1。
このズレは重要だ。SpaceXは9月14日に1株148.15ドルで引けた。最新の開示済み株式数と買収に伴う新株発行分を基に算出すると、両クラスの株式を合わせた評価額は約2兆ドルに達する2,5,7。投資家に求められるのは、設備の更新サイクルのはるか前に次の顧客コミットメントが得られるインフラから、持続的な収益を引き出すことだ。
ジョンセンが掲げた年末売上高1000億ドルという目標は、12月の予想売上を年率換算した数字だ。2026通期の売上高でもなければ、顧客がそのレートで支払い続ける保証でもない1。
1ヶ月の収益を年率換算しても、顧客のコミットメントは年率化されない。
Starlinkには信頼の猶予がある
Starlinkは地上の通信インフラが不十分な地域にインターネットを提供する。その優位性は顧客がアンテナを設置する前から始まる——ネットワークの補充と拡大を担うロケットをSpaceXが自ら制御しているからだ。
8月4日の調査によると、2026年におけるFalcon 9の打ち上げマニフェストの約79%をStarlinkが占め、2020年の54%から上昇した。他の宇宙機メーカーには、打ち上げ容量は2028年ないし2029年まで予約済みと伝えられていた4。
これは具体的な競争障壁だ。競合他社がより優れた衛星を設計しても、打ち上げ順番では既存企業の後ろに並ばなければならない。打ち上げアクセスを握ることで、SpaceXは衛星の配備時期を制御し、顧客需要とネットワーク容量を一体的に拡大できる。
8月4日の決算発表によると、6月30日時点のStarlink契約数は1200万件で前年同期の2倍。1契約あたり月間平均収益は85ドルから66ドルに低下した3,11。これはサービス回線数であり、個人ユーザー数ではない。平均収益の低下は注目に値するが、顧客離れではなく低価格市場への進出を伴う可能性もある。
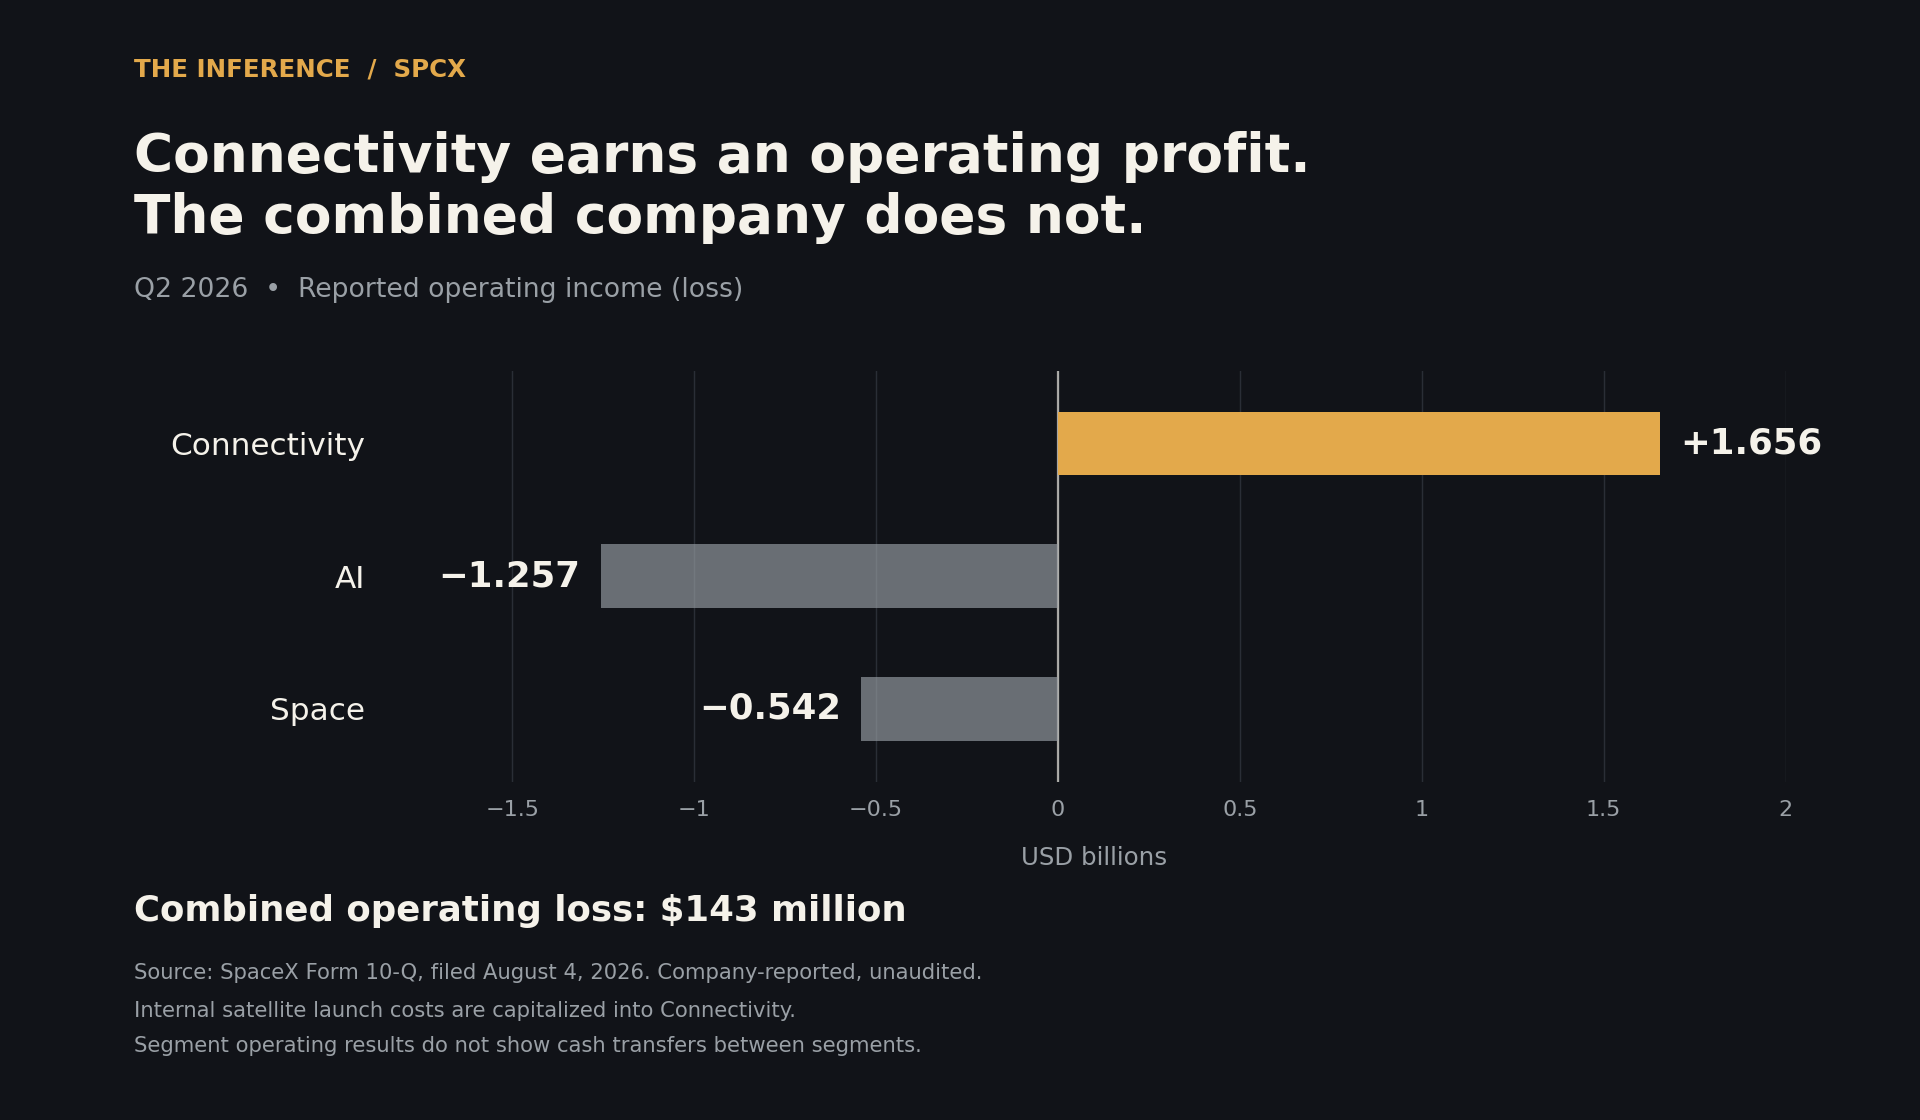
Starshieldを含む接続部門全体では、四半期売上高42億9100万ドル、営業利益16億5600万ドルを計上した。法人・政府向け収益は前年比108%増に対し、消費者向けは44%増3。同事業は家庭向けブロードバンドだけに支えられているわけではない。
ただし、衛星を自社で打ち上げてもコストがゼロになるわけではない。SpaceXはこれらの打ち上げ費用を衛星の資本計上し、時間をかけて減価償却している5。優位性は制御力とコストにあり、更新費用からの免除ではない。
現金創出力では建設費を賄えない
接続部門の利益は、はるかに大きな賭けを行っている企業の中に位置する。第2四半期、AI部門は営業ベースで12億5700万ドルの損失、宇宙部門は5億4200万ドルの損失を計上し、連結では1億4300万ドルの営業損失となった3。
AI部門のプラス11億4600万ドルの調整後EBITDA(利子・税金・減価償却前利益)は、この文脈で見る必要がある。調整では減価償却費18億8500万ドルやその他の費用が加え戻されている3。減価償却は現時点ではキャッシュアウトを伴わないが、設備はいずれ交換が必要となる。これを恒久的に無視すれば、株主が取り崩せる金額を過大評価することになる。
支出はAIに集中している。8月の実績によれば、第2四半期の設備投資180億ドル超のうち158億3000万ドルがAI向けだ11。ホスティング事業はこの規模の投資を繰り返す正当性を示す必要がある。
キャッシュフローが資金需要をより明確にする。上半期、SpaceXは営業活動から34億6600万ドルを創出し、有形固定資産の取得に284億7600万ドルを費やした。製品リベートと利息の資本計上を差し引くと、正味資本投資は273億100万ドルとなり、238億3500万ドルのギャップが生じた5。
この計算には企業買収やスペクトラム取得は含まれていない。拡張投資も含むため、現在の事業を維持するための經常コストとは見なせない。それでも狭義の意味は有用だ——現在の事業活動は現在の建設ペースを賄えていない。
同社は6月30日時点で約1000億ドルの現金および短期有価証券を保有していた5。これにより執行の猶予は生まれるが、投資が十分なリターンを生む証拠にはならない。
最強の防衛論にも分母の問題がある
強気派の答えは、これらの資産が迅速にコストを回収できるという点にある。ジョンセンは特定のコンピューティング投資が1年未満で回収されると述べた。短期契約はSpaceX自身のAI製品向けの容量を確保する役割も果たす1。
この経済合理性が規模拡大後も維持されるなら、6ヶ月のコミットメントはそれほど懸念材料とはならない。コストを迅速に回収できるハードウェアは、当初の投資を守るのに必要な更新回数が少ない。余剰容量はより高いマージンを持つソフトウェアの基盤となり得る——その製品が有料ユーザーを引きつけられることが前提だが。
だが会議の議論では、施設・電力・資金調達・運営費をすべて勘案した後のキャッシュリターンと、回収期間の主張との整合性は示されなかった1。投資家はどの投資が回収対象で、どの費用が回収に充当されているかを知る必要がある。GPU購入コストの回収と、運営施設全体のリターンは異なる計算だ。
執行面にもう一つの条件が加わる。9月の報道によると、信頼性の問題を受けてバックアップシステムとテストを重視した建設手法への見直しが進んでいる6。より信頼性の高いサービスは顧客定着率を改善し得るが、建設のタイミングとコストも変える可能性がある。
したがって次に問われるのは経済性だ——設置容量単位当たりの収益、稼働率、更新価格、そして提供コスト控除後の現金収入。重要な比較は、その容量が外部顧客のホスティングで得る収益と、SpaceX自身の製品に充当した場合の収益だ。社内への振り替えが株主リターンを改善するのは、追加コスト控除後の後者が前者を上回る場合のみである。
すべての資本配分決定の結果は株主に帰属する
イーロン・マスクは幅広い企業全体でこの戦略を追求できる。一般投資家は、今年初めに買収したXを含むAI事業など、統合された資本配分へのエクスポージャーを受け持つことになる5。
Cursorの買収は8月14日に完了した。開示されたクロージング対価と行使済みストックアワードで約3億9100万株相当となり、所有者ベースは拡大した。未行使のストックアワードとオプションも引き継がれた7。株式による対価は現金を温存するが、既存株主の持分割合は縮小する。買収は企業の売上高だけでなく、1株当たりの価値を高めなければならない。
支出の選択はAIにとどまらない。SpaceXは8月、ルイジアナ州に1000億ドル規模の宇宙基地の構想を発表した8,9。建設は2027年末までに開始予定で、初打ち上げは最早2029年を目指す8。これは将来の投資計画であり、すでに支払い済みの負債ではない。
この区別は流動性の評価に重要だ。株主は発表されたすべてのプロジェクトを直ちに差し引くべきでもなければ、既存の現金残高を永久に配当に回せるものと見なすべきでもない。新たなコミットメントの時期とリターンが、株主に残る価値を決める。
2兆ドルに求められるもの
逆算バリュエーションで負担を具体化する。約2兆ドルの株式価値を出発点に、希薄化も中間配当もないものと仮定し、5年間で年率10%のリターンを要求した場合、企業は約3兆2200億ドルの最終株式価値を達成する必要がある。以下の表は、運営費・税金・利息・再投資を控除した後の株主帰属フリーキャッシュフローへの換算を示す。
| 5年後の倍率 | 必要な年間CF | CFマージン25%仮定時の売上高 |
|---|---|---|
| 40倍 | 810億ドル | 3220億ドル |
| 30倍 | 1070億ドル | 4290億ドル |
| 20倍 | 1610億ドル | 6440億ドル |
40倍のケースでさえ、厳しい評価を維持しながら巨額の現金創出を必要とする。将来の投資家がより低い倍率を適用するなら、同じリターンを得るためにはより多くの現金を生み出さなければならない。さらなる希薄化は、現在の株主にとって企業レベルのハードルを引き上げる。
SpaceXがこの負担を果たすことは可能だ。Starlinkは需要を実証済みであり、打ち上げとの統合は拡張を後押しする。AIホスティングは自社ソフトウェアが成熟する前の容量の収益化への道筋を提供する。だが現在の評価はすでに、こうした強みに対して現在の現金創出をはるかに超える成果を求めている。
直近の運用テストは今月下旬に予定されるStarship Flight 14で、量産型V3 Starlink衛星の展開を目指す10。成功すれば将来の接続収益を支える材料となる。ただし自社衛星の搭載自体は外部向け打ち上げ収益を生み出さない5。
より重要な投資テストはその後に控える。AI顧客が魅力的な価格で契約を更新するかどうか、そして営業キャッシュと投資のギャップが縮まるかどうかだ。SPCXはウォッチリストに載せる価値がある。この評価水準では、買いの根拠となるキャッシュリターンの証拠は、ロケットの打ち上げ成功では提供できない。
How this brief was made
01Gathered & sourced299 channels · 2,210 articles▾
Agents swept 299 channels and ingested 2,210 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 28 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1SpaceX management transcript, Goldman Sachs Communacopia + Technology Conference, Sep 10 2026, via Stock Analysis (primary management statements and forecasts, not audited contract performance).
- 2Stock Analysis / S&P Global Market Intelligence, SPCX historical prices, Sep 14 2026 close (market observation; the indicative capitalization is calculated with sources 5 and 7).
- 3SpaceX, Q2 2026 financial and operating results exhibit filed with the SEC, Aug 4 2026 (primary company-reported, unaudited results: segment operating income, Starlink subscriptions and ARPU, adjusted EBITDA reconciliation).
- 4Reuters investigation of launch access and Starlink's share of the Falcon 9 manifest, Aug 4 2026, syndicated by Investing.com (independent reporting and launch-data analysis).
- 5SpaceX, Form 10-Q for the quarter ended Jun 30 2026, filed Aug 4 2026 (primary filing, unaudited: first-half cash flows, capitalized launch costs, cash and short-term securities, acquired businesses).
- 6The Information, reporting on changes to data-center construction practices, Sep 10 2026 (independently reported, based partly on unnamed sources).
- 7SpaceX, Form 8-K reporting the Cursor acquisition closing, Aug 14 2026 (primary transaction disclosure; gross share counts are before tax withholding on vested awards).
- 8Louisiana Economic Development, SpaceX project schedule and details, announced Aug 25 2026, accessed Sep 14 (primary government description of the proposed investment and targets).
- 9Associated Press, reporting from the Louisiana spaceport announcement, Aug 25 2026 (independent event coverage; the planned expenditure remains a company and state claim).
- 10Aviation Week, reporting on the planned next Starship flight, Sep 11 2026 (independent reporting of management's prospective launch milestone).
- 11Reuters, SpaceX's first quarterly results after its listing, Aug 4 2026, via Investing.com (independent coverage of company-claimed results, subscriber growth and AI investment).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.