스페이스X 2조달러 기업가치, AI 계약 속도 앞서
스타링크는 스페이스X에 방어 가능한 사업을 제공한다. 투자 관건은 그 수익과 새로운 AI 매출이 일론 머스크가 구축하고자 하는 모든 것을 자금 조달할 수 있느냐다.
 Vincent Jiang · 7 min read
헤드라인 뒤 6개월
스페이스X의 CFO 브렛 존슨은 9월 10일 투자자 컨퍼런스에서 또 다른 거대한 숫자를 들고 왔다: 12월 1일부터 시작되는 월 11억1000만달러 규모의 새 AI 호스팅 계약이다.1
이는 연간 133억2000만달러 수익 속도를 시사한다. 존슨은 거의 모든, 아마도 모든 계산 계약을 90일과 90일 탈출 조항, 즉 대략 6개월 커밋먼트로 설명했는데, 이번 계약도 포함된다.1
이 격차는 중요하다. 스페이스X는 9월 14일 주당 148.15달러로 마감했는데, 최신 공개 주식 수와 인수 발행을 기준으로 양 주식 클래스에 걸쳐 대략 2조달러 규모를 시사한다.2,5,7 투자자들은 교체 주기보다 훨씬 빨리 새 고객 커밋먼트가 도착할 수 있는 인프라에서 지속 가능한 수익이 필요하다.
존슨의 연간 1000억달러 매출 목표는 12월 예상 매출을 연환산한 것이다. 이는 2026년 전체 연간 매출이 아니며, 고객이 그 속도로 계속 지불한다는 보장도 아니다.1
한 달 매출을 연환산한다고 해서 고객의 커밋먼트까지 연환산되는 것은 아니다.
스타링크는 의심의 이점을 얻었다
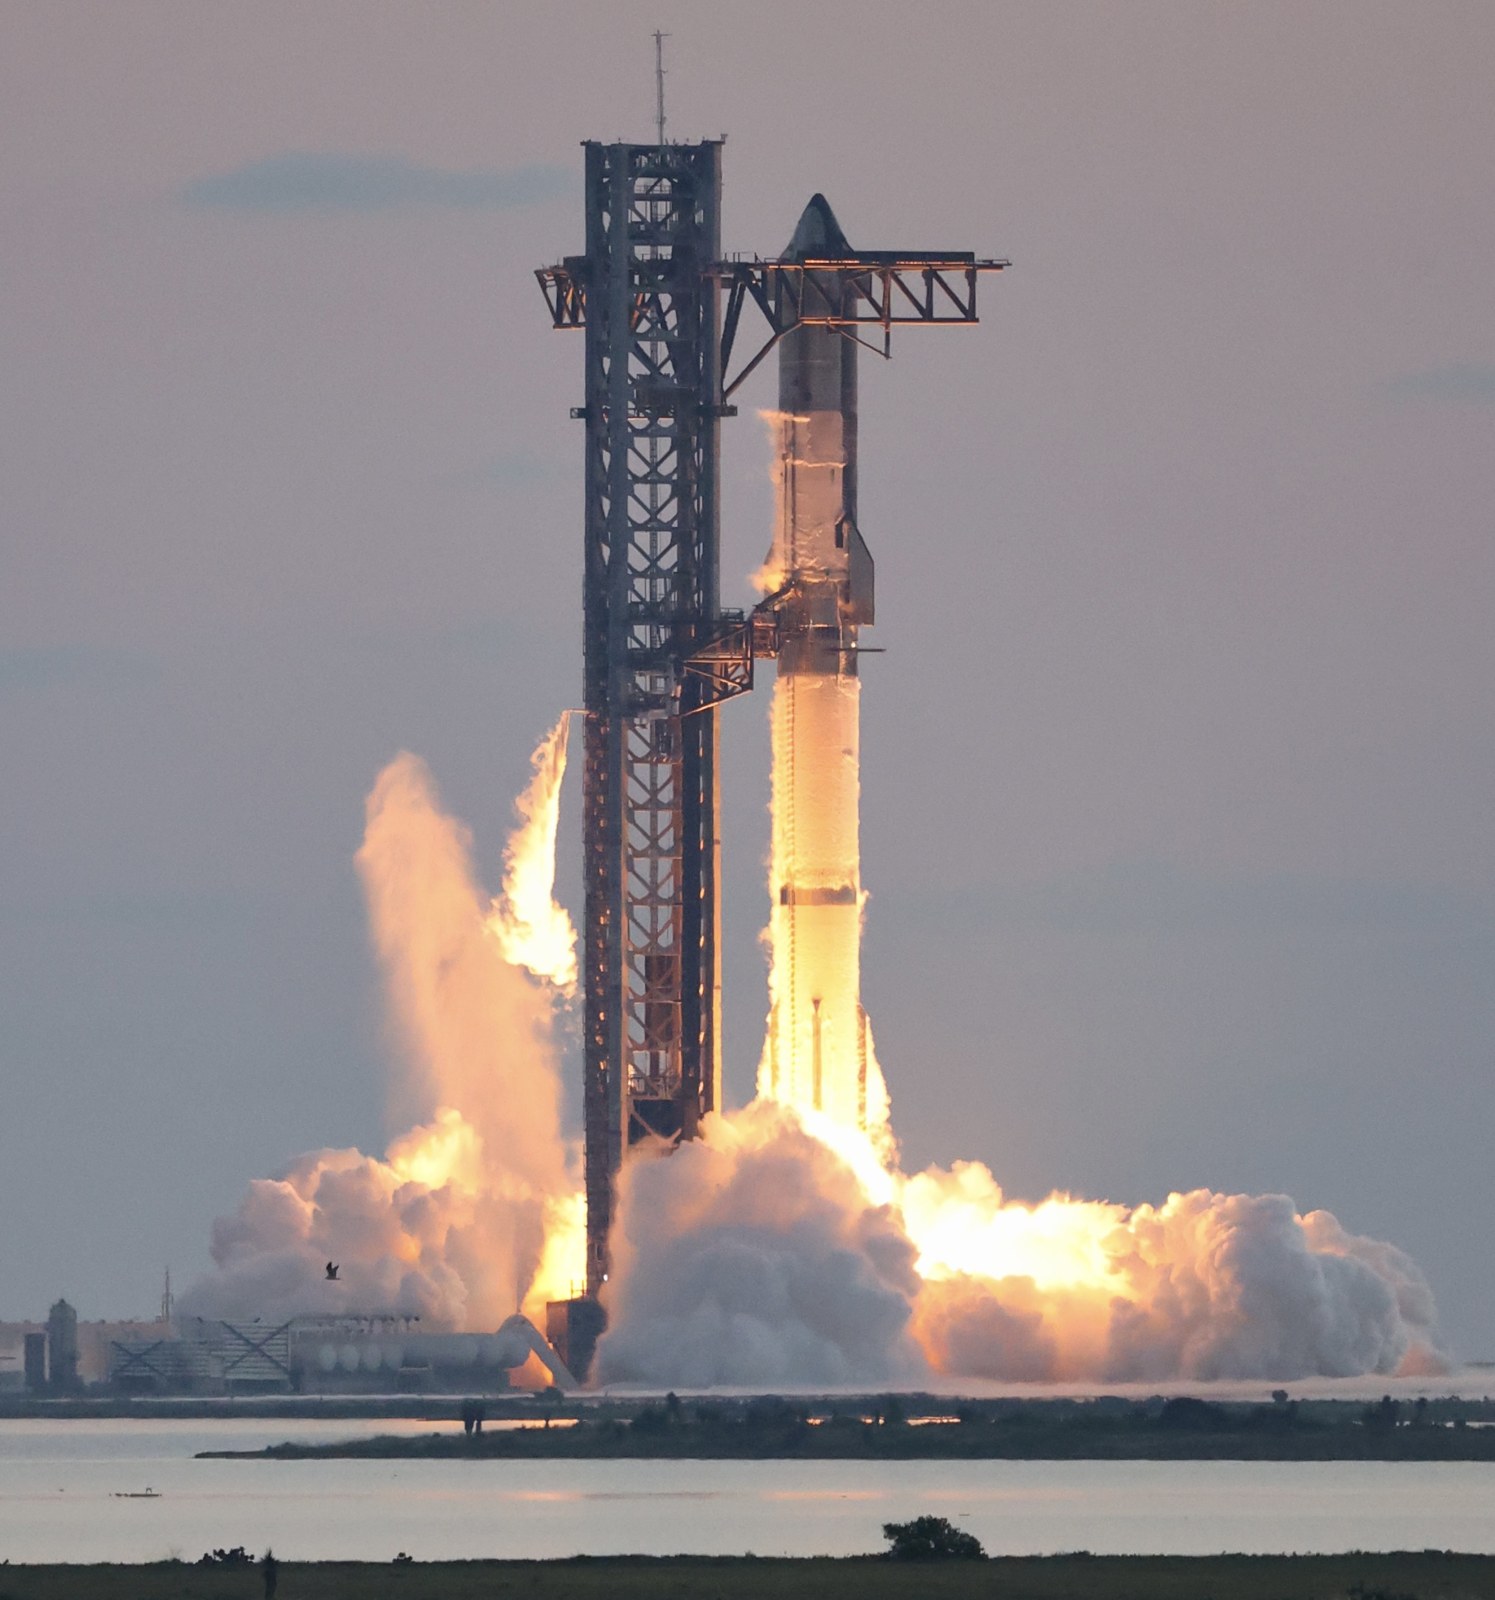
스타링크는 지상 연결이 불충분한 곳에 인터넷을 제공한다. 그 이점은 고객이 안테나를 설치하기 전부터 시작된다: 스페이스X는 네트워크를 보충하고 확장하는 로켓을 통제한다.
8월 4일 조사에 따르면, 스타링크는 2026년 현재 팔콘 9 발사 매니페스트의 약 79%를 차지했는데, 이는 2020년 54%에서 증가한 수치다. 다른 우주선 회사들은 2028년이나 2029년까지 용량이 예약되었다는 통보를 받았다.4
이것은 구체적인 경쟁 장벽이다. 라이벌이 더 나은 위성을 설계해도 기존 업체 뒤에서 탑승을 기다려야 한다. 발사 접근 권한은 스페이스X에 배포 타이밍을 통제할 수 있게 해주어, 고객 수요와 네트워크 용량이 함께 발전할 수 있도록 한다.
8월 4일 실적 발표에 따르면, 6월 30일 기준 스타링크 가입자는 1200만으로 전년 동기 대비 두 배다. 가입당 월평균 매출은 85달러에서 66달러로 하락했다.3,11 이들은 서비스 라인이며, 개인 고객이 아니다. 평균 매출 하락은 주목할 만하지만, 고객 이탈보다는 저렴한 시장으로의 확장을 수반할 수 있다.
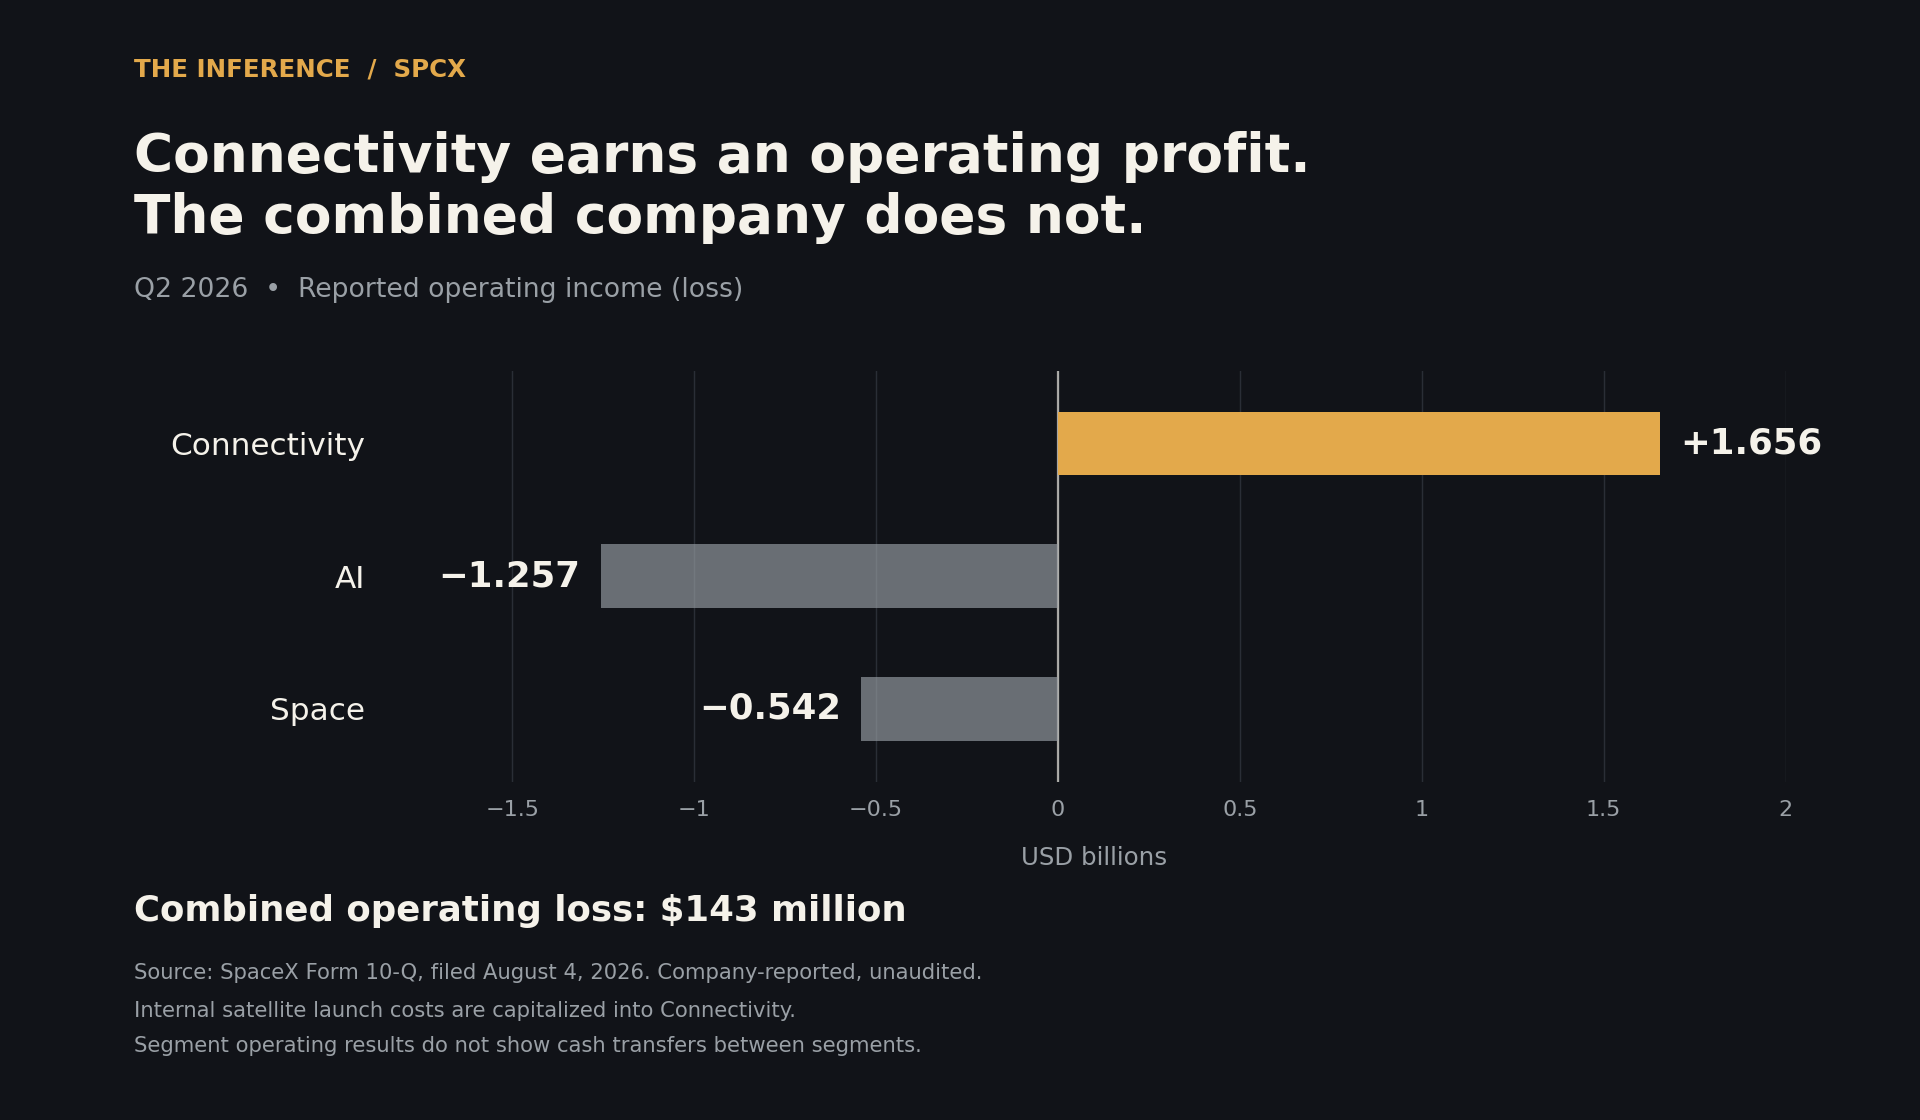
스타실드를 포함한 더 넓은 커넥티비티 부문은 분기 매출 42억9100만달러, 영업이익 16억5600만달러를 기록했다. 엔터프라이즈 및 정부 매출은 108% 성장한 반면, 소비자 매출은 44% 성장했다.3 이 사업은 가정용 광대역 이상으로 뒷받침되고 있다.
그러나 위성을 내부 발사한다고 해서 발사 비용이 무료가 되는 것은 아니다. 스페이스X는 해당 비용을 자본화하여 위성에 포함시키고 시간이 지남에 따라 상각한다.5 이점은 통제와 비용이지, 교체 비용에서 면제되는 것이 아니다.
현금 엔진은 건설 비용을 충당하지 못한다
커넥티비티의 수익은 훨씬 더 큰 베팅을 하는 회사 내에 존재한다. 2분기 AI 부문은 영업 수준에서 12억5700만달러 손실을 냈고, 우주 부문은 5억4200만달러 손실을 내 합산 회사는 1억4300만달러 영업손실을 기록했다.3
AI의 양호한 11억4600만달러 조정 EBITDA에는 그 맥락이 필요하다. 조정표에는 18억8500만달러의 감가상각비 등이 다시 포함된다.3 감가상각은 현재 비현금이지만, 장비는 결국 교체해야 한다. 이를 영구히 무시하면 주주가 인출할 수 있는 금액을 과대 평가하게 된다.
지출은 AI에 집중된다: 8월 실적에 따르면 2분기 자본지출 180억달러 이상 중 158억3000만달러가 AI에 투입되었다.11 호스팅은 그 규모의 반복 투자를 정당화해야 한다.
현금흐름이 자금 수요를 더 명확히 한다. 상반기 동안 스페이스X는 영업활동에서 34억6600만달러를 창출했고, 유형자산 매입에 284억7600만달러를 지출했다. 제품 리베이트와 자본화된 이자 후, 순현금자본투자는 273억100만달러로 238억3500만달러 격차가 발생했다.5
이 계산에는 인수 및 주파수 매입이 제외된다. 또한 확장 지출이 포함되므로, 현재 사업을 유지하는 반복 비용으로 취급할 수 없다. 그 의미는 더 좁지만 여전히 유용하다: 현재 영업활동이 현재 건설 속도를 자금 조달하지 못했다는 것이다.
회사는 6월 30일 기준 약 1000억달러의 현금 및 단기 유가증권을 보유했다.5 이는 실행할 시간을 제공한다. 투자가 적절한 수익을 올릴 것이라는 보장은 아니다.
가장 강력한 방어에는 분모가 있다
강세론자들의 답변은 이 자산들이 비용을 빠르게 상환할 수 있다는 것이다. 존슨은 특정 계산 투자가 1년 미만의 회수 기간을 가지며, 짧은 계약은 스페이스X 자체 AI 제품을 위한 용량을 보존한다고 말했다.1
만약 그 경제성이 규모에서도 유지된다면, 6개월 커밋먼트는 덜 문제가 된다. 비용을 빠르게 회수하는 하드웨어는 원래 투자를 보호하기 위해 적은 갱신이 필요하다. 여분 용량은 그 제품들이 유료 사용자를 유치한다는 가정 하에 더 높은 마진의 소프트웨어를 지원할 수 있다.
그러나 컨퍼런스 논의는 그 회수 주장을 모든 시설, 전력, 금융 및 운영 비용 후 현금 수익과 조율하지 않았다.1 투자자들은 어떤 투자가 상환되는지, 어떤 비용이 상환에 상계되는지 알아야 한다. GPU 구매 회수와 전체 운영 캠퍼스의 수익은 다른 계산이다.
실행은 또 다른 조건을 더한다. 9월 보도는 신뢰성 문제 후 예비 시스템 및 테스트를 강조하는 수정된 건설 관행을 설명한다.6 더 신뢰할 수 있는 서비스는 고객 유지를 개선할 수 있다. 또한 건설 타이밍과 비용을 변경할 수도 있다.
따라서 다음 증거는 경제적이다: 설치 용량 단위당 매출, 활용도, 갱신 가격, 배달 비용 후 벌어들인 현금. 관련 비교는 그 용량이 외부 고객을 호스팅하여 버는 것 대 스페이스X 자체 제품을 서빙하여 버는 것이다. 내부로 이동하는 것은 두 번째 사용이 추가 비용 후 더 많은 수익을 올릴 때만 주주 수익을 개선한다.
주주는 모든 배분 결정을 소유한다
일론 머스크는 광범위한 회사에서 이 전략을 추구할 수 있다. 공개 투자자들은 그 합산 자본 배분에 대한 노출을 받으며, AI 사업과 올해 초 인수한 X도 포함된다.5
커서 인수는 8월 14일 마감됐다. 공개된 마감 대가와 베스티드 어워드의 대략 3억9100만 주식은 소유권 기반을 확대하며, 추가 미베스티드 어워드 및 옵션도 인수됐다.7 주식 대가는 현금을 보존하지만, 기존 주주는 이후 더 작은 비율을 소유한다. 인수는 단순한 회사 매출이 아닌 주당 가치를 증가시켜야 한다.
지출 선택은 AI를 넘어선다. 스페이스X는 8월 1000억달러 규모의 루이지애나 우주항구를 제안했다.8,9 건설은 2027년 말까지 시작될 예정이며, 첫 발사는 빠르면 2029년을 목표로 한다.8 이는 이미 지불된 청구서가 아닌 미래 투자 프로그램이다.
유동성을 평가할 때 이 구분은 중요하다. 주주는 발표된 모든 프로젝트를 즉시 차감하지도, 기존 현금 잔고를 영구적으로 배분 가능하다고 취급하지도 않아야 한다. 각 새 커밋먼트의 타이밍과 수익이 그들에게 남는 가치를 결정한다.
2조달러가 요구하는 것
역산 가치평가는 부담을 구체화한다. 반올림된 2조달러 주식 가치를 시작으로, 희석이나 중간 배분이 없다고 가정하고, 가상의 5년간 연간 10% 수익률을 요구한다. 회사는 대략 3조2200만달러의 터미널 주식 가치가 필요하다. 표는 그 가치를 운영 비용, 세금, 이자 및 재투자 후 주식에 대한 연간 자유현금흐름으로 변환한다.
| 5년 후 멀티플 | 필요 연간 현금흐름 | 가정된 25% 현금흐름 마진 대비 매출 |
|---|---|---|
| 40배 | 810억달러 | 3220억달러 |
| 30배 | 1070억달러 | 4290억달러 |
| 20배 | 1610억달러 | 6440억달러 |
40배 시나리오조차 까다로운 밸류에이션을 유지하면서 거대한 현금 창출을 요구한다. 미래 투자자들이 더 낮은 배수를 지불한다면, 같은 수익을 내려면 사업이 더 많은 현금을 생산해야 한다. 추가 희석은 오늘날 주주에 대한 회사 수준의 허들을 높인다.
스페이스X는 그 부담을 충족할 수 있다. 스타링크는 수요를 입증했고, 발사 통합은 확장을 지원하며, AI 호스팅은 내부 소프트웨어가 성숙하기 전에 용량을 수익화하는 경로를 제공한다. 그러나 오늘날 밸류에이션은 이미 그 강점들이 현재 현금 창출을 훨씬 넘어선 결과를 생산하도록 요구하고 있다.
가장 시급한 운영 시험은 이달 말 예정된 스타십 비행 14호로, 양산형 V3 스타링크 위성을 배포할 예정이다.10 성공적인 배포는 미래 커넥티비티 매출을 지원할 것이다. 회사 자체 위성을 탑재하는 것 자체가 외부 발사 매출을 창출하지는 않는다.5
더 결정적인 투자 시험은 뒤따른다: AI 고객들이 매력적인 가격으로 갱신하는지, 그리고 영업현금과 투자 사이의 격차가 좁혀지는지 여부다. 스페이스X는 감시 목록에 포함될 자격이 있다. 이 밸류에이션에서는, 성공적인 로켓 발사가 제공할 수 없는 현금 수익 증거가 매수 사례에 필요하다.
How this brief was made
01Gathered & sourced299 channels · 2,210 articles▾
Agents swept 299 channels and ingested 2,210 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 28 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1SpaceX management transcript, Goldman Sachs Communacopia + Technology Conference, Sep 10 2026, via Stock Analysis (primary management statements and forecasts, not audited contract performance).
- 2Stock Analysis / S&P Global Market Intelligence, SPCX historical prices, Sep 14 2026 close (market observation; the indicative capitalization is calculated with sources 5 and 7).
- 3SpaceX, Q2 2026 financial and operating results exhibit filed with the SEC, Aug 4 2026 (primary company-reported, unaudited results: segment operating income, Starlink subscriptions and ARPU, adjusted EBITDA reconciliation).
- 4Reuters investigation of launch access and Starlink's share of the Falcon 9 manifest, Aug 4 2026, syndicated by Investing.com (independent reporting and launch-data analysis).
- 5SpaceX, Form 10-Q for the quarter ended Jun 30 2026, filed Aug 4 2026 (primary filing, unaudited: first-half cash flows, capitalized launch costs, cash and short-term securities, acquired businesses).
- 6The Information, reporting on changes to data-center construction practices, Sep 10 2026 (independently reported, based partly on unnamed sources).
- 7SpaceX, Form 8-K reporting the Cursor acquisition closing, Aug 14 2026 (primary transaction disclosure; gross share counts are before tax withholding on vested awards).
- 8Louisiana Economic Development, SpaceX project schedule and details, announced Aug 25 2026, accessed Sep 14 (primary government description of the proposed investment and targets).
- 9Associated Press, reporting from the Louisiana spaceport announcement, Aug 25 2026 (independent event coverage; the planned expenditure remains a company and state claim).
- 10Aviation Week, reporting on the planned next Starship flight, Sep 11 2026 (independent reporting of management's prospective launch milestone).
- 11Reuters, SpaceX's first quarterly results after its listing, Aug 4 2026, via Investing.com (independent coverage of company-claimed results, subscriber growth and AI investment).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.