Valoração de US$ 2 trilhões da SpaceX corre à frente dos contratos de IA
O Starlink dá à SPCX um negócio defensável. A questão para o investidor é se os lucros e a nova receita de IA serão suficientes para financiar tudo o que Elon Musk quer construir.
 Vincent Jiang · 7 min read
Seis meses por trás da manchete
Bret Johnsen, diretor financeiro da SpaceX, chegou a uma conferência de investidores em 10 de setembro com mais um número descomunal: um novo contrato de hospedagem de IA no valor de US$ 1,11 bilhão por mês, com início em 1º de dezembro.1
Isso equivale a um ritmo de receita anualizado de US$ 13,32 bilhões. Johnsen descreveu quase todos — possivelmente todos — os acordos de computação como contratos de 90 dias com cláusula de saída em 90 dias, ou seja, compromissos de aproximadamente seis meses, incluindo este.1
Essa diferença de prazo importa. A SpaceX fechou em 14 de setembro a US$ 148,15 por ação, o que implica uma valoração de aproximadamente US$ 2 trilhões considerando as duas classes de ações, com base na última contagem de ações divulgada e nas emissões ligadas à aquisição.2,5,7 Investidores precisam de resultados duradouros de uma infraestrutura na qual o próximo compromisso de cliente pode surgir muito antes do fim do ciclo de substituição.
A meta de Johnsen de US$ 100 bilhões em receita ao fim do ano anualiza as vendas esperadas para dezembro. Não se trata da receita total de 2026 nem de uma garantia de que os clientes manterão esse ritmo de pagamento.1
Anualizar um mês de receita não anualiza o compromisso do cliente.
Starlink merece o benefício da dúvida
O Starlink fornece internet onde a conectividade terrestre é insuficiente. Sua vantagem começa antes de o cliente instalar a antena: a SpaceX controla os foguetes que reabastecem e expandem a rede.
Uma investigação de 4 de agosto revelou que o Starlink ocupava cerca de 79% da carteira de lançamentos do Falcon 9 em 2026, alta em relação a 54% em 2020. Outras empresas de satélites estavam sendo informadas de que a capacidade estava reservada até 2028 ou 2029.4
Trata-se de uma barreira concreta à concorrência. Um rival pode projetar um satélite superior e ainda assim ficar atrás do incumbente à espera de uma vaga no lançador. O acesso a lançamentos dá à SpaceX controle sobre o ritmo de implantação, permitindo que a demanda dos clientes e a capacidade da rede evoluam em paralelo.
O balanço divulgado em 4 de agosto apontou 12 milhões de assinaturas do Starlink em 30 de junho, o dobro do volume de um ano antes. A receita média mensal por assinatura caiu de US$ 85 para US$ 66.3,11 São linhas de serviço, não pessoas individuais. A queda na receita média merece atenção, mas pode refletir expansão para mercados mais baratos e não necessariamente abandono de clientes.
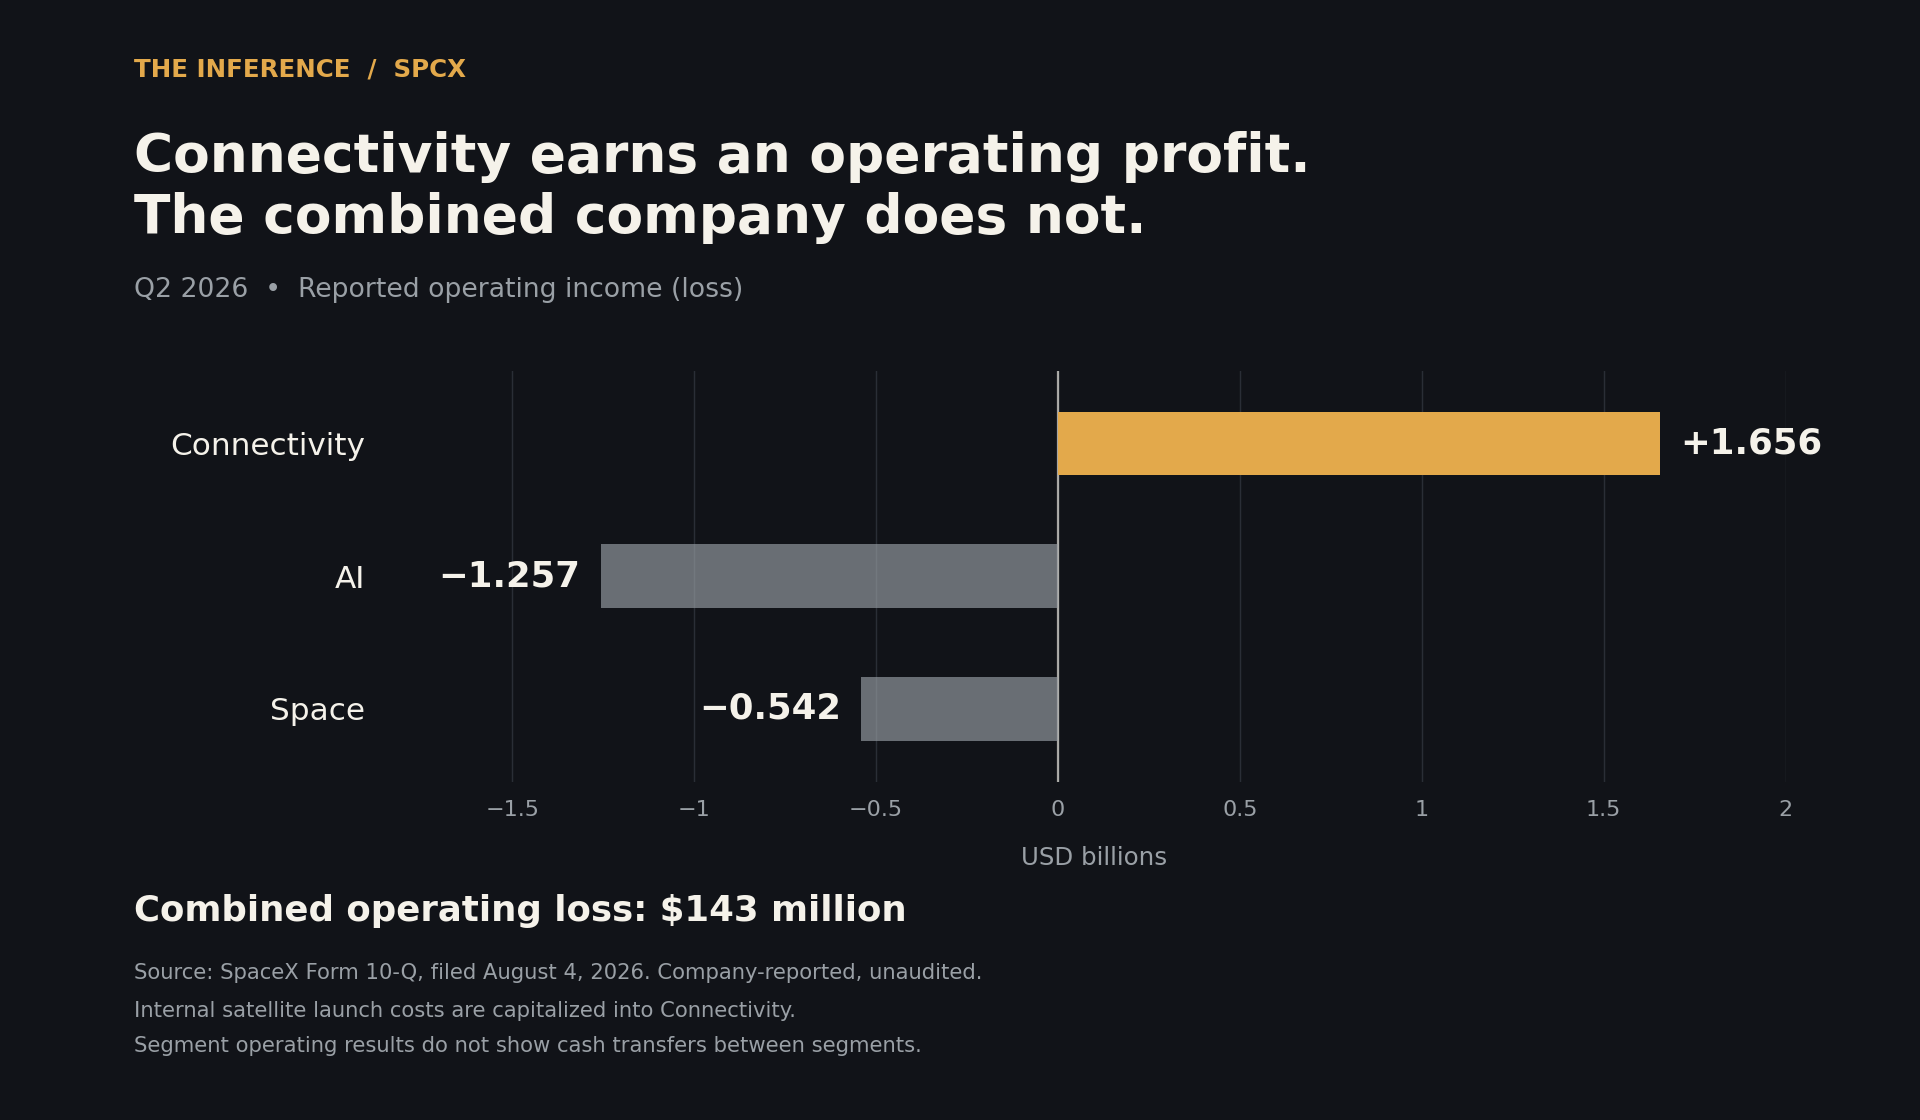
A divisão mais ampla de Connectivity, incluindo o Starshield, gerou US$ 4,291 bilhões em receita trimestral e US$ 1,656 bilhão em lucro operacional. A receita de empresas e governo cresceu 108%, contra 44% na receita de consumidores.3 O negócio tem mais do que banda larga residencial sustentando seus resultados.
No entanto, lançar satélites de forma integrada não torna os lançamentos gratuitos. A SpaceX capitaliza esses custos nos ativos de satélites e os deprecia ao longo do tempo.5 A vantagem está no controle e no custo, não na isenção da conta de substituição.
O motor de caixa não cobre a conta de construção
Os lucros da Connectivity existem dentro de uma empresa que faz apostas muito maiores. No segundo trimestre, a divisão de IA registrou prejuízo operacional de US$ 1,257 bilhão e a divisão de Space perdeu US$ 542 milhões, resultando em um prejuízo operacional consolidado de US$ 143 milhões.3
O EBITDA ajustado positivo de US$ 1,146 bilhão da divisão de IA precisa desse contexto. A reconciliação adiciona de volta US$ 1,885 bilhão em depreciação e amortização, entre outras despesas.3 Depreciação não gera desembolso hoje, mas o equipamento precisará ser substituído. Ignorá-la permanentemente superestimaria o que os acionistas podem extrair.
O gasto está concentrado em IA: US$ 15,83 bilhões dos mais de US$ 18 bilhões em capex do segundo trimestre, segundo os resultados de agosto.11 A hospedagem precisa justificar investimentos repetidos nessa escala.
O fluxo de caixa torna a necessidade de financiamento mais clara. No primeiro semestre, a SpaceX gerou US$ 3,466 bilhões em operações e desembolsou US$ 28,476 bilhões na compra de imobilizado. Após reembolsos de produtos e juros capitalizados, o investimento líquido de capital foi de US$ 27,301 bilhões, deixando uma defasagem de US$ 23,835 bilhões.5
O cálculo exclui aquisições e compras de espectro. Também inclui gastos de expansão, por isso não pode ser tratado como custo recorrente de manutenção do negócio atual. Seu significado mais restrito, porém, continua útil: as operações correntes não financiaram o ritmo atual de investimento.
A empresa mantinha aproximadamente US$ 100 bilhões em caixa e títulos de curto prazo em 30 de junho.5 Isso dá fôlego para executar o plano. Não garante, porém, que os investimentos gerarão retorno adequado.
A defesa mais sólida tem um denominador
A resposta otimista é que esses ativos podem se pagar rapidamente. Johnsen afirmou que determinados investimentos em computação têm payback inferior a um ano, enquanto contratos curtos preservam capacidade para os próprios produtos de IA da SpaceX.1
Se essa economia se sustentar em escala, compromissos de seis meses se tornam menos preocupantes. Hardware que recupera o custo rapidamente precisa de menos renovações para proteger o investimento original. A capacidade ociosa pode então sustentar software de margem mais elevada, desde que esses produtos atraiam clientes pagantes.
Mas a discussão na conferência não conciliou essa afirmação de payback com retornos em caixa após todos os custos de infraestrutura, energia, financiamento e operação.1 Investidores precisam saber qual investimento está sendo recuperado e quais despesas entram nessa conta. Recuperar o custo de compra de GPUs e obter retorno sobre um campus operacional inteiro são cálculos diferentes.
A execução acrescenta outra condição. Relatos de setembro descrevem práticas de construção revisadas, com ênfase em sistemas redundantes e testes após problemas de confiabilidade.6 Serviços mais confiáveis podem melhorar a retenção de clientes. Também podem alterar o cronograma e o custo da construção.
A próxima prova é, portanto, econômica: receita por unidade de capacidade instalada, utilização, preços de renovação e caixa gerado após custos de entrega. A comparação relevante é quanto essa capacidade gera hospedando clientes externos em relação a atender os próprios produtos da SpaceX. Transferi-la para uso interno só melhora o retorno dos acionistas se a segunda aplicação gerar mais após seus custos adicionais.
Os acionistas carregam toda decisão de alocação
Elon Musk pode perseguir essa estratégia em uma empresa de amplo alcance. Investidores públicos recebem exposição a essa alocação combinada de capital, incluindo o negócio de IA e o X, adquirido no início deste ano.5
A aquisição da Cursor foi concluída em 14 de agosto. As aproximadamente 391 milhões de ações brutas da contrapartida de fechamento e bônus já exercíveis divulgados ampliam a base acionária; bônus e opções adicionais ainda não exercíveis foram assumidos.7 O pagamento em ações preserva caixa, mas os acionistas existentes passam a deter uma fração menor. A aquisição precisa agregar valor por ação, e não apenas ampliar a receita da empresa.
Os gastos vão além de IA. A SpaceX anunciou em agosto um projeto de porto espacial de US$ 100 bilhões na Louisiana.8,9 A construção deve começar até o final de 2027, com primeiro lançamento previsto para 2029.8 Trata-se de um programa de investimento futuro, não de uma conta já paga.
A distinção importa na avaliação de liquidez. Os acionistas não devem subtrair cada projeto anunciado imediatamente nem tratar o saldo de caixa atual como disponível permanentemente para distribuição. O prazo e o retorno de cada novo compromisso determinam quanto valor sobra para eles.
O que US$ 2 trilhões exigem
Uma valoração reversa torna o fardo concreto. Partindo de um valor patrimonial arredondado de US$ 2 trilhões, sem diluição ou distribuições intermediárias, e exigindo um retorno anual hipotético de 10% ao longo de cinco anos, a empresa precisaria de um valor patrimonial terminal de aproximadamente US$ 3,22 trilhões. A tabela converte esse valor em fluxo de caixa livre anual disponível para o capital próprio após custos operacionais, impostos, juros e reinvestimento.
| Múltiplo no quinto ano | Fluxo de caixa anual necessário | Receita com margem de fluxo de caixa de 25% |
|---|---|---|
| 40 vezes | US$ 81 bilhões | US$ 322 bilhões |
| 30 vezes | US$ 107 bilhões | US$ 429 bilhões |
| 20 vezes | US$ 161 bilhões | US$ 644 bilhões |
Mesmo no cenário de 40 vezes, a geração de caixa precisa ser enorme, mantendo-se uma valoração exigente. Se investidores futuros pagarem um múltiplo menor, o negócio precisará produzir mais caixa para entregar o mesmo retorno. Diluição adicional eleva o obstáculo no nível da empresa para o acionista de hoje.
A SpaceX pode superar esse desafio. O Starlink demonstrou demanda, a integração com lançamentos sustenta a expansão e a hospedagem de IA oferece um caminho para monetizar a capacidade antes de o software amadurecer internamente. A valoração atual, porém, já pede que essas forças produzam resultados muito além da geração de caixa corrente.
O teste operacional imediato é o voo 14 do Starship, esperado ainda neste mês, que deverá colocar em órbita satélites V3 de produção do Starlink.10 Uma implantação bem-sucedida sustentaria a receita futura de conectividade. Transportar os próprios satélites da empresa não gera, por si só, receita de lançamento para terceiros.5
O teste de investimento mais relevante vem em seguida: se os clientes de IA renovam a preços atrativos enquanto a diferença entre caixa operacional e investimento se reduz. A SPCX merece um lugar na lista de acompanhamento. Nessa valoração, o argumento para compra precisa de evidência de retorno em caixa que um lançamento de foguete bem-sucedido não é capaz de fornecer.
How this brief was made
01Gathered & sourced299 channels · 2,210 articles▾
Agents swept 299 channels and ingested 2,210 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 28 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1SpaceX management transcript, Goldman Sachs Communacopia + Technology Conference, Sep 10 2026, via Stock Analysis (primary management statements and forecasts, not audited contract performance).
- 2Stock Analysis / S&P Global Market Intelligence, SPCX historical prices, Sep 14 2026 close (market observation; the indicative capitalization is calculated with sources 5 and 7).
- 3SpaceX, Q2 2026 financial and operating results exhibit filed with the SEC, Aug 4 2026 (primary company-reported, unaudited results: segment operating income, Starlink subscriptions and ARPU, adjusted EBITDA reconciliation).
- 4Reuters investigation of launch access and Starlink's share of the Falcon 9 manifest, Aug 4 2026, syndicated by Investing.com (independent reporting and launch-data analysis).
- 5SpaceX, Form 10-Q for the quarter ended Jun 30 2026, filed Aug 4 2026 (primary filing, unaudited: first-half cash flows, capitalized launch costs, cash and short-term securities, acquired businesses).
- 6The Information, reporting on changes to data-center construction practices, Sep 10 2026 (independently reported, based partly on unnamed sources).
- 7SpaceX, Form 8-K reporting the Cursor acquisition closing, Aug 14 2026 (primary transaction disclosure; gross share counts are before tax withholding on vested awards).
- 8Louisiana Economic Development, SpaceX project schedule and details, announced Aug 25 2026, accessed Sep 14 (primary government description of the proposed investment and targets).
- 9Associated Press, reporting from the Louisiana spaceport announcement, Aug 25 2026 (independent event coverage; the planned expenditure remains a company and state claim).
- 10Aviation Week, reporting on the planned next Starship flight, Sep 11 2026 (independent reporting of management's prospective launch milestone).
- 11Reuters, SpaceX's first quarterly results after its listing, Aug 4 2026, via Investing.com (independent coverage of company-claimed results, subscriber growth and AI investment).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.