$2 трлн за SpaceX: оценка опережает ИИ-контракты
Starlink даёт SPCX защищаемый бизнес. Главный вопрос для инвесторов — хватит ли прибыли и новых ИИ-доходов на всё, что хочет построить Илон Маск.
 Vincent Jiang · 7 min read
Шесть месяцев до заголовка
Финансовый директор SpaceX Бретт Джонсен пришёл на инвесторскую конференцию 10 сентября с очередной гигантской цифрой: новая сделка на размещение ИИ-мощностей стоимостью $1,11 млрд в месяц, стартующая 1 декабря.1
Это соответствует годовому темпу выручки в $13,32 млрд. Джонсен охарактеризовал практически все, а возможно и все, соглашения о вычислительных мощностях как «90 дней с 90-дневным правом выхода», то есть примерно полугодовые обязательства, включая текущую сделку.1
Этот разрыв важен. 14 сентября акции SpaceX закрылись на отметке $148,15, что при последней раскрытой информации о количестве акций и выпусках, связанных с поглощениями, подразумевает капитализацию около $2 трлн по обоим классам акций.2,5,7 Инвесторам нужен устойчивый доход от инфраструктуры, которую новый клиент может отказаться оплачивать гораздо раньше, чем истечёт срок её эксплуатации.
Джонсеновский ориентир выручки в $100 млрд по итогам года представляет собой годовой пересчёт декабрьских продаж. Это не выручка за весь 2026 год и не гарантия того, что клиенты продолжат платить в том же темпе.1
Годовой пересчёт месячной выручки не означает годового пересчёта обязательства клиента.
Starlink заслужил кредит доверия
Starlink обеспечивает доступ в интернет там, где наземная инфраструктура связи не справляется. Преимущество начинается ещё до того, как клиент установит тарелку: SpaceX контролирует ракеты, которые пополняют и расширяют сеть.
Расследование от 4 августа показало: на Starlink приходится около 79% манифеста запусков Falcon 9 в 2026 году — против 54% в 2020-м. Другим спутниковым компаниям сообщали, что мощности забронированы до 2028–2029 года.4
Это ощутимый барьер для конкурентов. Соперник может разработать лучший спутник и всё равно ждать очереди позади действующего оператора. Доступ к запускам даёт SpaceX контроль над сроками развёртывания: спрос клиентов и ёмкость сети могут расти синхронно.
В отчёте от 4 августа сообщалось о 12 млн подписчиков Starlink на 30 июня — вдвое больше, чем годом ранее. Среднемесячная выручка на подписку снизилась с $85 до $66.3,11 Речь идёт об абонентских линиях, а не об уникальных пользователях. Снижение средней выручки заслуживает внимания, но может объясняться расширением на менее дорогие рынки, а не уходом клиентов.
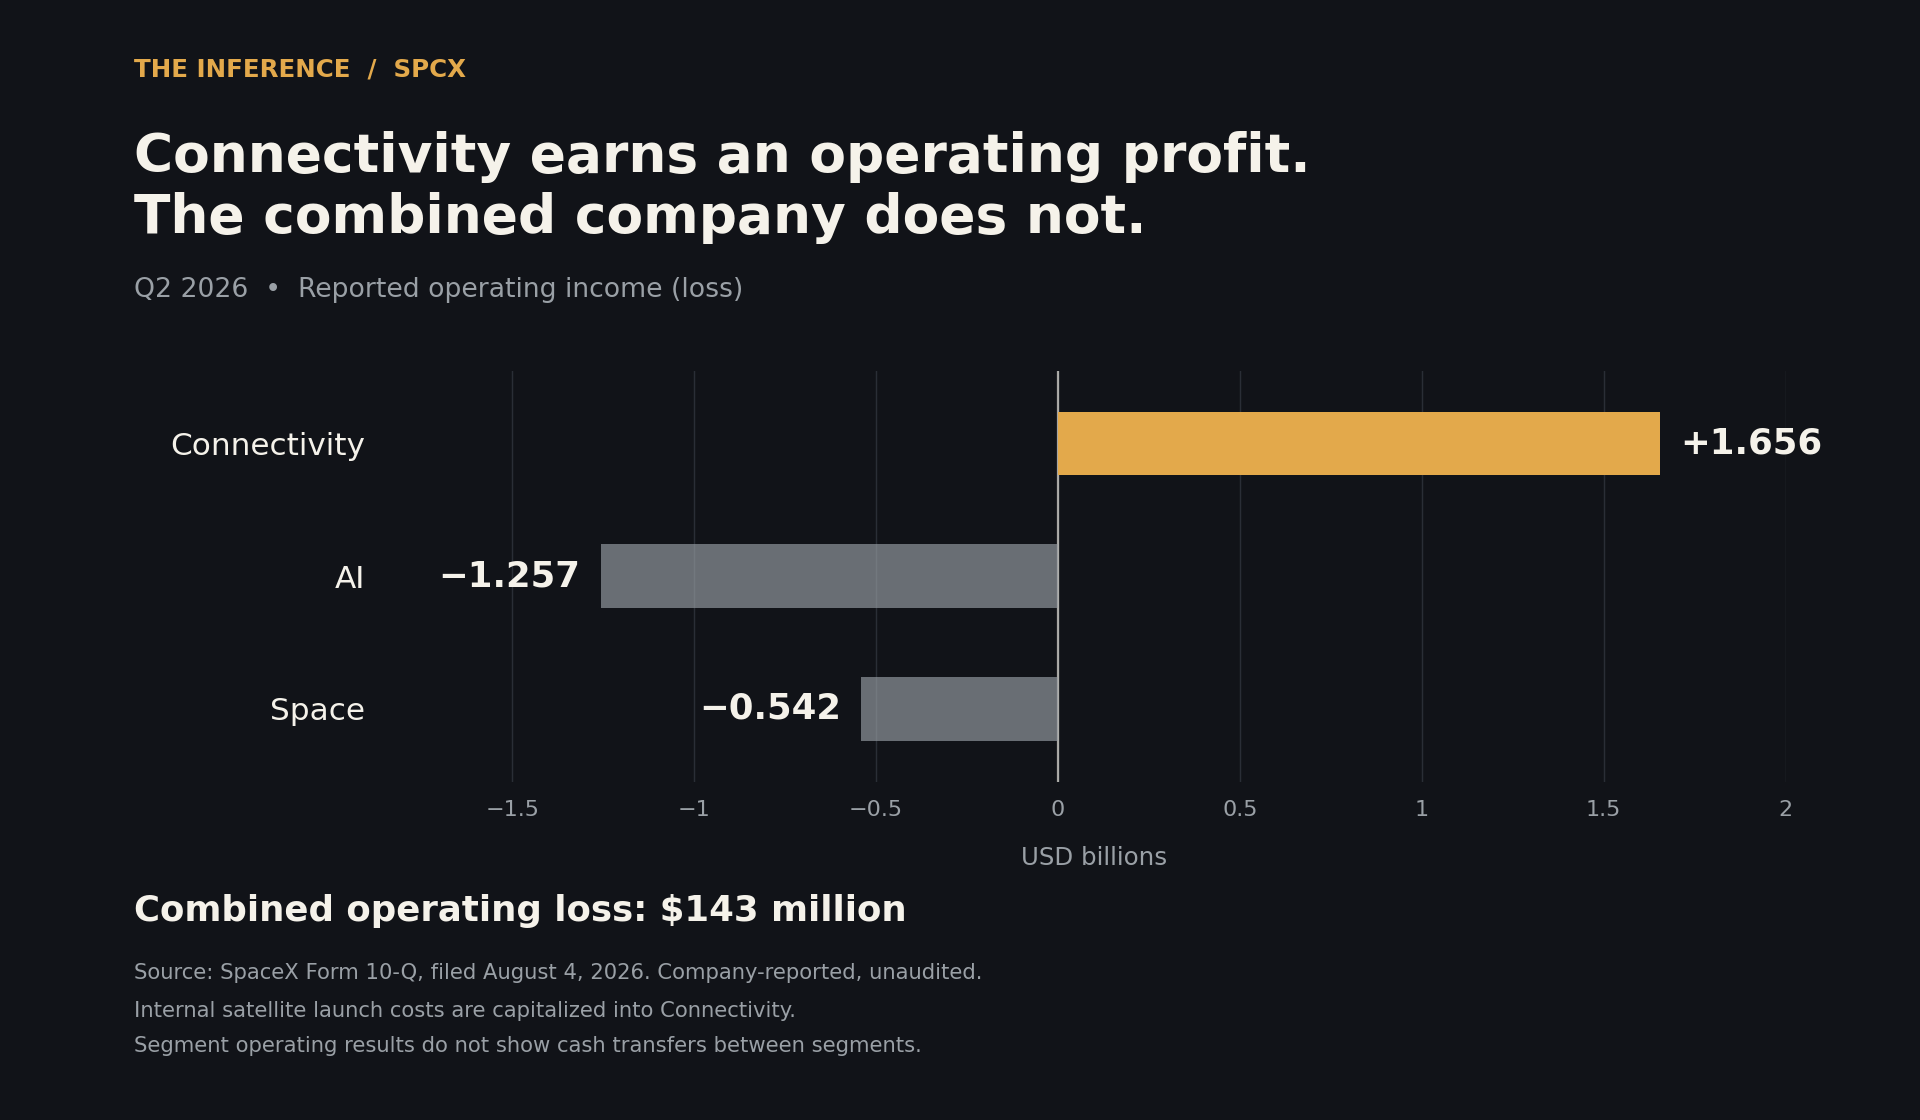
Подразделение связи (Connectivity), включая Starshield, обеспечило выручку за квартал в $4,291 млрд и операционную прибыль в $1,656 млрд. Выручка от корпоративных и государственных клиентов выросла на 108%, тогда как розничная — на 44%.3 Бизнес опирается не только на домашний широкополосный доступ.
Впрочем, запуск спутников собственными силами не делает запуски бесплатными. SpaceX капитализирует эти затраты в стоимость спутников и амортизирует их со временем.5 Преимущество — в контроле и цене, а не в освобождении от расходов на замену.
Денежный генератор не покрывает строительные расходы
Прибыль подразделения связи существует внутри компании, делающей значительно более крупные ставки. Во II квартале ИИ-сегмент получил операционный убыток в $1,257 млрд, космический сегмент — $542 млн, и в целом компания завершила квартал с операционным убытком в $143 млн.3
Положительная скорректированная EBITDA ИИ-сегмента в $1,146 млрд требует контекста. В ходе реконсиляции добавляется обратно $1,885 млрд амортизации, а также прочие расходы.3 Амортизация — безналичная статья сегодня, но оборудование со временем потребует замены. Постоянное её игнорирование завысит ту сумму, которую акционеры смогут реально извлечь.
Основная доля расходов приходится на ИИ: $15,83 млрд из более чем $18 млрд капитальных затрат II квартала, по данным августовского отчёта.11 Хостинг должен оправдывать повторные инвестиции такого масштаба.
Денежный поток делает потребность в финансировании нагляднее. За первое полугодие операционная деятельность принесла $3,466 млрд, а на приобретение основных средств было направлено $28,476 млрд. После вычета скидок на продукцию и капитализированных процентов чистые капитальные вложения составили $27,301 млрд, образовав разрыв в $23,835 млрд.5
В расчёт не включены поглощения и покупка спектра. Он также содержит затраты на расширение, поэтому его нельзя считать повторяющейся стоимостью поддержания текущего бизнеса. Но узкий смысл расчёта всё же полезен: текущие операции не финансируют текущий темп строительства.
На 30 июня у компании было около $100 млрд в денежных средствах и краткосрочных ценных бумагах.5 Это даёт время на реализацию планов. Но не гарантирует, что инвестиции принесут адекватную отдачу.
У самого сильного аргумента есть знаменатель
Оптимистичный ответ: эти активы способны окупиться быстро. Джонсен заявил, что отдельные инвестиции в вычислительные мощности имеют срок окупаемости менее одного года, а короткие контракты сохраняют мощности для собственных ИИ-продуктов SpaceX.1
Если эта экономика выдержит масштабирование, полугодовые обязательства становятся менее тревожным фактором. Оборудование, которое быстро окупается, требует меньше продлений для защиты первоначальных вложений. Свободные мощности способны затем поддерживать более маржинальный софт — при условии, что эти продукты привлекут платящих пользователей.
Однако в ходе конференции заявленная окупаемость не была увязана с денежной отдачей после учёта всех расходов на объекты, электроэнергию, финансирование и операционные издержки.1 Инвесторам важно понимать, какая именно инвестиция окупается и какие расходы засчитываются против этой окупаемости. Восстановление затрат на покупку GPU и возврат от всего операционного комплекса — это разные расчёты.
Ещё одно условие — качество исполнения. Сентябрьские публикации описывают скорректированные подходы к строительству с акцентом на резервирование и тестирование после проблем с надёжностью.6 Более стабильный сервис способен удержать клиентов. Он также может изменить сроки и стоимость строительства.
Следующее доказательство носит экономический характер: выручка на единицу установленных мощностей, загрузка, цены при продлении и денежный поток после затрат на оказание услуг. Сравнение должно показывать, что зарабатывают эти мощности, размещая внешних клиентов, по сравнению с обслуживанием собственных продуктов SpaceX. Перевод мощностей внутрь улучшает отдачу акционеров только в том случае, если второй вариант приносит больше с учётом дополнительных затрат.
Акционерам принадлежит каждое решение о распределении ресурсов
Илон Маск способен реализовывать эту стратегию в рамках широкой компании. Публичные инвесторы получают экспозицию на совокупное распределение капитала, включая ИИ-бизнес и приобретённый ранее в этом году X.5
Сделка по Cursor закрылась 14 августа. Примерно 391 млн акций в структуре раскрытого вознаграждения при закрытии и вестинге расширяют базу акционеров; дополнительные невестированные гранты и опционы приняты на баланс.7 Акционерное вознаграждение сохраняет денежные средства, но после сделки существующие акционеры владеют меньшей долей. Приобретение должно увеличить стоимость на акцию, а не просто выручку компании.
Направления расходов не ограничиваются ИИ. В августе SpaceX объявила о планах строительства космодрома в Луизиане стоимостью $100 млрд.8,9 Работы намечено начать к концу 2027 года, первый запуск запланирован не ранее 2029-го.8 Это будущая инвестиционная программа, а не уже оплаченный счёт.
Различие важно при оценке ликвидности. Акционерам не следует ни вычитать каждый объявленный проект немедленно, ни рассматривать текущий кассовый остаток как постоянно доступный для распределения. Сроки и отдача каждого нового обязательства определяют, какая доля ценности останется для них.
Что требует $2 трлн
Обратная оценка делает бремя наглядным. Возьмём округлённую стоимость капитала в $2 трлн, предположим отсутствие размытия и промежуточных выплат и потребуем гипотетическую 10% годовую доходность в течение пяти лет. Компании потребуется терминальная стоимость капитала около $3,22 трлн. Таблица пересчитывает эту величину в годовой свободный денежный поток на акционерный капитал после операционных расходов, налогов, процентов и реинвестирования.
| Мультипликатор на пятый год | Необходимый годовой денежный поток | Выручка при марже денежного потока 25% |
|---|---|---|
| 40× | $81 млрд | $322 млрд |
| 30× | $107 млрд | $429 млрд |
| 20× | $161 млрд | $644 млрд |
Даже вариант с 40-кратным мультипликатором требует гигантской генерации денежных средств при сохранении требовательной оценки. Если будущие инвесторы заплатят более низкий мультипликатор, бизнес должен произвести больше наличности для обеспечения той же отдачи. Дополнительное размытие капитала повышает планку на уровне компании для сегодняшнего акционера.
SpaceX способна справиться с этой нагрузкой. Starlink подтвердил наличие спроса, интеграция с запусками поддерживает расширение, а хостинг ИИ-мощностей предлагает путь к монетизации до того, как внутренний софт созреет. Однако нынешняя оценка уже предполагает, что эти сильные стороны выйдут далеко за рамки текущей денежной генерации.
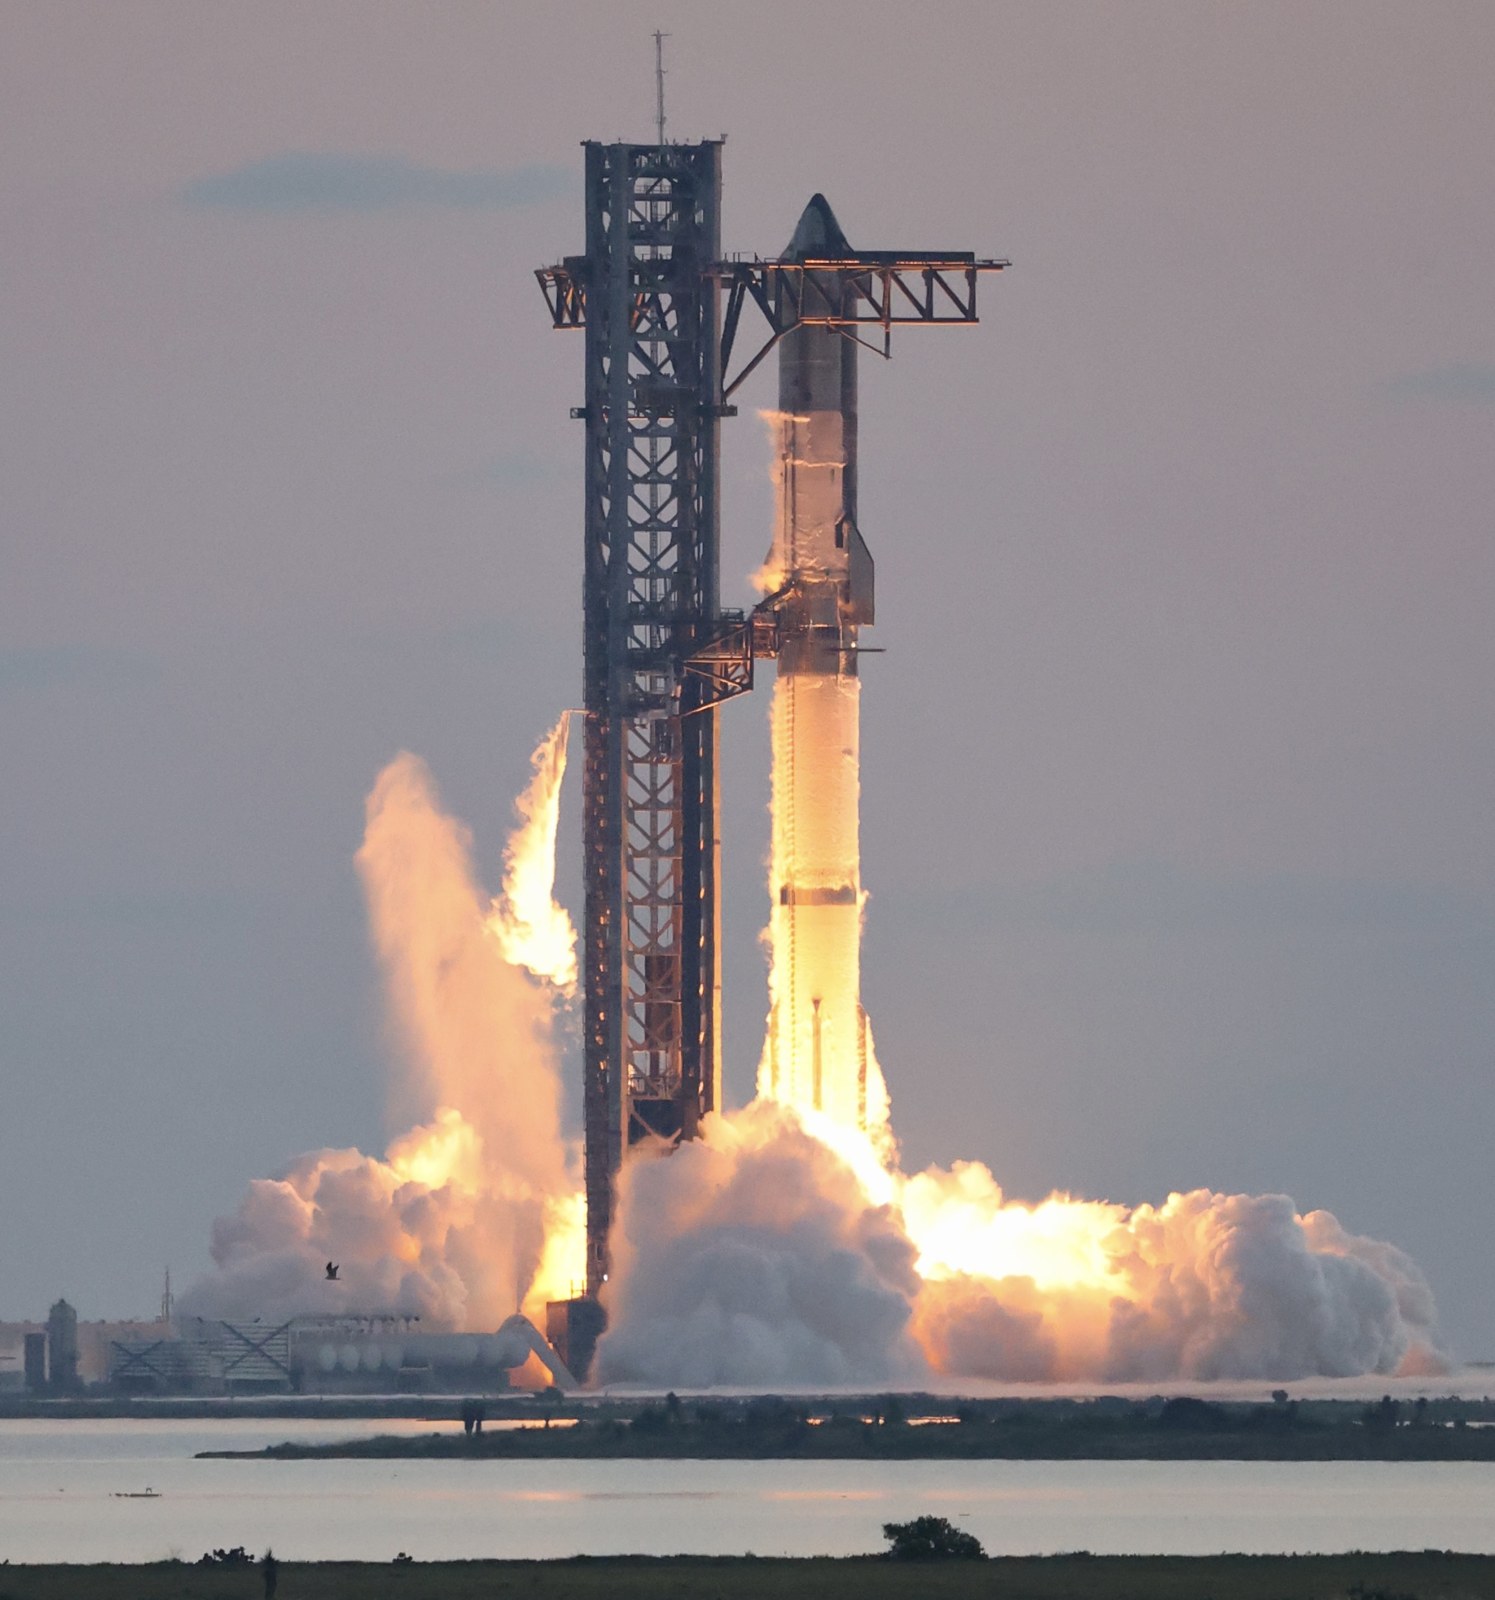
Ближайший операционный тест — 14-й полёт Starship, ожидаемый в конце этого месяца с развёртыванием серийных спутников Starlink V3.10 Успешное развёртывание поддержит будущую выручку подразделения связи. Вывод собственных спутников компании сам по себе не создаёт внешней выручки от запусков.5
За ним последует более значимый инвестиционный тест: продлят ли клиенты ИИ-хостинга контракты на привлекательных условиях и сократится ли разрыв между операционным денежным потоком и инвестициями. SPCX заслуживает места в списке наблюдения. При такой оценке аргументы в пользу покупки требуют доказательств денежной отдачи, которые успешный ракетный запуск дать не в состоянии.
How this brief was made
01Gathered & sourced299 channels · 2,210 articles▾
Agents swept 299 channels and ingested 2,210 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 28 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1SpaceX management transcript, Goldman Sachs Communacopia + Technology Conference, Sep 10 2026, via Stock Analysis (primary management statements and forecasts, not audited contract performance).
- 2Stock Analysis / S&P Global Market Intelligence, SPCX historical prices, Sep 14 2026 close (market observation; the indicative capitalization is calculated with sources 5 and 7).
- 3SpaceX, Q2 2026 financial and operating results exhibit filed with the SEC, Aug 4 2026 (primary company-reported, unaudited results: segment operating income, Starlink subscriptions and ARPU, adjusted EBITDA reconciliation).
- 4Reuters investigation of launch access and Starlink's share of the Falcon 9 manifest, Aug 4 2026, syndicated by Investing.com (independent reporting and launch-data analysis).
- 5SpaceX, Form 10-Q for the quarter ended Jun 30 2026, filed Aug 4 2026 (primary filing, unaudited: first-half cash flows, capitalized launch costs, cash and short-term securities, acquired businesses).
- 6The Information, reporting on changes to data-center construction practices, Sep 10 2026 (independently reported, based partly on unnamed sources).
- 7SpaceX, Form 8-K reporting the Cursor acquisition closing, Aug 14 2026 (primary transaction disclosure; gross share counts are before tax withholding on vested awards).
- 8Louisiana Economic Development, SpaceX project schedule and details, announced Aug 25 2026, accessed Sep 14 (primary government description of the proposed investment and targets).
- 9Associated Press, reporting from the Louisiana spaceport announcement, Aug 25 2026 (independent event coverage; the planned expenditure remains a company and state claim).
- 10Aviation Week, reporting on the planned next Starship flight, Sep 11 2026 (independent reporting of management's prospective launch milestone).
- 11Reuters, SpaceX's first quarterly results after its listing, Aug 4 2026, via Investing.com (independent coverage of company-claimed results, subscriber growth and AI investment).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.