SpaceX两万亿美元估值是否跑赢AI合约?
星链为SpaceX构筑了可防御的护城河。投资问题在于,其利润与新兴AI收入能否支撑埃隆·马斯克想建造的一切。
 Vincent Jiang · 7 min read
标题背后,六个月期限是关键
SpaceX首席财务官布雷特·约翰森在9月10日的投资者会议上抛出了又一个惊人数字:一项新的AI托管协议,价值每月11.1亿美元,将于12月1日生效。1
这意味着年化收入节奏可达133.2亿美元。但约翰森表示,几乎所有(可能全部)算力协议都是90天协议外加90天退出条款,即大致六个月的承诺,本次协议也不例外。1
这个差异至关重要。SpaceX股票于9月14日收盘报每股148.15美元,根据最新披露的流通股数及收购发行股计算,两类股票合计隐含估值约两万亿美元。2,5,7 投资者需要从基础设施中获得持久收益,而其下一个客户的承诺期,可能远早于设备本身的替换周期。
约翰森提出的年底收入达1000亿美元的愿景,是将12月的预期销售额年化得出的。这既非2026年全年收入,也无法保证客户会持续按此速率付费。1
将一个月的收入年化,并不能将客户的承诺期也年化。
星链已赢得市场信任
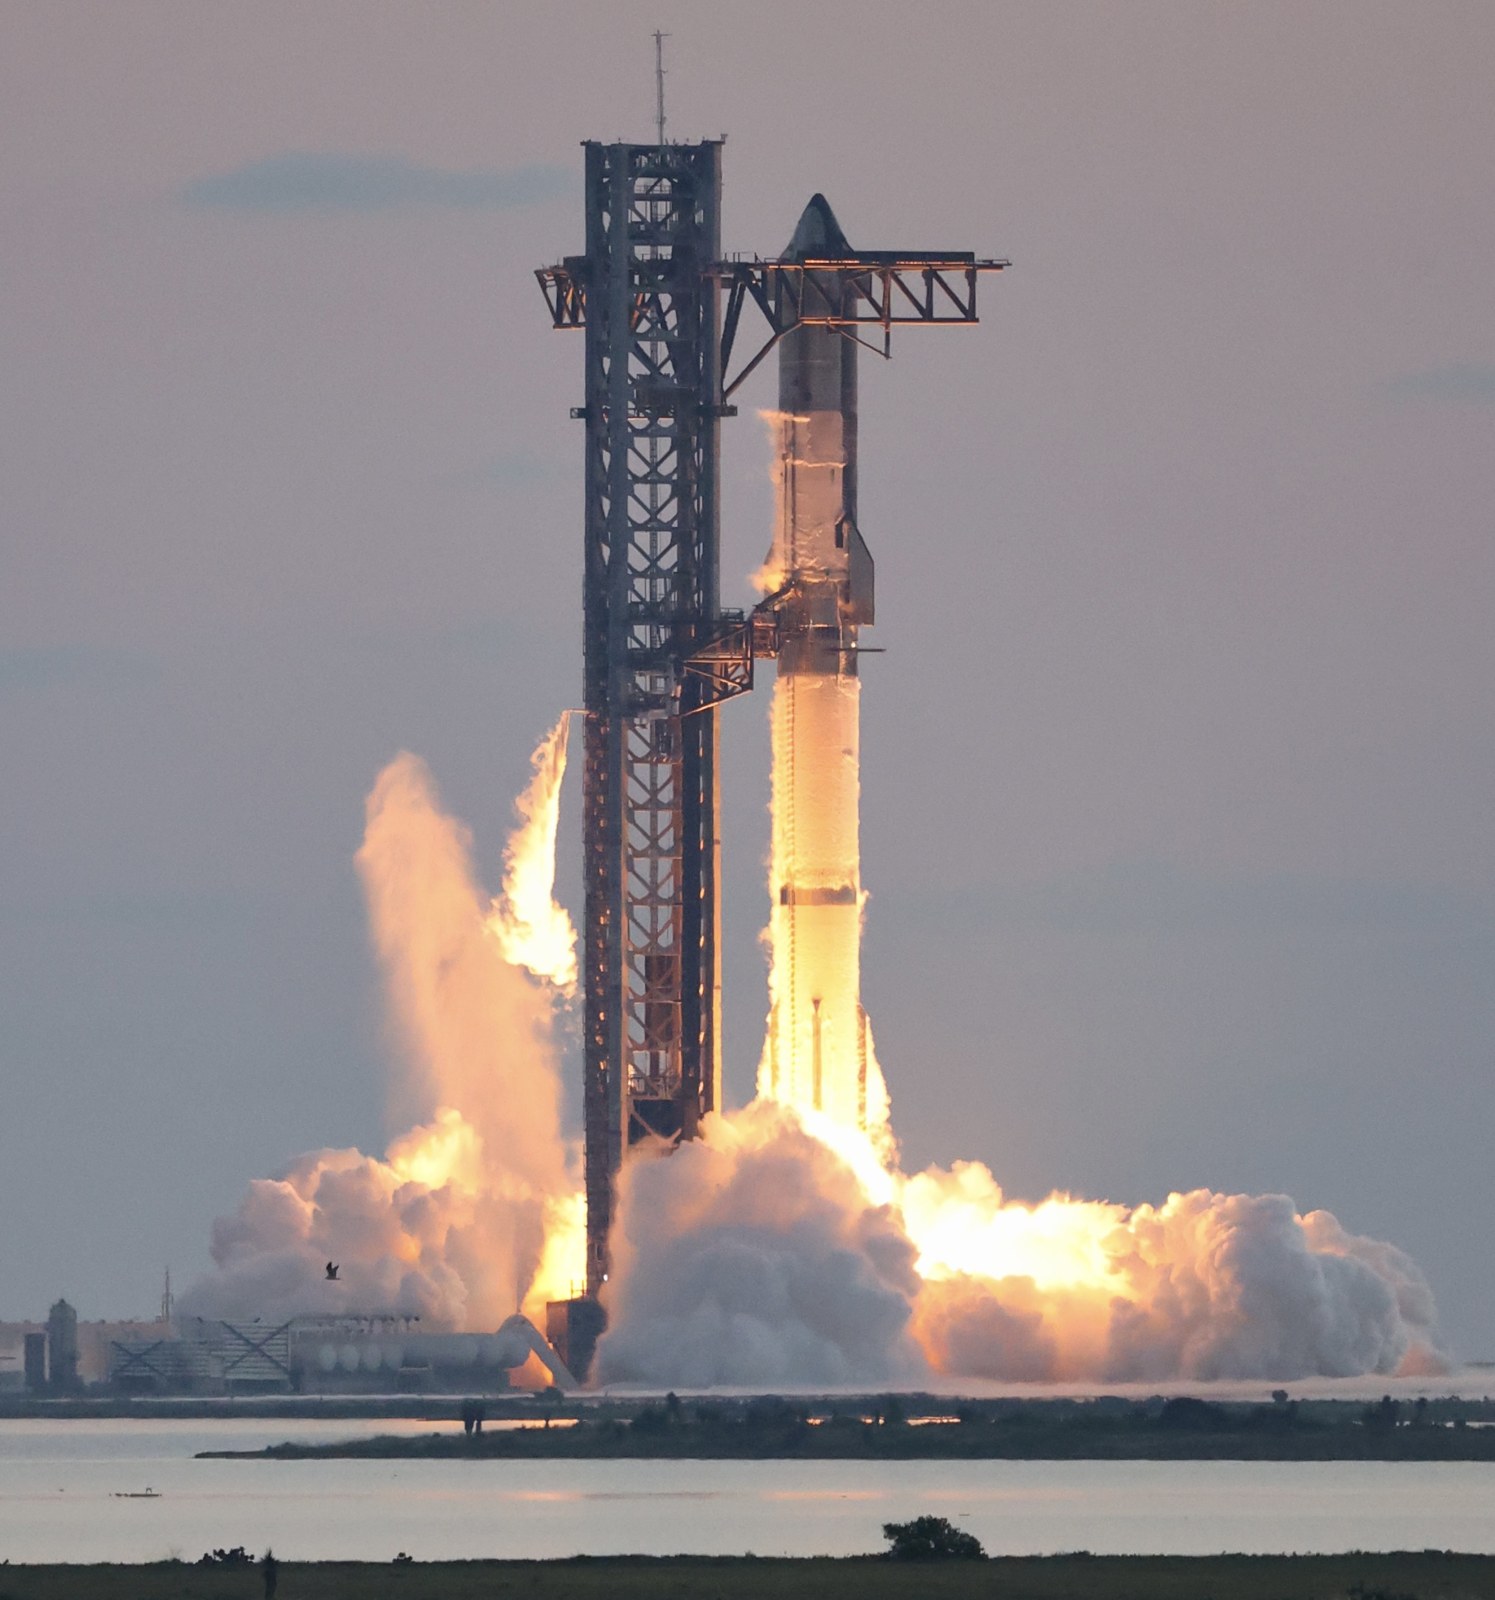
星链在地面连接不足的地区提供互联网服务。其优势在客户安装接收设备之前就已显现:SpaceX掌控着为其网络补充和扩展卫星的火箭。
8月4日的一项调查发现,2026年至今,星链卫星占据了猎鹰9号火箭约79%的发射清单,较2020年的54%显著上升。其他航天公司被告知运力已预定至2028或2029年。4
这构成了对竞争对手的实质性壁垒。竞争者即便设计出更优的卫星,仍需排队等待现有主导者的火箭。对发射资源的掌控,让SpaceX能够控制部署节奏,使客户需求与网络容量同步发展。
8月4日发布的财报显示,截至6月30日,星链拥有1200万用户,是前一年的两倍。单用户月均收入从85美元降至66美元。3,11 这些是服务线路,并非个人用户。平均收入下降值得关注,但这可能是向成本较低的市场扩张所致,而非客户流失。
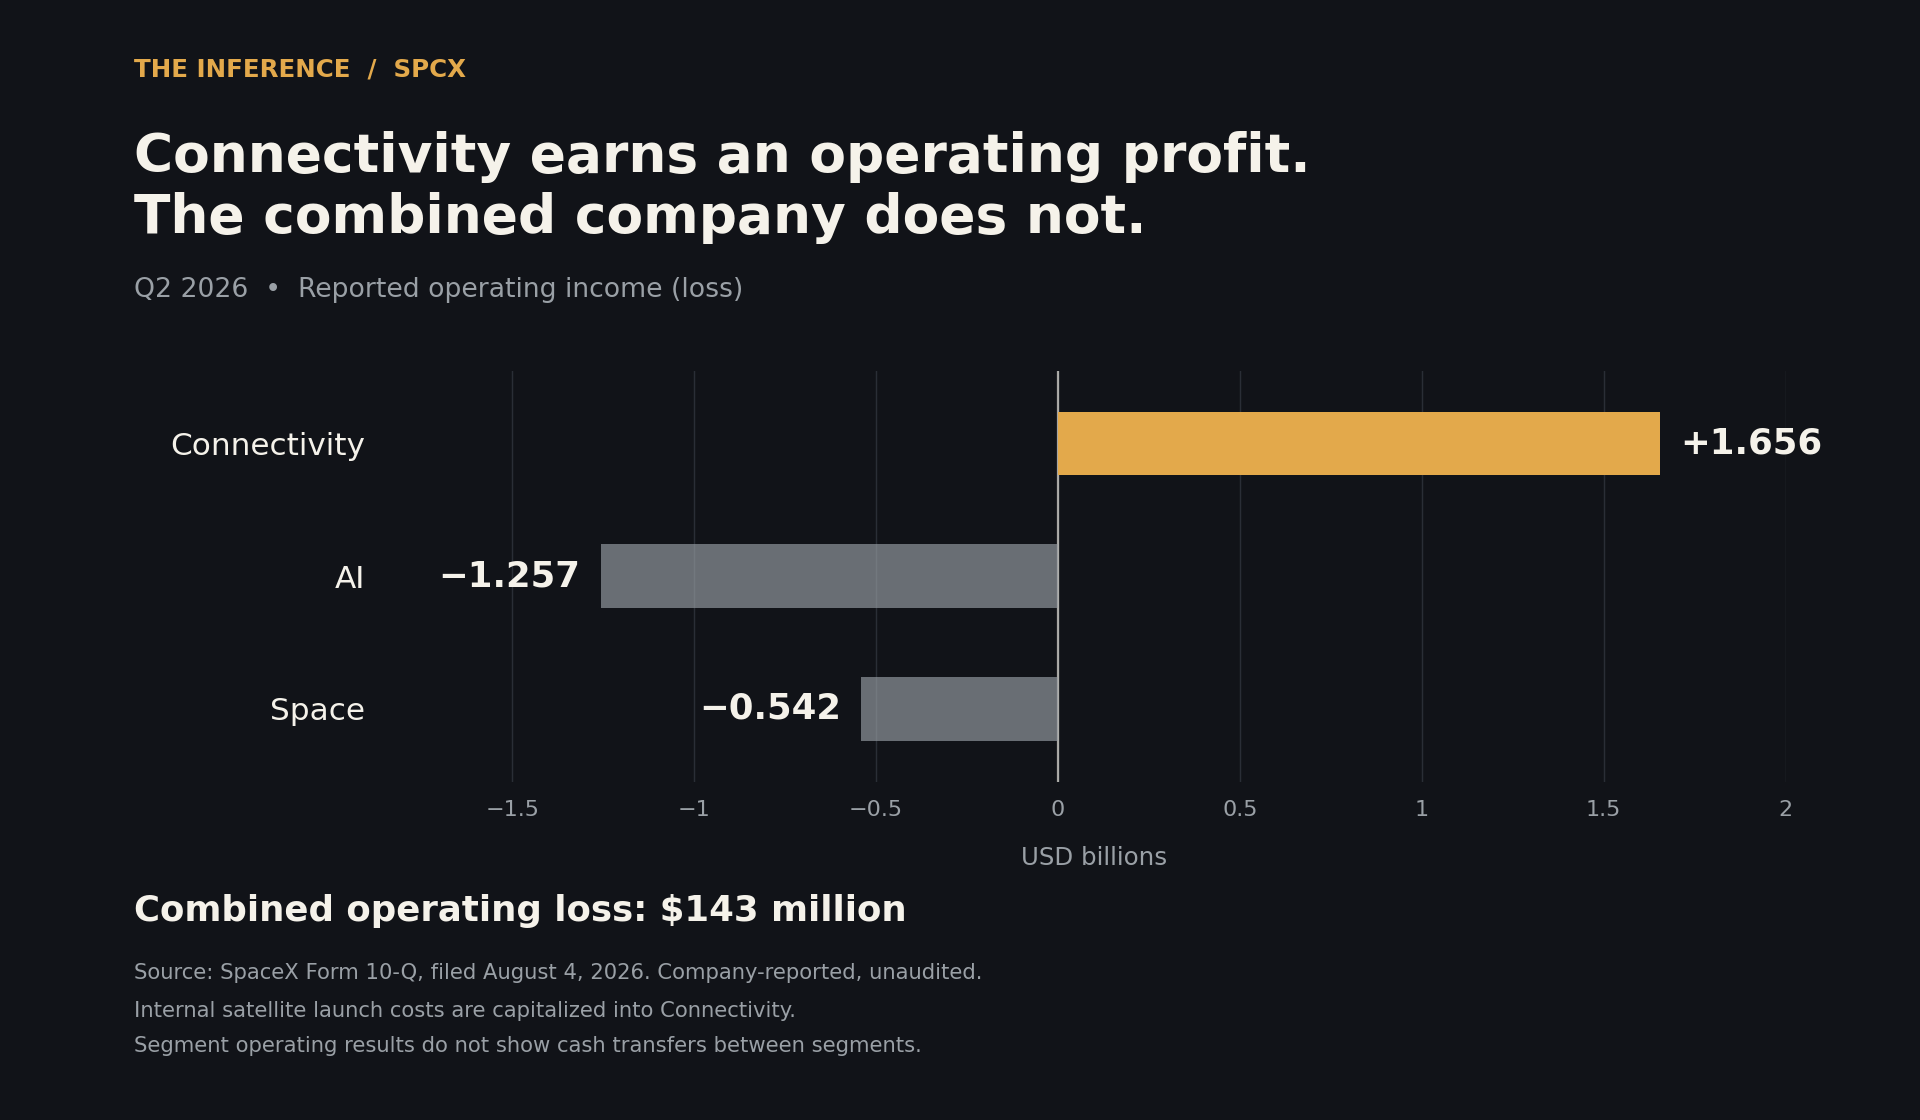
包含星盾在内的更广泛的通信业务部,当季实现42.91亿美元收入和16.56亿美元营业利润。企业与政府收入增长了108%,而消费者收入增长了44%。3 该业务的支撑已远超家庭宽带。
然而,自行发射卫星并不意味着发射成本为零。SpaceX将这些成本资本化计入卫星资产,并分期折旧。5 其优势在于控制力与成本,而非免除更新换代的账单。
现金引擎无法覆盖建设账单
通信业务的利润,置身于一家正在进行更大规模押注的公司之中。第二季度,AI业务部录得12.57亿美元的营业亏损,太空业务部亏损5.42亿美元,导致合并后公司整体出现1.43亿美元的营业亏损。3
AI业务部11.46亿美元的调整后EBITDA(息税折旧摊销前利润),需要在上述背景下理解。在调整过程中,加回了18.85亿美元的折旧与摊销及其他费用。3 折旧在当期是非现金支出,但设备终需更新。若永久忽略这笔支出,将高估股东可提取的回报。
支出高度集中于AI领域:根据8月发布的业绩,超过180亿美元的第二季度资本支出中,有158.3亿美元投入AI业务。11 托管业务必须证明能够支撑如此反复的大规模投资。
现金流使资金需求更加清晰。上半年,SpaceX经营活动产生34.66亿美元现金流,但用于购买物业和设备的支出达284.76亿美元。扣除产品返利及资本化利息后,净现金资本支出为273.01亿美元,留下238.35亿美元的缺口。5
该计算未包括收购和频谱购买支出。它也包含了扩张性开支,因此不能等同于维持当前业务的经常性成本。但其核心含义仍有价值:当前运营所产生的现金流,未能覆盖当前的建设节奏。
截至6月30日,公司持有约1000亿美元的现金及短期有价证券。5 这为执行计划提供了时间窗口,但并不能证明这些投资将获得足够的回报。
最有力的防御也有分母
看涨的观点认为,这些资产能快速收回成本。约翰森称某些算力投资回收期不到一年,而短期合同能为SpaceX自身的AI产品保留算力容量。1
如果这种经济性在规模化后依然成立,那么六个月的承诺就不再那么令人担忧。能快速收回成本的硬件,只需更少的续约次数即可保护初始投资。届时,闲置容量可以支持更高利润的软件业务——前提是这些产品能吸引付费用户。
然而,会议讨论并未将这一回收期说法,与扣除所有设施、电力、融资及运营成本后的现金流回报进行对照。1 投资者需要明确:被回收的是哪项投资?计入回收成本的是哪些费用?GPU采购的回收,与整个运营园区的回报,是截然不同的计算。
执行层面增加了另一项条件。9月的报道指出,因可靠性问题,施工方法已修订,强调采用备份系统和测试。6 更可靠的服务或能提高客户留存率,但也可能改变建设时间表和成本。
因此,下一个证明在于经济性:单位装机容量的收入、使用率、续约价格以及交付成本后的现金收益。相关的比较是:该容量用于托管外部客户,与服务SpaceX自身产品,孰者收益更高?将容量转为内部使用,只有在第二种用途在扣除额外成本后能产生更高回报时,才能提升股东回报。
股东承担着每项配置决策的后果
埃隆·马斯克可以在一个庞大的公司体系内推行这一战略。公开市场投资者则承受着这种合并后的资本配置风险,包括AI业务以及今年早些时候收购的X。5
Cursor的收购于8月14日完成。其披露的合并对价及已归属奖励涉及约3.91亿股,扩大了股东基数;此外还承担了未归属奖励和期权。7 以股票支付保留了现金,但现有股东持股比例随后会被稀释。收购必须提升每股价值,而非仅仅增加公司收入。
开支选择远不止AI领域。SpaceX在8月宣布了拟建路易斯安那州1000亿美元太空港的计划。8,9 建设计划于2027年底前开始,首次发射目标最早在2029年。8 这是未来的投资计划,而非已支付的账单。
在评估流动性时,这一区别很重要。股东既不应立即将所有已宣布的项目扣除,也不应认为现有现金余额可永久用于分配。每项新承诺的时机与回报,共同决定了他们最终能获得多少价值。
两万亿美元估值需要什么
反向估值让负担变得具体。以约两万亿美元的股权价值为起点,假设无稀释或期间分配,并要求假想的五年内年化10%的回报率。公司需要在第五年末拥有约3.22万亿美元的终值股权价值。下表将该价值转换为扣除运营成本、税收、利息及再投资后,归属于股权的年度自由现金流。
| 第五年末乘数 | 所需年现金流 | 假设25%现金流率对应所需收入 |
|---|---|---|
| 40倍 | 810亿美元 | 3220亿美元 |
| 30倍 | 1070亿美元 | 4290亿美元 |
| 20倍 | 1610亿美元 | 6440亿美元 |
即使40倍的乐观情景,也要求在保持高估值的同时实现巨大的现金流创造能力。若未来投资者给出更低的倍数,企业必须产生更多现金才能实现相同回报。进一步的稀释会提高当前股东在公司层面的回报门槛。
SpaceX或许能达成这一目标。星链已证明其需求,发射整合能力支撑扩张,AI托管提供了在内部软件成熟前变现容量的途径。然而,当前估值已要求这些优势产生远超当前现金生成能力的成果。
近期的运营考验是星舰第14次飞行,预计本月稍晚执行,将部署量产版V3星链卫星。10 成功部署将支持未来的通信收入。但运载自家卫星本身并不产生对外发射收入。5
更具决定性的投资考验随后而至:AI客户能否以有吸引力的价格续约,同时运营现金流与投资之间的缺口能否收窄。SPCX值得关注。在当前估值下,买入的理由需要现金回报的证据,而这并非一次成功的火箭发射所能提供。
How this brief was made
01Gathered & sourced299 channels · 2,210 articles▾
Agents swept 299 channels and ingested 2,210 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 28 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1SpaceX management transcript, Goldman Sachs Communacopia + Technology Conference, Sep 10 2026, via Stock Analysis (primary management statements and forecasts, not audited contract performance).
- 2Stock Analysis / S&P Global Market Intelligence, SPCX historical prices, Sep 14 2026 close (market observation; the indicative capitalization is calculated with sources 5 and 7).
- 3SpaceX, Q2 2026 financial and operating results exhibit filed with the SEC, Aug 4 2026 (primary company-reported, unaudited results: segment operating income, Starlink subscriptions and ARPU, adjusted EBITDA reconciliation).
- 4Reuters investigation of launch access and Starlink's share of the Falcon 9 manifest, Aug 4 2026, syndicated by Investing.com (independent reporting and launch-data analysis).
- 5SpaceX, Form 10-Q for the quarter ended Jun 30 2026, filed Aug 4 2026 (primary filing, unaudited: first-half cash flows, capitalized launch costs, cash and short-term securities, acquired businesses).
- 6The Information, reporting on changes to data-center construction practices, Sep 10 2026 (independently reported, based partly on unnamed sources).
- 7SpaceX, Form 8-K reporting the Cursor acquisition closing, Aug 14 2026 (primary transaction disclosure; gross share counts are before tax withholding on vested awards).
- 8Louisiana Economic Development, SpaceX project schedule and details, announced Aug 25 2026, accessed Sep 14 (primary government description of the proposed investment and targets).
- 9Associated Press, reporting from the Louisiana spaceport announcement, Aug 25 2026 (independent event coverage; the planned expenditure remains a company and state claim).
- 10Aviation Week, reporting on the planned next Starship flight, Sep 11 2026 (independent reporting of management's prospective launch milestone).
- 11Reuters, SpaceX's first quarterly results after its listing, Aug 4 2026, via Investing.com (independent coverage of company-claimed results, subscriber growth and AI investment).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.