Swift Current demanda a First Solar por 360 millones de dólares: sus módulos nunca dieron la potencia prometida
La desarrolladora asegura que los 2,4 millones de módulos que compró a First Solar por más de 360 millones de dólares nunca han generado la potencia prometida, y que una prueba secreta de fábrica oculta el desfase. El precio objetivo medio de Wall Street está casi un 60% por encima de la cotización; dos fechas de este mes dirán cuál de las dos versiones resiste.
 Richard Tang · 3 min read
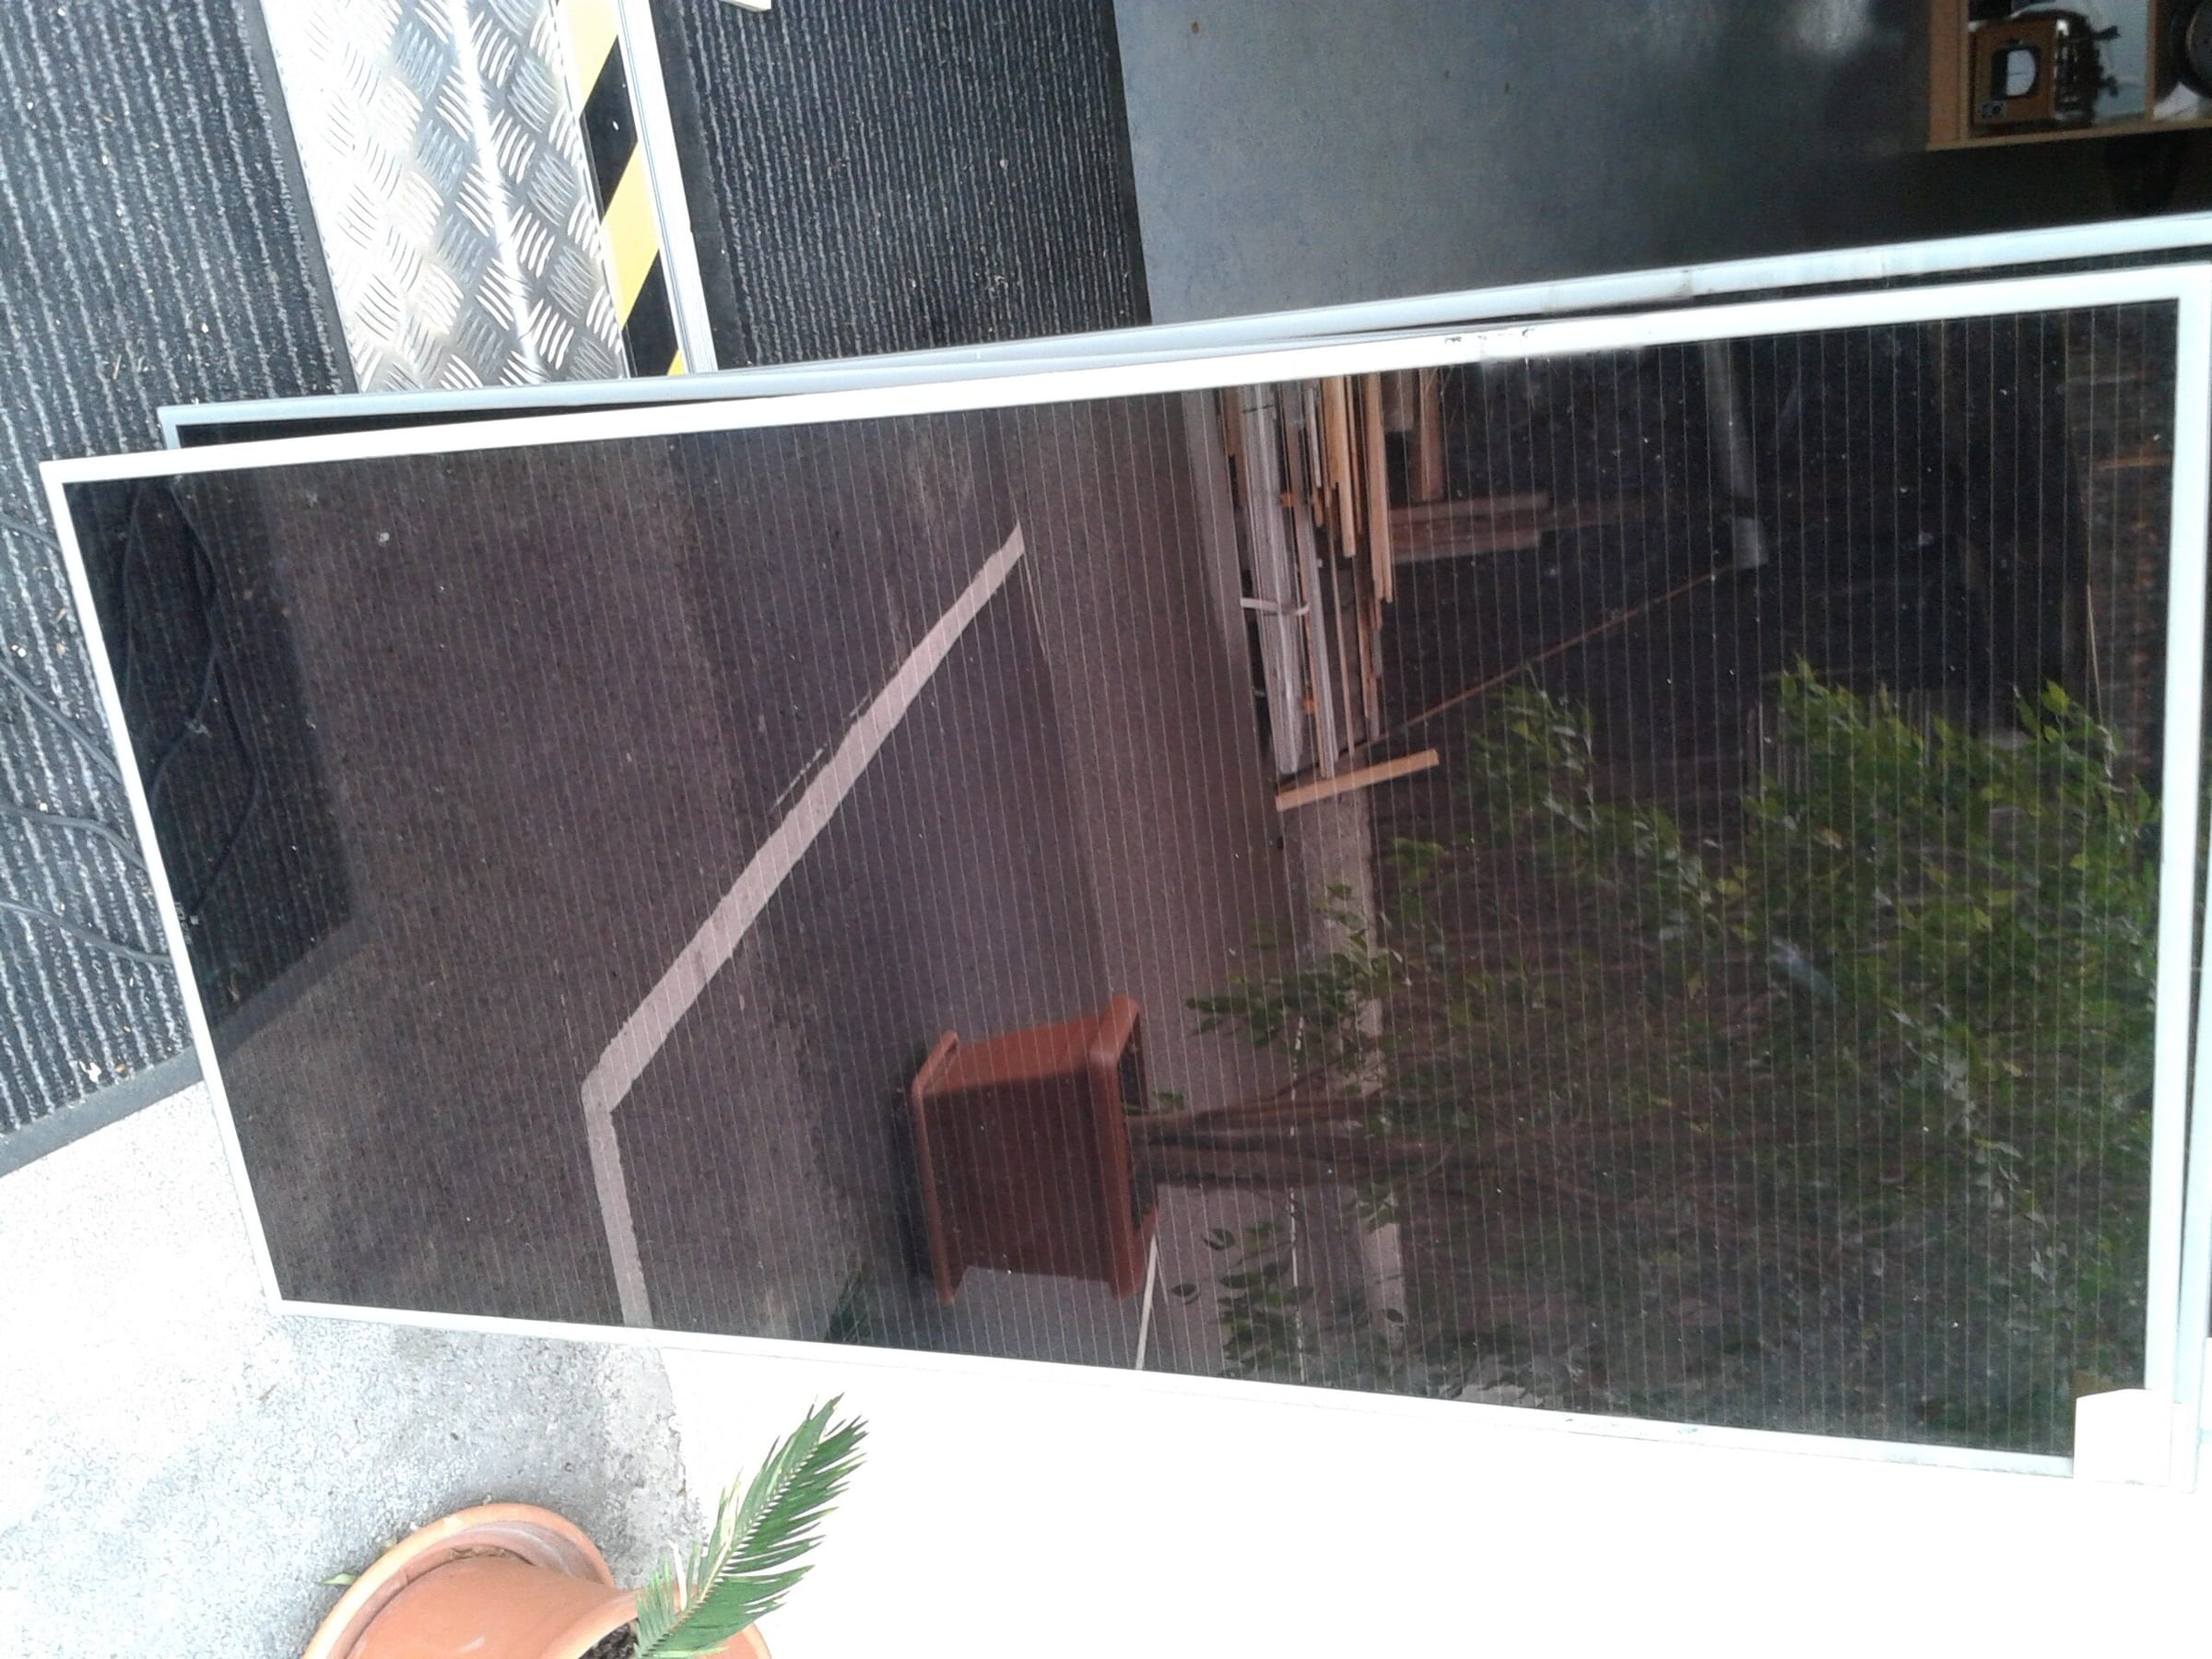
Swift Current Energy, la desarrolladora de Boston que levantó el mayor proyecto solar al este del Mississippi, demandó el mes pasado a First Solar ante un tribunal estatal de Nueva York. Asegura que los más de 2,4 millones de módulos que compró por más de 360 millones de dólares para tres plantas nunca han generado la potencia prometida 1. Wall Street no ha descontado la cuestión en el precio. Treinta y seis analistas mantienen el consenso de compra, con un precio objetivo medio de 273,80 dólares, frente al cierre del viernes de 172,64 dólares 2. Dos fechas del próximo mes obligan a cruzar las dos historias.
La demanda ataca el propio método de medición de la potencia
La demanda menciona dos defectos de fabricación. El primero es un defecto de rectificado de bordes en el vidrio de la Serie 7, que First Solar−3.39% — First Solar, down 3.39 percent today reveló en octubre de 2024 junto con un cargo por garantías de 50 millones de dólares: ese es el defecto que la compañía ha admitido 1. El segundo, un defecto de sustrato cuyo origen se sitúa en un cambio de proceso de 2021, nunca ha sido reconocido en público 1. Un informe encargado por la propia First Solar a Leidos+0.69% — Leidos, up 0.69 percent today Engineering constató una pérdida media de potencia de en torno al 8% tras un año en campo 1. La acusación más amplia llega aún más lejos: sostiene que una prueba propietaria de preacondicionamiento, que mide la potencia solo tras «cocer» los módulos durante ocho horas a calor, tensión e irradiancia, infla la potencia nominal sobre la que se basan los precios de los contratos de compra de energía (PPA) y de los pagos por capacidad 1.
Un lote defectuoso se convierte en una provisión por garantías. Un método de medición sesgado afecta a todos los contratos que la compañía ha tasado.
La respuesta de First Solar, por ahora, es procedimental
Su posición oficial más completa es una carta, no una refutación. En mayo de 2025, First Solar escribió que los datos de rendimiento a nivel de sistema no sirven para acreditar una reclamación en garantía y se ofreció a analizar módulos individuales en laboratorio; Swift Current califica ese remedio de imposible desde el punto de vista comercial, porque supondría devolver más de 1,5 millones de módulos 1. Las reclamaciones en garantía, por su parte, datan de diciembre de 2024 1.
Qué descuenta el mercado, y quién hay detrás de los módulos
El consenso tiene algo real entre manos: el margen bruto alcanzó el 57 % en el último trimestre comunicado por First Solar 4, y octubre arrancó con la compañía a la ofensiva, al demandar a JA Solar y American Panel Solutions por patentes TOPCon 2. Detrás del hardware en disputa hay contrapartidas que ya cargan con la exposición. Los edificios municipales de Chicago, incluido el aeropuerto de O'Hare, obtienen alrededor del 70 % de su electricidad del parque solar Double Black Diamond, de Swift Current, y Google tiene una inversión en el proyecto 3. Si la producción queda corta, Swift Current sostiene que es ella quien incumple sus compromisos con los compradores de la energía y pierde ingresos por capacidad 1.
El consenso tiene algo real entre manos: el margen bruto alcanzó un máximo del 57,3 % en el último trimestre
Data
| Margen bruto | |
|---|---|
| T1 '24 | 43.6% |
| T2 '24 | 49.4% |
| T3 '24 | 50.2% |
| T4 '24 | 37.5% |
| T1 '25 | 40.8% |
| T2 '25 | 45.6% |
| T3 '25 | 38.3% |
| T4 '25 | 39.5% |
| T1 '26 | 46.6% |
| T2 '26 | 57.3% |
Todos los precios objetivo de los bancos quedan muy por encima de la cotización de First Solar
Data
| Precio objetivo | |
|---|---|
| Evercore ISI | $218 |
| Piper Sandler | $251 |
| Barclays | $259 |
| Goldman Sachs | $272 |
| Baird | $290 |
| Morgan Stanley | $326 |
Dos fechas pondrán precio a lo que el consenso no descuenta
Los resultados del 29 de octubre tendrán que cuadrar la provisión por garantías con un conjunto de defectos más amplio que el que cubría el cargo de 50 millones de dólares 1 2. La vista del 16 de noviembre ante el juez Andrew Borrok, en la división comercial de Manhattan, decidirá hasta dónde llega la reclamación sobre el método de prueba 1. El consenso apuesta a que esto acaba como una partida más en la cuenta de resultados. Si prospera la acusación sobre la prueba de preacondicionamiento, la pérdida no es un cargo; es la etiqueta.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.