Иск на $360 млн: модули First Solar, по версии Swift Current, так и не выдали обещанную мощность
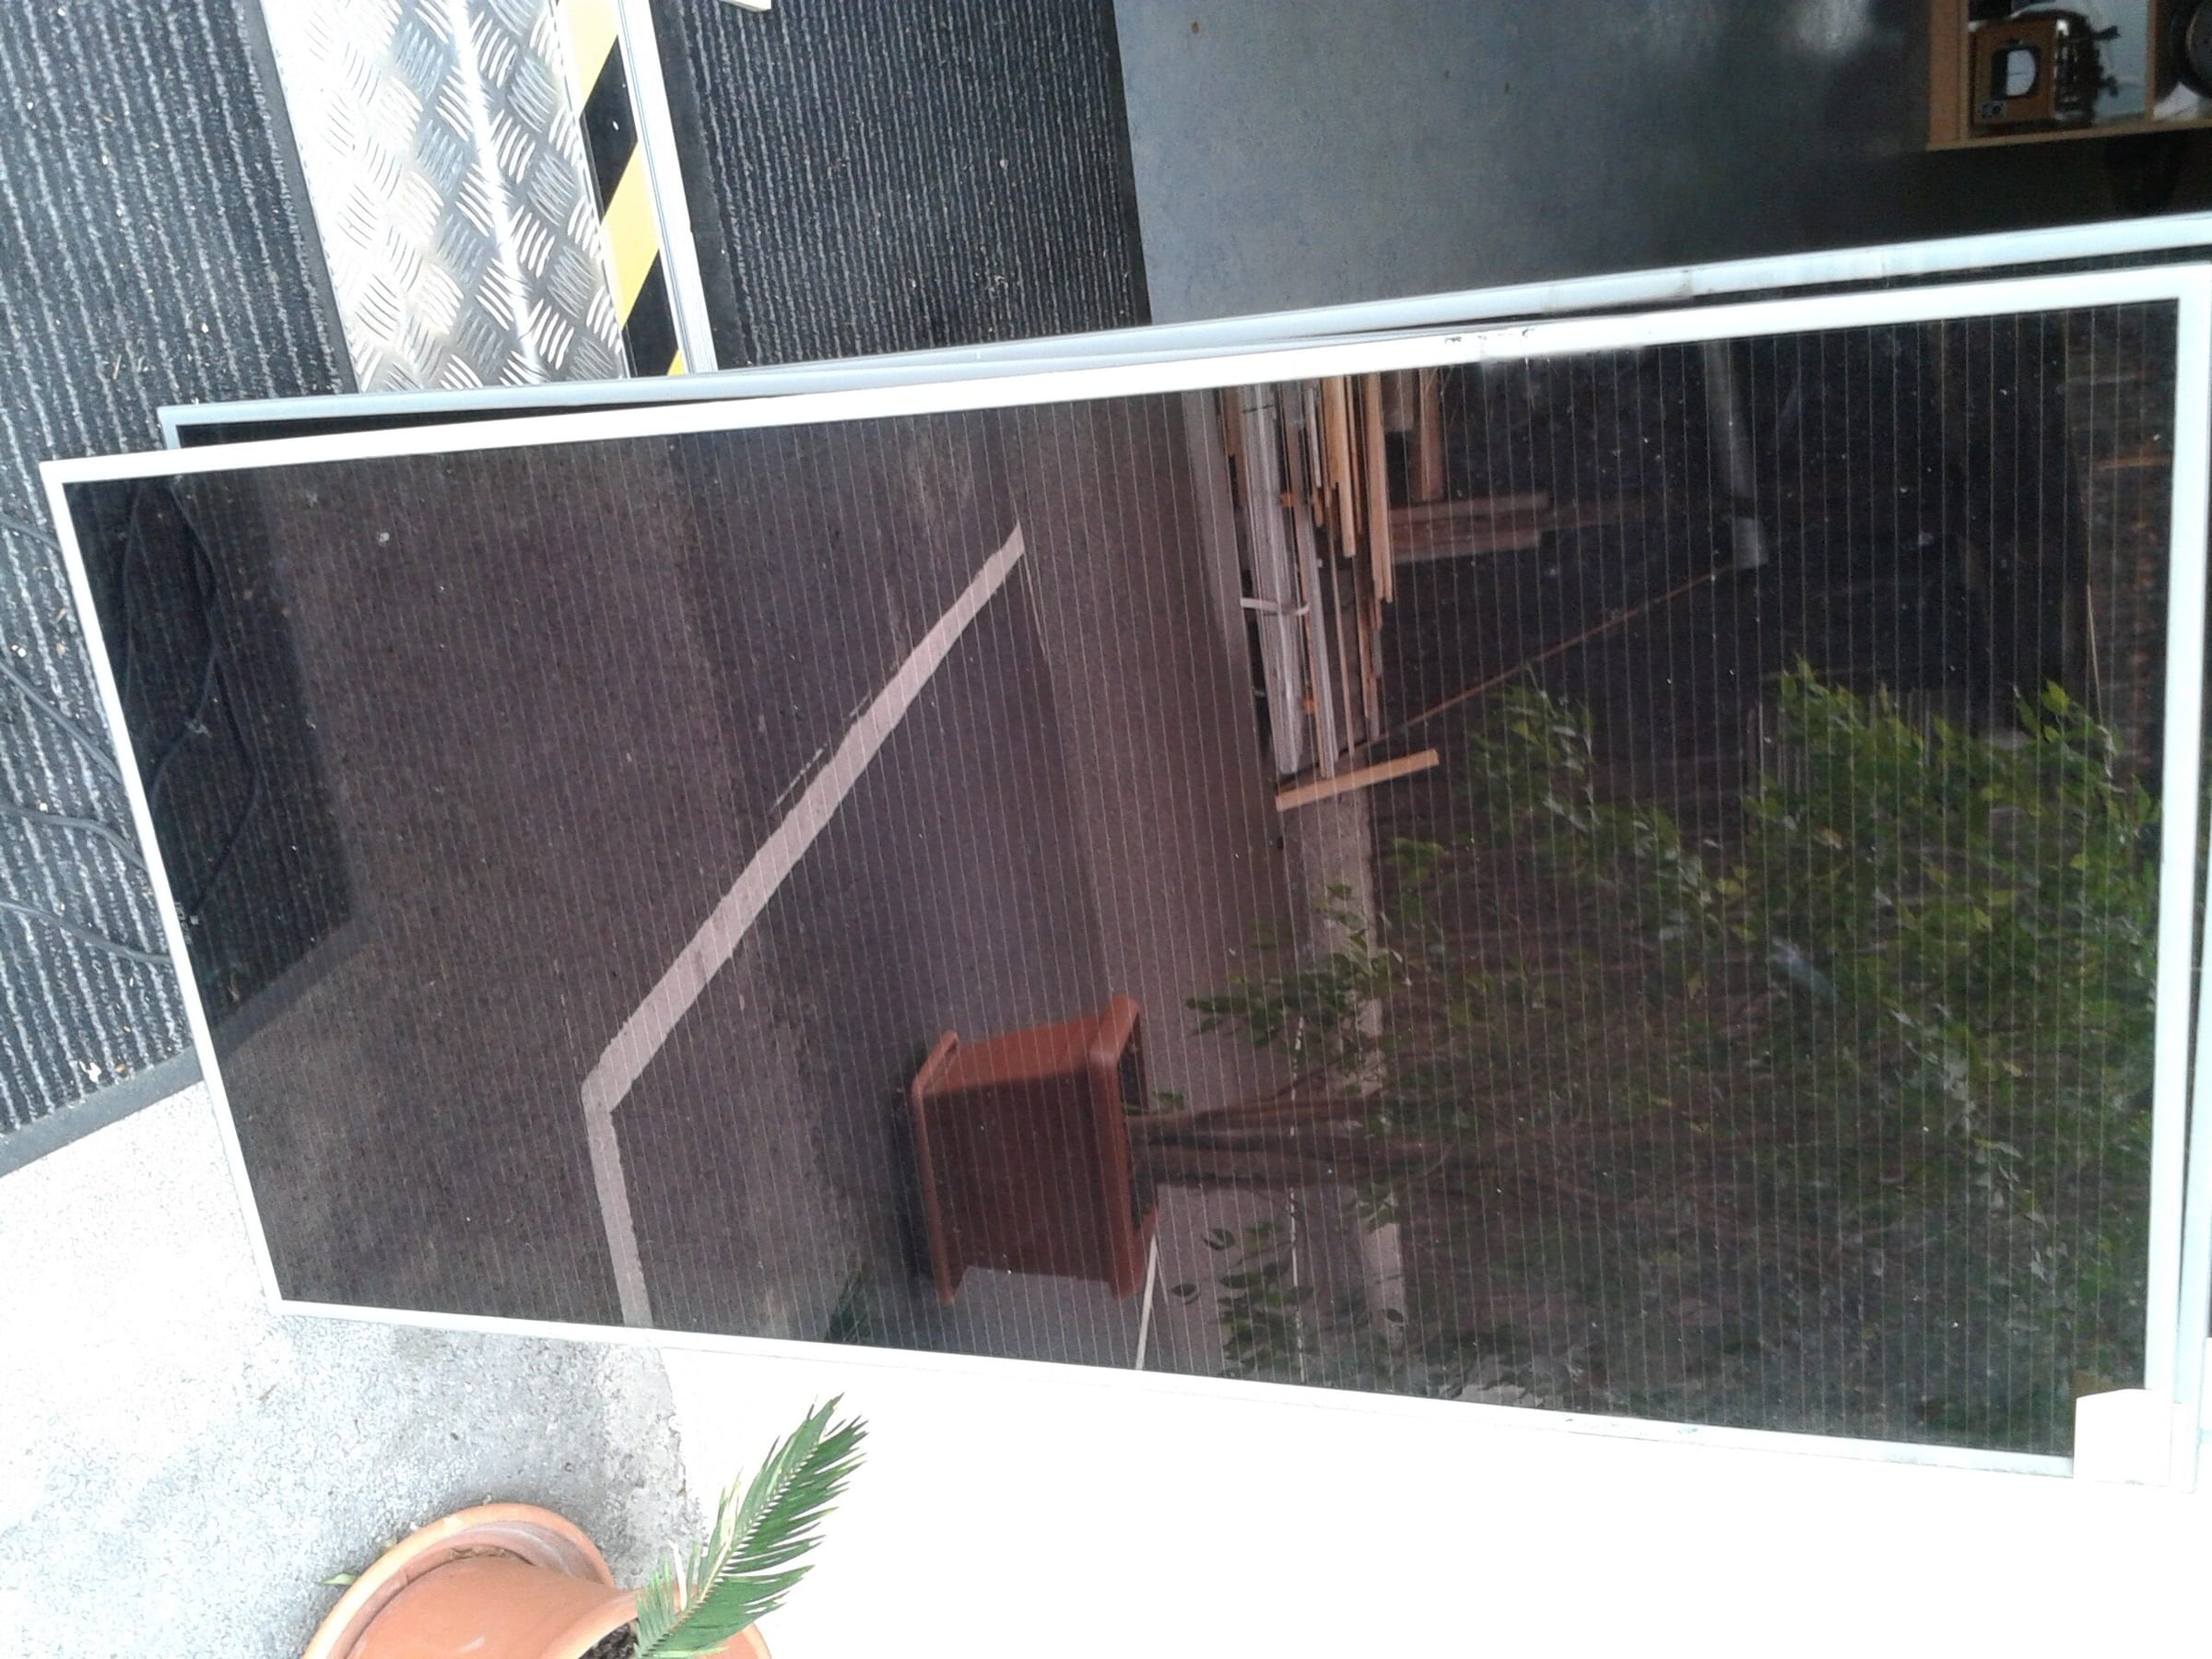
Swift Current Energy утверждает, что 2,4 млн купленных у First Solar более чем за $360 млн модулей так и не выдали обещанную мощность, а разрыв между обещанной и реальной выработкой скрывает секретный заводской тест. Средняя целевая цена аналитиков Уолл-стрит почти на 60% выше цены акций; две даты этого месяца покажут, какая из версий устоит.
 Richard Tang · 3 min read
Swift Current Energy — бостонский девелопер, стоящий за крупнейшей солнечной электростанцией к востоку от Миссисипи, — в прошлом месяце подала в суд штата Нью-Йорк иск к First Solar: по ее версии, более 2,4 млн модулей, купленных для трех площадок за сумму свыше $360 млн, так и не выдали обещанную мощность 1. Уолл-стрит этот вопрос в цену пока не заложила. 36 аналитиков по-прежнему сходятся на рекомендации «покупать», средняя целевая цена — $273,80 при закрытии пятничных торгов на отметке $172,64 2. Две даты ближайшего месяца поставят эти версии лицом к лицу.
Иск направлен против самой методики оценки мощности
В иске названы два производственных дефекта. Первый — дефект шлифовки кромки стекла Series 7: его First Solar−3.39% — First Solar, down 3.39 percent today признала в октябре 2024 года, отразив $50 млн гарантийных расходов 1. Второй — дефект подложки, корни которого уходят в изменение технологического процесса 2021 года, публично не признан ни разу 1. Заказанный самой First Solar отчет Leidos+0.69% — Leidos, up 0.69 percent today Engineering выявил средние потери мощности около 8% после года эксплуатации в полевых условиях 1. Самое широкое обвинение идет еще дальше: фирменный тест предкондиционирования — замер мощности только после восьмичасовой «пропечки» модулей при высокой температуре, под напряжением и облучением — якобы завышает паспортные характеристики, на которых строятся цены в договорах покупки электроэнергии (PPA) и платежи за мощность 1.
Бракованная партия превращается в гарантийный резерв. Смещенная методика оценки мощности затрагивает каждый контракт, цену по которому компания уже рассчитала.
Ответ First Solar пока сводится к процедуре
Самая развернутая официальная позиция компании — письмо, а не опровержение. В мае 2025 года First Solar сообщила, что данные о производительности систем в целом не могут служить основанием для гарантийной претензии, и предложила провести лабораторные испытания отдельных модулей; Swift Current называет такой вариант коммерчески нереализуемым, поскольку он означал бы возврат более 1,5 млн модулей 1. Сами гарантийные претензии датированы декабрем 2024 года 1.
Что Уолл-стрит закладывает в цену — и кто стоит за модулями
У консенсуса есть реальное основание: по итогам последнего отчетного квартала валовая маржа First Solar достигла 57% 4, а октябрь компания открыла в наступлении, предъявив иск к JA Solar и American Panel Solutions из-за патентов на технологию TOPCon 2. За оспариваемым оборудованием стоят контрагенты, уже несущие этот риск. Муниципальные здания Чикаго, включая аэропорт О'Хара, получают около 70% потребляемой электроэнергии от солнечной электростанции Double Black Diamond, принадлежащей Swift Current; Google — инвестор проекта 3. Если выработка не дотягивает до обещанной, то, по словам Swift Current, именно она не выполняет обязательства перед офтейкерами (offtakers) и теряет платежи за мощность 1.
У консенсуса есть реальное основание: в минувшем квартале валовая маржа достигла пика — 57,3%
Data
| Валовая маржа | |
|---|---|
| I кв. '24 | 43.6% |
| II кв. '24 | 49.4% |
| III кв. '24 | 50.2% |
| IV кв. '24 | 37.5% |
| I кв. '25 | 40.8% |
| II кв. '25 | 45.6% |
| III кв. '25 | 38.3% |
| IV кв. '25 | 39.5% |
| I кв. '26 | 46.6% |
| II кв. '26 | 57.3% |
Все названные банками целевые цены существенно выше фактического курса акций First Solar
Data
| Целевая цена | |
|---|---|
| Evercore ISI | $218 |
| Piper Sandler | $251 |
| Barclays | $259 |
| Goldman Sachs | $272 |
| Baird | $290 |
| Morgan Stanley | $326 |
Две даты оценят то, что консенсус оставил без цены
В отчётности, которую First Solar представит 29 октября, придётся увязать резерв на гарантийные обязательства с перечнем дефектов куда более широким, чем тот, что покрывали гарантийные расходы в $50 млн 1 2. Заседание 16 ноября у судьи Эндрю Боррока в коммерческом отделении суда Манхэттена покажет, как далеко зайдёт довод о методике тестирования 1. Консенсус аналитиков — это ставка на то, что всё закончится отдельной строкой в отчёте о прибылях и убытках. Если подтвердится утверждение о тесте предкондиционирования, потери — не гарантийный расход; это сама табличка с паспортной мощностью.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.