Teslas Cybercab ist da – jetzt muss sie sich rechnen
Der Fahrer entfällt – und mit ihm ein Kostenposten. Abschreibungen, Versicherungen, Reinigung, Ladekosten und die Kilometer, die niemand bezahlt, bleiben.
 Vincent Jiang · 5 min read
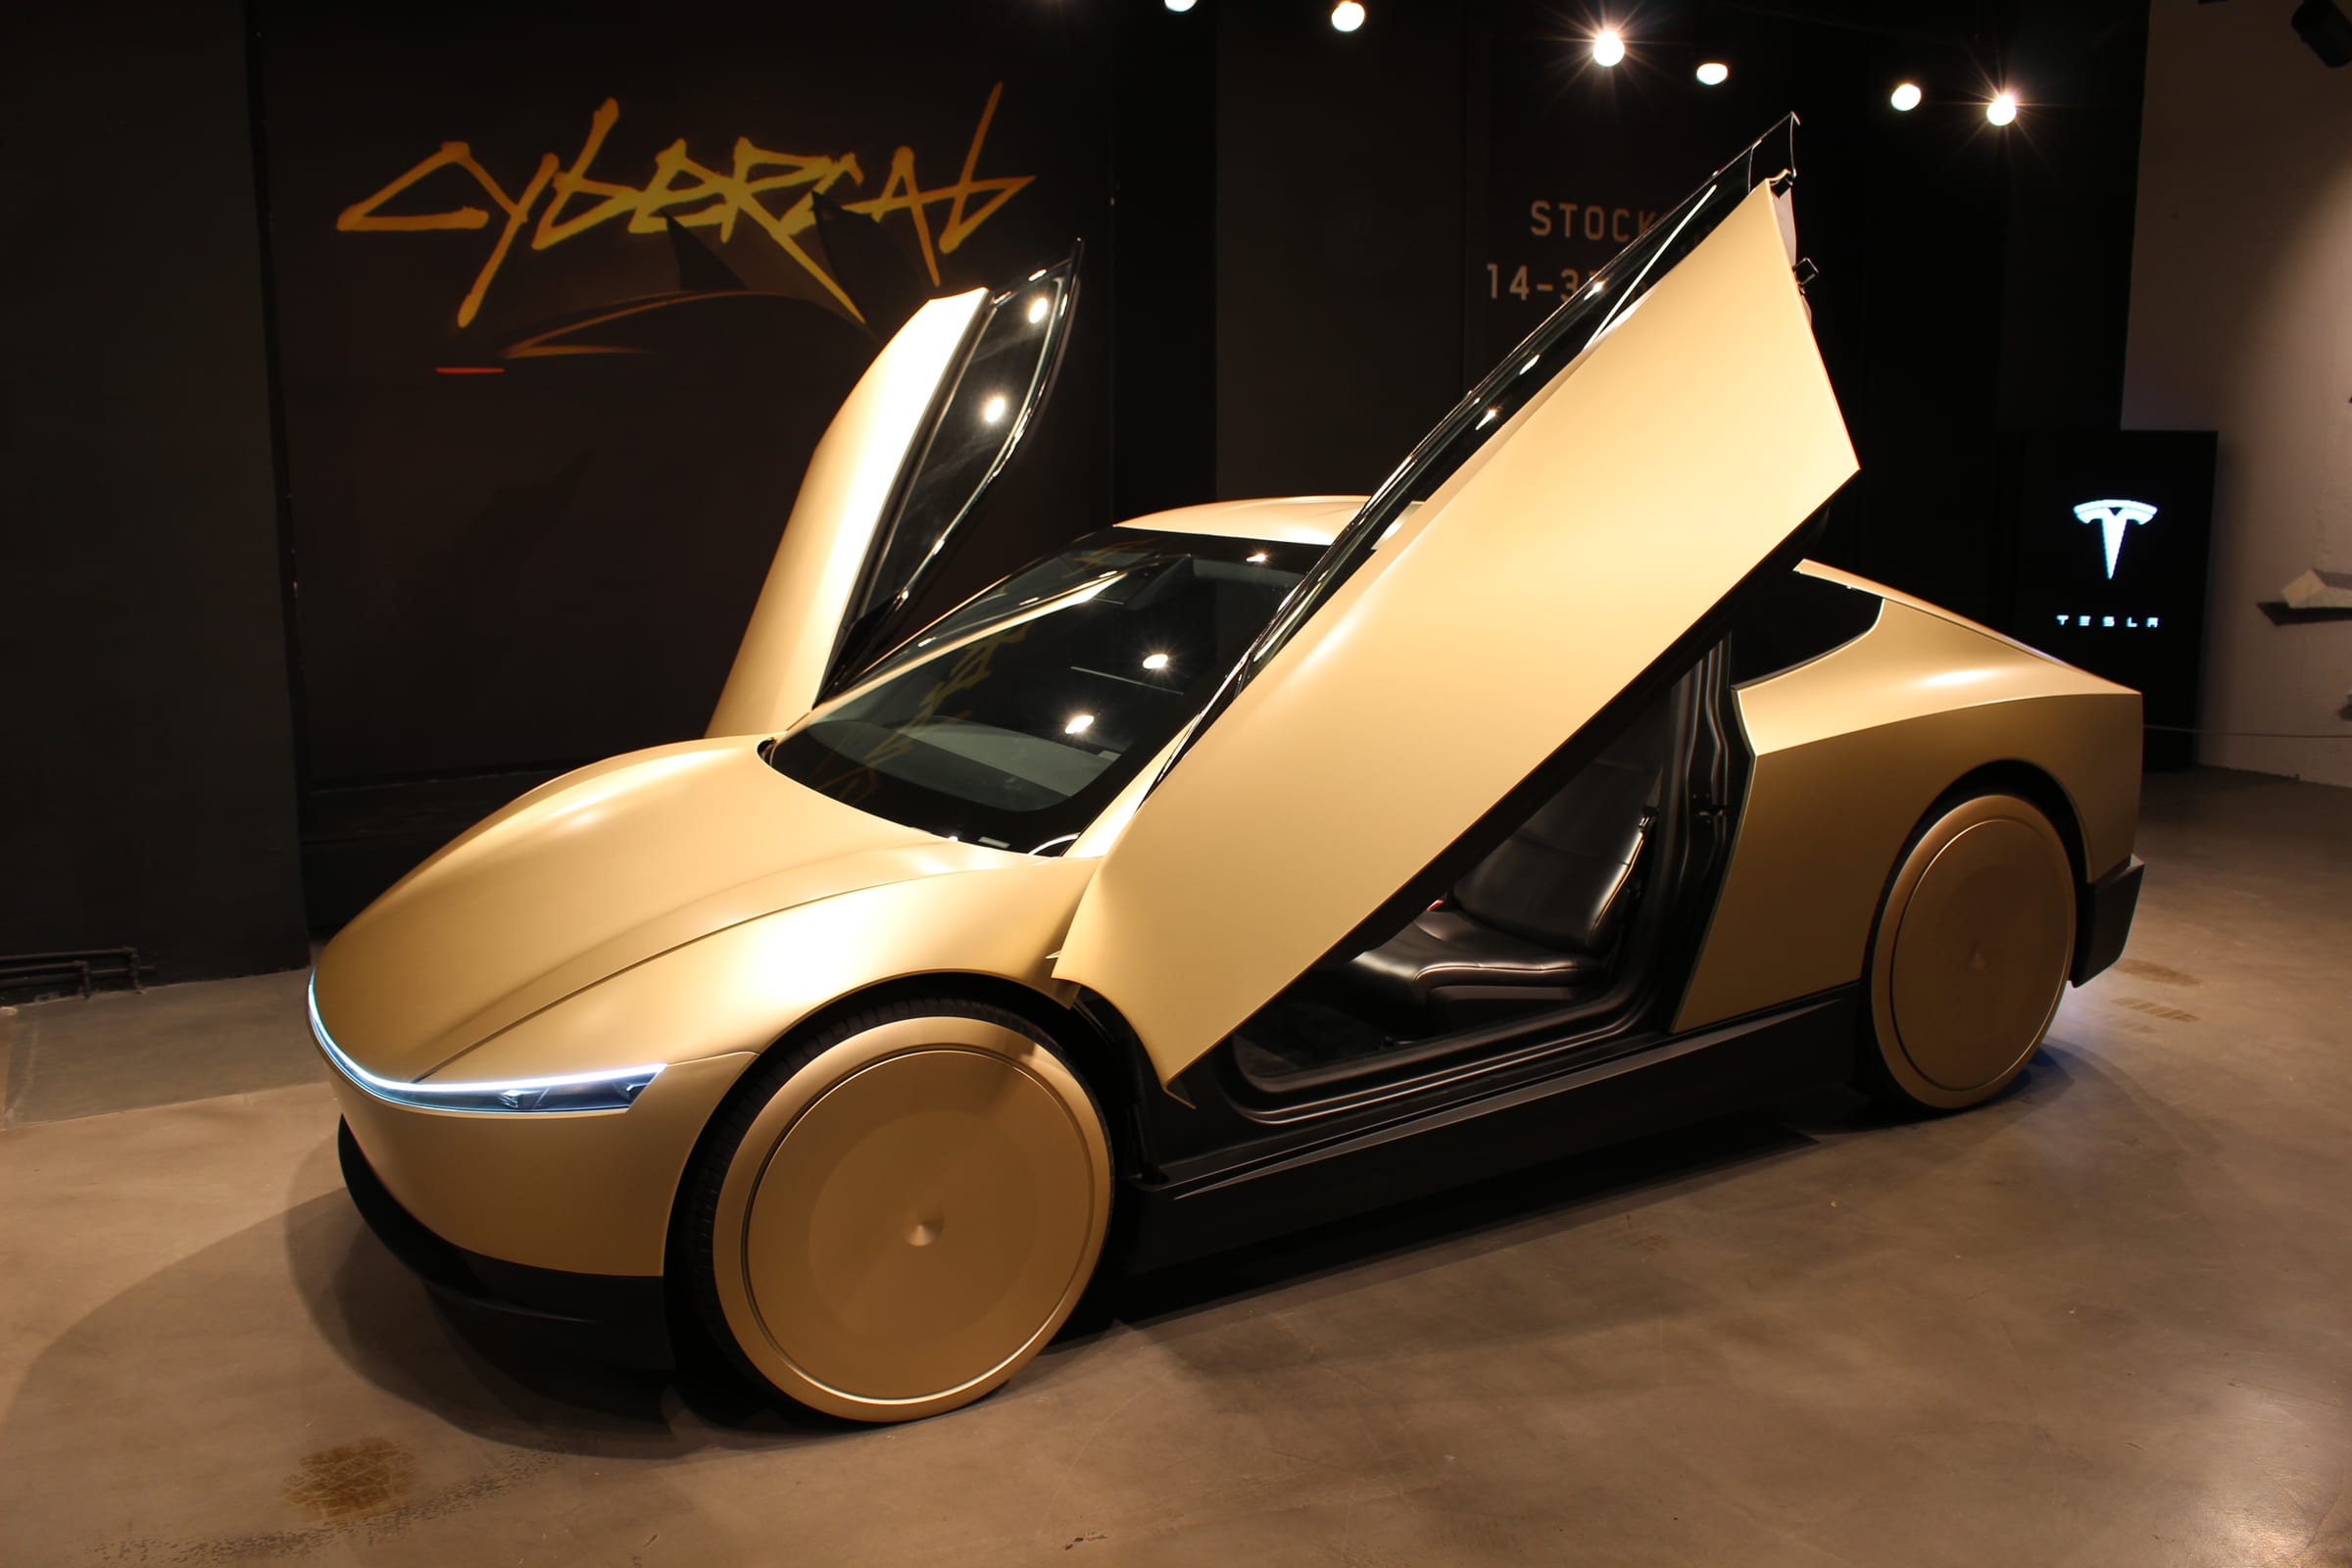
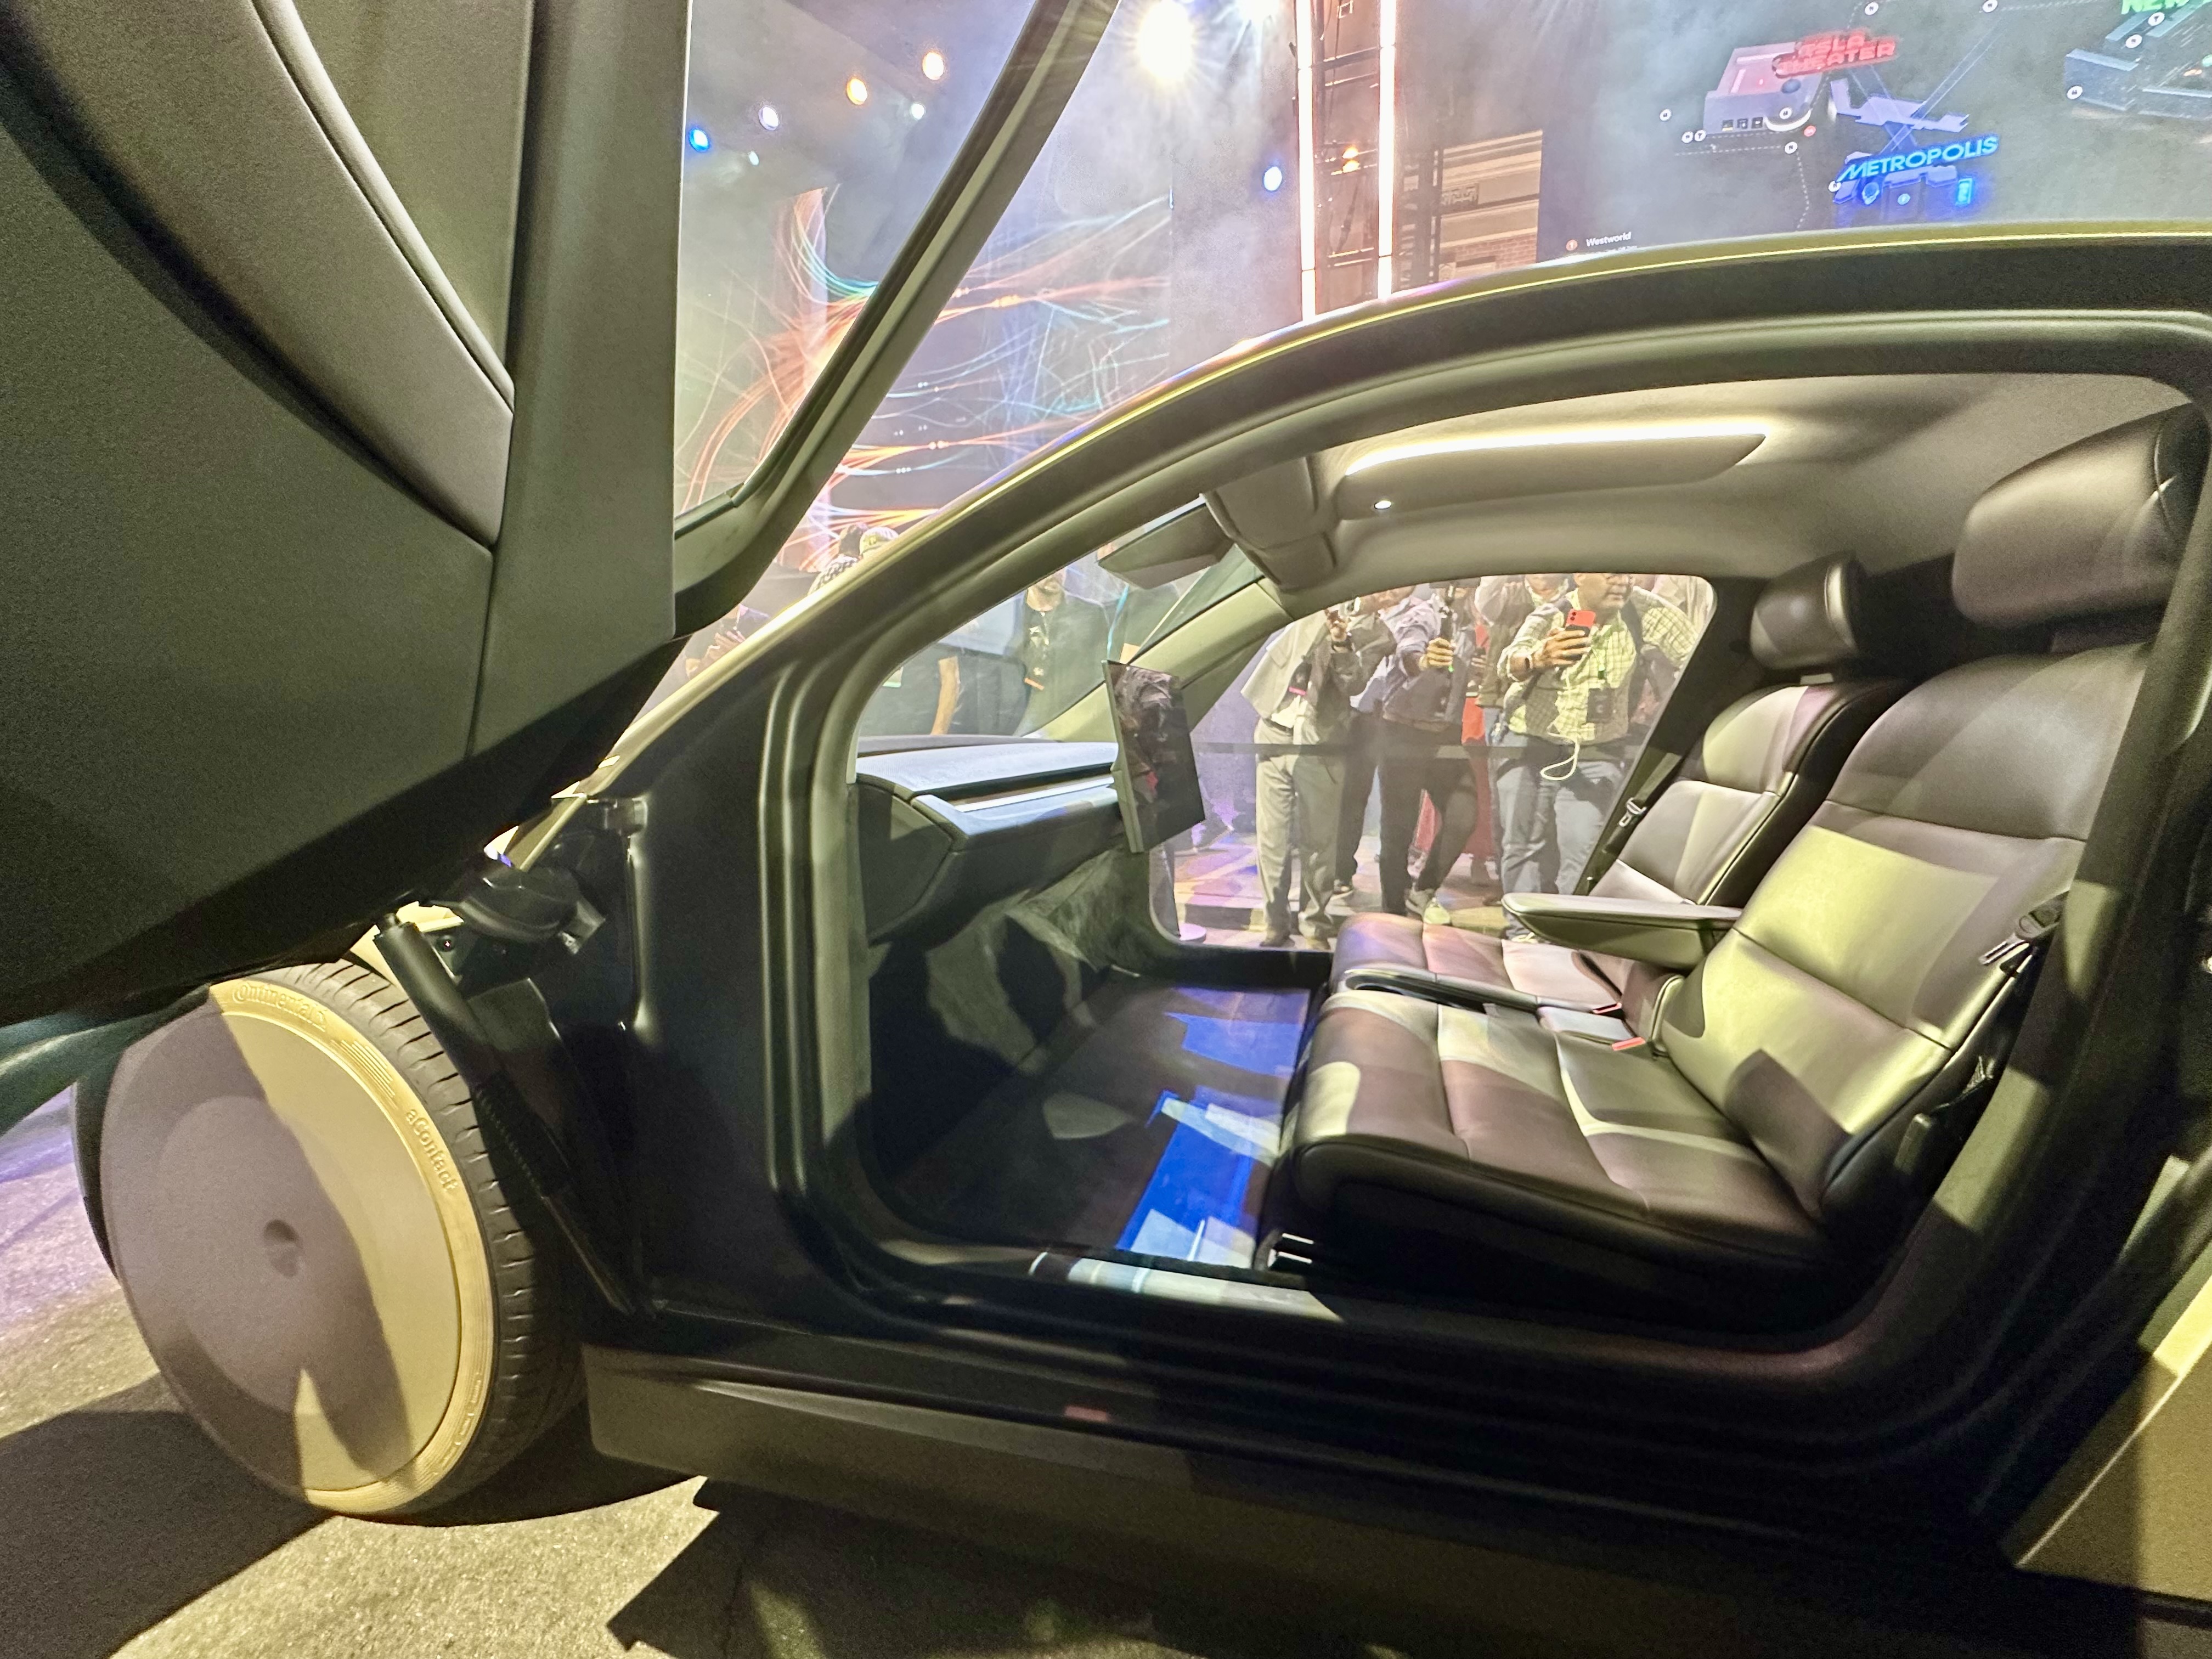
Die Cybercab-Fahrt von Reporter Asher Price war unkompliziert – das Fahrzeug setzte ihn aber direkt neben dem Restaurant ab, das er ansteuern wollte 1.
Eine einzelne Fahrt belegt keine Zuverlässigkeit. Sie zeigt aber die Strecke zwischen einem Auto, das sich selbst steuert, und einem Dienst, den Kunden immer wieder wählen. Diese Strecke legt Tesla gerade zurück – und finanziert gleichzeitig eine große Expansion: Für dieses Jahr erwartet das Unternehmen Kapitalausgaben von mehr als 25 Milliarden Dollar 2.
Cybercab, der wachsende Wettbewerb bei E-Autos und die Spekulation über eine SpaceX-Fusion gehören in ein und dasselbe Investitionskalkül. Alle drei bestimmen, wohin Teslas Kapital fließt und was Aktionäre dafür erhalten.
Teslas Erholung im Autogeschäft ist real – und der Wettbewerb zählt weiter
Zunächst lohnt es sich, die bequeme Erzählung über Bord zu werfen, Teslas Autogeschäft breche einfach zusammen. Die Auslieferungen erreichten im zweiten Quartal 480.126 Fahrzeuge, 25 Prozent mehr als im Vorjahresquartal. Im ersten Halbjahr legten die Tesla-Neuzulassungen in der EU, der EFTA und in Großbritannien um 54,6 Prozent zu – schneller als der regionale Markt für batterieelektrische Pkw mit einem Plus von 35,1 Prozent 3,4.
Diese Erholung garantiert noch keine Preissetzungsmacht. Spanien zeigt den Unterschied: Bis August wuchs der Markt für batterieelektrische Pkw dort um 34,2 Prozent, die Neuzulassungen von Model 3 und Model Y dagegen nur um rund 4,4 beziehungsweise 5,5 Prozent. Beide blieben die führenden Einzelmodelle, ihr gemeinsamer Marktanteil aber schrumpfte 5.
Data
| Value | |
|---|---|
| Markt für batterieelektrische Pkw in Spanien | 34.2% |
| Tesla Model Y: Neuzulassungen | 5.5% |
| Tesla Model 3: Neuzulassungen | 4.4% |
Der Druck reicht bis an das Produkt selbst. BYD behauptet, seine neue Batterie samt kompatiblem Ladesystem lasse sich in fünf Minuten von 10 auf 70 Prozent aufladen. Das ist eine Herstellerangabe, die entsprechende Infrastruktur voraussetzt. Sie zeigt aber, dass Rivalen nicht nur über den Preis konkurrieren, sondern auch über den Komfort für den Besitzer 6.
Tesla kann weiter wachsen – doch jeder zusätzliche Verkauf lässt sich nur noch schwer gewinnbringend erzielen. Tesla selbst nennt in seinem Quartalsbericht niedrigere Verkaufspreise bei Fahrzeugen – Währungseffekte herausgerechnet, Veränderungen im Produktmix eingerechnet – als Belastung für das Ergebnis 7.
Cybercab verschiebt die Kostenlast
Tesla bietet Cybercab-Fahrten inzwischen in einem begrenzten Gebiet von Austin an. Das ist ein echter kommerzieller Schritt über den Prototypen hinaus, auch wenn das Angebot schmaler ist als der größere Robotaxi-Dienst mit dem Model Y 8.
Der Wegfall des Fahrers spart potenziell Personalkosten. Was bleibt, sind Abschreibungen, Versicherungen, Reinigung, Ladekosten, Reparaturen und Kundenservice. Leerfahrten zehren nach wie vor an der Lebensdauer der Fahrzeuge. Ausfallzeiten mindern nach wie vor den Umsatz, aus dem die Fixkosten zu decken sind.
Teslas Interessentenformular richtet sich inzwischen an potenzielle Cybercab-Flottenkäufer und Infrastrukturpartner. Genannt werden darin weder Fahrzeugpreise noch Umsatzbeteiligungen noch Betriebszusagen 9.
Externe Eigentümer könnten Teslas Kapitallast senken. Doch auch Flottenbesitzer müssen akzeptable Renditen erwirtschaften. Fressen ihre Kosten den Fahrpreis auf, kann Tesla nicht auf Dauer beides zugleich sichern: eine großzügige Plattformgebühr und eine attraktive Rendite für den Besitzer. Was fehlt, ist die Gewinn- und Verlustrechnung einer Flotte: Umsatz je Fahrzeug, bezahlte Auslastung, Betriebskosten und der Kapitalbedarf.
Die Konkurrenz folgt Tesla ins autonome Fahren
Mit dem Cybercab betritt Tesla einen Markt, in dem die Konkurrenz längst im Einsatz ist. Waymo meldet mehr als 500.000 vollautonome Fahrten pro Woche. Das belegt Kundenaktivität, keine Profitabilität – es erhöht aber den Maßstab, den Tesla bei Verfügbarkeit und Service erfüllen muss 10.
Die Partnerschaft von Uber mit der Oro-Sparte von Hertz führt die weniger glamouröse Arbeit deutlich vor Augen: Laden, Reparaturen, Reinigung und Personal für die Depots sind Teil des Plans für die autonome Flotte. Teslas Vorteil in der Fertigung muss dieselbe operative Alltagsarbeit überstehen 11.
Die Regulierung stellt eine weitere Bedingung. Am 4. September kündigte die US-Verkehrssicherheitsbehörde NHTSA eine Untersuchung an: Sie will prüfen, auf welcher Grundlage Tesla die Konformität des Cybercab mit den Bundesnormen zertifiziert hat. Eine Untersuchung ist kein Nachweis eines Verstoßes. Sie bedeutet aber, dass Anleger zwischen bereits laufenden Fahrten und einem vollständig geklärten regulatorischen Weg unterscheiden sollten 12.
Mehr Auslieferungen, nicht mehr operatives Ergebnis
Trotz des Auslieferungsaufschwungs sank Teslas ungeprüftes operatives Ergebnis im zweiten Quartal von 923 Millionen auf 398 Millionen Dollar. Der Bruttogewinn stieg – die Betriebskosten allerdings noch schneller. Forschung, Aktienvergütungen und andere Ausgaben spielen hier eine Rolle; die Konkurrenz allein erklärt den Rückgang nicht 7.
“Aus einem Robotaxi wird ein Geschäft, wenn die gesamte Fahrt eine Rendite abwirft – einschließlich der unbezahlten Kilometer.”
Data
| Value | |
|---|---|
| Operativer Cashflow | $4.7B |
| Kapitalausgaben | $5.8B |
| Freier Cashflow | -$1.1B |
Die Kapitalausgaben stellen eine eigene Belastungsprobe für den Cashflow dar. Tesla erwirtschaftete im zweiten Quartal 4,7 Milliarden Dollar an operativem Cashflow, während zugleich 5,8 Milliarden Dollar in Investitionen flossen – übrig blieb ein negativer freier Cashflow von rund 1,1 Milliarden Dollar. Kapitalausgaben sind nicht dasselbe wie laufende Betriebskosten, und es wäre falsch, diese Ausgaben ein zweites Mal vom operativen Ergebnis abzuziehen 7.
Die Investment-Story hängt daher davon ab, dass die künftigen Erträge stark genug steigen, um die heutigen Ausgaben zu rechtfertigen. Mehr ausgelieferte Autos helfen, diesen Übergang zu finanzieren; sie beweisen aber nicht, dass er funktioniert.
SpaceX bietet Überschneidungen, keinen Fusionsvertrag
Auf dem All-In Summit dieser Woche hat Elon Musk die Debatte über eine Zusammenlegung von Tesla und SpaceX befeuert. Stand 16. September wurden weder ein verbindlicher Fusionsvertrag noch Umtauschkonditionen bekannt gegeben 13.
Die bestehende Verbindung ist konkret. Im März hat Tesla eine SpaceX-Investition von rund zwei Milliarden Dollar abgeschlossen, nachdem es seine Zusage an xAI umgewandelt hatte. Tesla hält weniger als 1 Prozent an SpaceX und hat im zweiten Quartal 318 Millionen Dollar an Megapack-Umsatz mit SpaceX verbucht. Außerdem erfasste das Unternehmen rund eine Milliarde Dollar an nicht realisierten Investmentgewinnen – außerhalb des operativen Ergebnisses. Dieser Gewinn ist kein Cash, den Autos oder Robotaxi-Fahrten erwirtschaftet haben 2.
Diese Transaktionen erhöhen die Hürde für eine Fusion. Die Zusammenarbeit erwirtschaftet bereits Umsatz, ohne dass die Unternehmen verschmelzen. Eine Zusammenlegung müsste zusätzlichen Wert schaffen – über Fähigkeiten oder Kosten, die sich mit gewöhnlichen Verträgen nicht genauso gut ausschöpfen lassen.
Für Tesla-Aktionäre wären die entscheidenden Details das Umtauschverhältnis, die Verwässerung der Anteile, Ausgabenverpflichtungen und die Governance. Gemeinsam genutzte Technologie kann nützlich sein. Über die Rendite entscheidet am Ende trotzdem der Preis, der dafür gezahlt wird.
Die Bullen-These braucht Zahlen aus dem operativen Geschäft
Tesla hat einen glaubwürdigen Vorteil darin, Fahrzeugbau, Ladeinfrastruktur und Software zu verzahnen. Ende Juni verfügte das Unternehmen zudem über 43,5 Milliarden Dollar an Barmitteln und kurzfristigen Anlagen. Das verschafft ihm Spielraum, das Cybercab zu verbessern, statt von einem frühen Rollout sofort Gewinne zu verlangen 2.
Die stärkste Bullen-These lautet: Günstigere Fahrzeuge, besseres autonomes Fahren und dichte lokale Nachfrage verstärken sich gegenseitig. Mehr bezahlte Nutzung verteilt die Fahrzeugkosten auf mehr Fahrten. Kapital von externen Flottenbesitzern könnte die Expansion dann beschleunigen, ohne dass Tesla jedes einzelne Asset finanziert.
Zu beobachten sind unterzeichnete Flottenverträge, eine sich wiederholende bezahlte Auslastung und offengelegte Betriebskosten. Wird aus der Fusionsspekulation ein Angebot, sind die Eigentümerkonditionen an diesen operativen Ergebnissen zu messen.
Der nächste nützliche Cybercab-Meilenstein: ein Flottenbesitzer, der die Rendite nachweist.
How this brief was made
01Gathered & sourced187 channels · 2,268 articles▾
Agents swept 187 channels and ingested 2,268 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 34 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 34 live data feeds reconciling the figures and charts.
- 1Axios Austin, Asher Price, "My Cybercab ride", 16 September 2026
- 2Tesla, Form 10-Q for the quarter ended 30 June 2026
- 3Tesla, second-quarter 2026 production, deliveries and deployments
- 4ACEA, new car registrations report, June 2026
- 5ANFAC, electrified and low-emission vehicle registrations, August 2026
- 6BYD, second-generation Blade Battery and Flash Charging announcement, March 2026
- 7Tesla, second-quarter 2026 update, 22 July 2026
- 8Tesla, Cybercab robotaxi support page, accessed 16 September 2026
- 9Tesla, robotaxi fleet interest form, accessed 16 September 2026
- 10Waymo, sustainability and operations blog, accessed 16 September 2026
- 11Uber investor relations, Hertz and Uber autonomous fleet partnership, 30 April 2026
- 12NHTSA, investigation into Tesla Cybercab self-certification, 4 September 2026
- 13All-In Summit, Elon Musk interview, September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.