El Cybercab de Tesla ya está aquí. Lo difícil es pagarlo.
Quitar al conductor elimina un coste. Quedan la depreciación, el seguro, la limpieza, la recarga y los kilómetros que nadie paga.
 Vincent Jiang · 5 min read
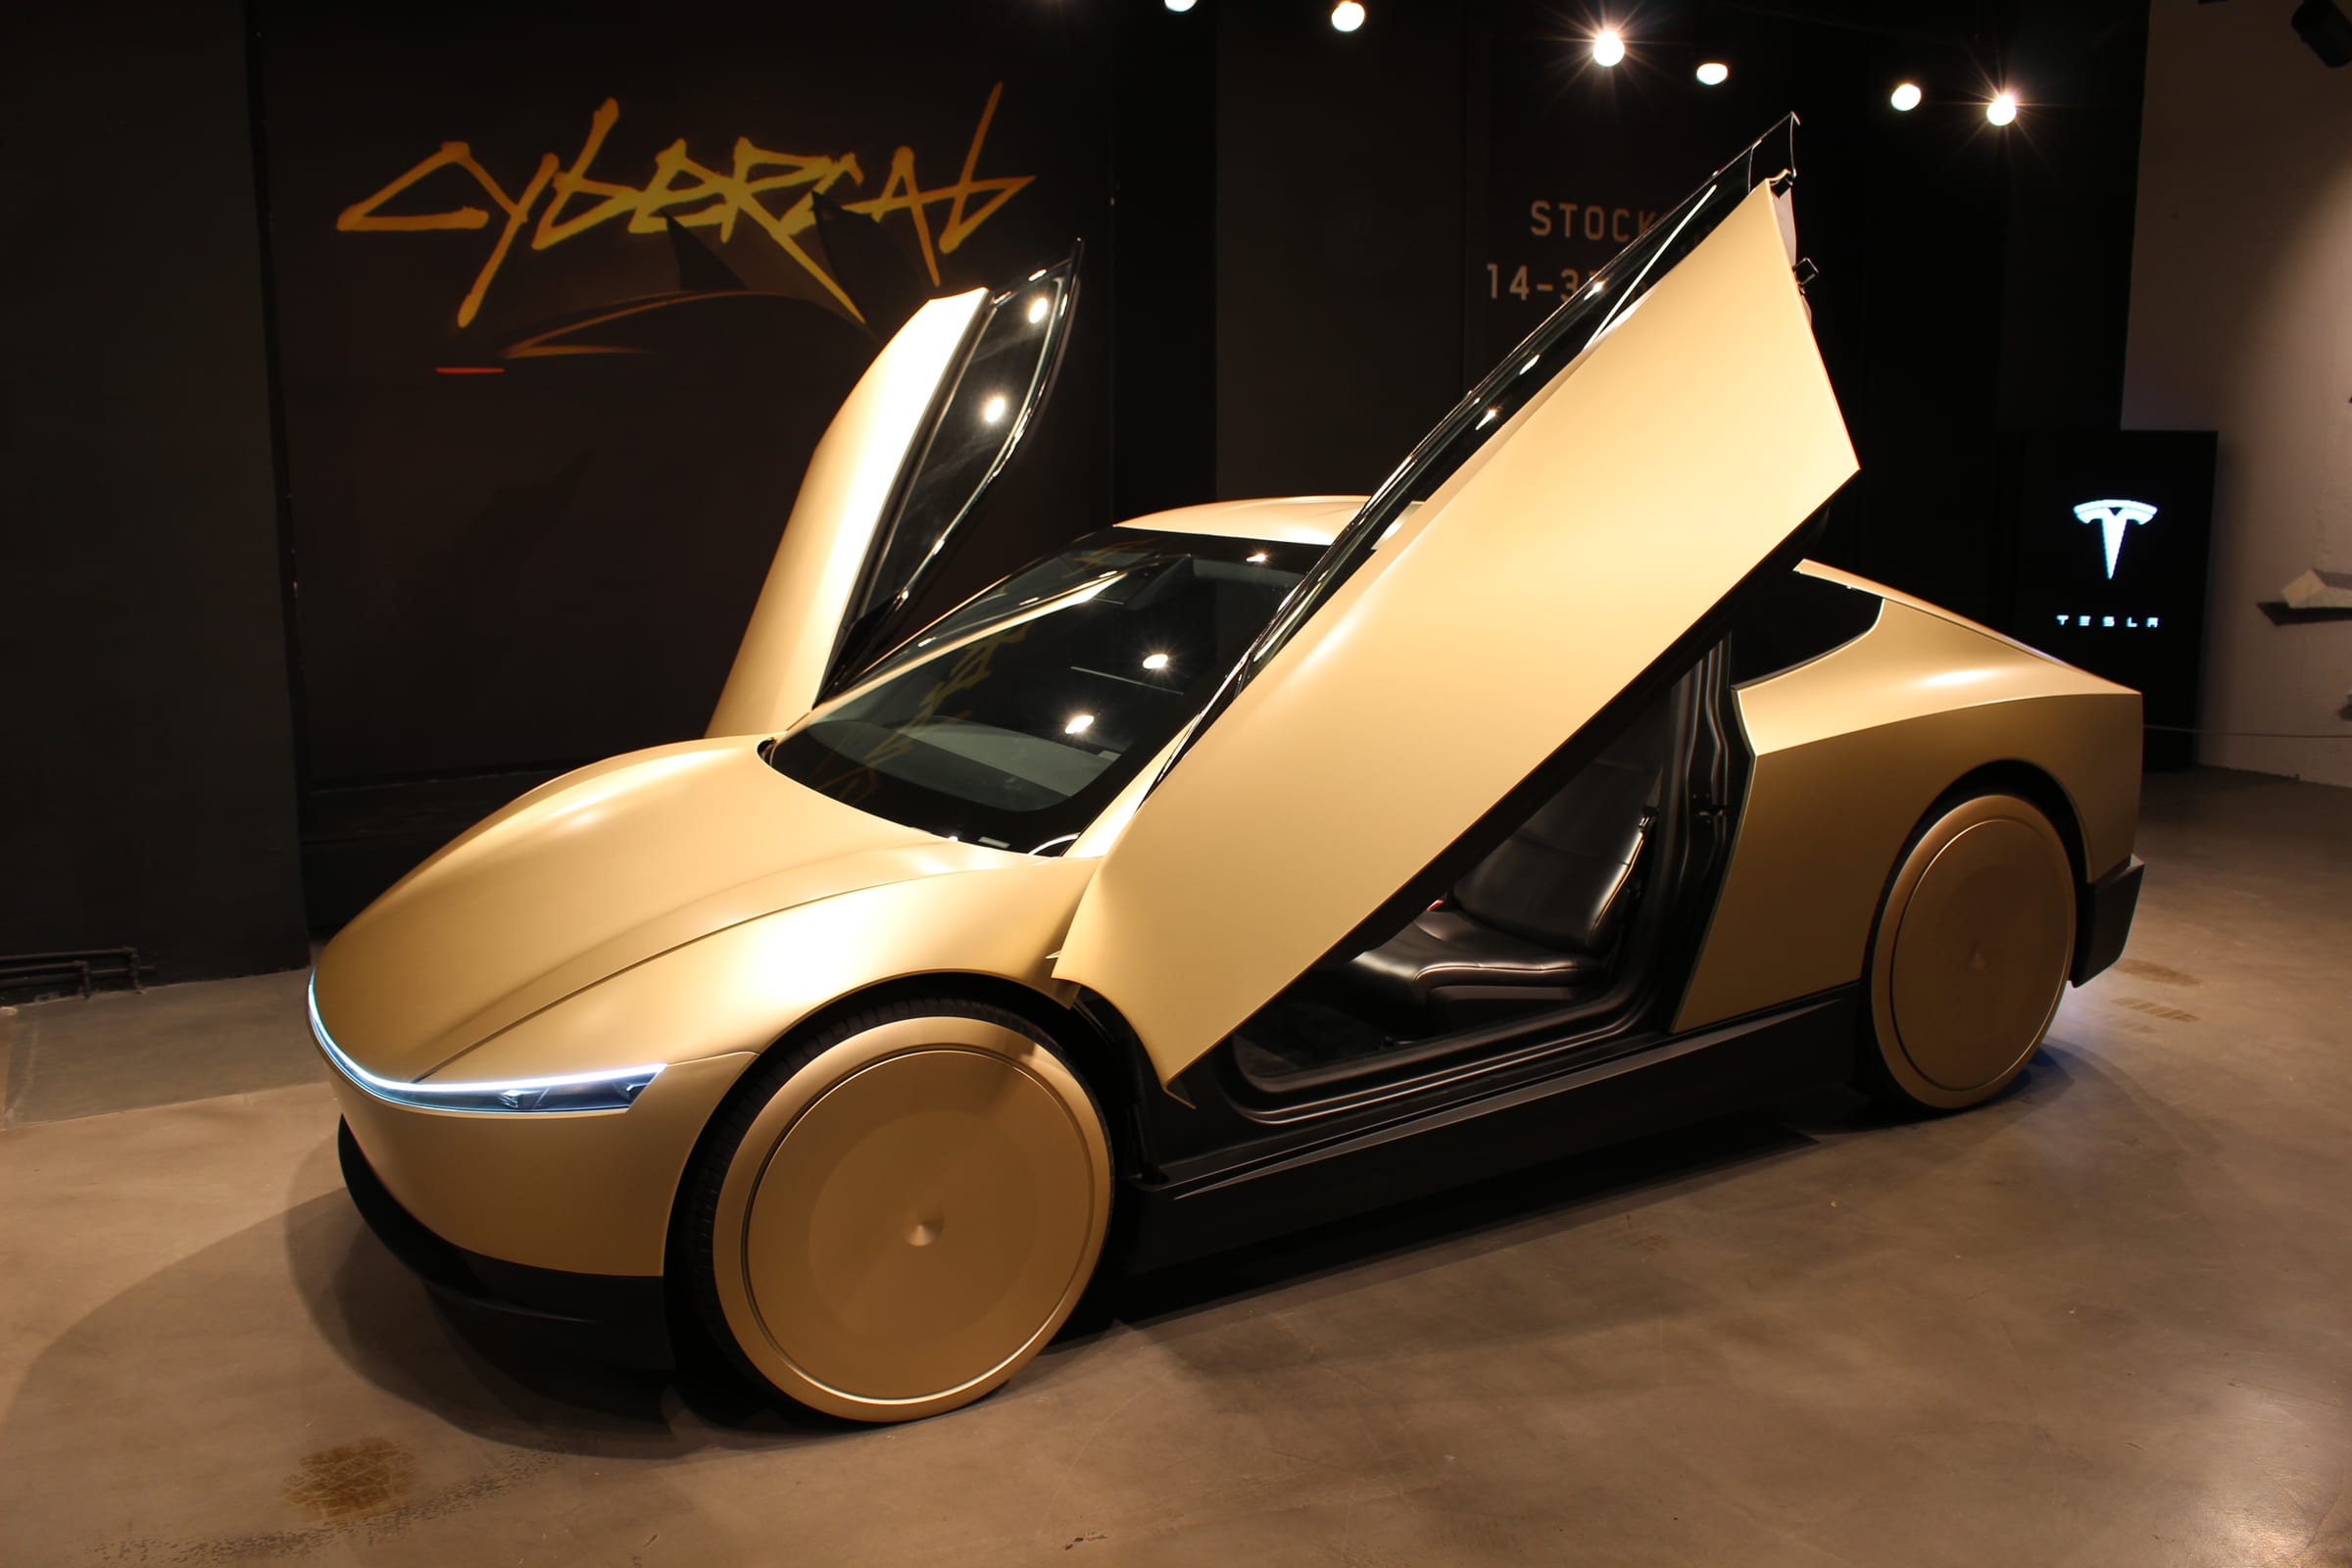
El trayecto del periodista Asher Price en el Cybercab resultó sencillo, pero lo dejó junto al restaurante al que quería ir 1.
Un solo viaje no demuestra fiabilidad. Sí refleja la distancia que hay entre lograr que un coche se conduzca solo y ofrecer un servicio que la gente elija una y otra vez. Tesla está recorriendo ese camino mientras financia una gran expansión: prevé destinar a inversión de capital más de 25.000 millones de dólares este año 2.
El Cybercab, la creciente competencia en el vehículo eléctrico y la especulación con una fusión con SpaceX forman parte de la misma tesis de inversión. Los tres factores determinan a dónde va el capital de Tesla y qué reciben los accionistas a cambio.
La recuperación del negocio del coche de Tesla es real; la competencia sigue pesando
Conviene descartar de entrada el relato fácil de que el negocio del coche de Tesla se hunde sin más. Las entregas del segundo trimestre alcanzaron las 480.126 unidades, un 25% más que un año antes. En el primer semestre, las matriculaciones de Tesla en la UE, la AELC y el Reino Unido crecieron un 54,6%, un ritmo superior al 35,1% del mercado regional de eléctricos de batería 3,4.
Esa recuperación no garantiza poder de fijación de precios. España ilustra la diferencia: hasta agosto, su mercado de eléctricos de batería creció un 34,2%, mientras que las matriculaciones del Model 3 y del Model Y lo hicieron en torno al 4,4% y al 5,5%, respectivamente. A título individual seguían siendo los modelos más matriculados, pero su cuota conjunta se reducía 5.
Data
| Value | |
|---|---|
| Mercado español de eléctricos de batería | 34.2% |
| Matriculaciones del Tesla Model Y | 5.5% |
| Matriculaciones del Tesla Model 3 | 4.4% |
La presión alcanza también al propio producto. BYD afirma que su nueva batería y el sistema de carga compatible permiten recargar del 10% al 70% en cinco minutos. Es la afirmación de un fabricante y requiere la infraestructura adecuada, pero muestra que los rivales compiten por la comodidad de uso y no solo por el precio 6.
Tesla puede seguir creciendo a la vez que cada venta adicional resulta más difícil de ganar con beneficio. Su propio informe trimestral identifica como un lastre para los beneficios la caída de los precios de venta de los vehículos, excluido el efecto de las divisas e incluidos los cambios en el mix de producto 7.
El Cybercab cambia quién asume los costes
Tesla ya ofrece trayectos en Cybercab en zonas limitadas de Austin. Es un paso comercial real, más allá del prototipo, aunque de menor alcance que el servicio más amplio de robotaxi con Model Y 8.
Suprimir al conductor genera un ahorro potencial de mano de obra. No elimina, en cambio, la depreciación, el seguro, la limpieza, la carga, las reparaciones ni la atención al cliente. Los viajes en vacío siguen consumiendo la vida útil del vehículo. Los tiempos muertos siguen recortando los ingresos disponibles para cubrir los costes fijos.
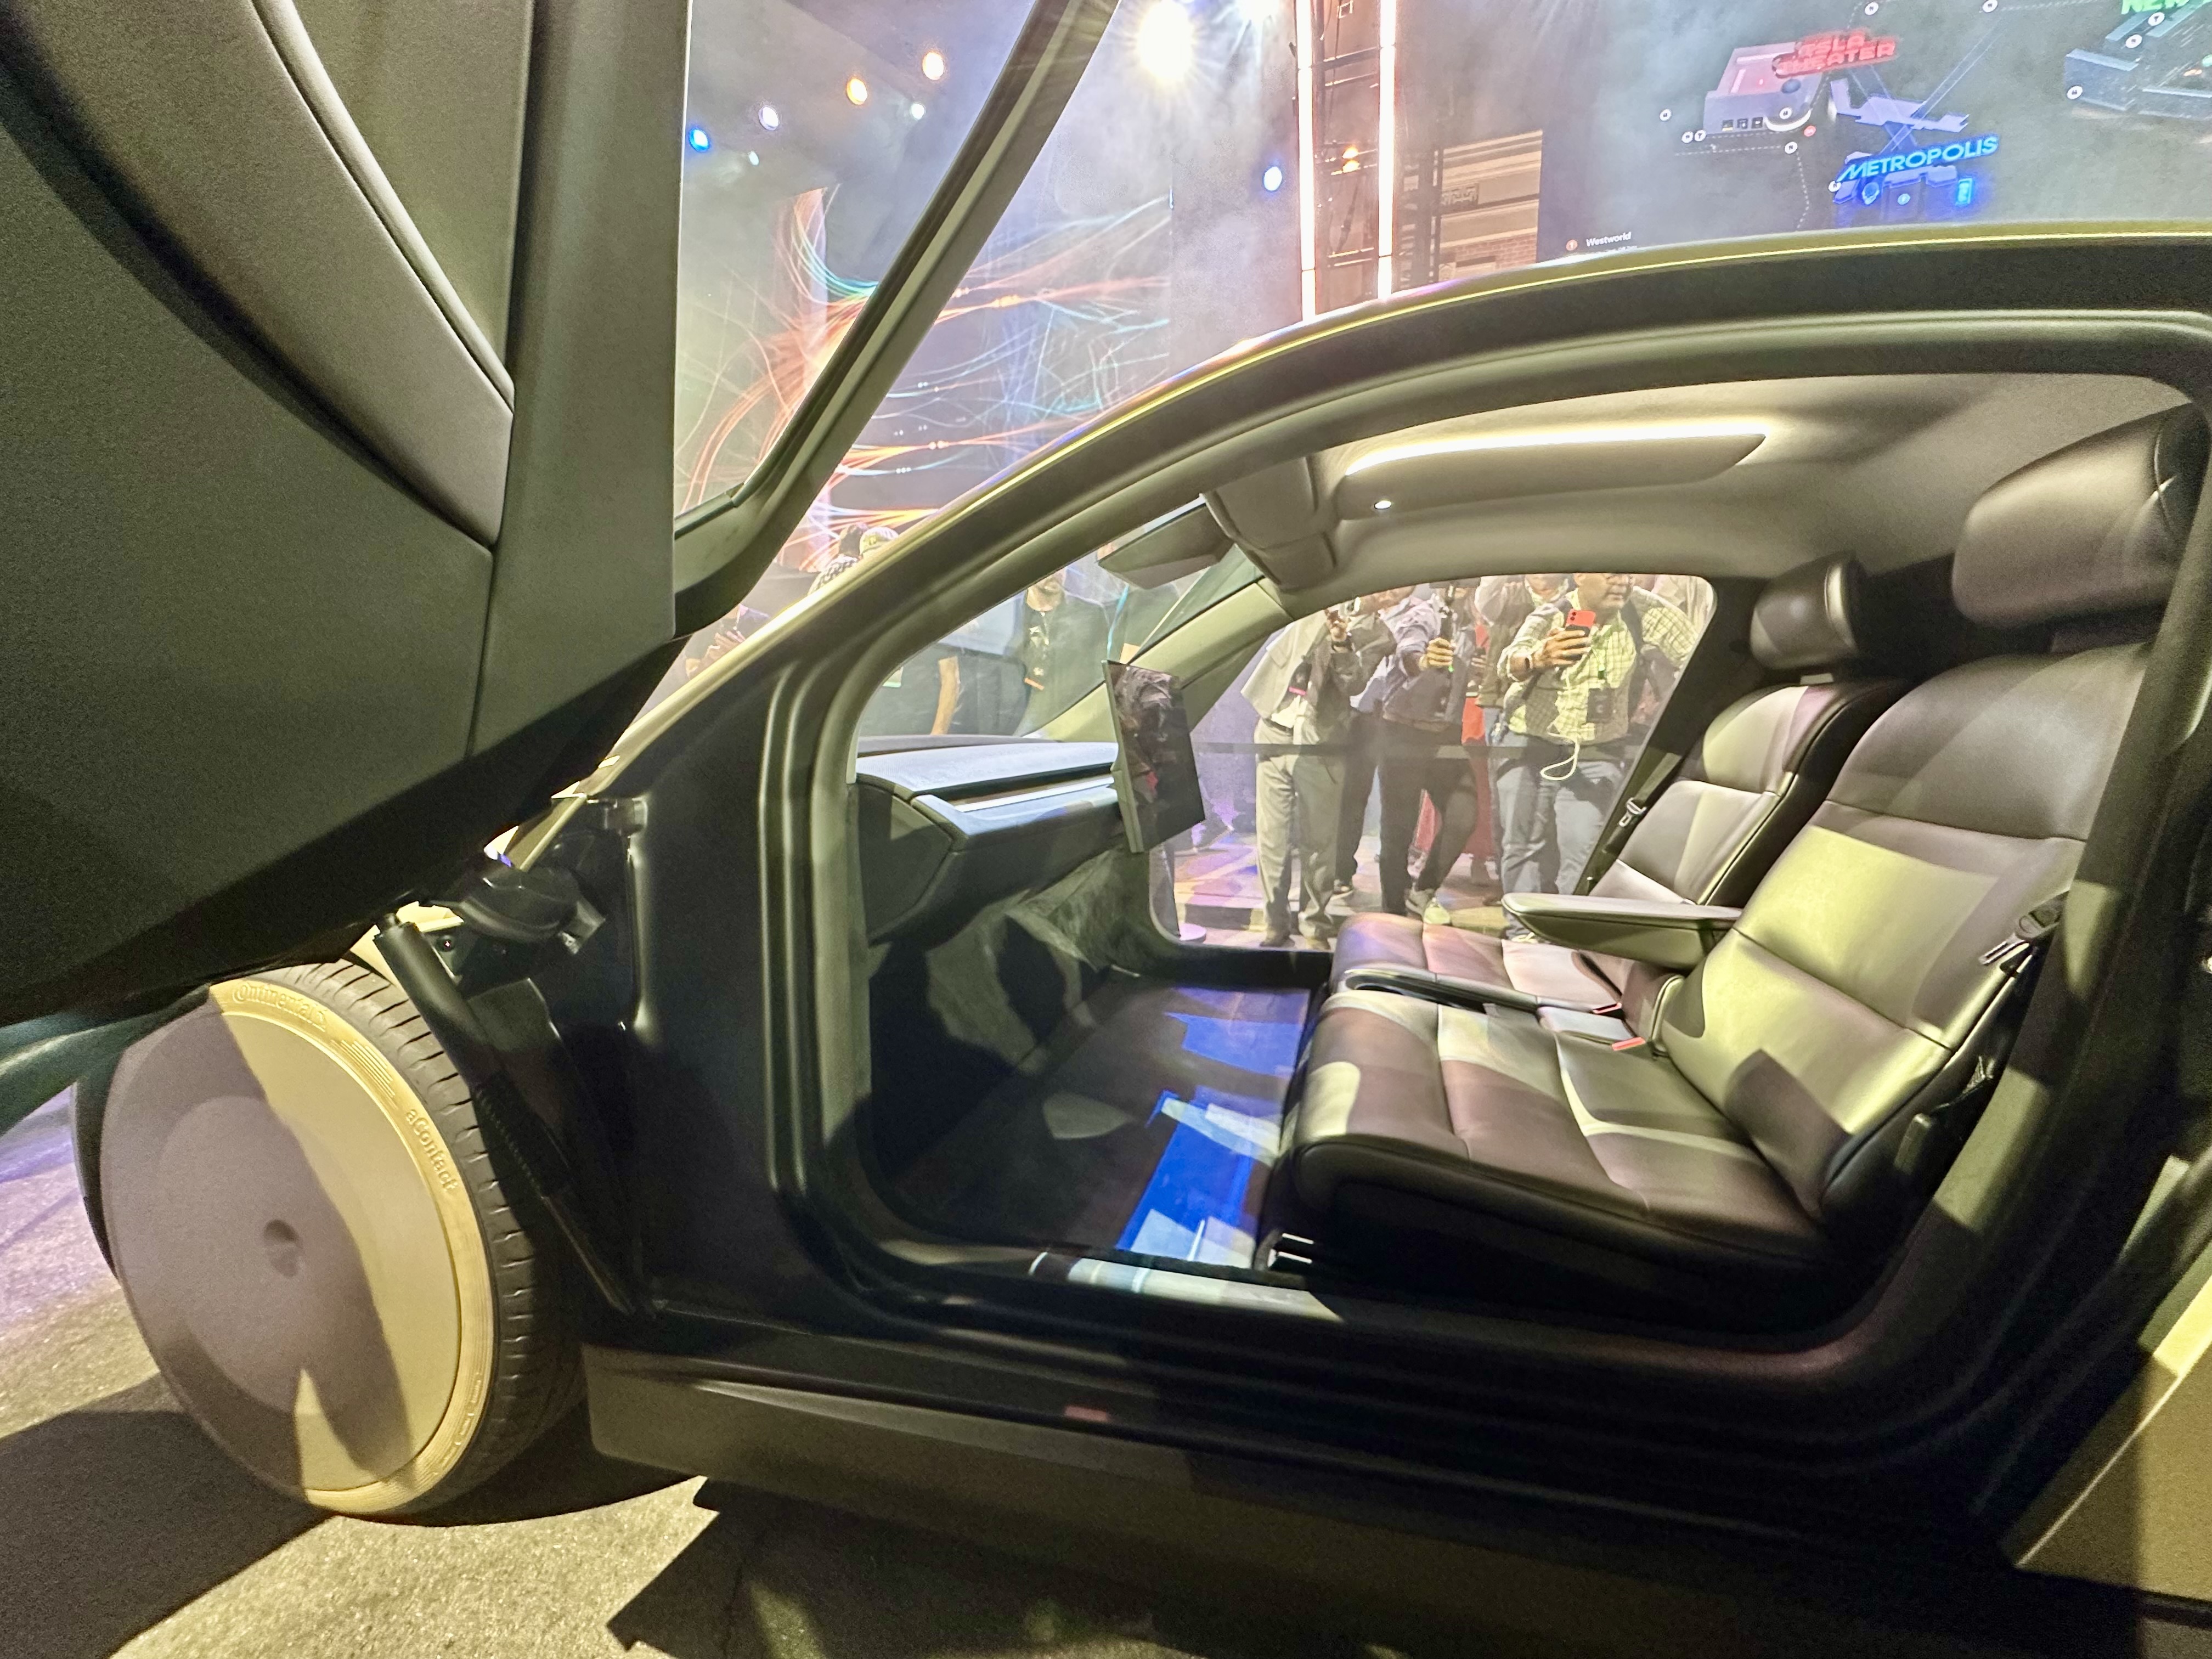
El formulario de interés de Tesla busca ya posibles compradores de flotas de Cybercab y socios de infraestructura. No desvela los precios de los vehículos, el reparto de ingresos ni los compromisos operativos 9.
Que las flotas pasen a manos externas podría aligerar la carga de capital de Tesla. Pero los propietarios de las flotas también tienen que obtener una rentabilidad aceptable. Si sus costes absorben la tarifa, Tesla no puede conservar indefinidamente una comisión de plataforma generosa y, a la vez, una rentabilidad atractiva para el propietario. La información que falta es una cuenta de resultados de flota: ingresos por vehículo, tasa de utilización pagada, gastos de explotación y capital requerido.
La competencia sigue a Tesla hacia la conducción autónoma
El Cybercab llega a un mercado con competidores ya en activo. Waymo informa de más de 500.000 viajes totalmente autónomos a la semana. Eso acredita actividad de clientes, no rentabilidad, pero eleva el listón que Tesla debe alcanzar en disponibilidad y servicio 10.
La alianza de Uber con la operación Oro de Hertz deja a la vista el trabajo menos glamuroso: la carga, las reparaciones, la limpieza y el personal de las bases forman parte de su plan de flota autónoma. La ventaja de Tesla como fabricante tiene que sobrevivir a esas mismas tareas operativas 11.
La regulación añade una condición más. El 4 de septiembre, la NHTSA abrió una investigación sobre las bases con las que Tesla certifica que el Cybercab cumple las normas federales. Una investigación no equivale a la constatación de una infracción. Pero sí obliga a los inversores a distinguir entre los viajes que ya están en marcha y una vía regulatoria plenamente resuelta 12.
Más entregas no se traducen en más beneficio operativo
El beneficio operativo sin auditar de Tesla en el segundo trimestre cayó de 923 a 398 millones de dólares, pese al repunte de las entregas. El beneficio bruto aumentó, pero los gastos de explotación crecieron aún más rápido. Aquí pesan el gasto en investigación, la retribución en acciones y otros desembolsos; la competencia por sí sola no explica la caída 7.
“Un robotaxi se convierte en negocio cuando el viaje completo deja un retorno, incluidos los kilómetros que nadie paga.”
Data
| Value | |
|---|---|
| Flujo de caja operativo | $4.7B |
| Inversión de capital | $5.8B |
| Flujo de caja libre | -$1.1B |
La inversión de capital plantea una prueba de caja aparte. Tesla generó 4.700 millones de dólares de caja operativa en el segundo trimestre y gastó 5.800 millones en inversión de capital, lo que dejó un flujo de caja libre negativo de unos 1.100 millones. El gasto de capital no equivale al gasto corriente de explotación, y sería un error descontar ese desembolso otra vez del beneficio operativo 7.
La tesis de inversión depende, por tanto, de que los rendimientos futuros mejoren lo suficiente para justificar el gasto actual. Entregar más coches ayuda a financiar esa transición; no demuestra que funcione.
SpaceX ofrece solapes, no un acuerdo de fusión
En el All-In Summit de esta semana, Elon Musk alentó el debate sobre la combinación de Tesla y SpaceX. A 16 de septiembre no se ha anunciado ningún acuerdo definitivo de fusión ni las condiciones de canje 13.
La relación entre ambas, en cambio, ya es bien concreta. En marzo, Tesla completó una inversión de unos 2.000 millones de dólares en SpaceX tras convertir su compromiso con xAI. Posee menos del 1% de la compañía y registró 318 millones de dólares de ingresos de Megapack procedentes de SpaceX en el segundo trimestre. También reconoció unos 1.000 millones de dólares en plusvalías no realizadas de sus inversiones, contabilizadas fuera del beneficio operativo. Esa ganancia no es caja generada por los coches ni por los viajes en robotaxi 2.
Esas operaciones elevan el listón para una fusión. La colaboración ya genera ingresos sin necesidad de fusionar las compañías. Una combinación tendría que crear valor adicional, en capacidades o en costes, que los contratos ordinarios no puedan capturar con la misma eficacia.
Para los accionistas de Tesla, los detalles decisivos serían la relación de canje, la dilución de su participación, los compromisos de gasto y la gobernanza. Compartir tecnología puede ser útil. El precio que se pague por ella seguirá determinando la rentabilidad.
La tesis alcista necesita un marcador operativo
Tesla tiene una ventaja creíble en la combinación de fabricación de vehículos, infraestructura de carga y software. Además, cerró junio con 43.500 millones de dólares en caja e inversiones a corto plazo. Eso le da margen para mejorar el Cybercab en lugar de exigir beneficios inmediatos a un despliegue incipiente 2.
La tesis alcista más sólida es que vehículos más baratos, mejor conducción autónoma y una demanda local densa se refuercen entre sí. Un mayor uso pagado reparte los costes del vehículo entre más carreras. El capital externo de flotas podría entonces acelerar la expansión sin que Tesla financie cada activo.
Habrá que vigilar la firma de acuerdos de flota, una tasa de utilización pagada repetible y la publicación de los costes de explotación. Si la especulación con la fusión se convierte en propuesta, las condiciones de propiedad deberán juzgarse junto a esos resultados operativos.
El próximo hito útil de Cybercab será que un propietario de una flota muestre la rentabilidad.
How this brief was made
01Gathered & sourced187 channels · 2,268 articles▾
Agents swept 187 channels and ingested 2,268 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 34 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 34 live data feeds reconciling the figures and charts.
- 1Axios Austin, Asher Price, "My Cybercab ride", 16 September 2026
- 2Tesla, Form 10-Q for the quarter ended 30 June 2026
- 3Tesla, second-quarter 2026 production, deliveries and deployments
- 4ACEA, new car registrations report, June 2026
- 5ANFAC, electrified and low-emission vehicle registrations, August 2026
- 6BYD, second-generation Blade Battery and Flash Charging announcement, March 2026
- 7Tesla, second-quarter 2026 update, 22 July 2026
- 8Tesla, Cybercab robotaxi support page, accessed 16 September 2026
- 9Tesla, robotaxi fleet interest form, accessed 16 September 2026
- 10Waymo, sustainability and operations blog, accessed 16 September 2026
- 11Uber investor relations, Hertz and Uber autonomous fleet partnership, 30 April 2026
- 12NHTSA, investigation into Tesla Cybercab self-certification, 4 September 2026
- 13All-In Summit, Elon Musk interview, September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.