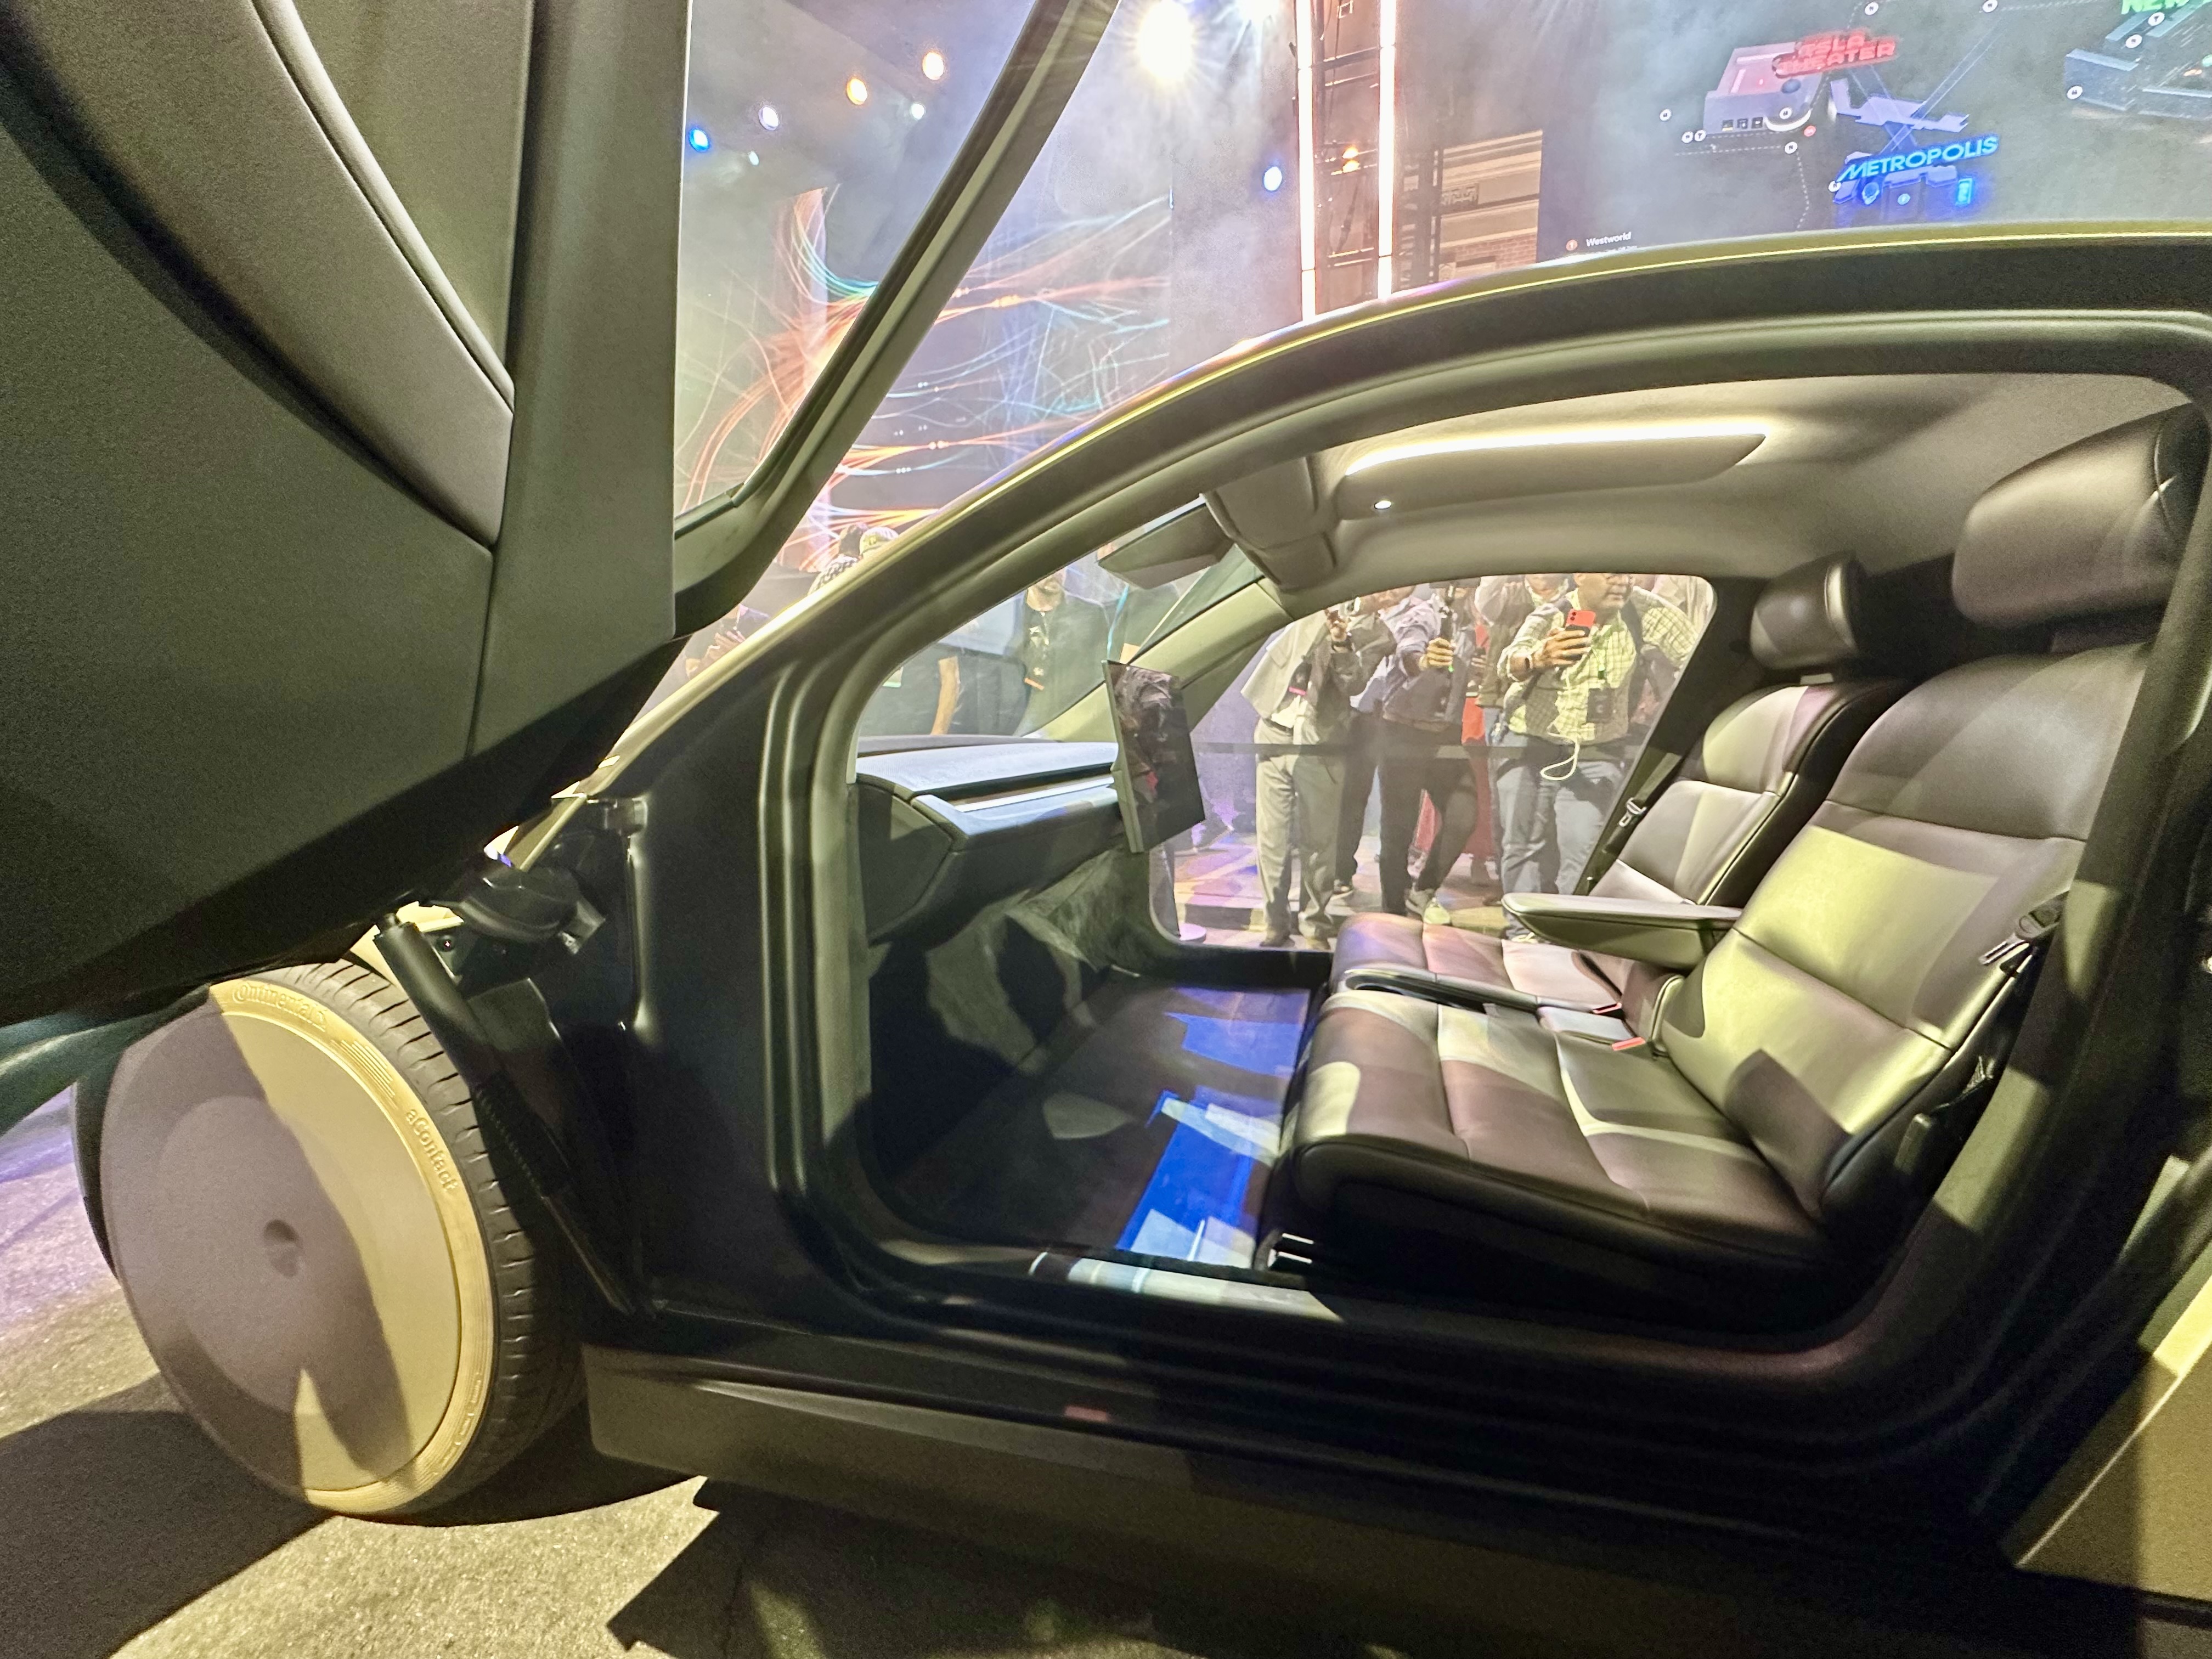
Le Cybercab de Tesla est là. Le plus dur reste de le payer.
Supprimer le chauffeur supprime un coût. Restent l'amortissement, l'assurance, le nettoyage, la recharge et les kilomètres que personne ne paie.
 Vincent Jiang · 5 min read
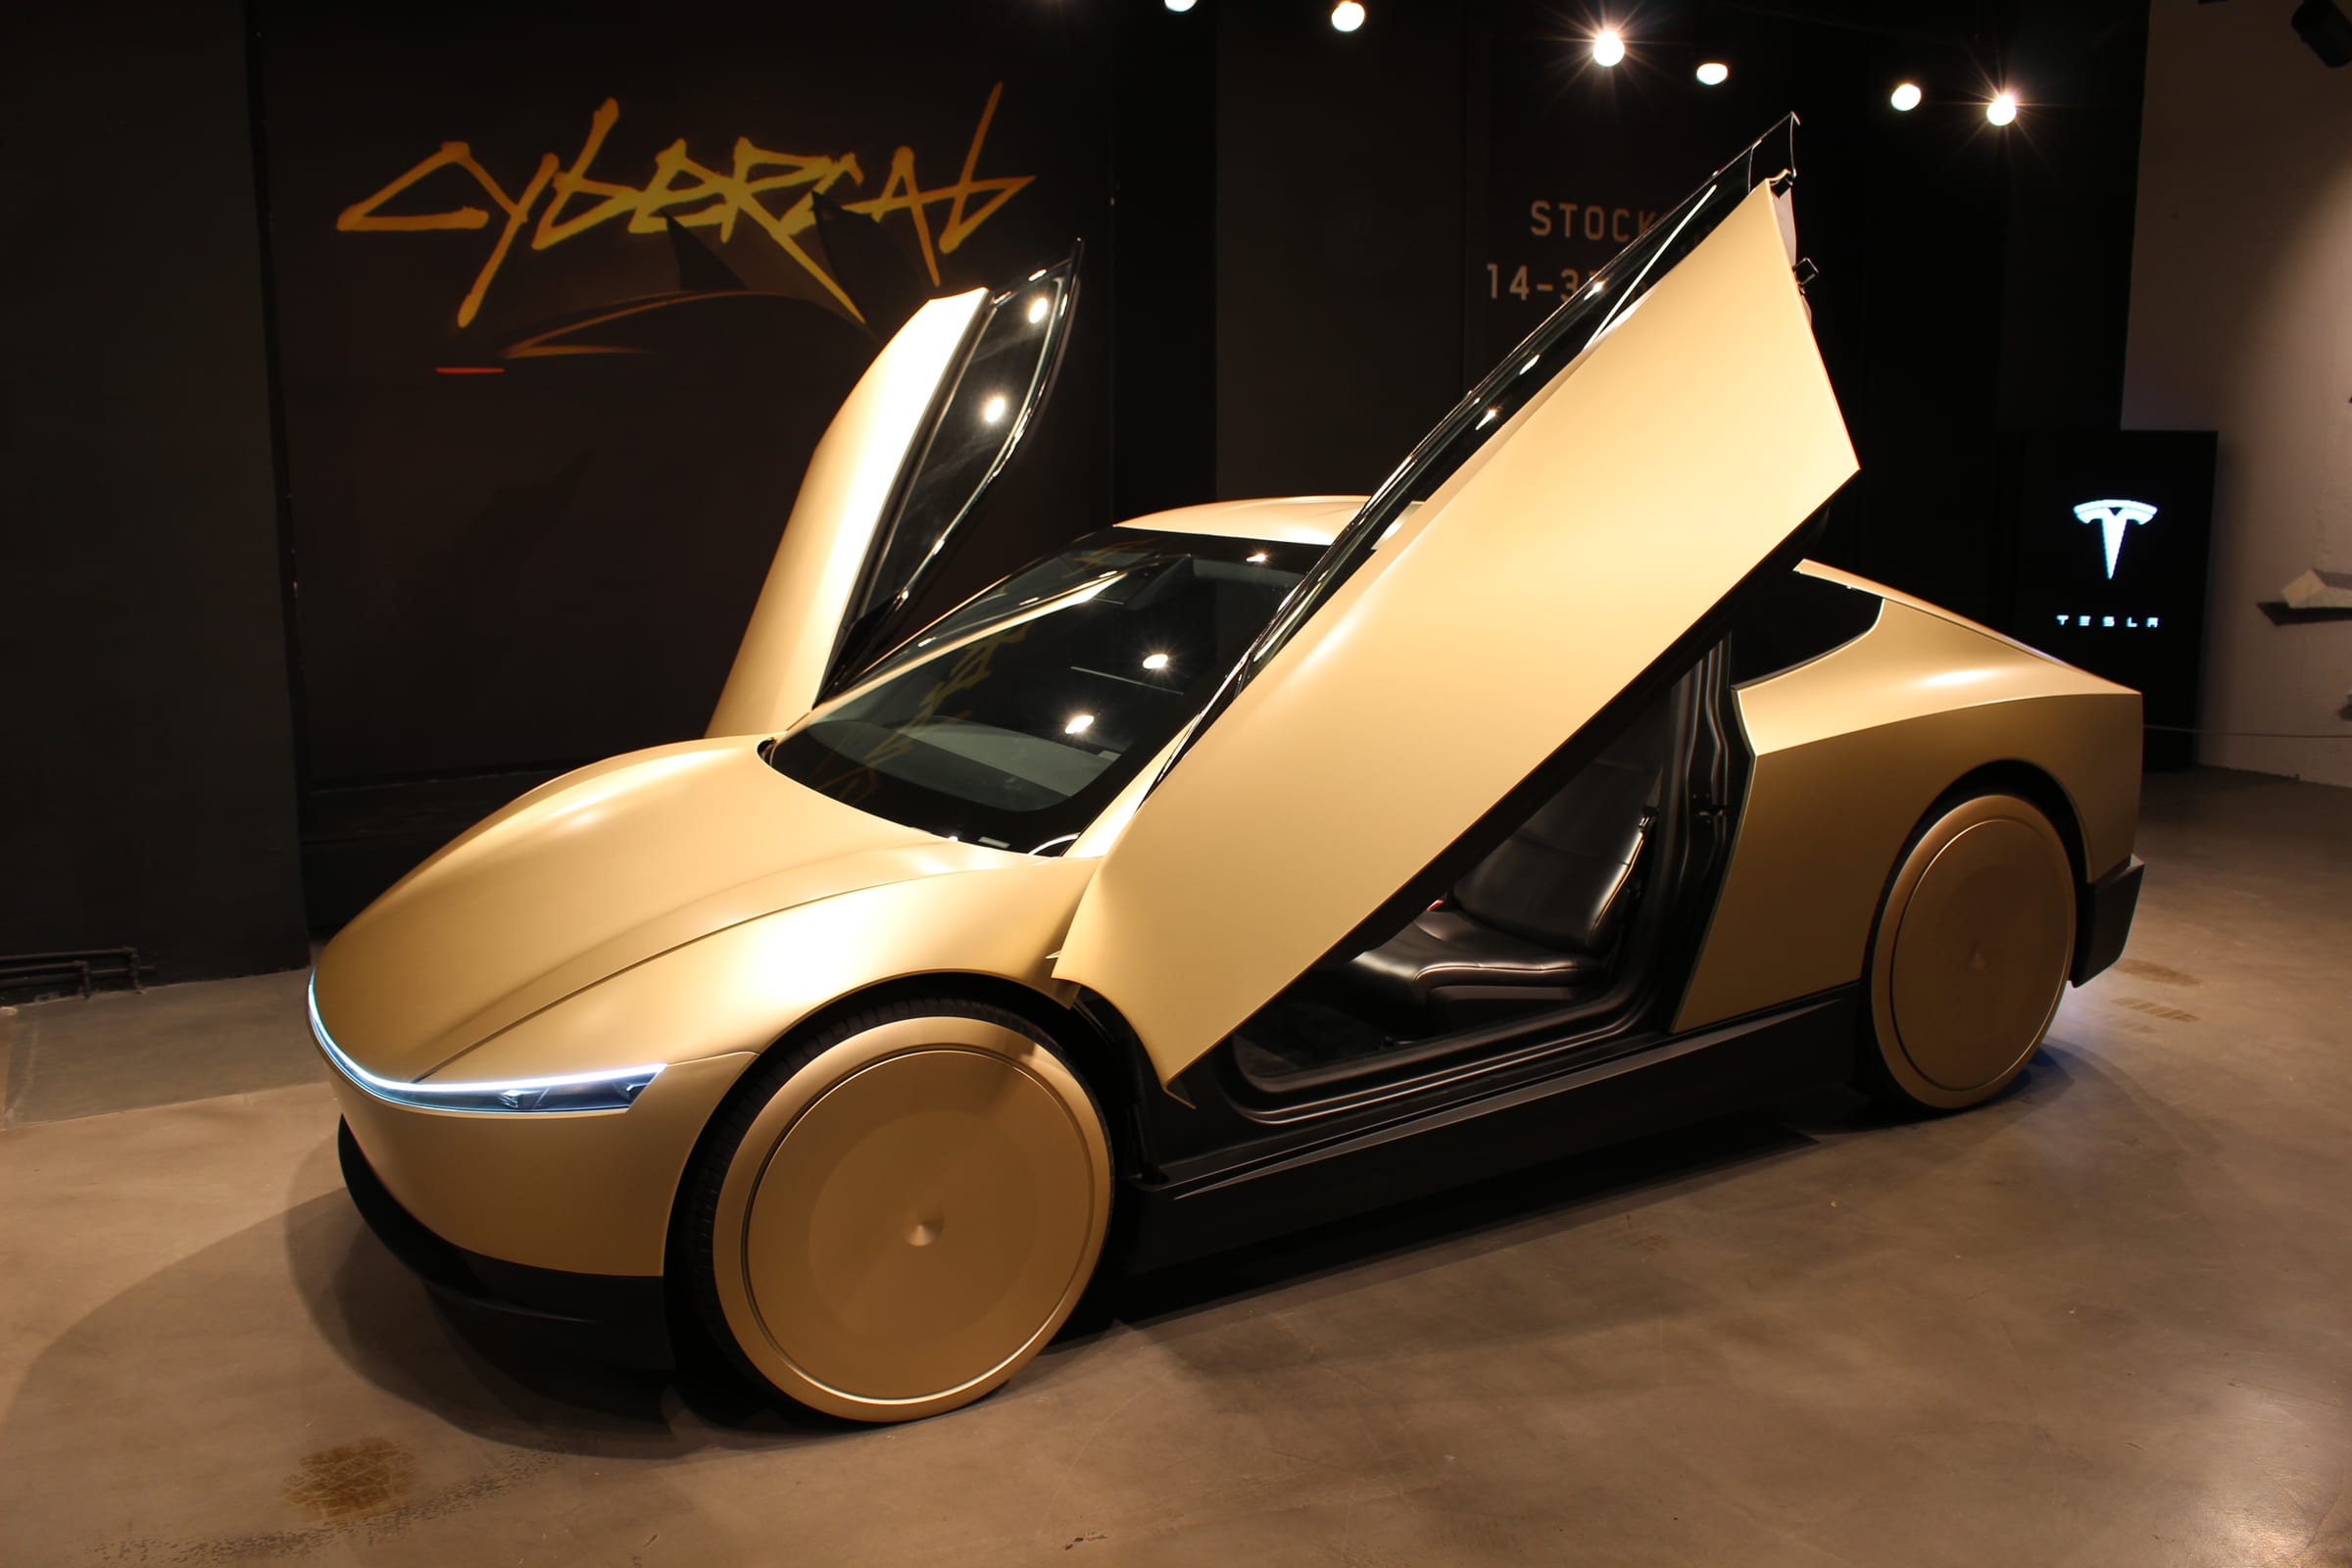
Le trajet du journaliste Asher Price en Cybercab s'est déroulé sans encombre, mais le véhicule l'a déposé à côté du restaurant qu'il visait 1.
Un seul trajet ne suffit pas à établir la fiabilité. Il montre en revanche l'écart entre rendre une voiture capable de conduire seule et fournir un service auquel les clients reviennent. C'est cet écart que Tesla franchit tout en finançant une expansion majeure : le constructeur prévoit cette année des dépenses d'investissement supérieures à 25 milliards de dollars 2.
Cybercab, concurrence croissante sur les véhicules électriques et spéculations sur une fusion avec SpaceX relèvent du même raisonnement d'investissement. Tous trois déterminent où va le capital de Tesla et ce que les actionnaires en retirent.
Le redressement automobile de Tesla est réel, et la concurrence pèse toujours
Écartons d'abord le récit commode d'un business automobile en simple effondrement. Les livraisons du deuxième trimestre ont atteint 480 126 unités, en hausse de 25 % sur un an. Sur le premier semestre, les immatriculations de Tesla ont progressé de 54,6 % dans l'Union européenne, l'AELE et le Royaume-Uni, soit plus vite que les 35,1 % de croissance du marché régional des voitures électriques à batterie 3,4.
Ce redressement ne garantit pas pour autant un pouvoir de fixation des prix. L'Espagne illustre la nuance : à fin août, son marché de l'électrique à batterie a gagné 34,2 %, quand les immatriculations de Model 3 et de Model Y n'augmentaient que d'environ 4,4 % et 5,5 %. Les deux modèles restaient en tête du classement, mais leur part cumulée reculait 5.
Data
| Value | |
|---|---|
| Marché espagnol de l'électrique à batterie | 34.2% |
| Immatriculations de Tesla Model Y | 5.5% |
| Immatriculations de Tesla Model 3 | 4.4% |
La pression touche aussi le produit lui-même. BYD affirme que sa nouvelle batterie, associée à un système de recharge compatible, permet de recharger de 10 % à 70 % en cinq minutes. C'est une affirmation de constructeur, qui suppose des infrastructures adaptées ; elle montre en tout cas que les rivaux se disputent aussi le confort d'usage quotidien, et pas seulement le prix 6.
Tesla peut poursuivre sa croissance alors que chaque vente supplémentaire devient plus difficile à décrocher de manière rentable. Dans sa propre publication trimestrielle, le groupe identifie la baisse des prix de vente des véhicules comme un frein sur ses résultats — hors effets de change, mais en incluant l'évolution du mix produit 7.
Cybercab : les mêmes coûts sur d'autres épaules
Tesla propose désormais des courses en Cybercab dans un périmètre restreint d'Austin. C'est une vraie étape commerciale au-delà du prototype, même si l'offre y est plus étroite que celle du service Robotaxi, plus large, exploité avec des Model Y 8.
Supprimer le chauffeur ouvre une économie de main-d'œuvre, sur le papier. Restent l'amortissement, l'assurance, le nettoyage, la recharge, les réparations et le service client. Les trajets à vide continuent de consommer la durée de vie du véhicule. Les temps d'immobilisation, eux, amputent les recettes disponibles pour couvrir les coûts fixes.
Le formulaire de manifestation d'intérêt de Tesla s'adresse désormais aux acheteurs potentiels de flottes de Cybercab et aux partenaires d'infrastructure. Il ne divulgue ni les prix des véhicules, ni le partage des revenus, ni les engagements d'exploitation 9.
La détention des véhicules par des tiers allégerait le fardeau capitalistique de Tesla. Mais les propriétaires de flotte doivent, eux aussi, dégager des rendements acceptables. Si leurs coûts absorbent le prix de la course, Tesla ne peut pas indéfiniment conserver à la fois une commission de plateforme généreuse et un rendement attractif pour le propriétaire. Ce qui manque, c'est un compte de résultat de flotte : revenus par véhicule, taux d'utilisation payée, dépenses opérationnelles et capital nécessaire.
La concurrence emboîte le pas à Tesla sur le terrain de l'autonomie
Le Cybercab entre sur un marché où des concurrents sont déjà en service. Waymo fait état de plus de 500 000 courses entièrement autonomes par semaine. Cela atteste d'une activité client, pas d'une rentabilité, mais relève le niveau que Tesla devra atteindre en disponibilité et en service 10.
Le partenariat entre Uber et l'entité Oro de Hertz rend explicite le travail le moins reluisant : la recharge, les réparations, le nettoyage et le personnel des dépôts font partie du plan de flotte autonome. L'avantage industriel de Tesla devra survivre à ces mêmes corvées d'exploitation 11.
La réglementation ajoute une condition supplémentaire. Le 4 septembre, la NHTSA, le gendarme américain de la sécurité routière, a annoncé l'ouverture d'une enquête sur les bases retenues par Tesla pour certifier la conformité du Cybercab aux normes fédérales. Une enquête ne vaut pas constat d'infraction. Elle impose toutefois aux investisseurs de distinguer les courses déjà en service d'un dossier réglementaire entièrement bouclé 12.
Plus de livraisons, pas plus de résultat opérationnel
Au deuxième trimestre, le résultat opérationnel non audité de Tesla est tombé de 923 millions à 398 millions de dollars, malgré le rebond des livraisons. La marge brute a progressé, mais les dépenses opérationnelles ont augmenté plus vite. La recherche, la rémunération en actions et les autres dépenses comptent ici ; la concurrence seule n'explique pas ce recul 7.
“Un robotaxi ne devient un business que lorsque la course dans son ensemble dégage un rendement, kilomètres non payés compris.”
Data
| Value | |
|---|---|
| Flux de trésorerie d'exploitation | $4.7B |
| Dépenses d'investissement | $5.8B |
| Flux de trésorerie disponible | -$1.1B |
Les dépenses d'investissement créent un test de trésorerie distinct. Au deuxième trimestre, Tesla a dégagé 4,7 milliards de dollars de flux de trésorerie d'exploitation et engagé 5,8 milliards de dépenses d'investissement, soit un flux de trésorerie disponible négatif d'environ 1,1 milliard de dollars. La dépense d'investissement ne se confond pas avec une charge d'exploitation courante ; il serait erroné de la retrancher une seconde fois du résultat opérationnel 7.
La thèse d'investissement dépend donc d'une amélioration suffisante des rendements futurs pour justifier les dépenses d'aujourd'hui. Livrer plus de voitures aide à financer cette transition ; cela ne prouve pas qu'elle fonctionne.
SpaceX : des synergies, pas un accord de fusion
Lors du All-In Summit, qui s'est tenu cette semaine, Elon Musk a encouragé le débat sur un rapprochement entre Tesla et SpaceX. Au 16 septembre, aucun accord de fusion définitif ni aucune condition d'échange n'avaient été annoncés 13.
Les liens existants sont, eux, bien concrets. En mars, Tesla a finalisé un investissement d'environ 2 milliards de dollars dans SpaceX, après conversion de son engagement envers xAI. Elle en détient moins de 1 % et a enregistré au deuxième trimestre 318 millions de dollars de revenus Megapack auprès de SpaceX. Elle a aussi comptabilisé environ 1 milliard de dollars de plus-values latentes sur investissements, inscrites hors résultat opérationnel. Ce gain n'est pas du cash généré par l'automobile ni par les courses de robotaxi 2.
Ces opérations relèvent la barre pour une fusion. Sans fusionner, les deux sociétés génèrent déjà des revenus ensemble. Pour se justifier, un rapprochement devrait créer une valeur supplémentaire — par les compétences ou par les coûts — que des contrats classiques ne peuvent pas capter aussi efficacement.
Pour les actionnaires de Tesla, les détails décisifs seraient la parité d'échange, la dilution, les engagements de dépenses et la gouvernance. Une technologie partagée peut avoir son utilité. Mais c'est encore le prix payé qui détermine le retour sur investissement.
La thèse haussière réclame un tableau de bord opérationnel
Tesla dispose d'un avantage crédible : elle combine fabrication automobile, infrastructure de recharge et logiciel. Elle a par ailleurs terminé le mois de juin avec 43,5 milliards de dollars de trésorerie et de placements à court terme. Cela lui laisse la marge nécessaire pour améliorer le Cybercab plutôt que d'exiger des profits immédiats d'un lancement précoce 2.
La thèse haussière la plus solide ? Des véhicules moins chers, une conduite autonome plus aboutie et une demande locale dense qui se renforcent mutuellement. Une utilisation payée plus intense répartit le coût des véhicules sur un plus grand nombre de courses. Le capital extérieur des flottes pourrait alors accélérer l'expansion sans que Tesla ait à financer chaque actif.
Il faudra surveiller la signature de conditions de flotte, la reproductibilité du taux d'utilisation payée et la publication des coûts opérationnels. Si la spéculation sur une fusion se transforme en proposition, les conditions de propriété devront être jugées à l'aune de ces résultats opérationnels.
Le prochain jalon utile pour le Cybercab : un propriétaire de flotte qui en démontre la rentabilité.
How this brief was made
01Gathered & sourced187 channels · 2,268 articles▾
Agents swept 187 channels and ingested 2,268 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 34 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 34 live data feeds reconciling the figures and charts.
- 1Axios Austin, Asher Price, "My Cybercab ride", 16 September 2026
- 2Tesla, Form 10-Q for the quarter ended 30 June 2026
- 3Tesla, second-quarter 2026 production, deliveries and deployments
- 4ACEA, new car registrations report, June 2026
- 5ANFAC, electrified and low-emission vehicle registrations, August 2026
- 6BYD, second-generation Blade Battery and Flash Charging announcement, March 2026
- 7Tesla, second-quarter 2026 update, 22 July 2026
- 8Tesla, Cybercab robotaxi support page, accessed 16 September 2026
- 9Tesla, robotaxi fleet interest form, accessed 16 September 2026
- 10Waymo, sustainability and operations blog, accessed 16 September 2026
- 11Uber investor relations, Hertz and Uber autonomous fleet partnership, 30 April 2026
- 12NHTSA, investigation into Tesla Cybercab self-certification, 4 September 2026
- 13All-In Summit, Elon Musk interview, September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.