テスラのロボタクシー「サイバーキャブ」始動、難題は採算だ
運転手を外して消えるコストは一つだけ。減価償却、保険、清掃、充電、そして誰も料金を払わない走行分は残る。
 Vincent Jiang · 5 min read
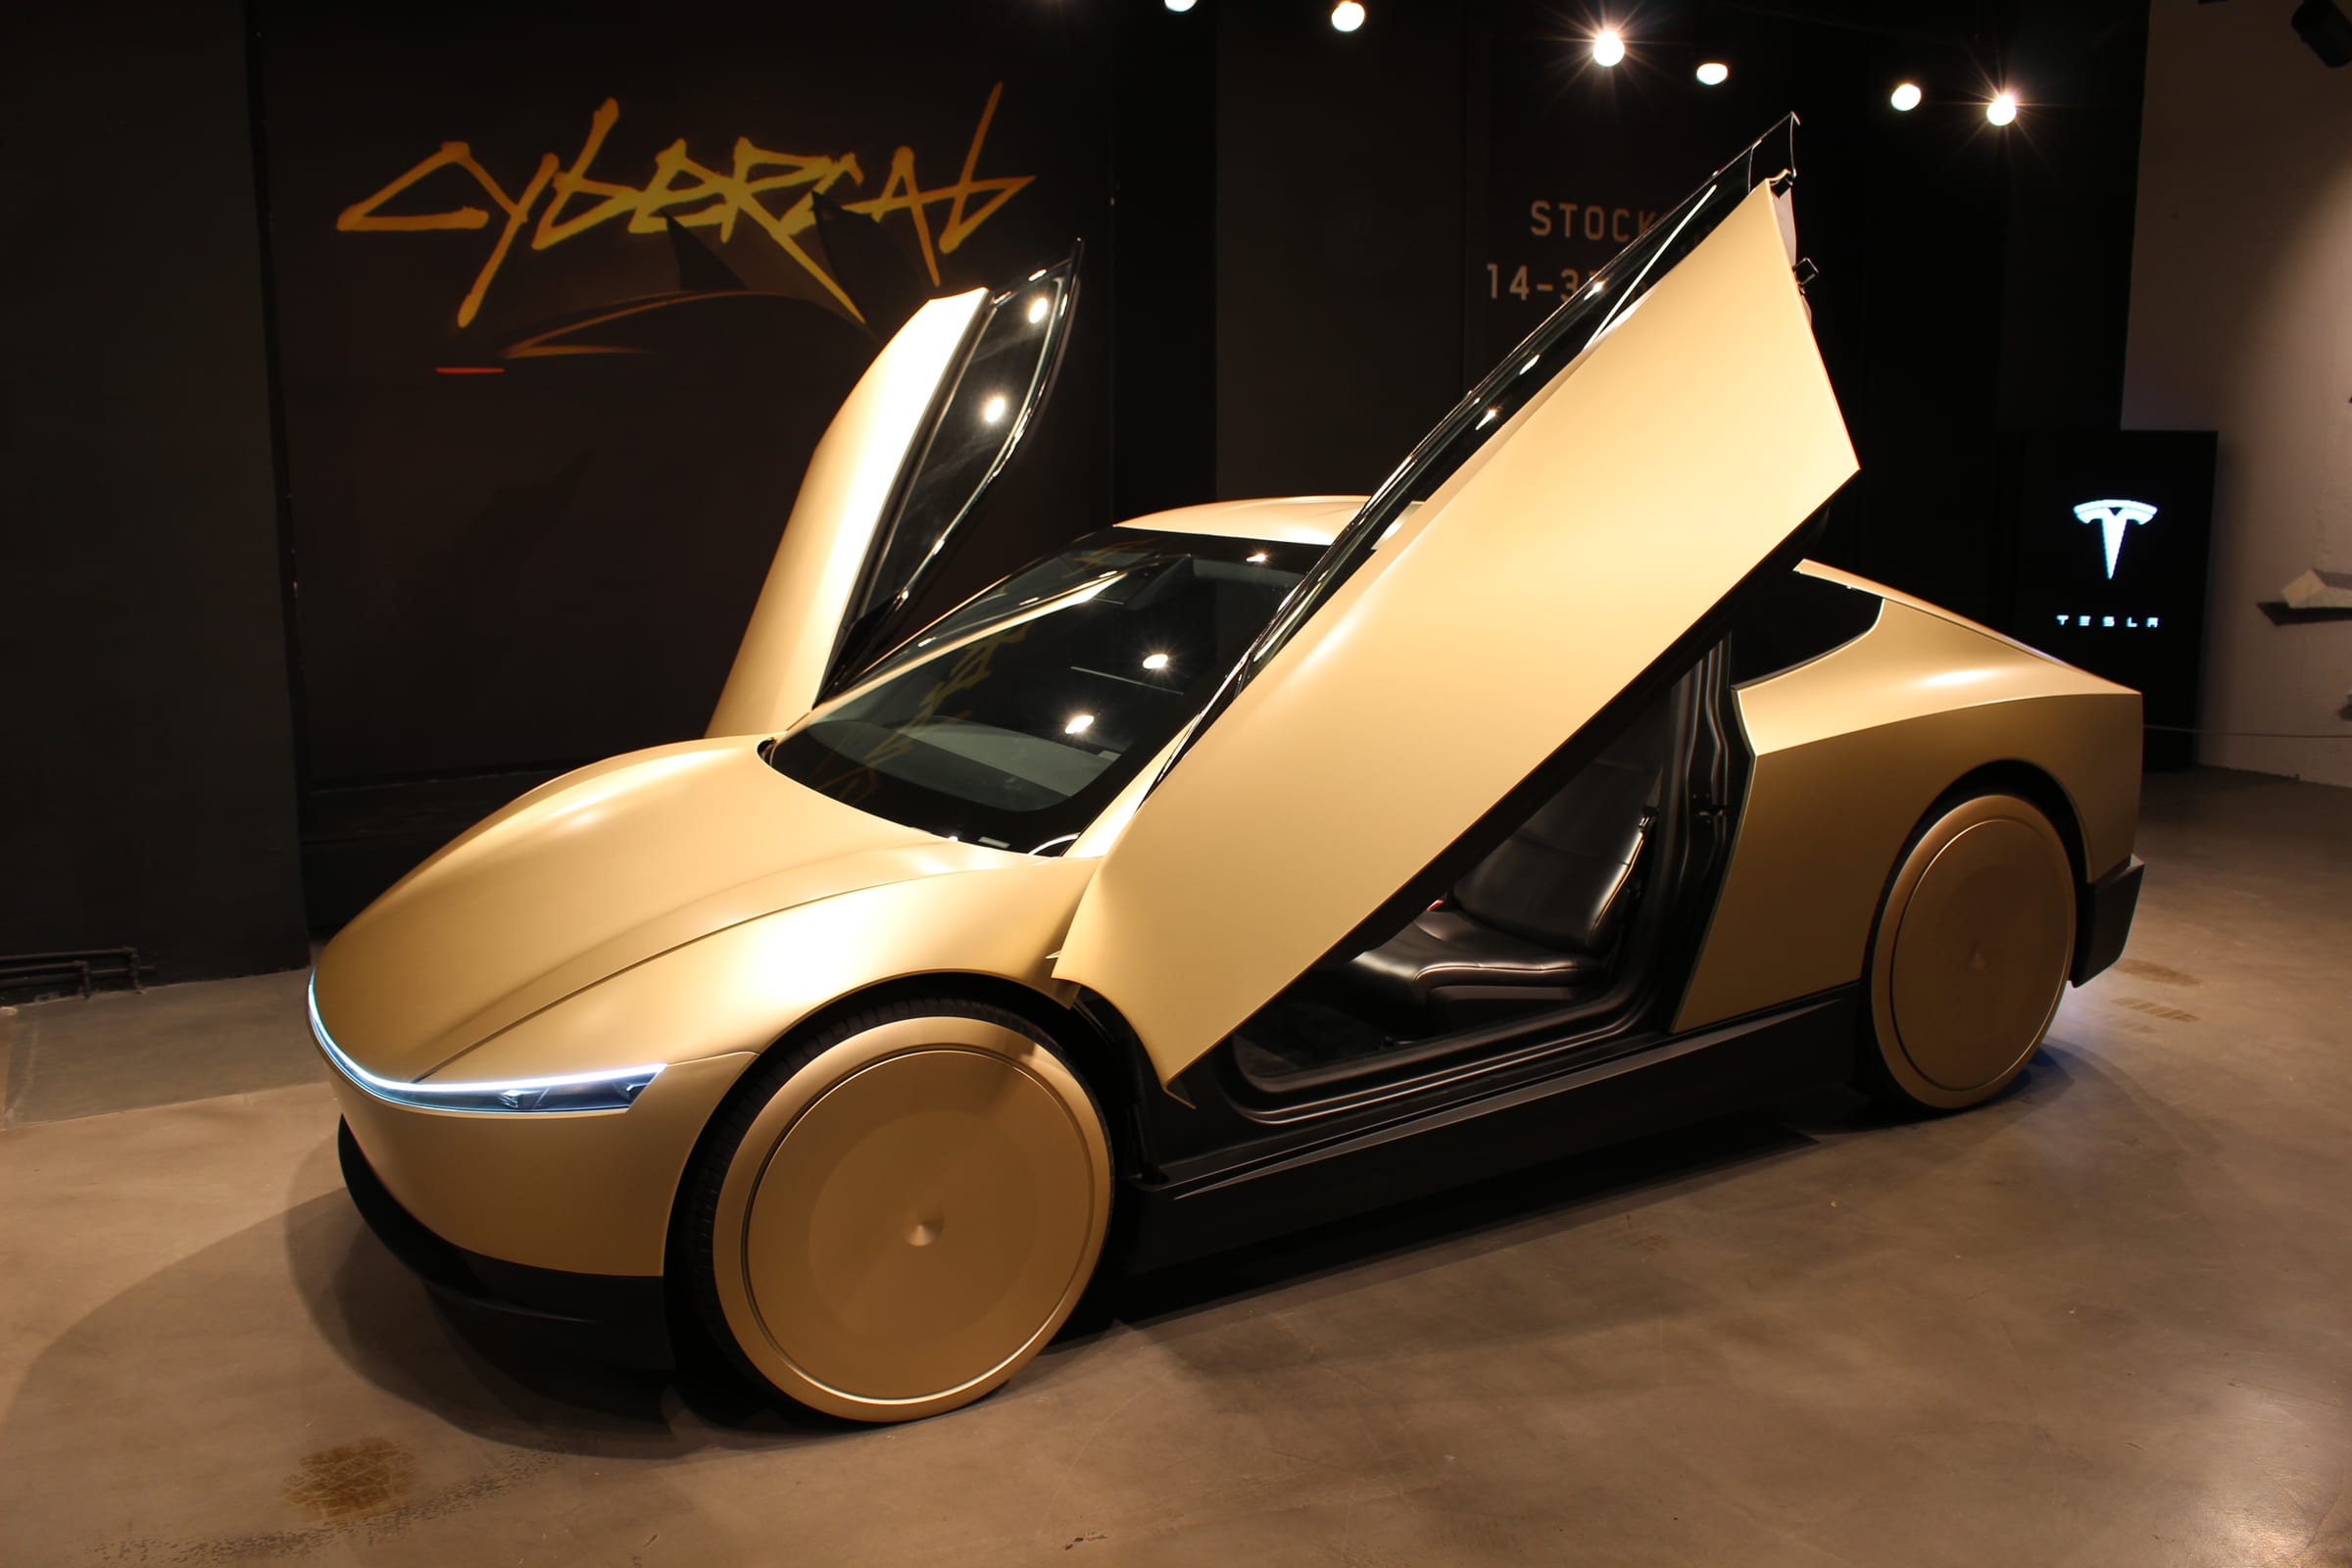
記者のアッシャー・プライス氏が体験した「サイバーキャブ」の乗車はスムーズだった。ただし降りた場所は、行きたかったレストランのすぐ横だった 1。
1回の乗車で信頼性が確立できるわけではない。だがその1回は、車を自動で走らせることと、利用者が繰り返し選ぶサービスを届けることとの間の距離をはっきり示している。テスラはその距離を越えようとしており、しかも大規模な拡張に資金を注ぎながらだ。テスラは今年、250億ドルを超える設備投資を見込んでいる 2。
「サイバーキャブ」、拡大を続けるEV競争、そしてスペースXとの経営統合観測。この3つは一つの投資論として並べて考えるべきものだ。いずれも、テスラの資金の向かう先と、株主がその見返りに受け取るものを決めるからだ。
自動車事業の回復は本物、競争圧力も続く
まず、テスラの自動車事業はただ崩れているという単純な見方を捨ててかかりたい。4~6月期の納車台数は48万126台で、前年同期比25%増となった。上半期の欧州連合(EU)、欧州自由貿易連合(EFTA)、英国を合わせた地域では、テスラの新規登録台数が54.6%増と、地域全体の電気自動車(EV)の伸び率35.1%を上回った 3,4。
ただし、この回復が価格決定力を保証するわけではない。その違いをスペインが示している。8月までに同国のEV市場は34.2%伸びた一方、「モデル3」と「モデルY」の新規登録の伸びは約4.4%と約5.5%にとどまった。車種ごとに見れば依然として上位だが、2車種を合わせたシェアは縮んでいた 5。
Data
| Value | |
|---|---|
| スペインのEV市場 | 34.2% |
| テスラ「モデルY」の新規登録 | 5.5% |
| テスラ「モデル3」の新規登録 | 4.4% |
圧力は製品そのものにも及ぶ。BYDは新型電池と対応する充電システムで、残容量10%から70%までを5分で充電できると主張する。必要な充電インフラが前提となるメーカー側の主張とはいえ、ライバルが価格に加えて所有時の利便性でも競い合っていることを示す 6。
テスラはなお成長を続けられる。ただ、1台を追加で売るたびに、利益を確保する難易度は上がっていく。同社自身の四半期決算資料も、為替の影響を除き、製品ミックスの変化を含めた車両販売価格の低下が利益を圧迫する要因になっていると指摘している 7。
サイバーキャブ、コストの担い手を変える
テスラは現在、テキサス州オースチンの限られた地域でサイバーキャブの乗車サービスを提供している。試作段階を超えた商用サービスという一歩は本物だ。ただし、より広い範囲で展開するモデルYのロボタクシーサービスに比べると、規模は小さい 8。
運転手を外せば、人件費の節減は見込める。それでも減価償却、保険、清掃、充電、修理、顧客対応は残る。空車での走行も車両の寿命を削り続ける。待機時間も、固定費を賄うはずの収益を減らし続ける。
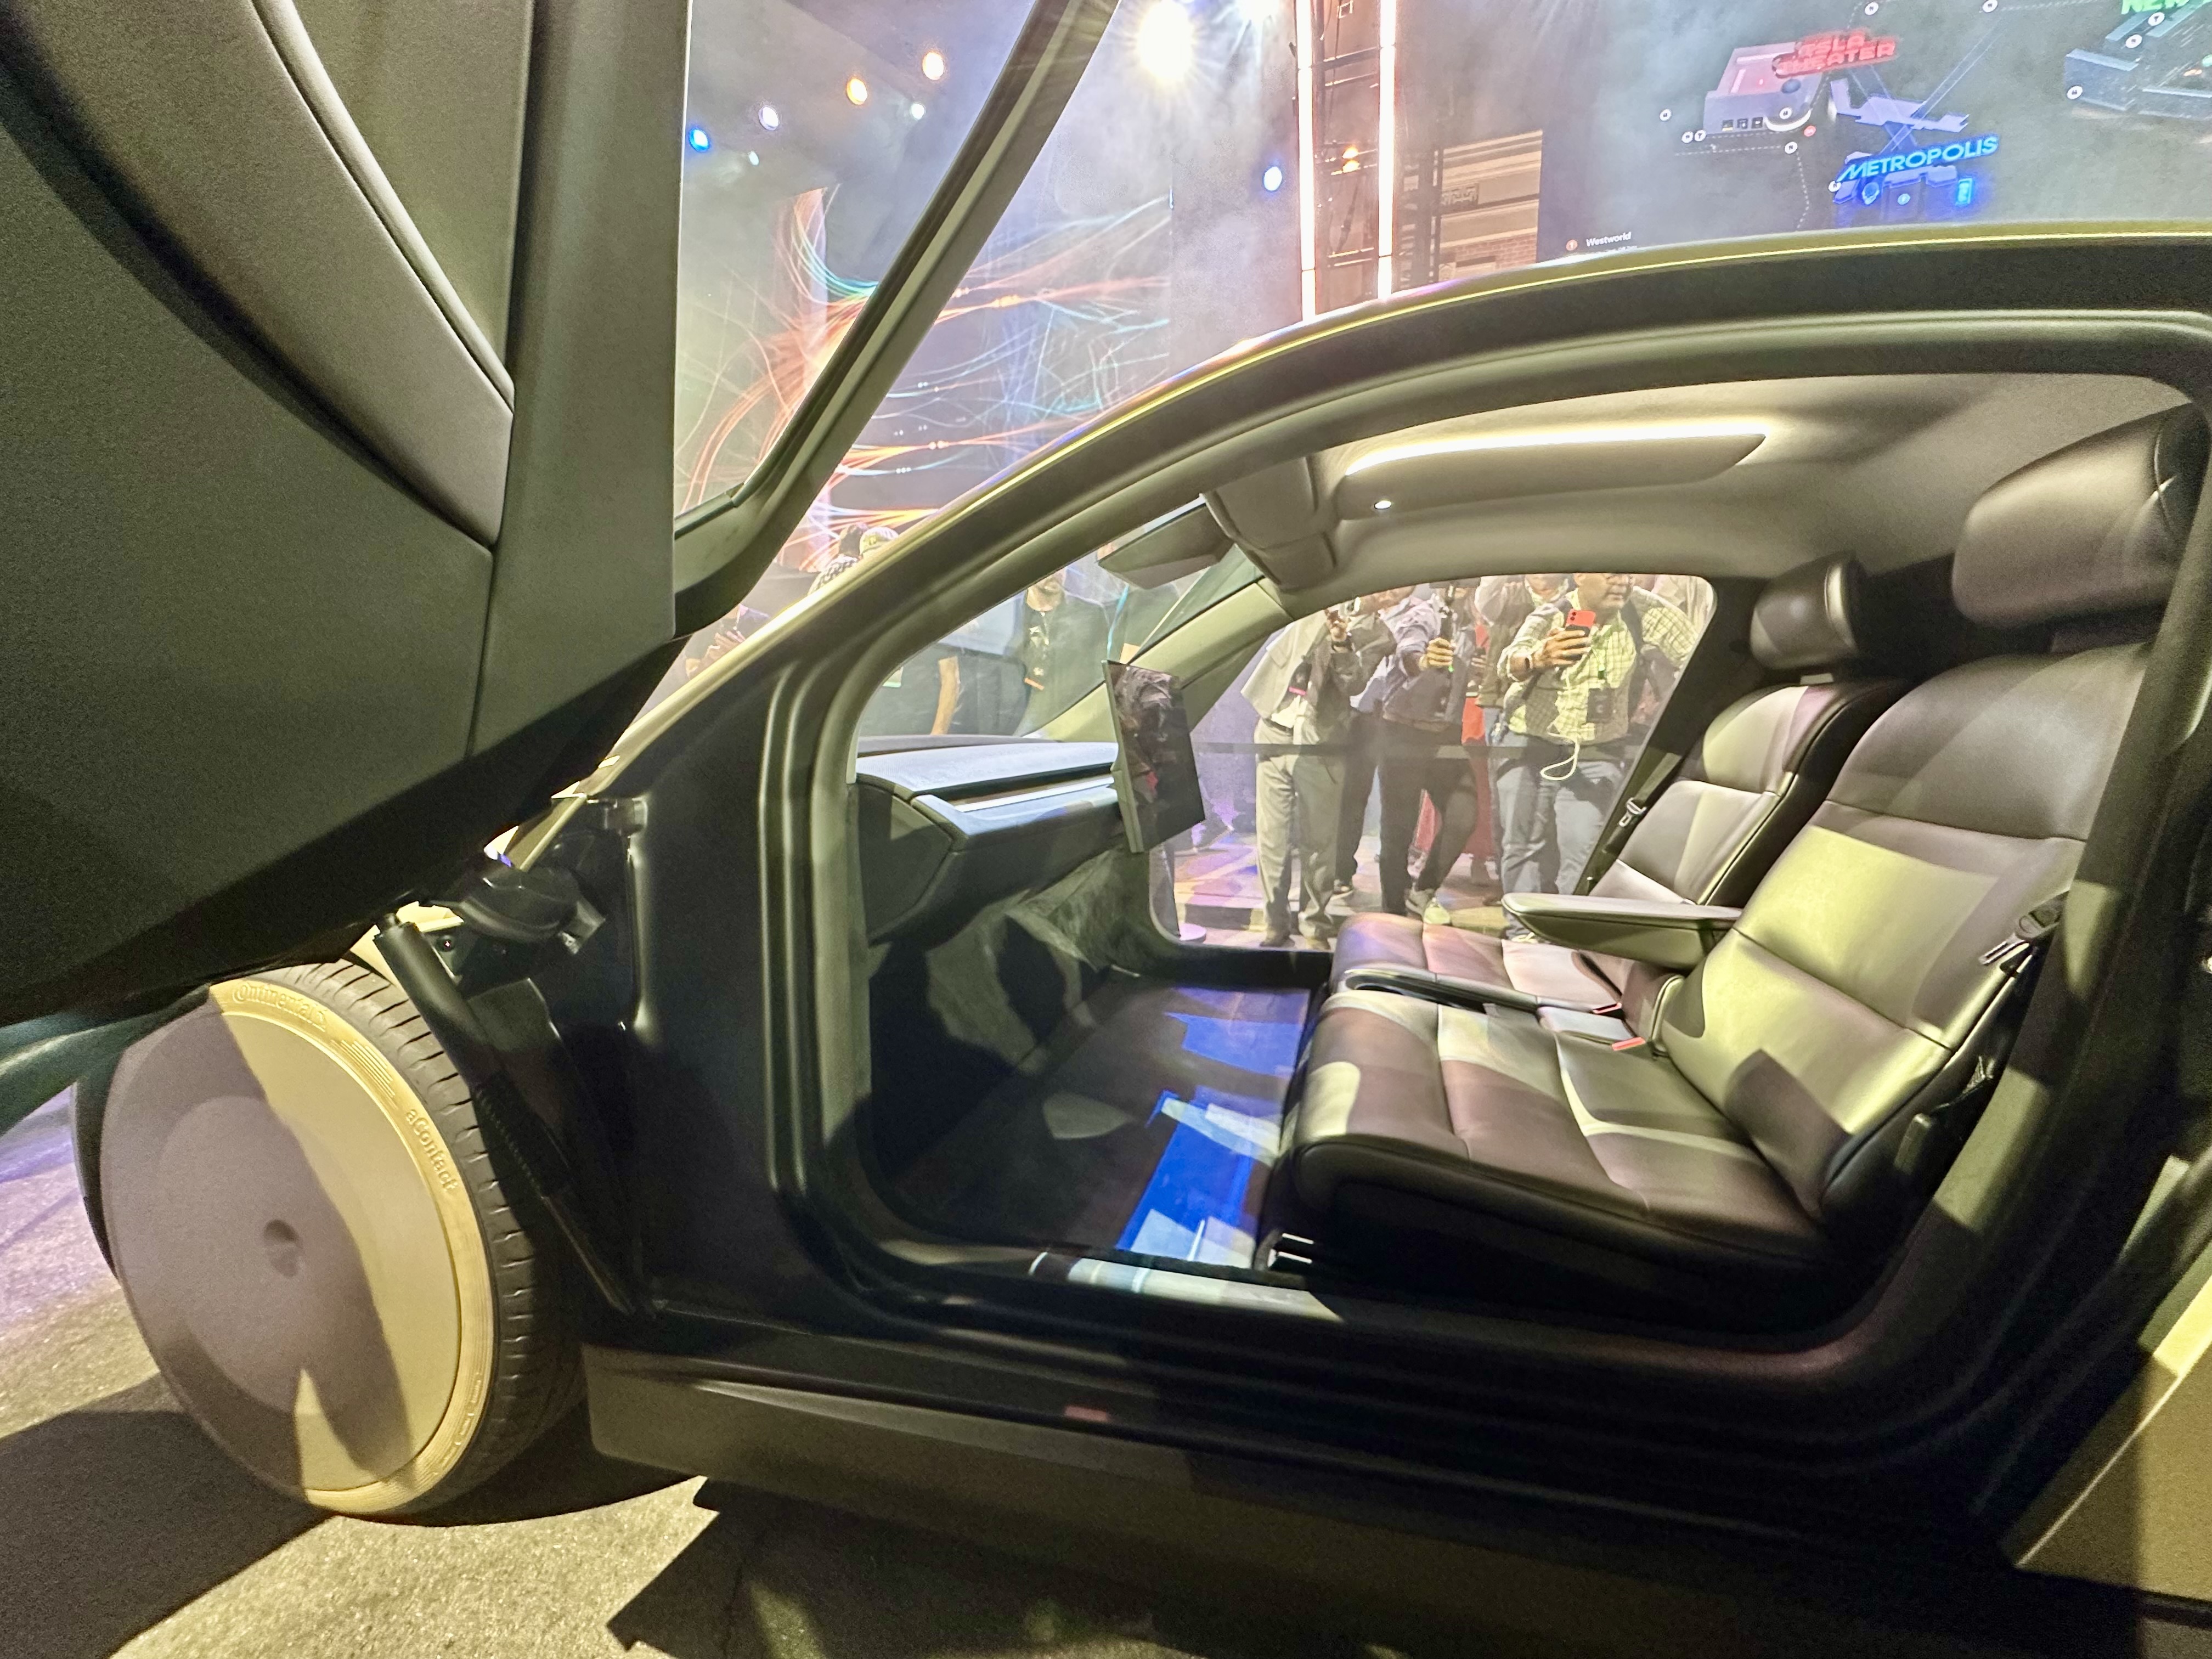
テスラの意向表明フォームは現在、サイバーキャブのフリート購入候補とインフラパートナーを募っている。ただし、車両価格や収益配分、運営上のコミットメントは明らかにしていない 9。
外部が車両を所有すれば、テスラの資本負担は軽くなりうる。だが、フリートオーナーも受け入れられるリターンを得なければならない。オーナー側のコストが運賃を食い潰せば、テスラは手厚いプラットフォーム手数料とオーナーへの魅力的なリターンを、いつまでも同時に守ることはできない。欠けている開示はフリートの損益計算書だ。車両1台あたりの収益、有料稼働率、営業費用、所要資本——。
テスラに続き、競合も自動運転へ
サイバーキャブが参入する市場には、すでにサービスを稼働させている競合がいる。ウェイモ(Waymo)は完全自動運転による走行が週50万回を超えたと公表している。これは顧客の利用実態を示すもので、収益性を示すものではない。ただ、テスラが満たすべき稼働とサービスの水準を引き上げる 10。
ウーバーがハーツ(Hertz)のオロ(Oro)事業と組んだ提携は、華やかではない仕事をはっきりと示している。充電、修理、清掃、車両基地での要員配置は、いずれも同社の自動運転フリート計画の一部だ。テスラの製造面での優位性も、これらと同じ運用業務を乗り越えて初めて活きる 11。
規制ももう一つの条件を加える。9月4日、米国家道路交通安全局(NHTSA)は、連邦基準を満たすとしてサイバーキャブを自己認証したテスラ側の根拠について調査に着手したと発表した。調査の開始は違反の認定ではない。ただ、投資家はすでに稼働している配車と、規制面の道筋が完全に固まった状態とを区別して見るべきだ 12。
納車台数が増えても、営業利益は増えず
納車台数が回復したにもかかわらず、テスラの第2四半期の営業利益(未監査)は9億2300万ドルから3億9800万ドルに減少した。売上総利益は増えたが、営業費用の増え方がそれを上回った。ここで効いているのは研究開発費や株式報酬といった支出であり、競争だけでは減少を説明できない 7。
“ロボタクシーは、誰も料金を払わない走行分も含めて走行全体がリターンを生んで初めて、1つの事業になる。”
Data
| Value | |
|---|---|
| 営業キャッシュフロー | $4.7B |
| 設備投資 | $5.8B |
| フリーキャッシュフロー | -$1.1B |
設備投資は、もう一つ別の資金面での試練を生む。テスラは第2四半期に47億ドルの営業キャッシュフローを生み出し、設備投資に58億ドルを充てた。フリーキャッシュフローは約11億ドルのマイナスになった。設備投資は当期の営業費用とは別物であり、この支出を営業利益からさらに差し引くのは誤りだ 7。
だから投資妙味は、将来のリターンが今日の支出を正当化する水準まで改善するかどうかにかかっている。多くの車を納めることはこの転換への資金づくりに役立つが、転換がうまくいっていることの証明にはならない。
スペースXは重なりを示すが、合併合意はない
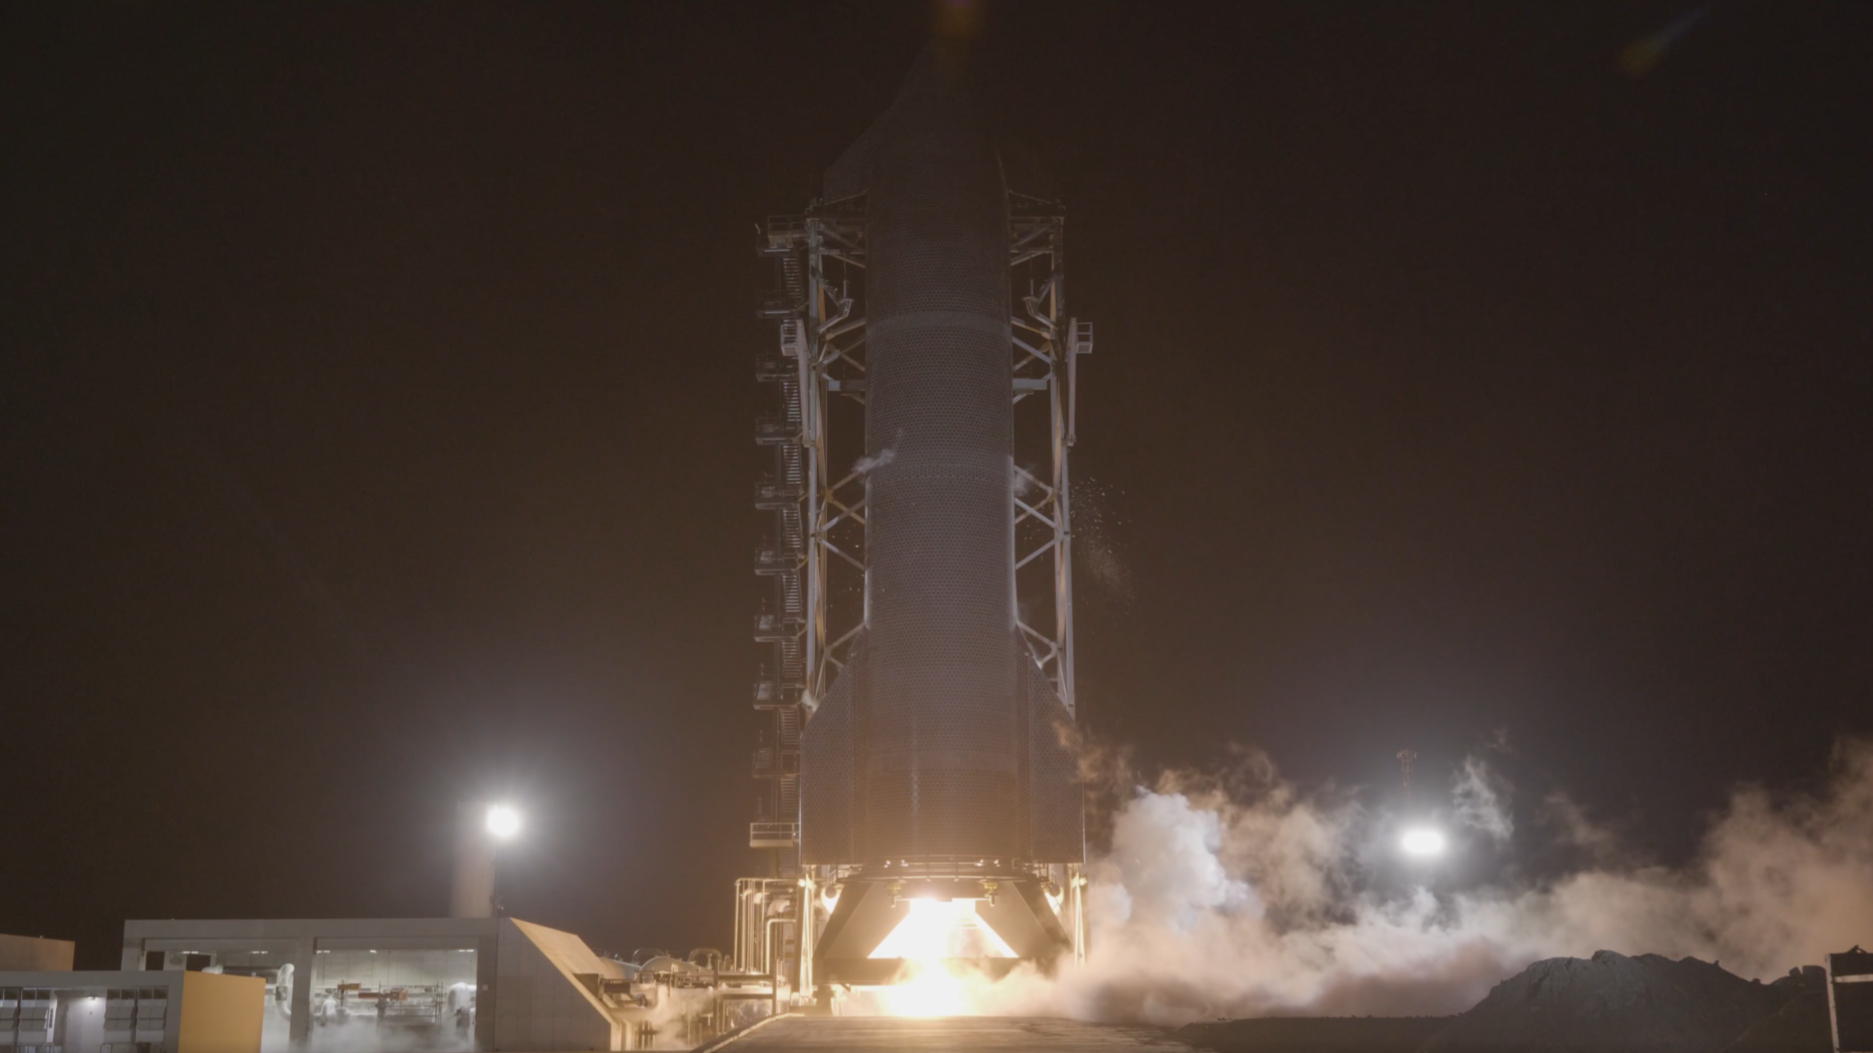
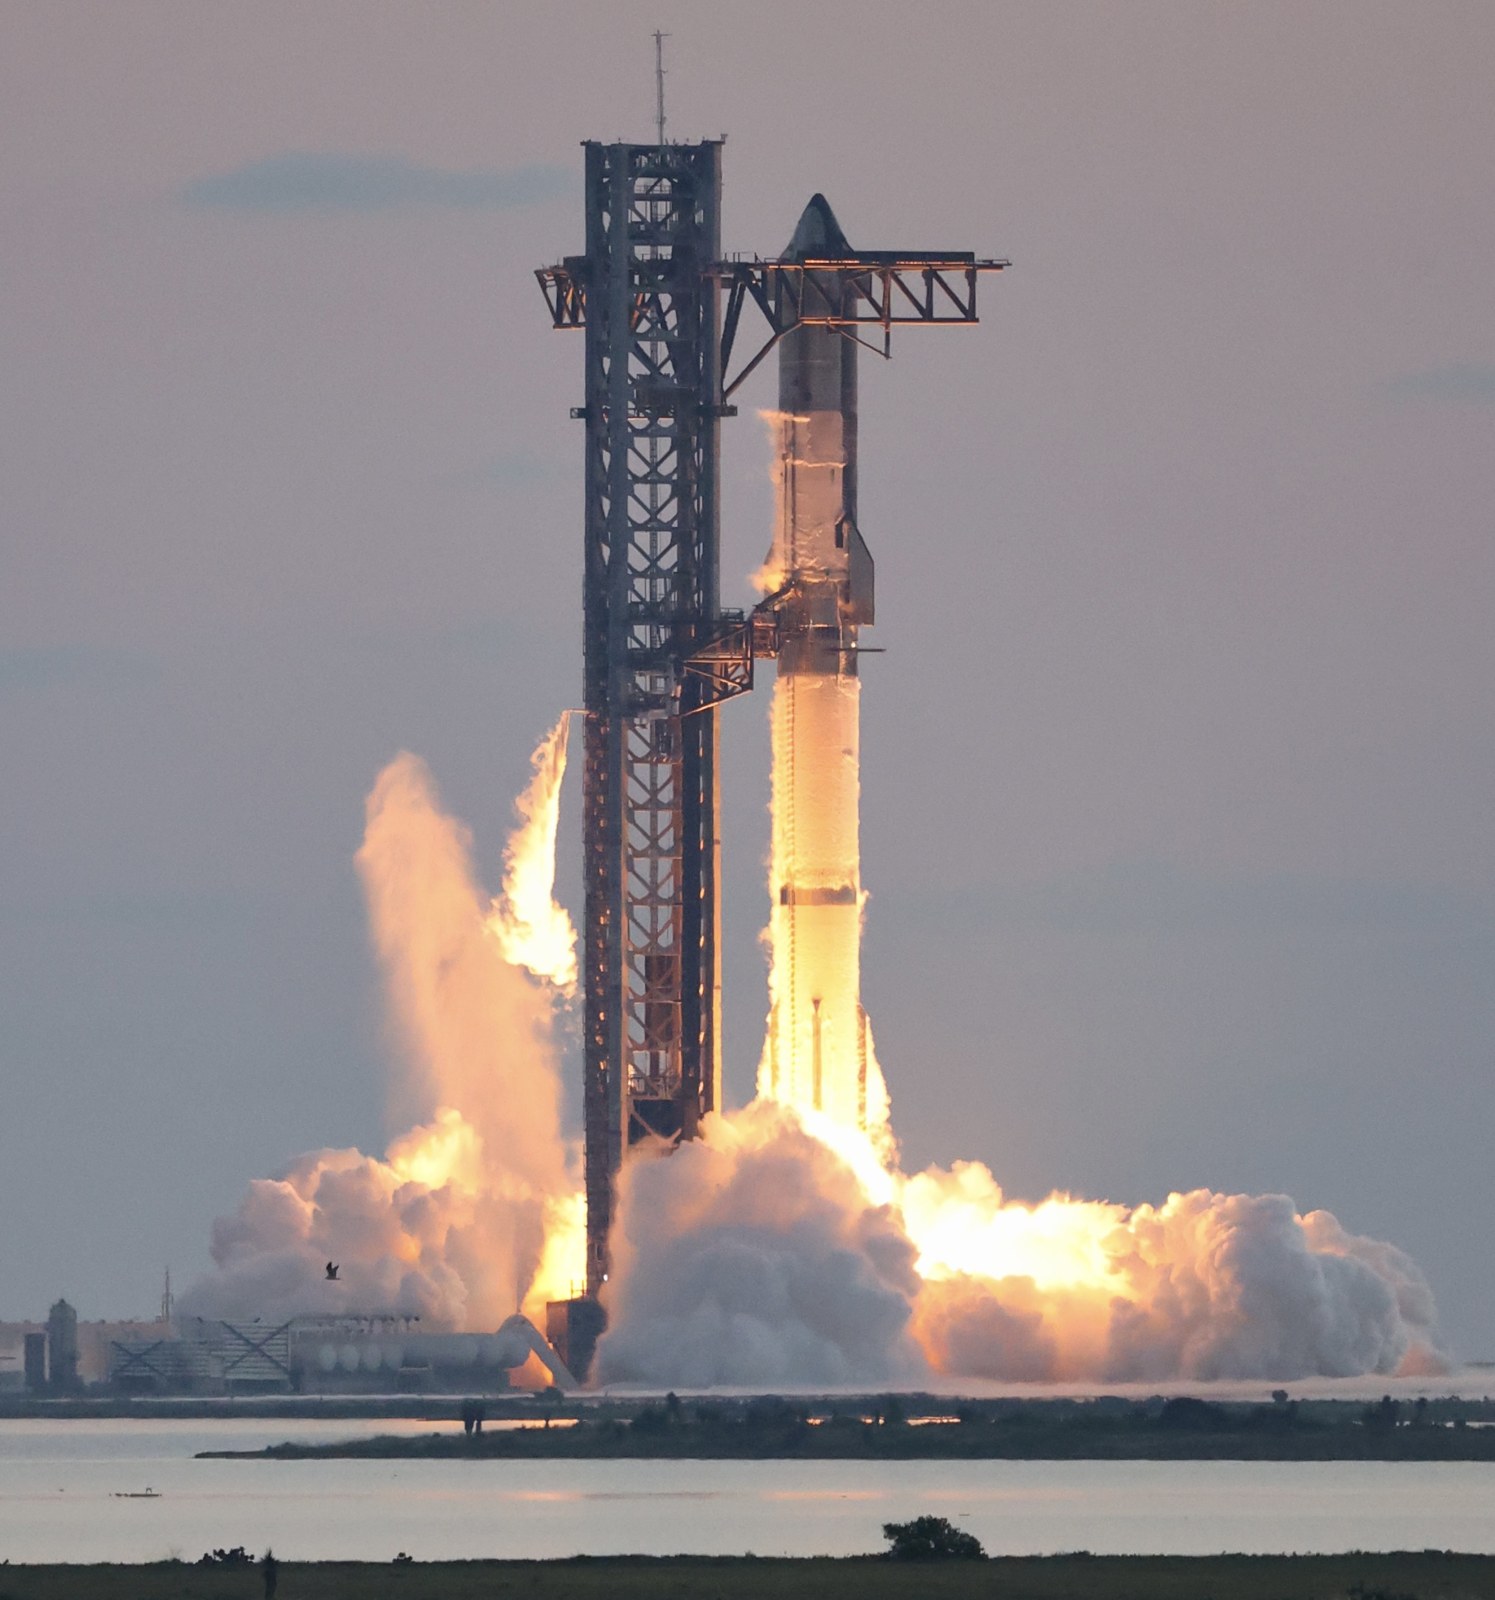
今週開催されたオールイン・サミット(All-In Summit)で、イーロン・マスク氏はテスラとスペースXの統合を巡る議論を促した。9月16日時点で、最終的な合併合意や交換条件は発表されていない 13。
両社の既存の関係は具体的だ。テスラは3月、xAIに対する出資コミットメントの転換を経て、約20億ドルのスペースX投資を完了した。スペースXの株式保有比率は1%未満で、第2四半期にはスペースX向けのメガパック(Megapack)売上として3億1800万ドルを計上した。さらに営業外で計上した未実現の投資評価益は約10億ドルにのぼる。この評価益は、自動車やロボタクシーの乗車が生んだ現金ではない 2。
こうした取引は、合併へのハードルをむしろ高くする。両社を統合しなくても、協業はすでに売上を生んでいるためだ。統合する以上、通常の契約では十分に引き出せない能力やコストを通じて、追加の価値を生む必要がある。
テスラの株主にとって決定的なのは、交換比率、株主の希薄化、支出コミットメント、ガバナンス(企業統治)といった詳細だ。技術の共有は有用になり得る。それでもリターンを決めるのは、そのために払う対価だ。
強気シナリオに必要なのは営業の成績表
テスラは車両製造、充電インフラ、ソフトウェアを組み合わせる点で、説得力のある強みを持つ。6月末時点の現金・短期投資も計435億ドルに達した。おかげでテスラは、投入初期のサイバーキャブから直ちに利益を引き出すのではなく、改良を続ける余裕がある 2。
最も強い強気シナリオは、より安価な車両、より優れた自動運転、地域に厚い需要が互いを強め合うというものだ。有料での利用が増えれば、車両コストをより多くの運賃で分散できる。外部のフリート資本が加われば、テスラがすべての資産に自前で資金を賄うことなく、拡大を加速できるだろう。
注目したいのは、署名済みのフリート契約条件、繰り返し達成できる有料稼働率、開示された営業コストの3点だ。合併観測が具体的な提案に変われば、こうした営業実績と並べて、持ち分条件を判断すべきだ。
次に意味のあるサイバーキャブの節目は、フリートオーナーがリターンを実際に示すことだ。
How this brief was made
01Gathered & sourced187 channels · 2,268 articles▾
Agents swept 187 channels and ingested 2,268 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 34 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 34 live data feeds reconciling the figures and charts.
- 1Axios Austin, Asher Price, "My Cybercab ride", 16 September 2026
- 2Tesla, Form 10-Q for the quarter ended 30 June 2026
- 3Tesla, second-quarter 2026 production, deliveries and deployments
- 4ACEA, new car registrations report, June 2026
- 5ANFAC, electrified and low-emission vehicle registrations, August 2026
- 6BYD, second-generation Blade Battery and Flash Charging announcement, March 2026
- 7Tesla, second-quarter 2026 update, 22 July 2026
- 8Tesla, Cybercab robotaxi support page, accessed 16 September 2026
- 9Tesla, robotaxi fleet interest form, accessed 16 September 2026
- 10Waymo, sustainability and operations blog, accessed 16 September 2026
- 11Uber investor relations, Hertz and Uber autonomous fleet partnership, 30 April 2026
- 12NHTSA, investigation into Tesla Cybercab self-certification, 4 September 2026
- 13All-In Summit, Elon Musk interview, September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.