테슬라 사이버캡 등장…정작 어려운 건 '수지타산'
운전자를 빼면 줄어드는 비용은 하나뿐이다. 감가상각, 보험, 청소, 충전, 그리고 아무도 요금을 내지 않는 '공차 주행' 마일은 그대로 남는다.
 Vincent Jiang · 5 min read
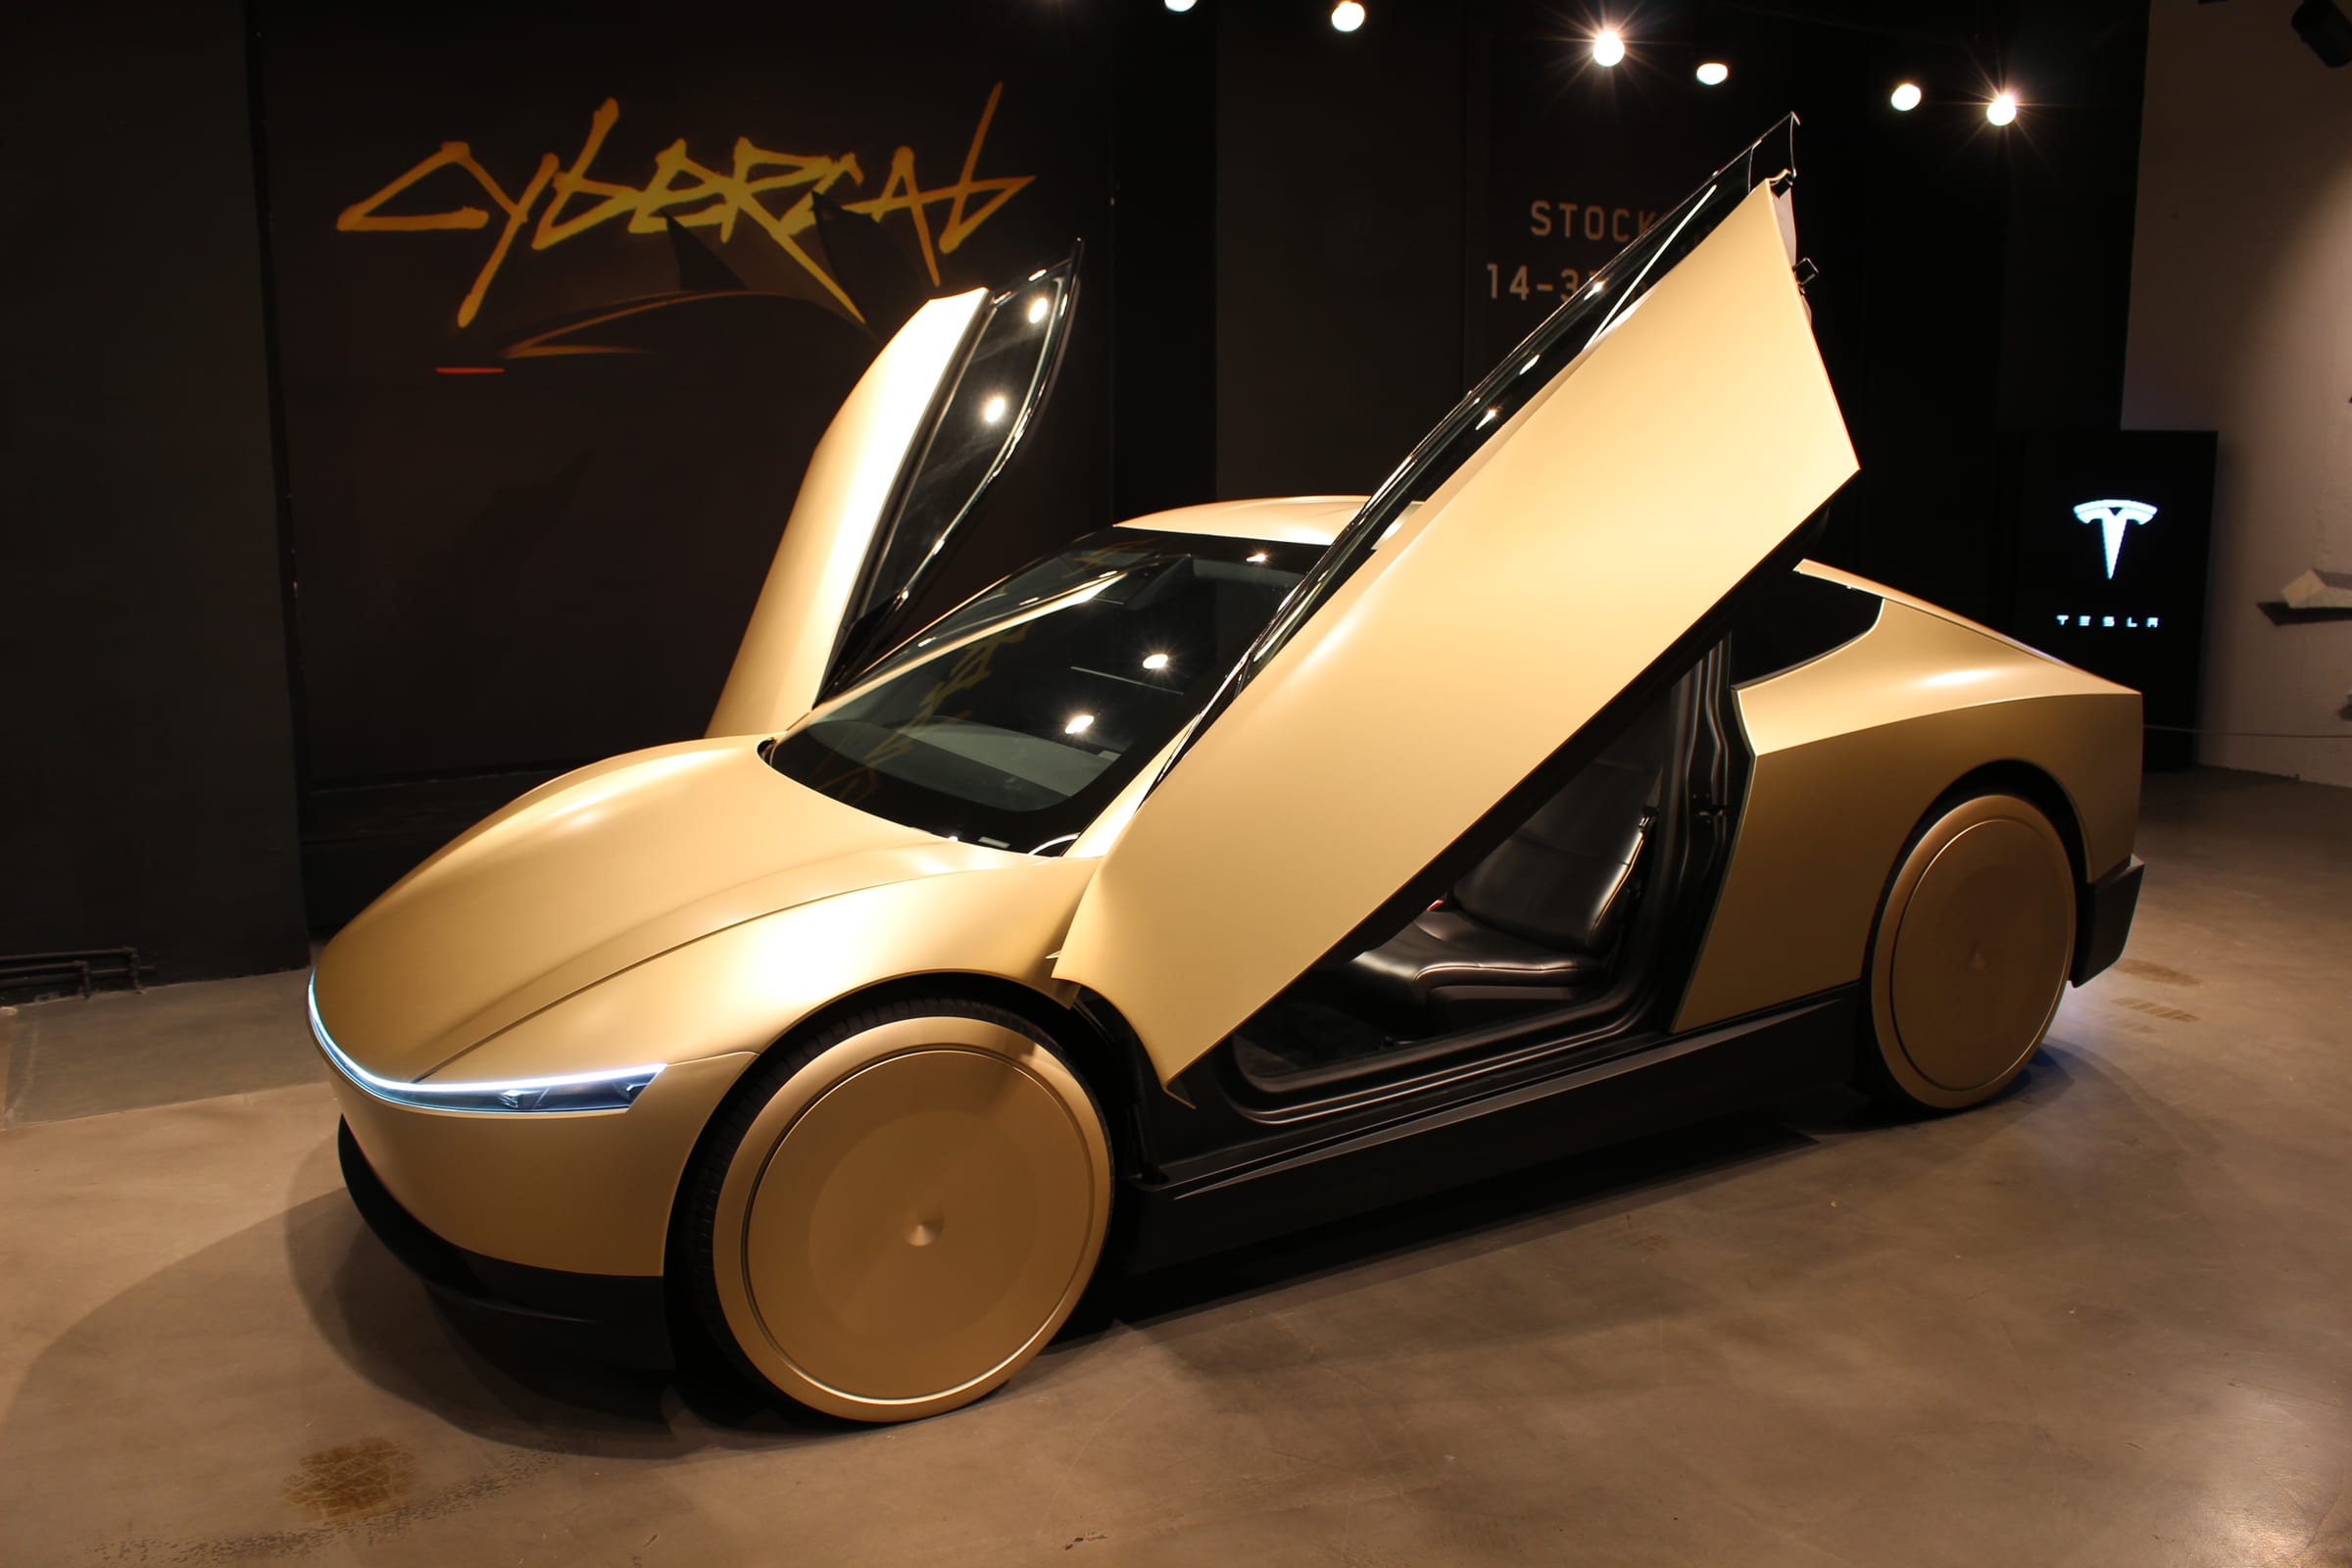
애셔 프라이스(Asher Price) 기자의 사이버캡 승차는 순탄했다. 다만 그가 가려던 식당 '옆'에 내려줬다 1.
승차 한 번으로 신뢰성을 입증할 수는 없다. 그러나 이 한 번은 '차를 스스로 달리게 만드는 것'과 '사람들이 거듭 찾는 서비스를 만드는 것' 사이의 거리를 잘 보여준다. 테슬라는 이 거리를 좁혀가는 동시에 대규모 확장에 자금을 쏟아붓고 있다. 올해 자본지출이 250억달러를 넘을 것으로 전망하고 있다 2.
사이버캡, 심화되는 전기차 경쟁, 스페이스X 합병설은 하나의 투자 논거 안에 놓여 있다. 세 가지 모두 테슬라의 자본이 어디로 흘러가고 주주에게 무엇이 돌아가는지를 결정한다.
테슬라 자동차 사업의 회복은 실재…경쟁 압력은 여전하다
먼저 '테슬라 자동차 사업이 그냥 주저앉고 있다'는 손쉬운 서사부터 걷어내자. 2분기 인도 대수는 48만126대로 전년 동기보다 25% 늘었다. 상반기 유럽연합(EU)·유럽자유무역연합(EFTA)·영국에서 테슬라 등록 대수는 54.6% 증가하며 이 지역 배터리 전기차 성장률(35.1%)을 웃돌았다 3,4.
그렇다고 회복이 곧 가격 결정력을 보장하지는 못한다. 스페인이 이 차이를 잘 보여준다. 8월까지 스페인 배터리 전기차 시장은 34.2% 컸지만 모델3와 모델Y 등록 대수는 각각 약 4.4%, 5.5% 늘어나는 데 그쳤다. 두 모델은 단일 모델 기준으로는 여전히 시장 선두였지만 합산 점유율은 잠식당하고 있었다 5.
Data
| Value | |
|---|---|
| 스페인 배터리 전기차 시장 | 34.2% |
| 테슬라 모델Y 등록 대수 | 5.5% |
| 테슬라 모델3 등록 대수 | 4.4% |
압박은 제품 자체로도 번진다. 비와이디(BYD)는 새 배터리와 이에 호환되는 충전 시스템으로 5분 만에 배터리 잔량을 10%에서 70%까지 채울 수 있다고 주장한다. 물론 이에 맞는 충전 인프라가 전제돼야 하는 제조사 측 주장이지만, 경쟁자들이 가격뿐 아니라 차량 보유의 편의성에서도 격돌하고 있음을 보여준다 6.
테슬라의 성장은 계속될 수 있다. 다만 차량을 한 대 더 팔아 수익을 내기는 갈수록 어려워지고 있다. 테슬라 역시 자사 분기 실적 발표에서 환율 효과를 제외하고 제품 믹스 변화까지 반영한 차량 판매가 하락을 실적 부담 요인으로 꼽았다 7.
사이버캡은 비용을 떠안는 주체를 바꾼다
테슬라는 현재 오스틴 일부 구역에서 사이버캡 승차 서비스를 제공하고 있다. 시제품 수준을 넘어선 실질적인 상업화 진전이다. 다만 더 넓은 지역을 아우르는 모델Y 로보택시 서비스에 비하면 그 범위가 좁다 8.
운전자를 없애면 인건비를 아낄 가능성이 생긴다. 대신 감가상각, 보험료, 청소, 충전, 수리, 고객 지원은 남는다. 빈차로 달리는 공차 구간도 여전히 차량 수명을 잡아먹는다. 차가 멈춰 있는 시간만큼 고정비를 충당할 매출은 줄어든다.
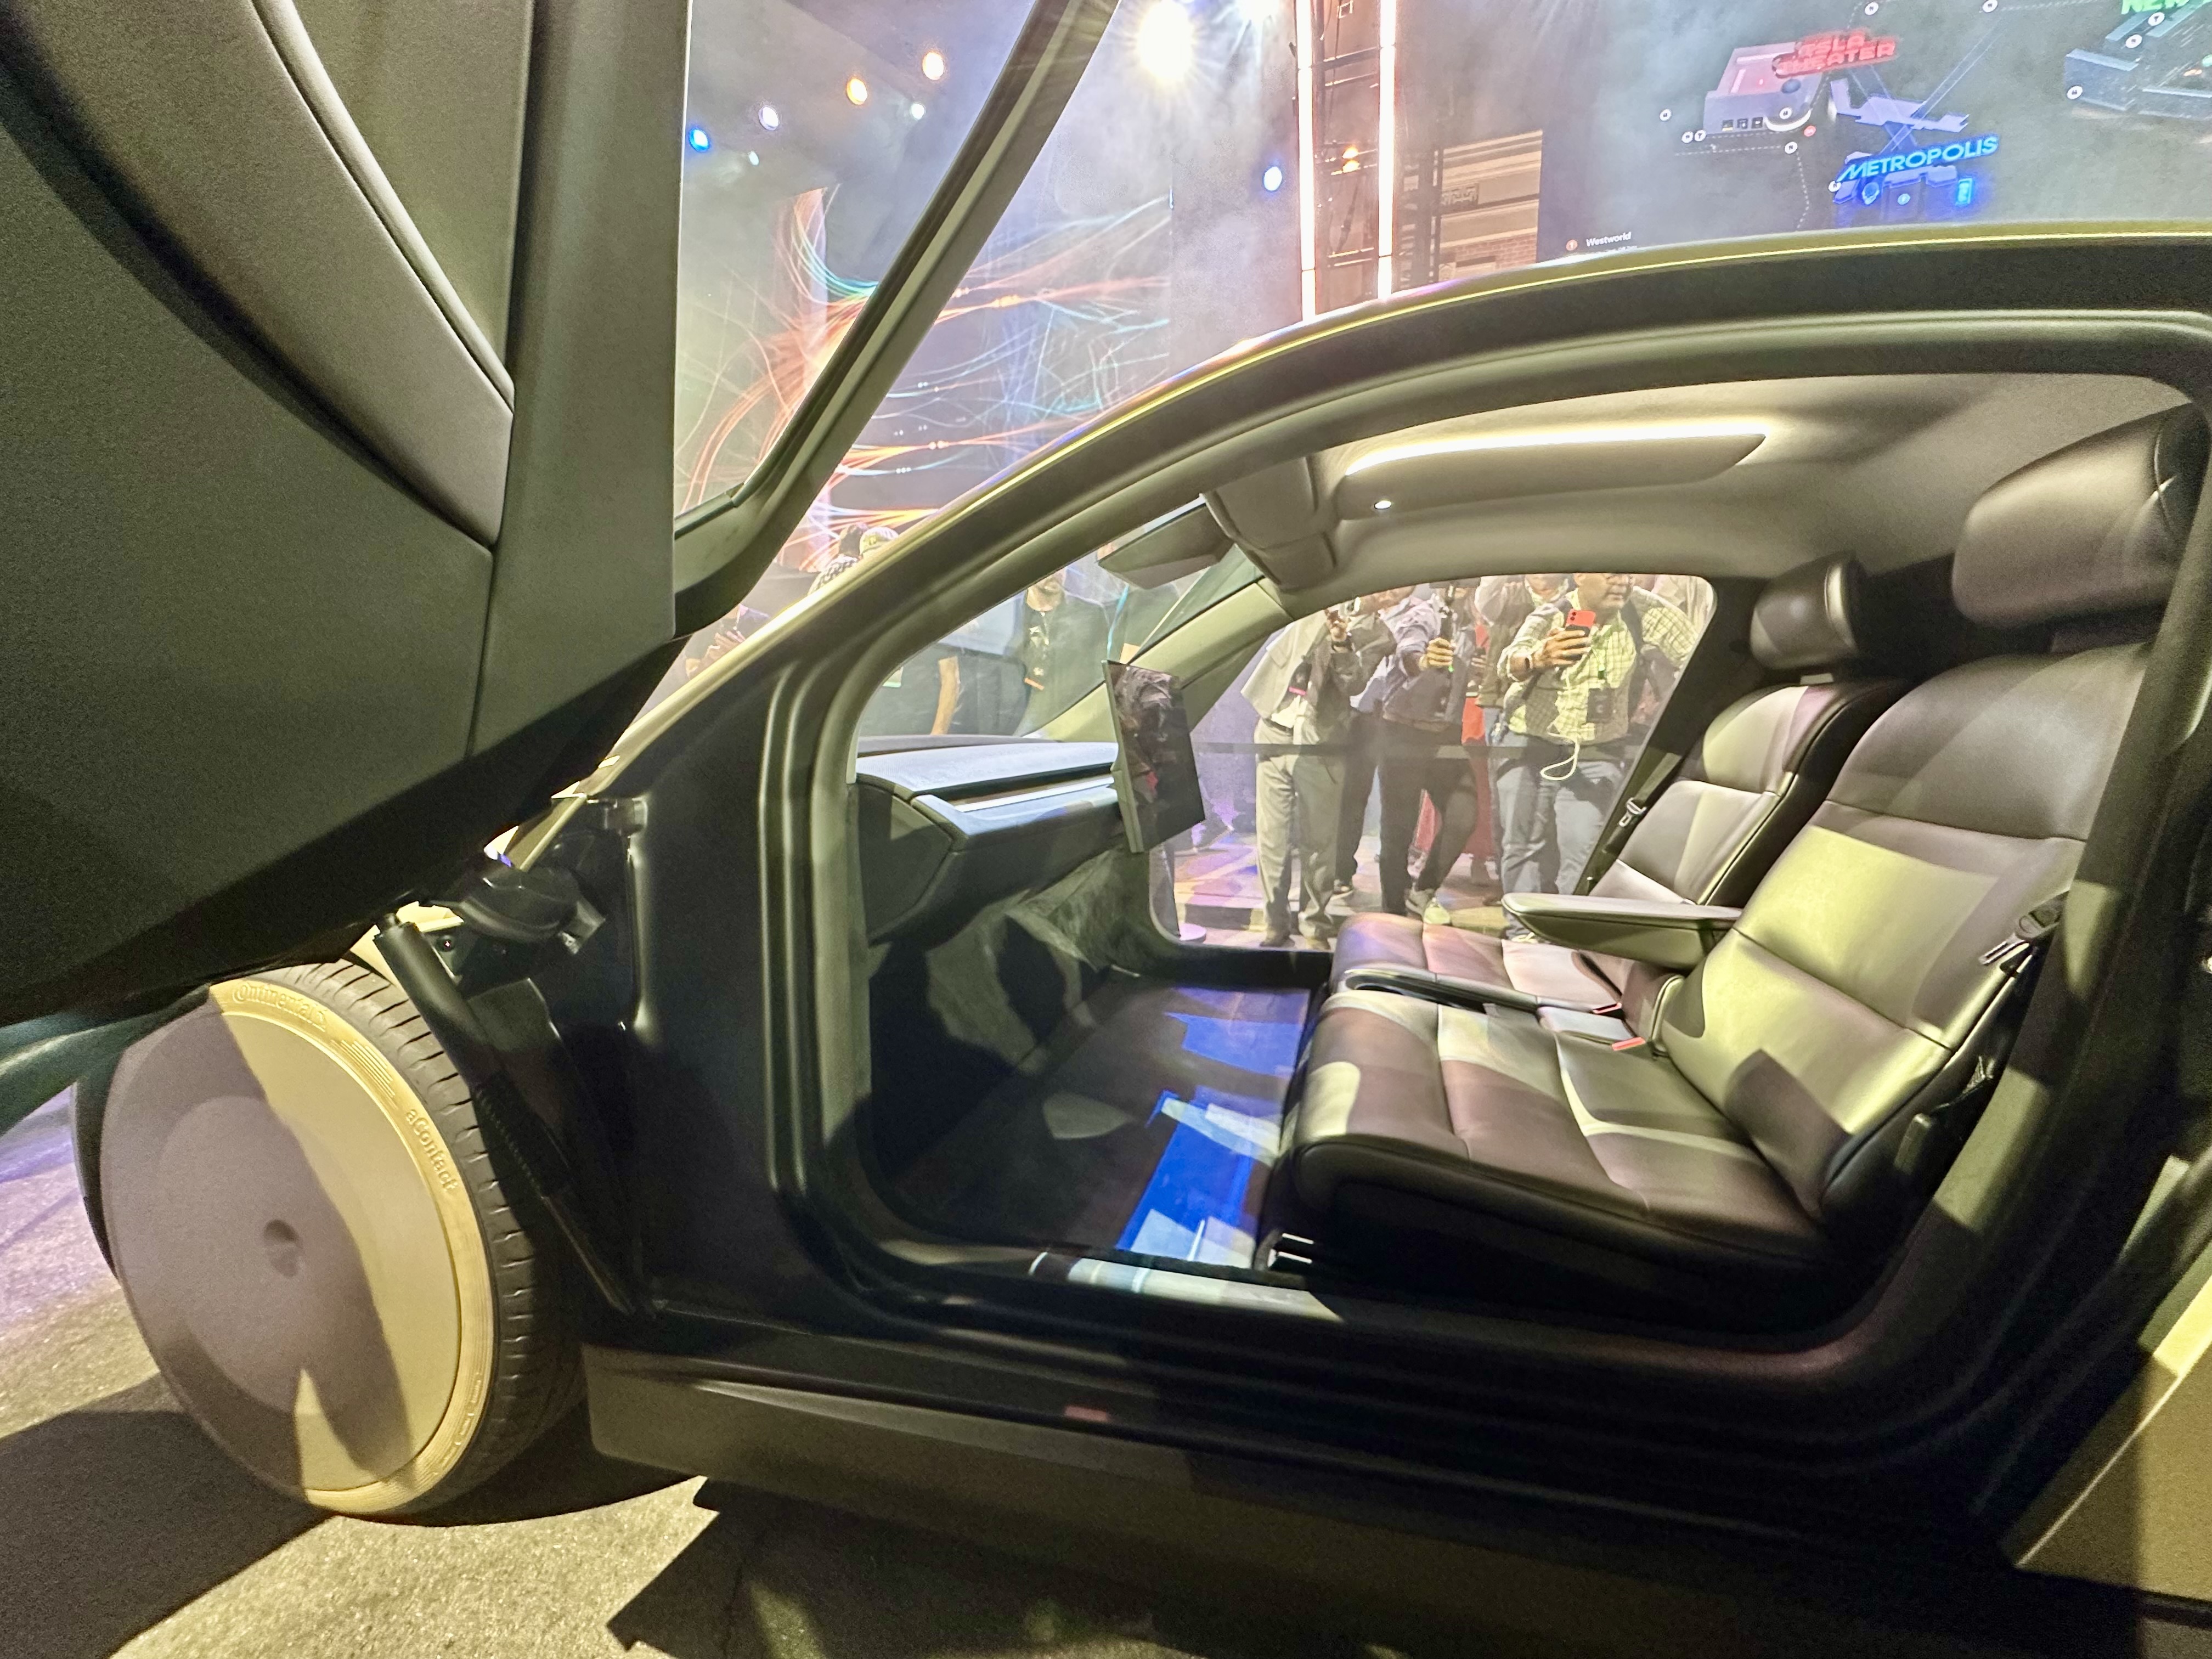
테슬라는 현재 사이버캡 플릿 구매 희망자와 인프라 파트너를 모집하는 관심 등록 양식을 운영하고 있다. 다만 차량 가격, 수익 배분 조건, 운영 의무는 밝히지 않고 있다 9.
차량 소유를 외부에 맡기면 테슬라의 자본 부담은 줄어들 수 있다. 그러나 플릿 오너도 받아들일 만한 수익을 올려야 한다. 운영 비용이 승객 요금을 모두 삼켜버린다면, 테슬라는 후한 플랫폼 수수료와 차량 소유자를 위한 매력적인 수익률을 무한정 함께 지킬 수 없다. 지금 없는 것이 바로 플릿 손익계산서다. 차량당 매출, 유료 가동률, 운영비, 소요 자본이 그 안에 담겨야 한다.
경쟁자들이 자율주행까지 따라온다
사이버캡이 진입하는 시장에는 이미 영업 중인 경쟁자들이 있다. 웨이모(Waymo)는 주당 완전자율주행 운행 50만 건을 넘어선다고 밝히고 있다. 이는 수익성이 아니라 고객 이용 실적을 입증하는 수치지만, 테슬라가 충족해야 할 가용성과 서비스 수준의 기준을 그만큼 끌어올린다 10.
우버가 헤르츠(Hertz)의 '오로(Oro)' 사업과 맺은 파트너십은 그리 화려하지 않은 실무의 정체를 분명히 드러낸다. 충전, 수리, 청소, 거점 인력 운영까지 자율주행 플릿 계획에 포함돼 있다. 테슬라의 제조 우위도 이 같은 운영 실무를 견뎌내야 한다 11.
규제는 조건을 하나 더한다. 미국 도로교통안전국(NHTSA)은 9월 4일 테슬라가 사이버캡의 연방 기준 충족을 자체 인증한 근거에 대한 조사에 착수했다고 밝혔다. 조사 착수가 곧 위반 판정은 아니다. 그렇더라도 투자자는 '이미 운행 중인 서비스'와 '완전히 매듭지어진 규제 경로'를 구분해서 봐야 한다 12.
인도 대수는 늘었지만 영업이익은 늘지 않아
감사 전 기준 테슬라의 2분기 영업이익은 인도 반등에도 9억2300만 달러에서 3억9800만 달러로 줄었다. 매출총이익은 늘었지만 운영비가 그보다 빠르게 불어났다. 여기에는 연구개발비와 주식보상비 등 지출이 영향을 미쳤다는 얘기다. 경쟁만으로는 이 같은 감소를 설명할 수 없다 7.
“누구도 요금을 내지 않는 공차 주행(무임 주행) 마일까지 포함해 운행 전체가 수익을 낼 때 로보택시는 비로소 사업이 된다.”
Data
| Value | |
|---|---|
| 영업현금흐름 | $4.7B |
| 자본지출 | $5.8B |
| 프리캐시플로우 | -$1.1B |
자본지출은 별도의 현금 시험대를 세운다. 테슬라는 2분기에 영업현금 47억 달러를 거뒀지만 자본지출에 58억 달러를 썼고, 프리캐시플로우는 약 11억 달러 적자를 기록했다. 자본지출은 당기 운영비와 다른 항목이어서 이를 영업이익에서 다시 차감하는 것은 옳지 않다 7.
따라서 투자 논리의 성패는 오늘의 지출을 정당화할 만큼 미래 수익이 개선되느냐에 달려 있다. 차를 더 많이 인도하는 것은 이 전환에 필요한 자금을 대는 데 도움이 될 뿐, 전환이 실제로 작동한다는 증거는 되지 못한다.
스페이스X, 교집합은 있지만 합병 합의는 없어
이번 주 열린 올인 서밋(All-In Summit)에서 일론 머스크는 테슬라와 스페이스X의 결합에 대한 논의를 독려했다. 9월 16일 기준 최종 합병 계약이나 교환 조건은 발표되지 않았다 13.
양사의 기존 관계는 구체적이다. 테슬라는 3월 엑스AI(xAI)에 대한 투자 약정을 전환해 약 20억달러 규모의 스페이스X 투자를 완료했다. 보유한 스페이스X 지분은 1% 미만이다. 2분기에는 스페이스X를 상대로 메가팩(Megapack) 매출 3억1800만달러를 기록했다. 여기에 더해 영업이익 외 항목으로 약 10억달러의 미실현 투자 평가익도 인식했다. 이 평가익은 자동차 판매나 로보택시 운행이 벌어들인 현금이 아니다 2.
이런 거래는 합병의 문턱을 오히려 높인다. 두 회사는 합병하지 않고도 협력만으로 매출을 올리고 있다. 합병이 되려면 일반 계약으로는 그만큼 효과적으로 얻을 수 없는 역량이나 비용 절감에서 추가 가치가 만들어져야 한다.
테슬라 주주에게 결정적인 세부 사항은 교환 비율, 지분 희석, 지출 약정, 지배구조다. 기술 공유는 유용할 수 있다. 하지만 그 대가로 무엇을 지불하는지가 결국 수익률을 가른다.
강세 시나리오엔 '운영 성적표'가 필요해
테슬라는 차량 제조, 충전 인프라, 소프트웨어를 결합한 데서 나오는 실체 있는 강점을 갖고 있다. 6월 말 기준으로도 현금 및 단기투자자산 435억달러를 보유하고 있다. 덕분에 테슬라는 초기 출시 단계에서 당장 수익을 내라고 하기보다 사이버캡(Cybercab)을 개선해 나갈 여유가 있다 2.
가장 강력한 강세 시나리오는 값싼 차량, 더 나은 자율주행 기술, 밀집한 지역 수요가 서로 맞물리며 강화된다는 것이다. 유료 운행이 늘수록 차량 비용은 더 많은 운임 건수로 분산된다. 외부 플릿(차량군) 자본이 유입되면 테슬라가 모든 자산에 직접 자금을 대지 않고도 확장에 속도를 낼 수 있다.
주목할 대목은 체결된 플릿(차량군) 계약 조건, 반복 가능한 유료 가동률, 공개되는 운영비다. 합병설이 공식 제안으로 발전한다면 그 지분 조건을 이 같은 운영 성과와 나란히 놓고 판단해야 한다.
사이버캡(Cybercab)의 다음 의미 있는 이정표는 플릿 오너가 수익률을 입증해 보이는 것이다.
How this brief was made
01Gathered & sourced187 channels · 2,268 articles▾
Agents swept 187 channels and ingested 2,268 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 34 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 34 live data feeds reconciling the figures and charts.
- 1Axios Austin, Asher Price, "My Cybercab ride", 16 September 2026
- 2Tesla, Form 10-Q for the quarter ended 30 June 2026
- 3Tesla, second-quarter 2026 production, deliveries and deployments
- 4ACEA, new car registrations report, June 2026
- 5ANFAC, electrified and low-emission vehicle registrations, August 2026
- 6BYD, second-generation Blade Battery and Flash Charging announcement, March 2026
- 7Tesla, second-quarter 2026 update, 22 July 2026
- 8Tesla, Cybercab robotaxi support page, accessed 16 September 2026
- 9Tesla, robotaxi fleet interest form, accessed 16 September 2026
- 10Waymo, sustainability and operations blog, accessed 16 September 2026
- 11Uber investor relations, Hertz and Uber autonomous fleet partnership, 30 April 2026
- 12NHTSA, investigation into Tesla Cybercab self-certification, 4 September 2026
- 13All-In Summit, Elon Musk interview, September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.