O Cybercab da Tesla já está aqui. O difícil é pagar a conta.
Tirar o motorista elimina um custo. Depreciação, seguro, limpeza, recarga e os quilômetros que ninguém paga permanecem.
 Vincent Jiang · 5 min read
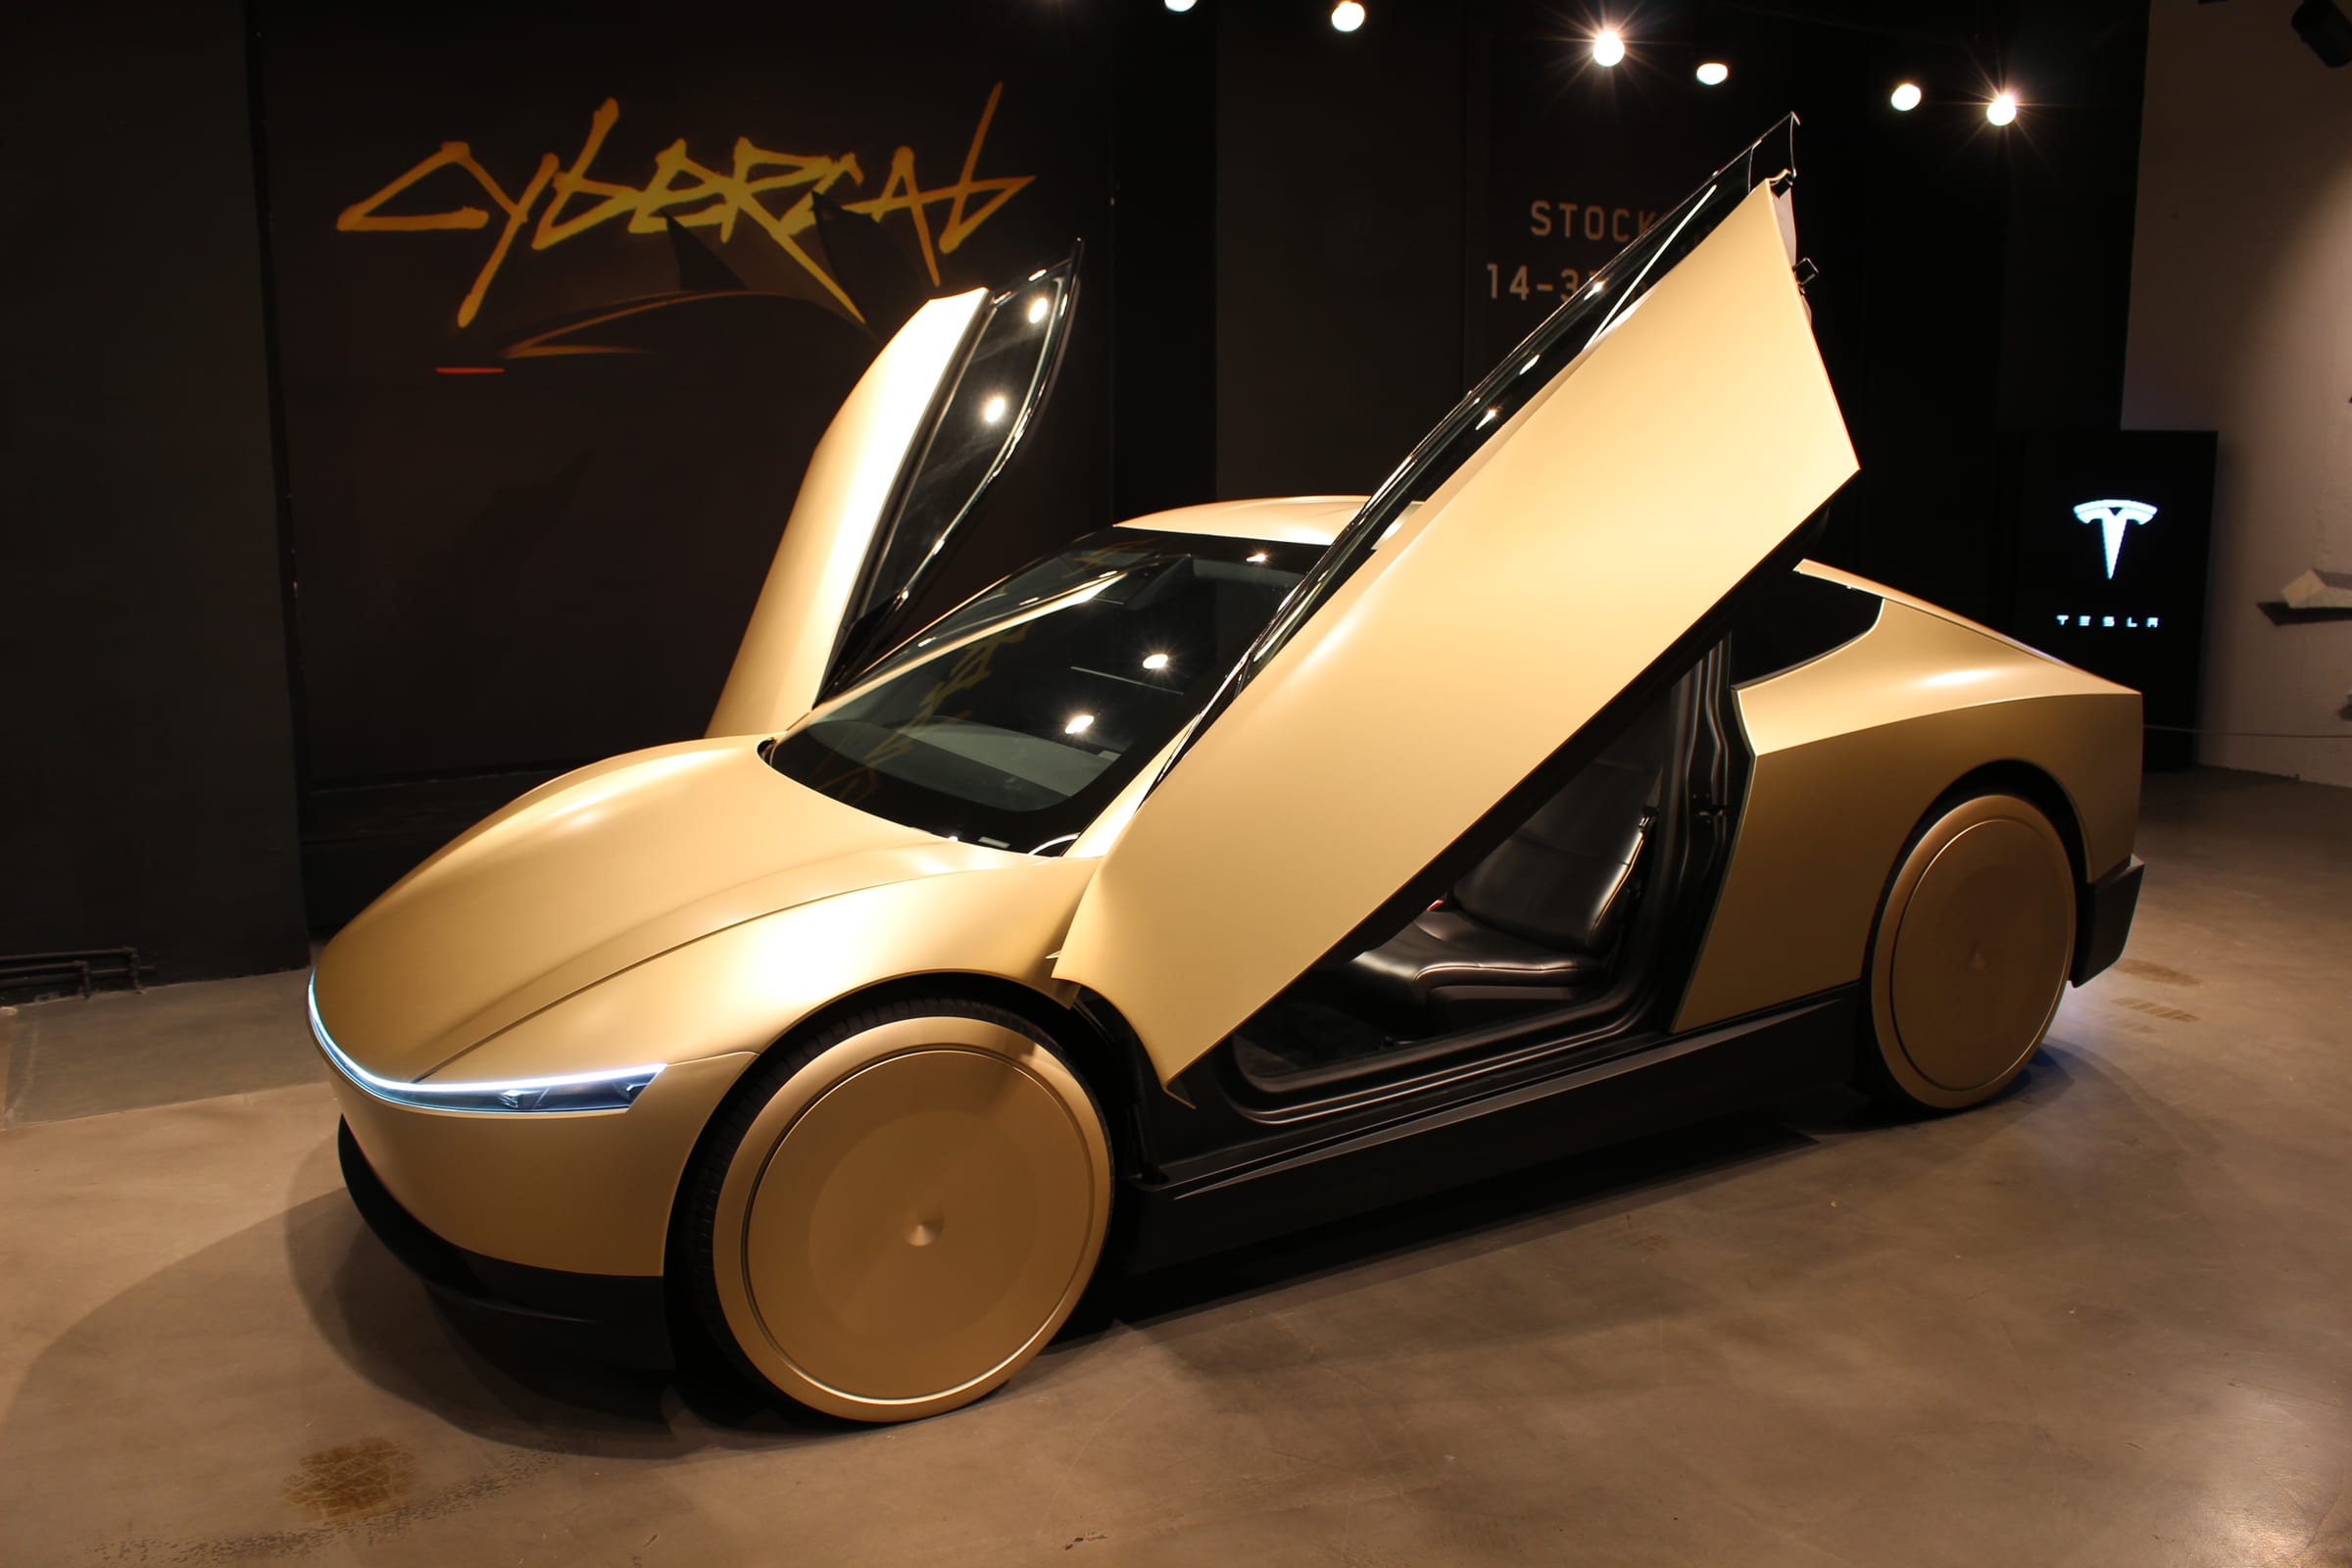
A corrida do repórter Asher Price num Cybercab foi tranquila — mas o deixou ao lado do restaurante que ele queria 1.
Uma corrida isolada não comprova confiabilidade. Mas dá a dimensão da distância entre fazer um carro andar sozinho e prestar um serviço que as pessoas escolhem de novo e de novo. A Tesla percorre essa distância enquanto financia uma expansão de grande porte: a companhia espera gastos de capital acima de US$ 25 bilhões neste ano 2.
Cybercab, concorrência crescente em carros elétricos e especulação sobre uma fusão com a SpaceX fazem parte do mesmo argumento de investimento. Os três pontos determinam para onde vai o capital da Tesla e o que os acionistas recebem em troca.
A recuperação do negócio de carros da Tesla é real — e a concorrência ainda pesa
Comece descartando a narrativa fácil de que o negócio de carros da Tesla está simplesmente desabando. As entregas do segundo trimestre chegaram a 480.126 unidades, alta de 25% sobre um ano antes. No primeiro semestre, os registros da Tesla na UE, na EFTA e no Reino Unido subiram 54,6%, acima dos 35,1% de crescimento do mercado de carros elétricos a bateria na região 3,4.
Essa recuperação não garante poder de precificação. A Espanha ilustra a distinção: até agosto, o mercado de elétricos a bateria do país cresceu 34,2%, enquanto os registros de Model 3 e Model Y avançaram cerca de 4,4% e 5,5%, respectivamente. Os dois seguiram como os modelos individuais mais registrados, mas a participação conjunta encolhia 5.
Data
| Value | |
|---|---|
| Mercado de elétricos a bateria na Espanha | 34.2% |
| Registros de Tesla Model Y | 5.5% |
| Registros de Tesla Model 3 | 4.4% |
A pressão também chega ao produto em si. A BYD afirma que sua nova bateria e o sistema de recarga compatível permitem carregar de 10% a 70% em cinco minutos. É uma afirmação do fabricante, que depende da infraestrutura adequada — mas mostra que os rivais disputam também a conveniência de ter o carro, e não apenas o preço 6.
A Tesla pode continuar a crescer mesmo que cada venda adicional fique mais difícil de fechar com lucro. O próprio relatório trimestral da companhia aponta a queda dos preços de venda dos veículos — descontados os efeitos cambiais e incluídas as mudanças no mix de produtos — como um peso sobre os lucros 7.
Cybercab muda quem banca os custos
A Tesla já oferece corridas de Cybercab em áreas delimitadas de Austin. É um passo comercial de verdade, que vai além do protótipo — embora mais estreito que o serviço mais amplo de táxi autônomo com Model Y 8.
Tirar o motorista cria uma economia potencial de mão de obra. Sobram depreciação, seguro, limpeza, recarga, reparos e atendimento ao cliente. As viagens vazias continuam a consumir a vida útil do veículo. E o tempo parado segue reduzindo a receita disponível para cobrir os custos fixos.
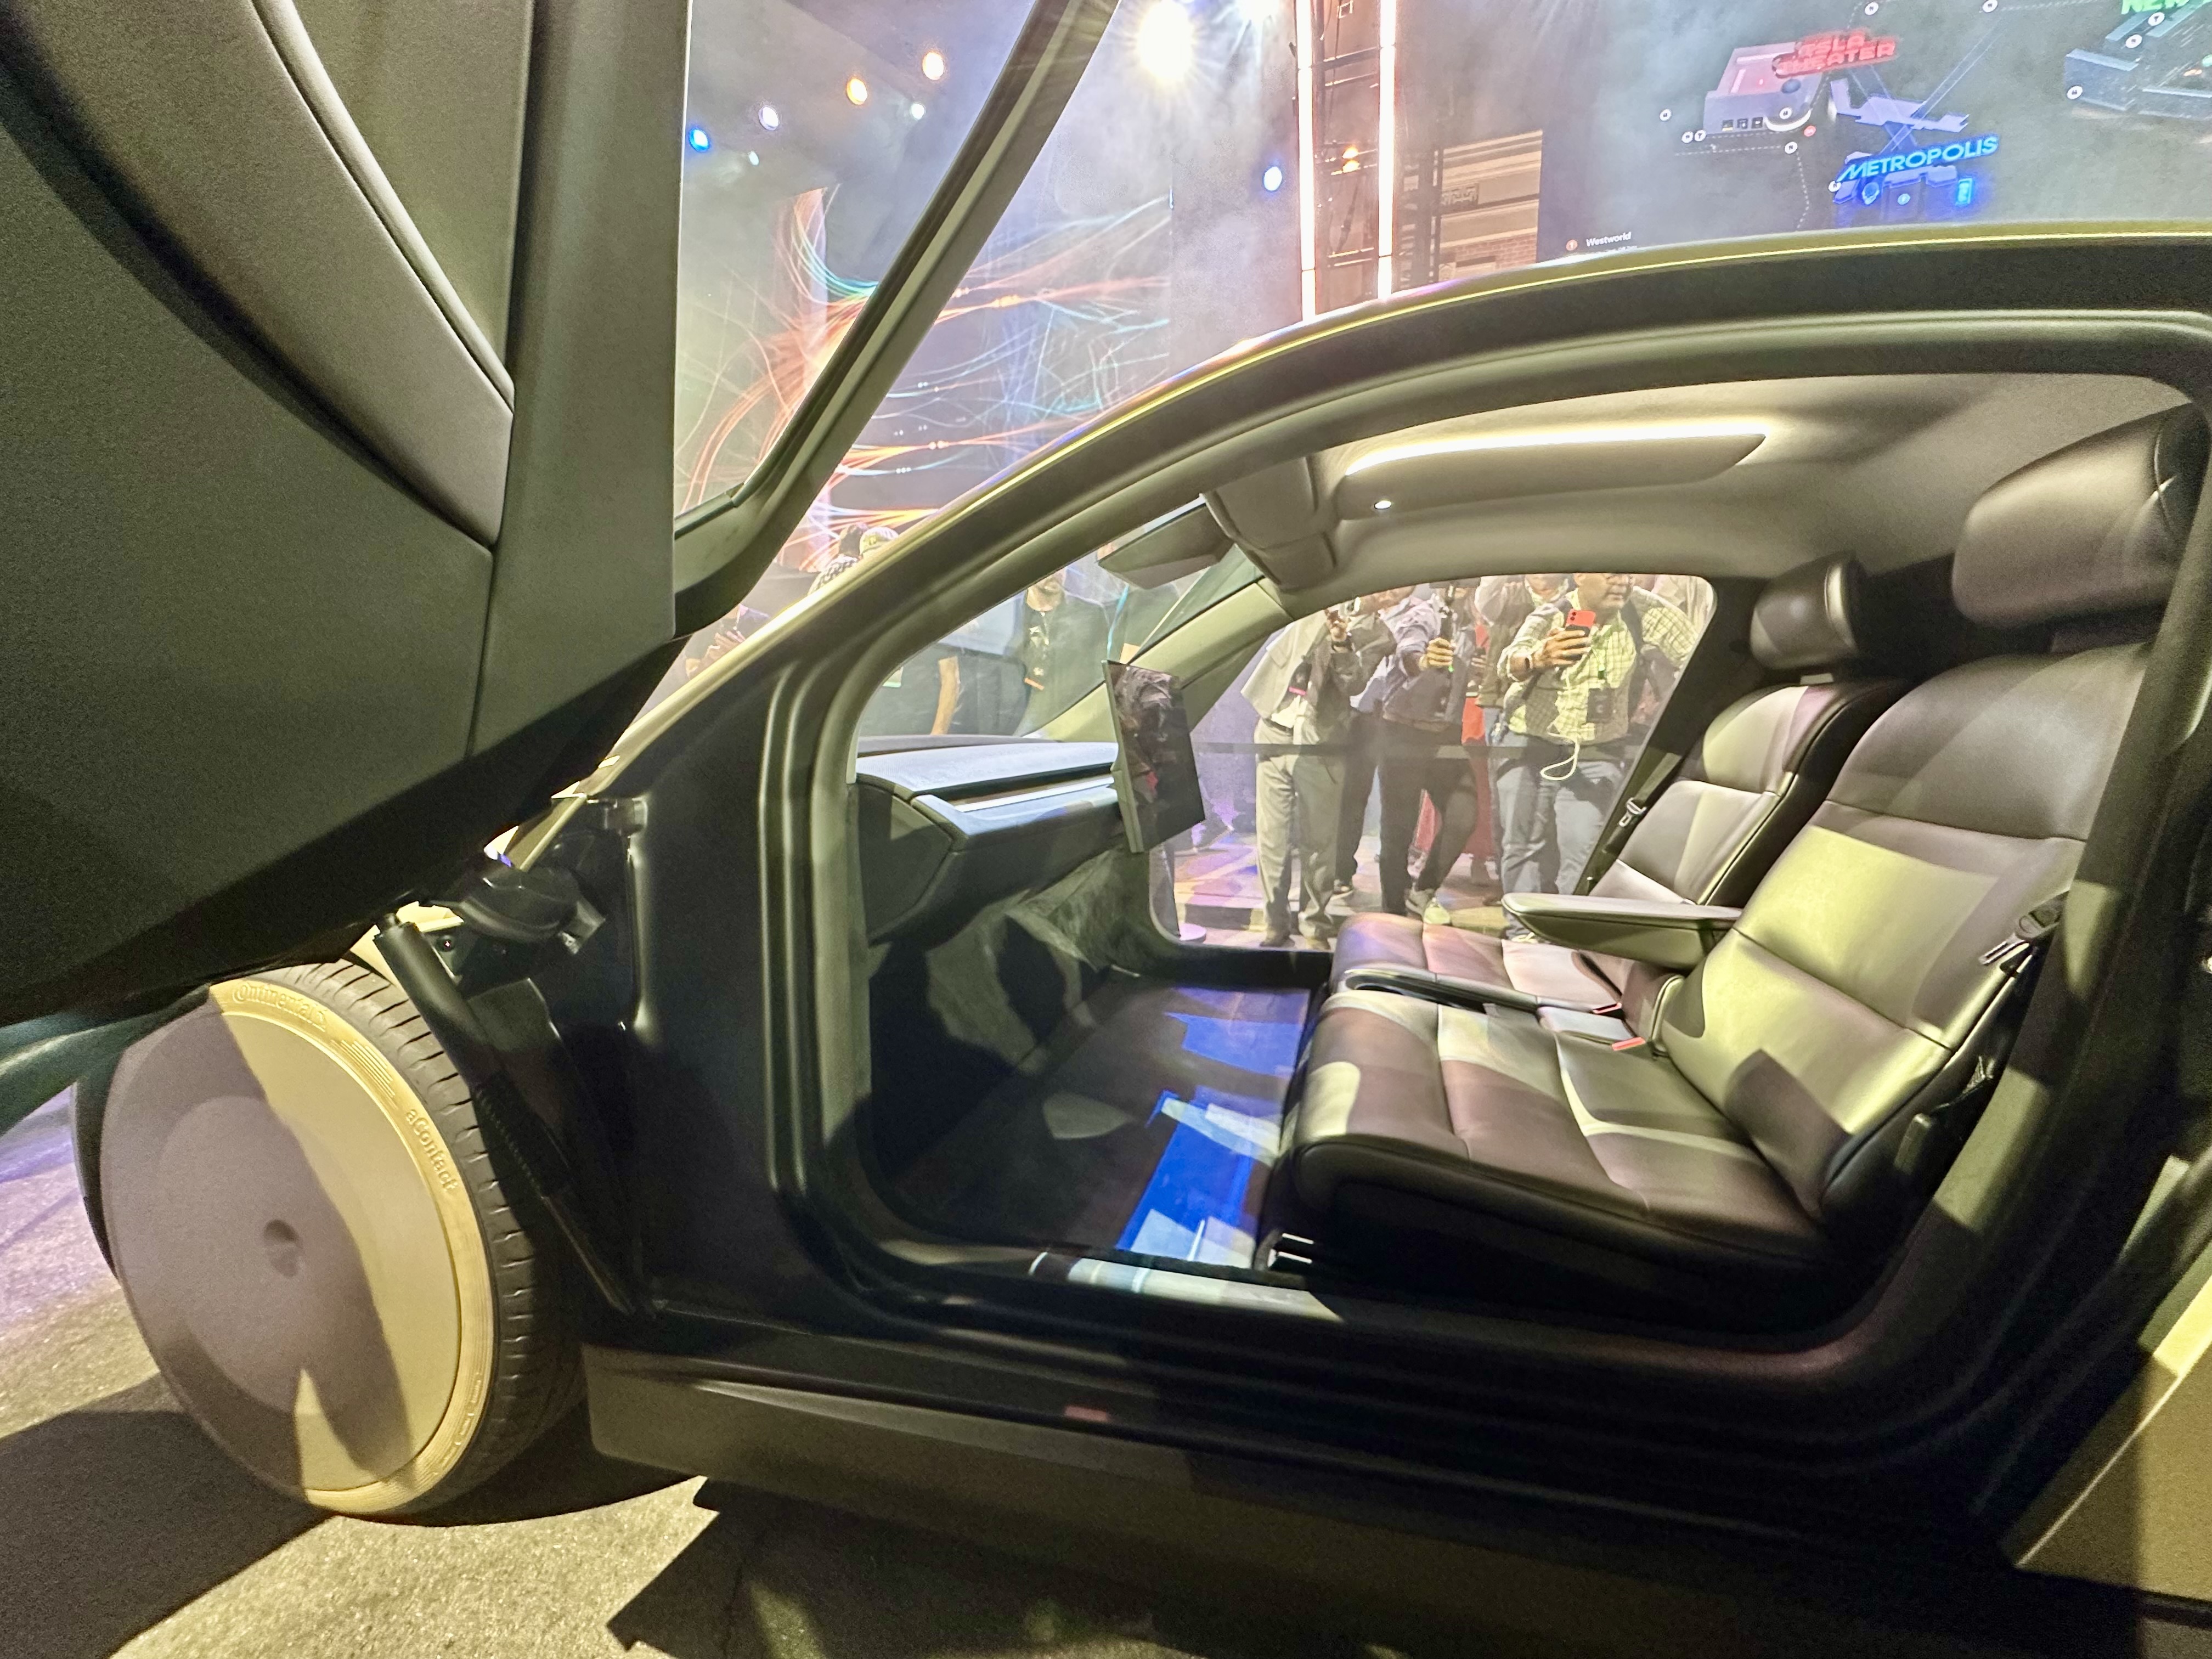
O formulário de interesse da Tesla já busca potenciais compradores de frotas de Cybercab e parceiros de infraestrutura. Não divulga preços dos veículos, regras de divisão de receita nem compromissos operacionais 9.
Frotas em mãos de terceiros poderiam reduzir a necessidade de capital da Tesla. Mas o proprietário de frota também precisa de retorno aceitável. Se os custos dele consumirem a tarifa, a Tesla não pode preservar por tempo indeterminado, ao mesmo tempo, uma taxa de plataforma generosa e um retorno atraente para o dono. A divulgação que falta é a demonstração de resultados da frota: receita por veículo, índice de utilização paga, despesas operacionais e capital necessário.
A concorrência segue a Tesla rumo à autonomia
O Cybercab chega a um mercado que já tem concorrentes em operação. A Waymo informa mais de 500 mil corridas totalmente autônomas por semana. Isso atesta atividade de clientes, não rentabilidade — mas eleva o padrão de disponibilidade e de serviço que a Tesla terá de cumprir 10.
A parceria da Uber com a operação Oro, da Hertz, deixa explícito o trabalho menos glamouroso: recarga, reparos, limpeza e equipes nas bases fazem parte do plano de frota autônoma. A vantagem de fabricação da Tesla terá de sobreviver a essas mesmas tarefas operacionais 11.
A regulamentação acrescenta mais uma condição. Em 4 de setembro, a NHTSA anunciou uma investigação sobre as bases da Tesla para certificar que o Cybercab cumpre as normas federais dos EUA. Uma investigação não é uma constatação de violação. Mas significa que os investidores devem distinguir as corridas já em operação de um caminho regulatório plenamente resolvido 12.
Mais entregas não geraram mais lucro operacional
O lucro operacional não auditado da Tesla no segundo trimestre caiu de US$ 923 milhões para US$ 398 milhões, apesar da recuperação das entregas. O lucro bruto cresceu, mas as despesas operacionais cresceram mais rápido. Pesquisa e desenvolvimento, remuneração em ações e outros gastos pesam aqui; a concorrência, sozinha, não explica a queda 7.
“Um táxi autônomo se torna um negócio quando a corrida inteira gera retorno, incluindo os quilômetros que ninguém paga.”
Data
| Value | |
|---|---|
| Caixa operacional | $4.7B |
| Investimento de capital | $5.8B |
| Fluxo de caixa livre | -$1.1B |
Os gastos de capital criam um teste de caixa à parte. A Tesla gerou US$ 4,7 bilhões de caixa operacional no segundo trimestre e destinou US$ 5,8 bilhões a investimento de capital, o que resultou num fluxo de caixa livre negativo de cerca de US$ 1,1 bilhão. Investimento de capital não é o mesmo que despesa operacional corrente, e seria um erro descontar esse gasto novamente do lucro operacional 7.
A tese de investimento depende, portanto, de o retorno futuro melhorar o bastante para justificar os gastos de hoje. Entregar mais carros ajuda a financiar a transição; não prova que ela funciona.
SpaceX oferece sobreposição, não acordo de fusão
No All-In Summit desta semana, Elon Musk incentivou o debate sobre combinar Tesla e SpaceX. Até 16 de setembro, nenhum acordo definitivo de fusão nem termos de troca haviam sido anunciados 13.
A relação existente é concreta. Em março, a Tesla concluiu um investimento de cerca de US$ 2 bilhões na SpaceX, após a conversão de seu compromisso com a xAI. Detém menos de 1% da SpaceX e registrou US$ 318 milhões de receita de Megapack com a empresa no segundo trimestre. Também reconheceu cerca de US$ 1 bilhão em ganhos não realizados com investimentos, lançados fora do lucro operacional. Esse ganho não é caixa gerado por carros ou corridas de táxi autônomo 2.
Essas transações criam um obstáculo maior para uma fusão. A colaboração já produz receita sem que as empresas se fundam. Uma combinação precisaria gerar valor adicional — em capacidades ou em custos — de uma maneira que contratos comuns não conseguem capturar com a mesma eficiência.
Para os acionistas da Tesla, os detalhes decisivos seriam a proporção de troca, a diluição da participação, os compromissos de gastos e a governança. Tecnologia compartilhada pode ser útil. Mas o preço pago por ela ainda determina o retorno.
A tese otimista precisa de um placar operacional
A Tesla tem uma vantagem crível ao combinar fabricação de veículos, infraestrutura de recarga e software. Também encerrou junho com US$ 43,5 bilhões em caixa e investimentos de curto prazo. Isso lhe dá espaço para aprimorar o Cybercab, em vez de exigir lucros imediatos de uma operação em estágio inicial 2.
A tese otimista mais forte é a de que veículos mais baratos, autonomia melhor e demanda local densa se reforçam mutuamente. Mais uso pago distribui os custos do veículo entre um número maior de corridas. Capital de terceiros para as frotas poderia, então, acelerar a expansão sem que a Tesla financie cada ativo.
Acompanhe os termos de frota assinados, o índice de utilização paga que se repita e os custos operacionais divulgados. Se a especulação de fusão virar uma proposta, julgue os termos de propriedade junto a esses resultados operacionais.
O próximo marco útil do Cybercab é um proprietário de frota demonstrando o retorno.
How this brief was made
01Gathered & sourced187 channels · 2,268 articles▾
Agents swept 187 channels and ingested 2,268 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 34 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 34 live data feeds reconciling the figures and charts.
- 1Axios Austin, Asher Price, "My Cybercab ride", 16 September 2026
- 2Tesla, Form 10-Q for the quarter ended 30 June 2026
- 3Tesla, second-quarter 2026 production, deliveries and deployments
- 4ACEA, new car registrations report, June 2026
- 5ANFAC, electrified and low-emission vehicle registrations, August 2026
- 6BYD, second-generation Blade Battery and Flash Charging announcement, March 2026
- 7Tesla, second-quarter 2026 update, 22 July 2026
- 8Tesla, Cybercab robotaxi support page, accessed 16 September 2026
- 9Tesla, robotaxi fleet interest form, accessed 16 September 2026
- 10Waymo, sustainability and operations blog, accessed 16 September 2026
- 11Uber investor relations, Hertz and Uber autonomous fleet partnership, 30 April 2026
- 12NHTSA, investigation into Tesla Cybercab self-certification, 4 September 2026
- 13All-In Summit, Elon Musk interview, September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.