特斯拉Cybercab来了,难的是如何为它买单
去掉司机,只是去掉了一项成本。折旧、保险、清洁、充电,以及没人付费的空驶里程,都还在。
 Vincent Jiang · 5 min read
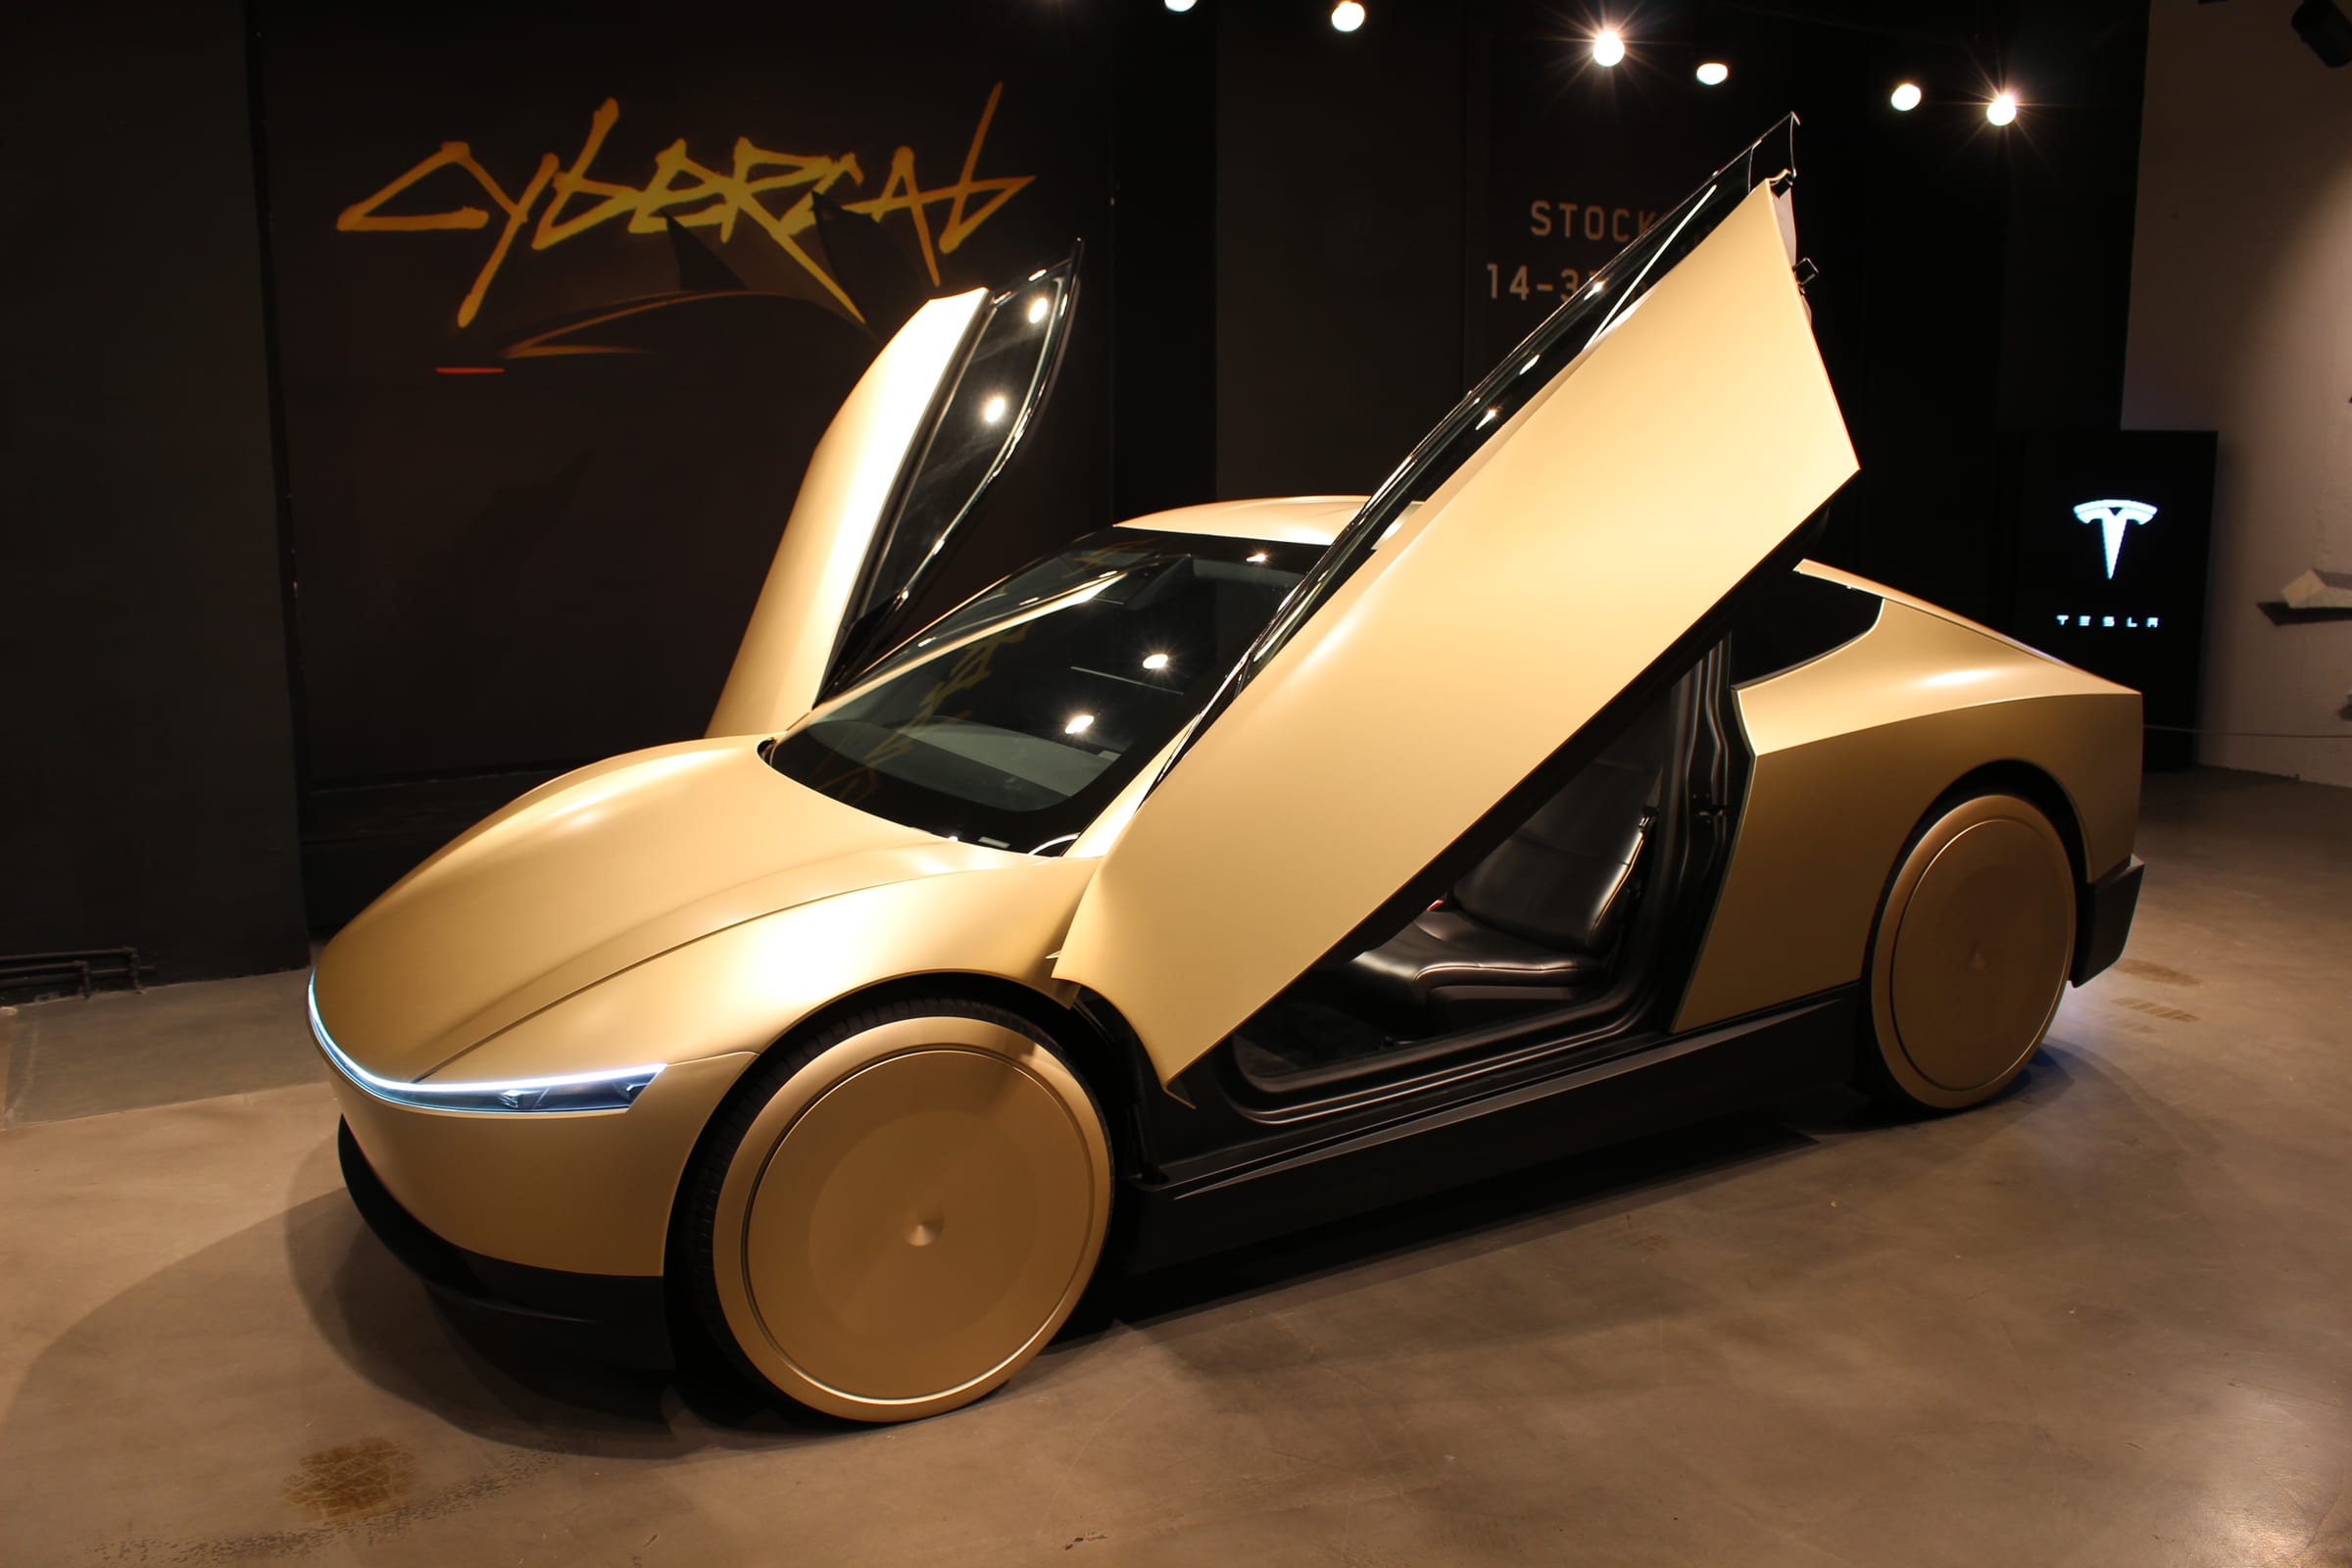
记者Asher Price的这趟Cybercab行程很轻松,只是下车点停在了他想去的餐厅旁边 1。
一次行程证明不了可靠性,却量出了从“让车自己开起来”到“提供乘客愿意反复选择的服务”之间的距离。特斯拉正在跨越这段距离,同时还要为一轮大规模扩张投入资金:公司预计今年资本支出将超过250亿美元 2。
Cybercab、不断加剧的电动车竞争,以及围绕与SpaceX合并的猜测,应放进同一个投资框架里审视。三者共同决定特斯拉的资本流向何处、股东又能从中得到什么。
汽车业务的复苏是真的,竞争压力也依然存在
先别急着接受“特斯拉汽车业务正在崩盘”这个省事的说法。二季度交付量达到480,126辆,同比增长25%。今年上半年,特斯拉在欧盟、欧洲自由贸易联盟(EFTA)和英国的注册量增长54.6%,快于该地区纯电动车35.1%的整体增速 3,4。
复苏并不等于定价权。西班牙的例子最能说明两者的区别:今年前8个月,西班牙纯电动车市场增长34.2%,而Model 3和Model Y的注册量分别只增长约4.4%和5.5%。两款车仍是单一车型中的领跑者,合计份额却持续缩水 5。
Data
| Value | |
|---|---|
| 西班牙纯电动车市场 | 34.2% |
| 特斯拉Model Y注册量 | 5.5% |
| 特斯拉Model 3注册量 | 4.4% |
压力同样传导到产品本身。比亚迪宣称,其新款电池与配套充电系统可在5分钟内将电量从10%补充至70%。这只是一则厂商说法,且需要相应的基础设施支撑,但它表明,对手的竞争已从价格延伸到用车便利性 6。
特斯拉的销量还能继续增长,但每多卖出一辆车,盈利难度都在上升。公司自己的季度业绩更新已将车辆售价走低(剔除汇率影响、计入产品组合变化)列为拖累利润的因素 7。
Cybercab改变成本的承担者
特斯拉目前已在奥斯汀的部分区域提供Cybercab载客服务。这已超出原型车阶段,是实实在在的商业化一步,只是覆盖范围仍窄于规模更大的Model Y Robotaxi服务 8。
去掉司机,可能省下一笔人力开支,但折旧、保险、清洁、充电、维修和客服这些成本依旧存在。空驶照样消耗车辆寿命,停驶照样压缩可用于覆盖固定成本的收入。
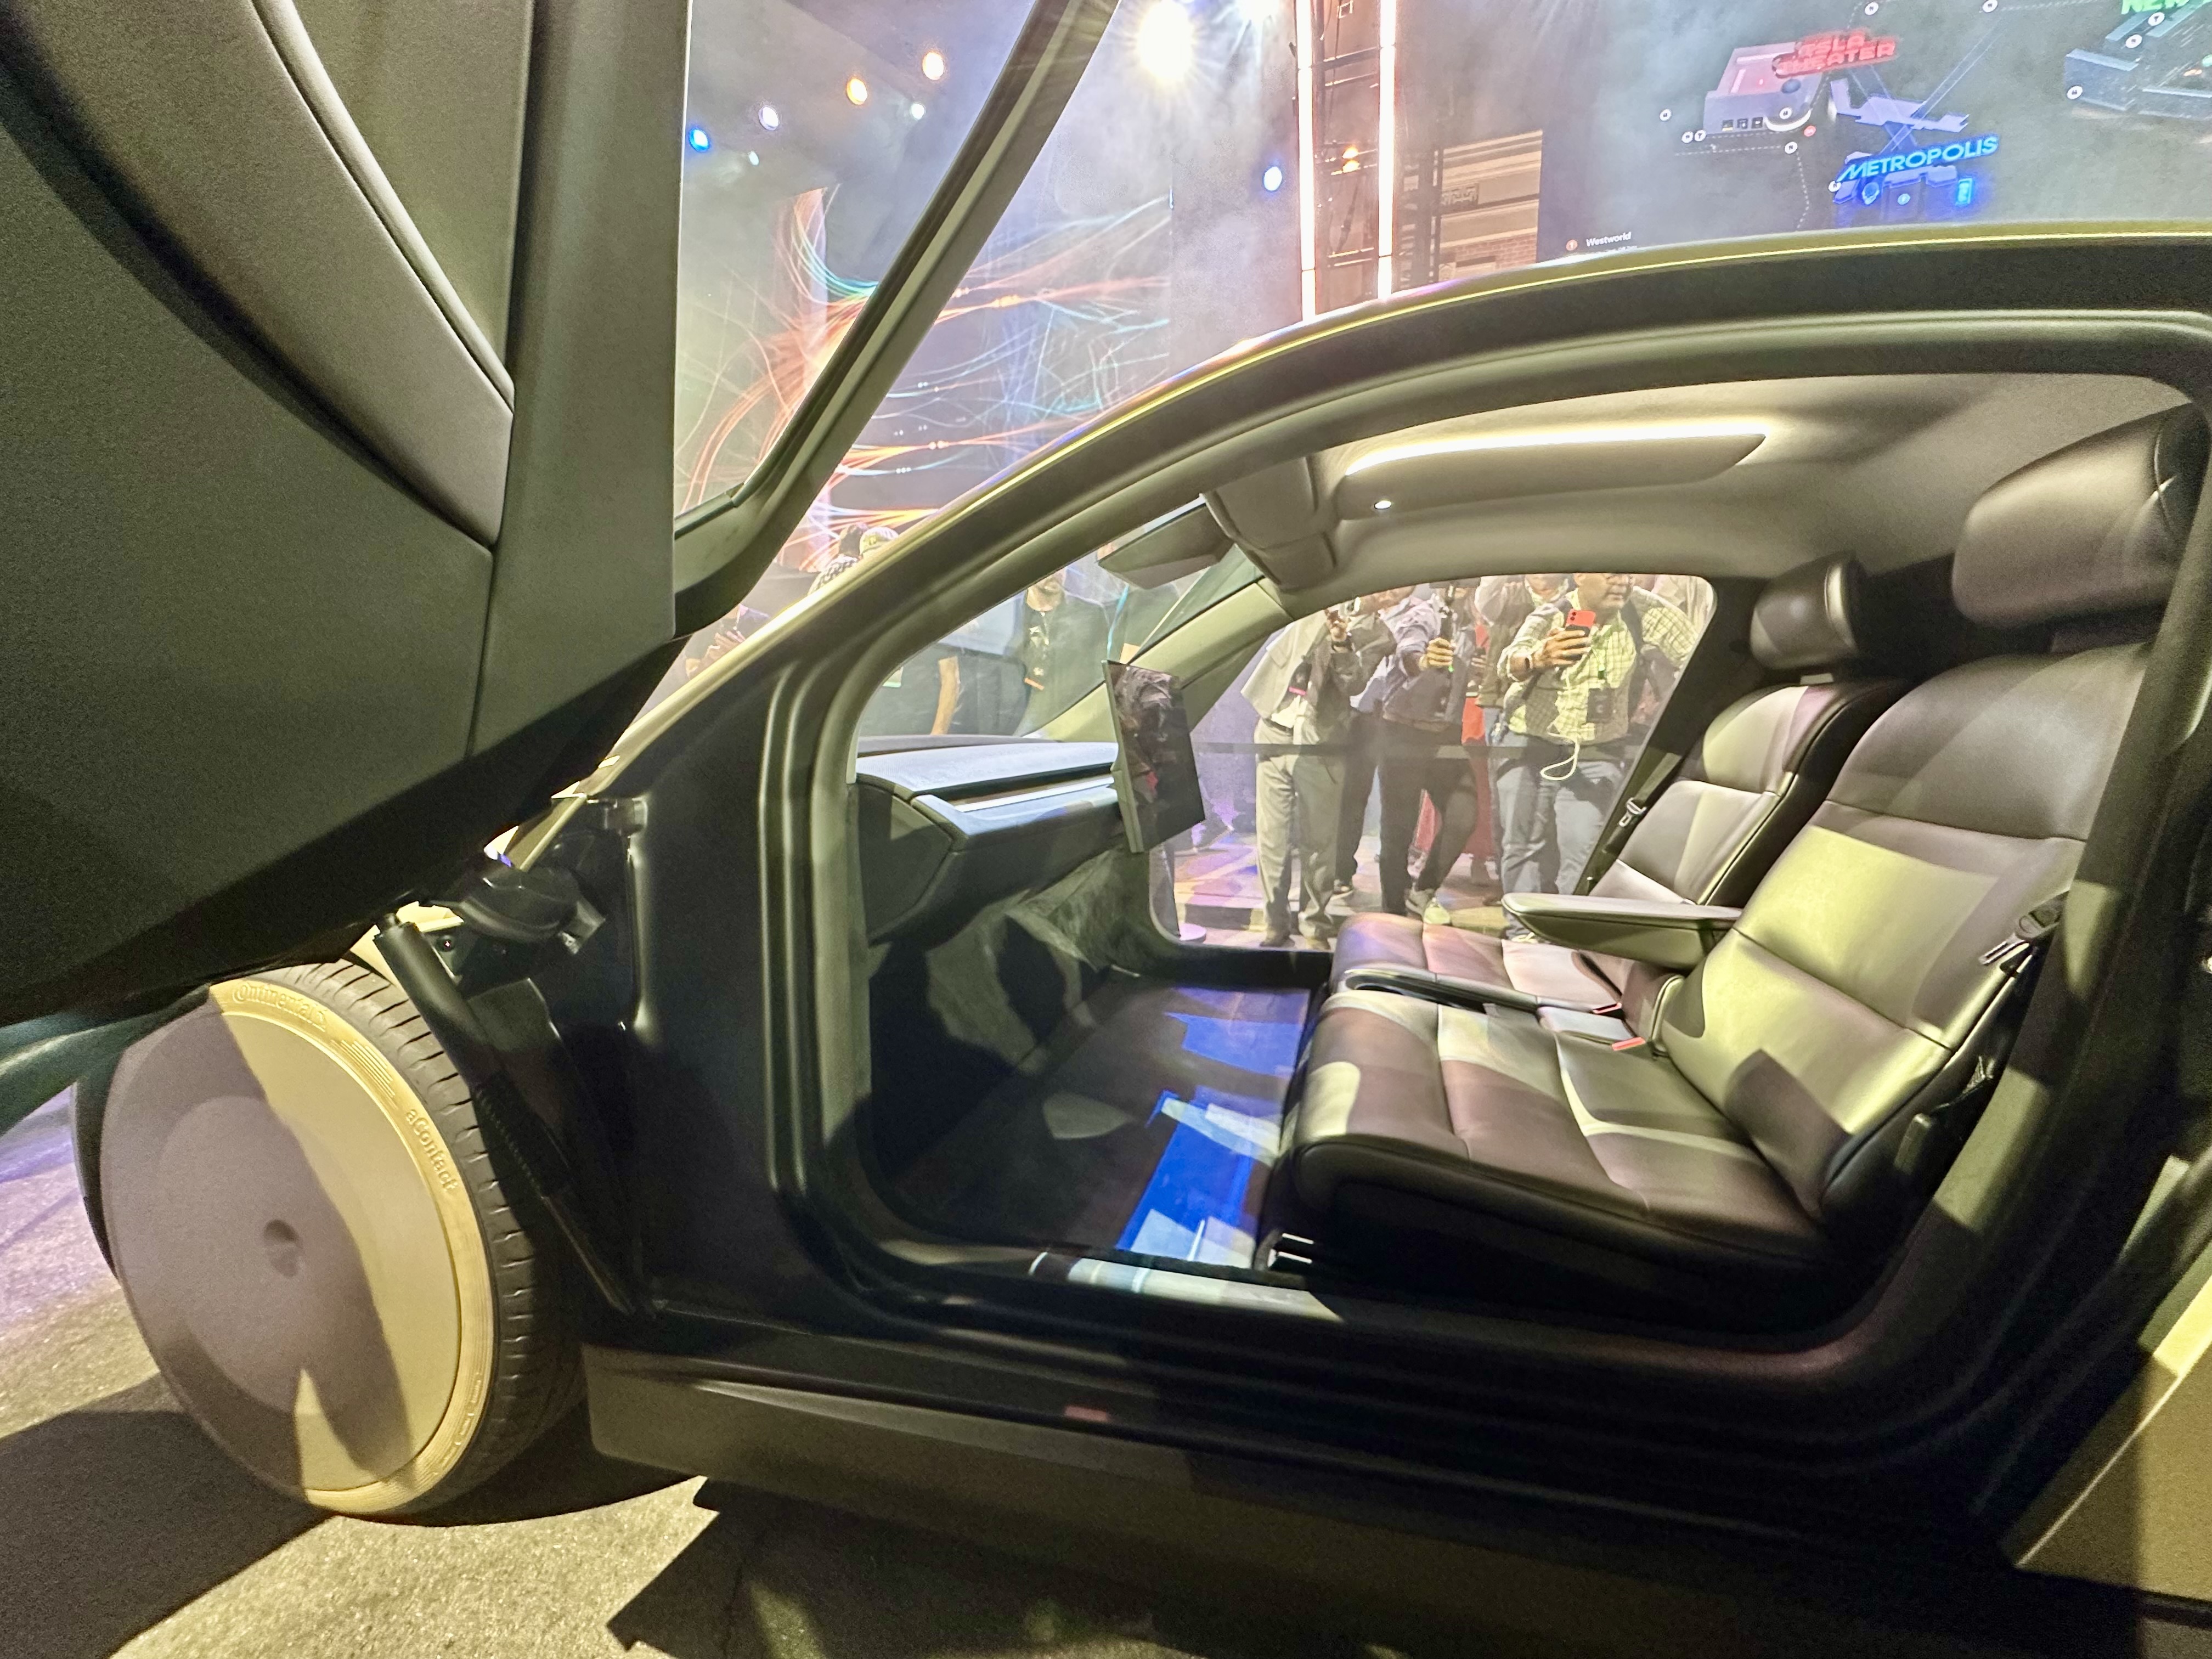
特斯拉目前发布的意向登记表,正面向潜在的Cybercab车队买家和基础设施合作伙伴征集意向,但未披露车辆价格、收入分成或运营承诺 9。
车队由外部持有,或许能减轻特斯拉的资本负担,但车队车主同样要赚到可接受的回报。如果车费都被车主的成本吃掉,特斯拉便不可能无限期地既维持丰厚的平台抽成,又保住对车主有吸引力的回报。眼下缺失的披露,正是一张车队损益表:单车收入、付费利用率、运营开支和所需资本。
竞争对手追进自动驾驶赛道
Cybercab进入的,是一个已有对手在运营的市场。Waymo公布的数据显示,其每周全无人驾驶出行超过50万次。这证明的是用户活跃度,而非盈利能力,却抬高了特斯拉在车辆可用性和服务水平上必须达到的门槛 10。
优步与赫兹(Hertz)旗下Oro业务的合作,把这些不那么光鲜的工作摆到了明处:充电、维修、清洁和场站人员配备,都是其自动驾驶车队计划的一部分。特斯拉的制造优势,同样要经得住这些运营杂务的考验 11。
监管又添一道门槛。9月4日,美国国家公路交通安全管理局(NHTSA)宣布,就特斯拉认证Cybercab符合联邦标准的依据展开调查。调查本身并不等于违规认定,但这确实意味着,投资者应当把“已经在运营的载客服务”与“已经完全厘清的监管路径”区分开来 12。
交付量回升,营业利润不升反降
尽管交付量反弹,特斯拉未经审计的二季度营业利润仍从9.23亿美元降至3.98亿美元。毛利润在增长,但运营开支增长得更快。这背后有研发、股权激励等开支的因素;单凭竞争,不足以解释这轮下滑 7。
“Robotaxi要成为一门生意,前提是整趟行程都能赚到回报——包括那些没人付费的里程。”
Data
| Value | |
|---|---|
| 经营现金流 | $4.7B |
| 资本支出 | $5.8B |
| 自由现金流 | -$1.1B |
资本支出带来另一重现金考验。二季度,特斯拉经营现金流为47亿美元,资本支出达58亿美元,自由现金流约为负11亿美元。资本支出并非当期经营费用,把这笔开支再从营业利润中扣除一遍并不正确 7。
因此,投资逻辑能否成立,取决于未来回报能否改善到足以匹配今天支出的水平。多卖车能为这场转型提供资金,却不能证明转型行得通。
SpaceX:业务有交集,合并无协议
在本周的All-In峰会上,埃隆·马斯克鼓励外界讨论将特斯拉与SpaceX合并。截至9月16日,双方尚未宣布任何最终合并协议或换股条款 13。
两家公司现有的合作关系是实打实的。今年3月,特斯拉在对xAI的投资承诺转换之后,完成了对SpaceX约20亿美元的投资,目前持股不到1%。第二季度,特斯拉确认来自SpaceX的Megapack收入3.18亿美元,另确认约10亿美元的未实现投资收益,这部分未计入营业利润。这笔收益并非卖车或Robotaxi载客挣来的现金 2。
这些交易反而抬高了合并的门槛。两家公司不合并,合作已经能带来收入;若真要合并,就必须通过能力或成本,创造出普通合同难以同等实现的额外价值。
对特斯拉股东而言,起决定作用的细节是换股比例、股权稀释、支出承诺和公司治理。技术共享当然有用,但为此付出的价格,仍然决定着回报。
看多特斯拉:还差一张运营成绩单
将整车制造、充电基础设施与软件三者结合,特斯拉在这方面拥有令人信服的优势。截至6月底,公司持有的现金和短期投资达435亿美元。这让特斯拉有余地继续改进Cybercab,而不必强求这项刚起步的服务立即盈利 2。
最有力的看多逻辑是:更便宜的车辆、更好的自动驾驶能力与密集的本地需求相互强化。付费行程增多,车辆成本便可分摊到更多订单上;届时,外部车队资本可以加速扩张,而不必由特斯拉为每一项资产出资。
需要关注的信号是:正式签署的车队条款、可复现的付费利用率,以及已披露的运营成本。一旦合并猜测变成正式提案,应把所有权条款与这些运营成绩放在一起评判。
Cybercab下一个有意义的里程碑,是由车队车主把回报摆上台面。
How this brief was made
01Gathered & sourced187 channels · 2,268 articles▾
Agents swept 187 channels and ingested 2,268 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 34 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 34 live data feeds reconciling the figures and charts.
- 1Axios Austin, Asher Price, "My Cybercab ride", 16 September 2026
- 2Tesla, Form 10-Q for the quarter ended 30 June 2026
- 3Tesla, second-quarter 2026 production, deliveries and deployments
- 4ACEA, new car registrations report, June 2026
- 5ANFAC, electrified and low-emission vehicle registrations, August 2026
- 6BYD, second-generation Blade Battery and Flash Charging announcement, March 2026
- 7Tesla, second-quarter 2026 update, 22 July 2026
- 8Tesla, Cybercab robotaxi support page, accessed 16 September 2026
- 9Tesla, robotaxi fleet interest form, accessed 16 September 2026
- 10Waymo, sustainability and operations blog, accessed 16 September 2026
- 11Uber investor relations, Hertz and Uber autonomous fleet partnership, 30 April 2026
- 12NHTSA, investigation into Tesla Cybercab self-certification, 4 September 2026
- 13All-In Summit, Elon Musk interview, September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.