美육군 사상 첫 양산 레이저, 에어로바이런먼트에 4억6480만 달러…'이익 독점은 없다'
9월 2일 체결된 미 육군의 4억6480만 달러 규모 수주 계약으로 에어로바이런먼트의 로커스트 X3(LOCUST X3)는 미국 역사상 최초로 양산 계약이 맺어진 고에너지 레이저가 됐다. 같은 계약 조건은 12개 하위체계 인터페이스를 경쟁 공급업체에 개방하고 2031년 파생형 결정 시점도 예고한다. 애널리스트 평균 목표주가는 121.79달러로 마감한 주가보다 77% 높다.
 Richard Tang · 4 min read
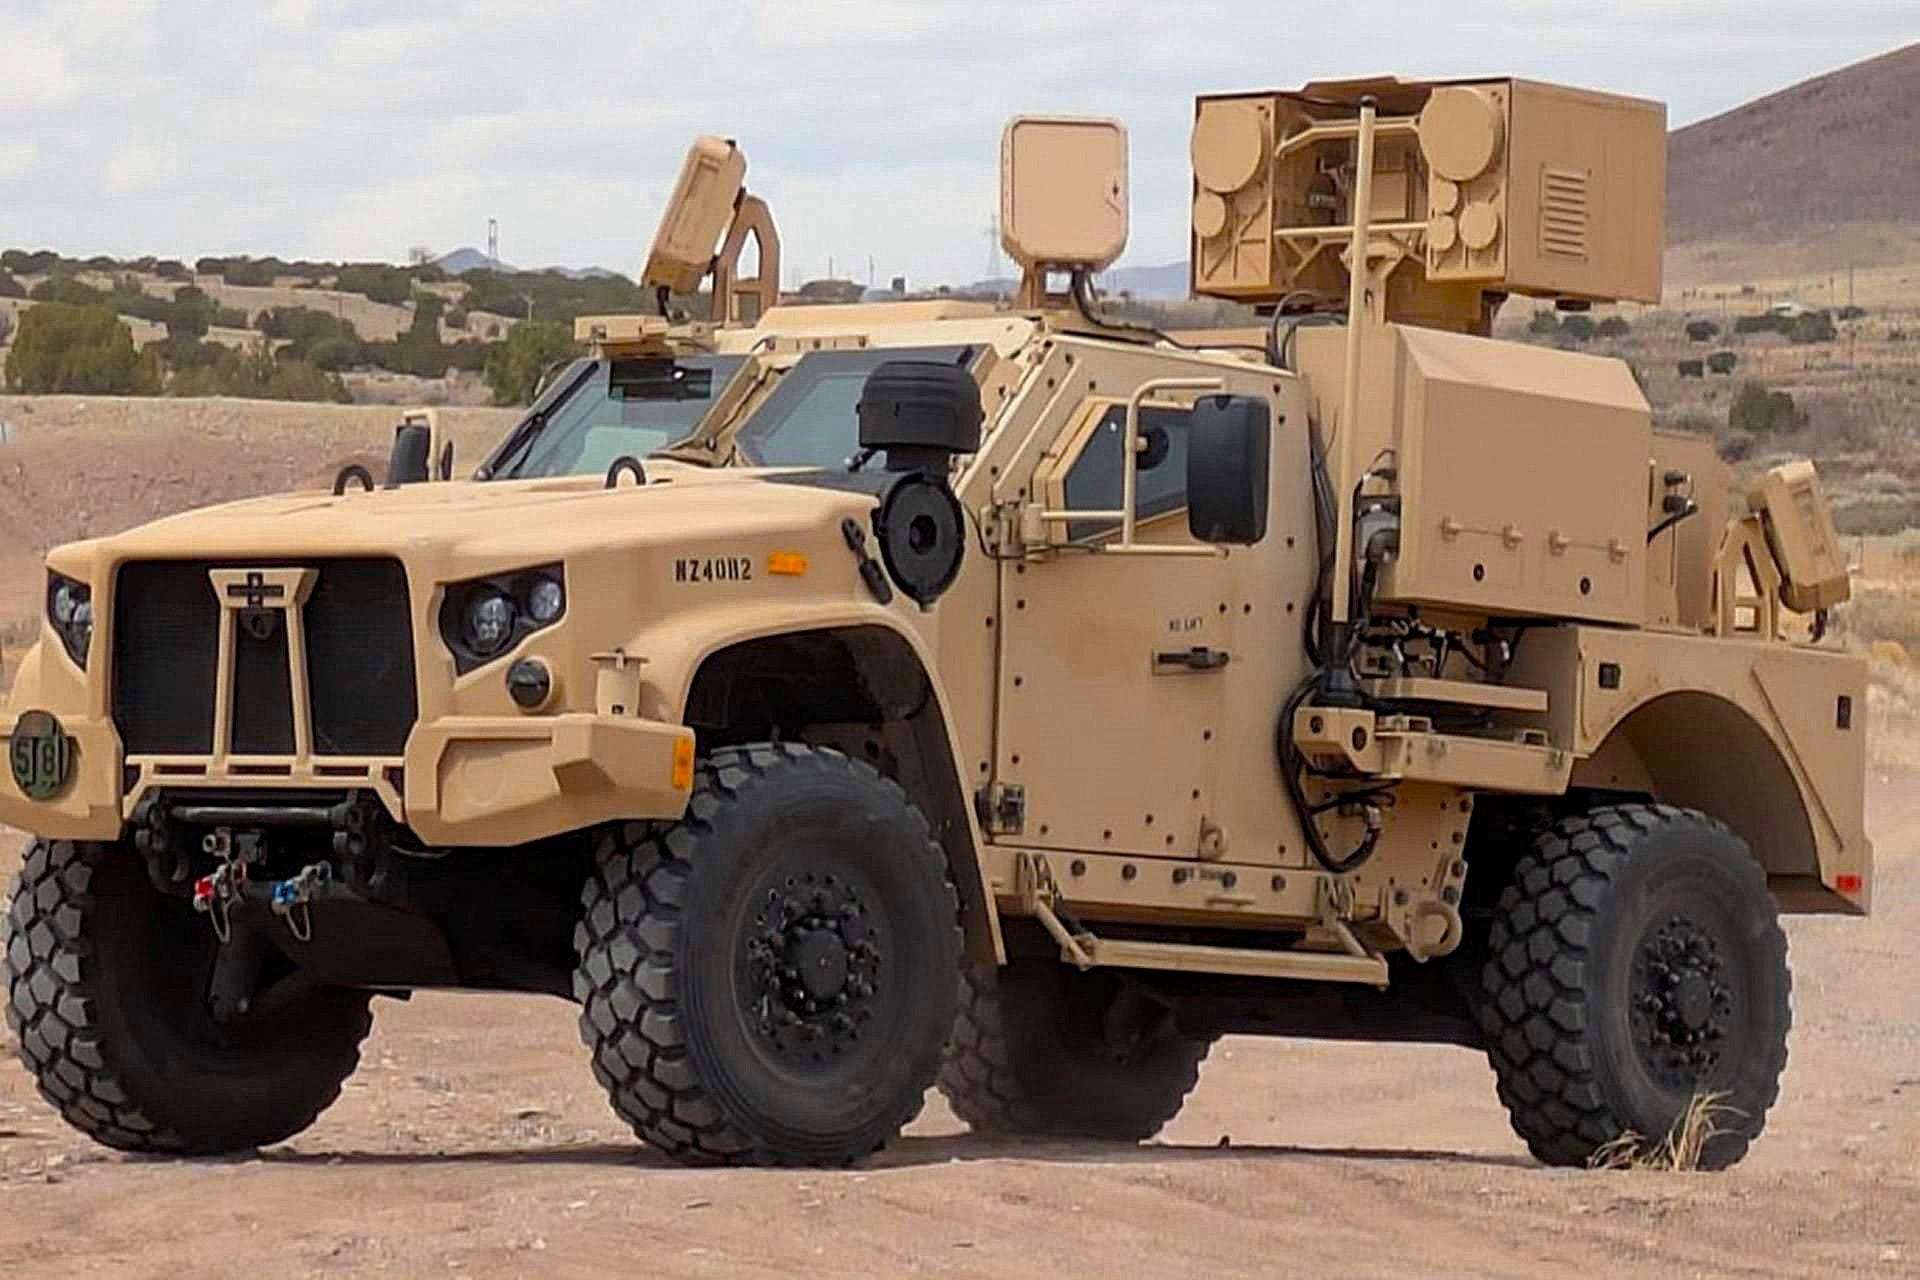
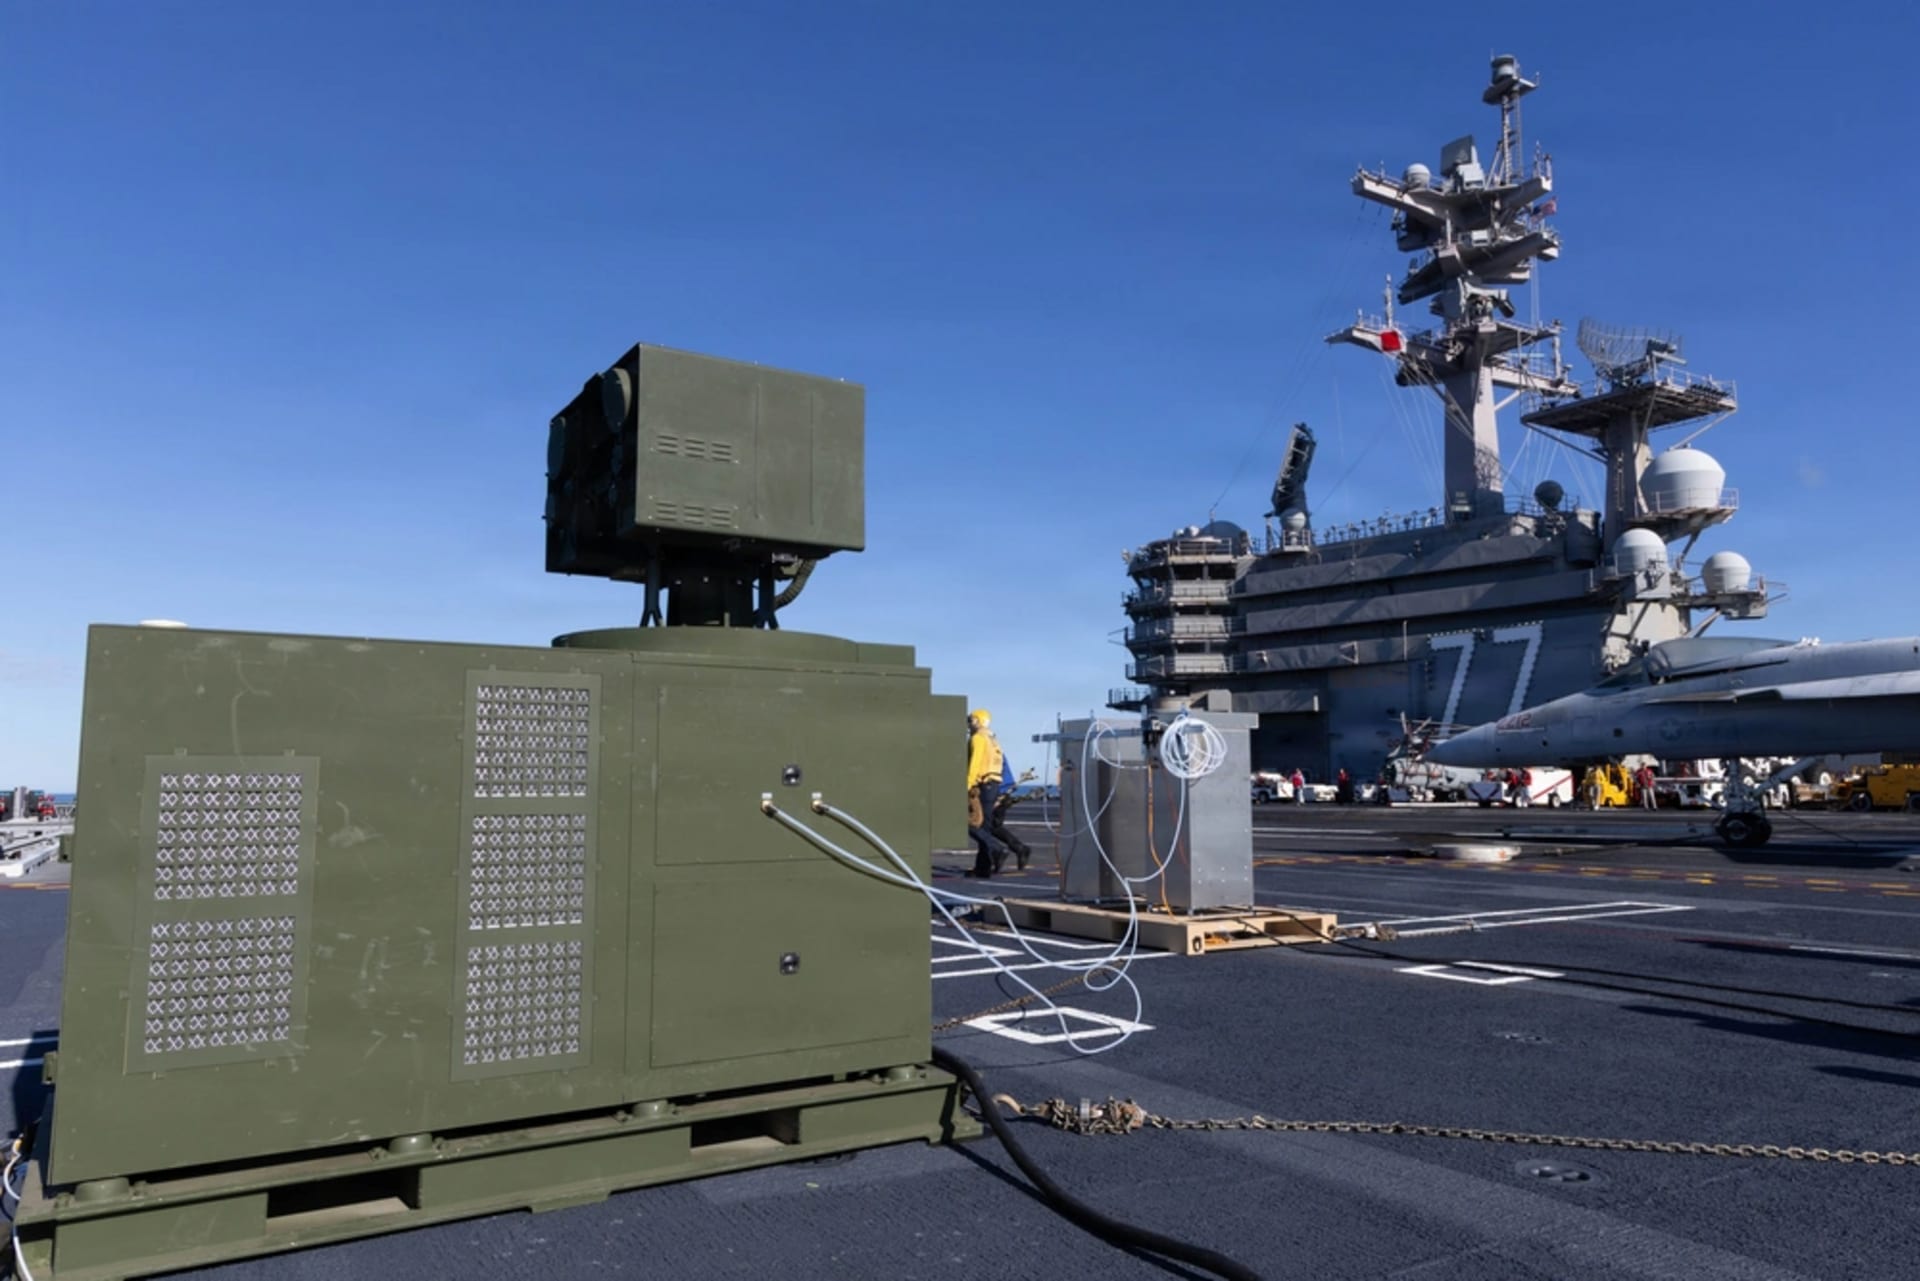
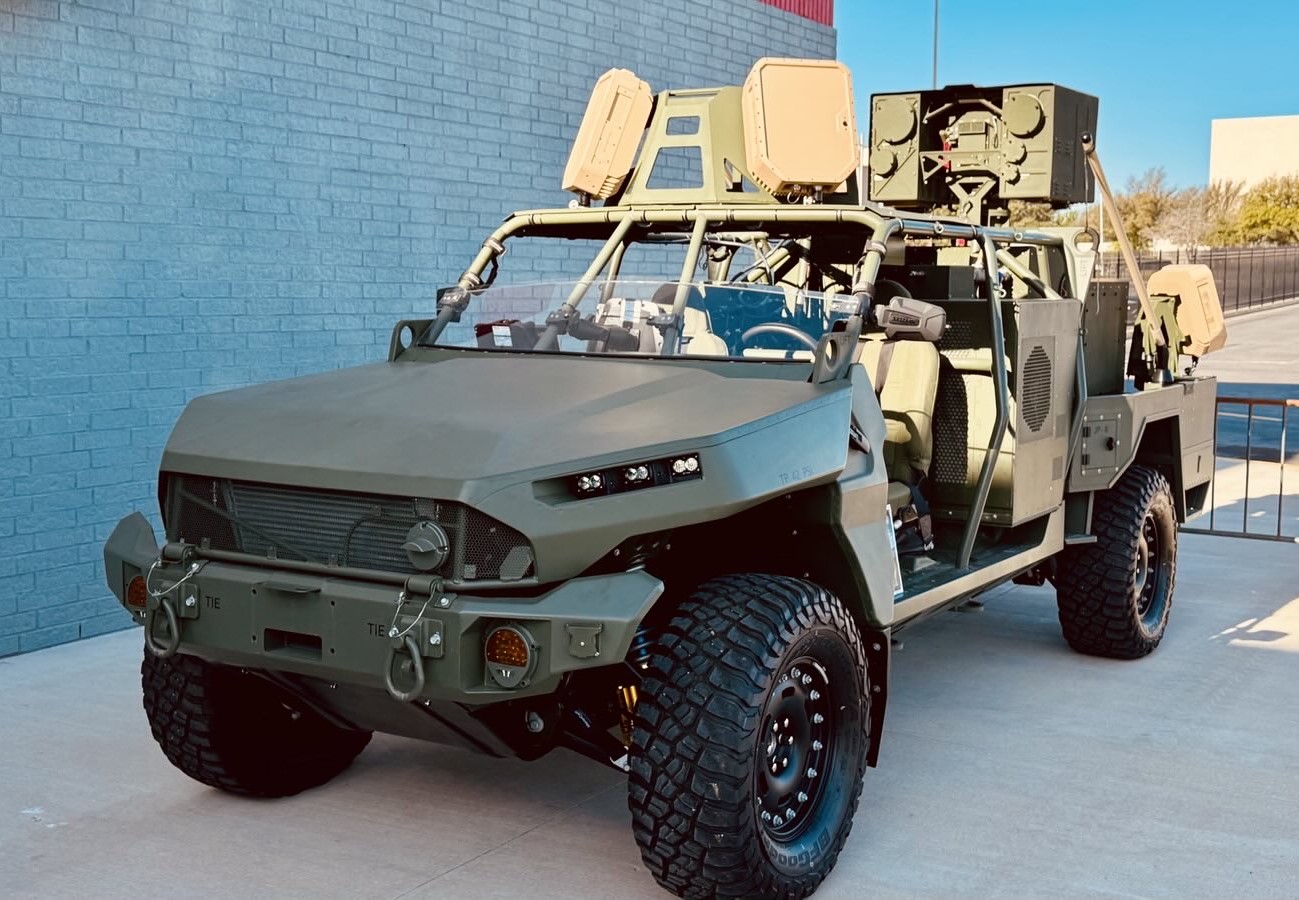
미국 육군이 마침내 레이저를 구매했다. 다만 이번 구매 계약서에는 승자의 독점이 빠져 있었다. 육군은 2026년 9월 2일 에어로바이런먼트−1.40% — 에어로바이런먼트, down 1.40 percent today(나스닥: AVAV)와 '항구적 고에너지 레이저(Enduring High Energy Laser·E-HEL)' 사업의 4억6480만 달러 규모 계약을 체결했다. 이 사업의 주인공인 출력 30㎾ 로커스트 X3는 미국 역사상 최초로 양산 계약이 체결된 고에너지 레이저 무기체계가 됐다 12.
이번 주 워싱턴에서 열린 미국육군협회(AUSA) 연례회의에서 육군은 조건을 공식 기록으로 남겼다. 내용은 12개 하위체계 분야에 걸친 개방형 인터페이스다. 육군의 제안요청서가 '시스템 통합업체인 에어로바이런먼트 너머의 제3자 공급업체'라고 명명한 주체를 받아들이기 위해서다 3. 이 개방성은 의도된 것이며, 사업이 성숙해가는 과정에서 이익을 누가 쥐게 되는지를 가른다.
실험실이 아닌 현장에서 따낸 계약
지향성 에너지무기는 지난 50년을 실험실과 부대 차고 사이에서 죽어가며 보냈다 2. 앞선 50㎾ 시도는 스트라이커+0.60% — 스트라이커, up 0.60 percent today 장갑차에 볼트로 고정된 채 2024년 중동 배치에 나갔다가 병사들의 확신을 얻지 못했고, 포트실 기지 박물관에서 생을 마감했다 2.
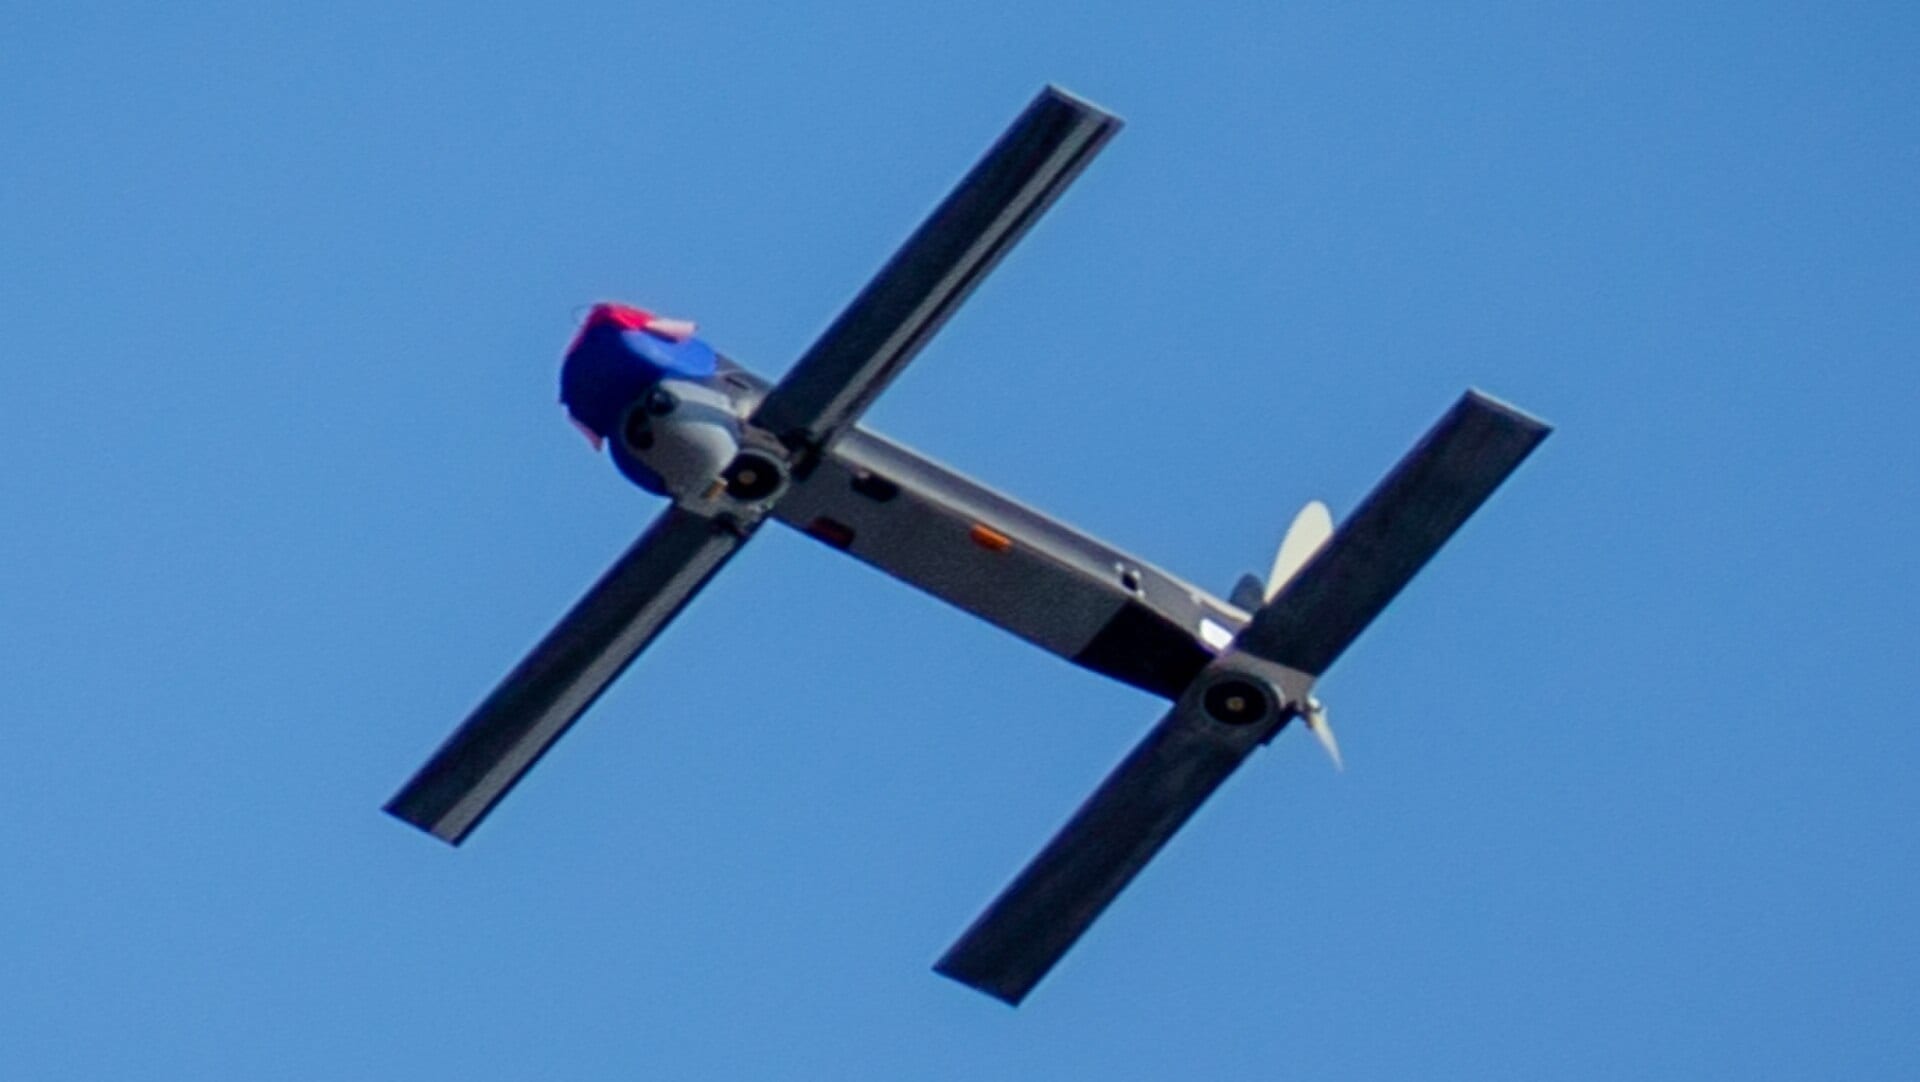
로커스트 X3가 정면으로 건드린 진짜 실패 원인은 정비였다. 출력을 낮추고, 부대 차고의 어느 트럭으로든 옮겨 탈 수 있는 거치대 '썰드(sled)'를 채택해 탑재 차량이 엔진오일 교환 정비에 들어가도 무기까지 함께 멈추는 일이 사라졌다 24. 증명은 리오그란데강에서 나왔다. 8월 25일 한 병사가 카르텔 드론과 교전했고, 2주 만에 11기가 격추됐다. 발사 한 번에 드는 비용은 전기값 몇 달러뿐이다 5. 첫 인도는 2027 회계연도 후반 예정이며, 2028년 초까지 병사들의 실전 배치가 목표다 4. 그 격차를 메운 제조사가 계약을 받아냈다. 당연한 결과다.
무기를 살리는 개방성이 이익의 상한선을 긋는다
미국 육군이 '경쟁 가능한 시제 하위체계'로 자금을 댈 분야에는 레이저 광원, 빔 디렉터, 전력 생성, 소프트웨어가 포함된다 3. 그중에서도 소프트웨어가 가장 중요하다. 빔을 표적에 붙들어 두고 드론 떼를 상대할 때 발사 주기를 정하는 것은 AI 보조 조준점(aim-point) 계층인데, 바로 이 계층이 이제 개방형 인터페이스가 됐다 32. 보병분대차량(Infantry Squad Vehicle·ISV) 규격의 새 파생형에 대한 결정은 2031 회계연도 전후로 예정돼 있다. 이때가 바로 일감을 다시 입찰 시장에 내놓는 순간이다 3.
부품 티어엔 이미 승자가 정해져 있다
한 단계 위 티어는 이미 부품 제조사가 차지했다. 엔라이트(nLIGHT)−5.10% — 엔라이트(nLIGHT), down 5.10 percent today(나스닥: LASR)는 7월 합동 레이저 무기체계(JLWS) 계약을 따냈고, 계약 시작 금액은 4400만 달러다 6. 상한액은 6억2700만 달러이며, 짝을 이루는 계약은 록히드마틴+3.56% — 록히드마틴, up 3.56 percent today의 Aculight 몫이다 26. 에어로바이런먼트가 도전받지 않는 땅은 수출뿐이다. 9월 5000만 달러를 넘는 첫 해외 로커스트 주문이 성사됐다 7. 한마디로 개방형 인터페이스는 이 무기를 현장에서 계속 정비할 수 있게 해 준다. 그리고 같은 개방성은 에어로바이런먼트가 지금 통합하는 어떤 하위체계든 나중에 경쟁 입찰로 넘어갈 수 있다는 뜻이기도 하다.
목표주가는 계속 떨어지는 주가를 한참 위에서 내려다본다
맥쿼리가 에어로바이런먼트에 대한 커버리지를 '시장수익률 상회(Outperform)' 의견으로 시작한 것이 10월 16일이다. 같은 날 에어로바이런먼트 주가는 121.79달러에 마감했다 8. 바클레이스−0.09% — 바클레이스, down 0.09 percent today는 10월 9일 '시장비중(Equal-weight)'으로 커버리지를 시작했다. 홀드를 이렇게 부르는 것이다. 로스차일드는 10월 6일 '중립(Neutral)'을 택했고 뱅크오브아메리카−0.91% — 뱅크오브아메리카, down 0.91 percent today는 이달 들어 자체 목표주가를 낮췄다. 그런데도 애널리스트 23인의 평균 목표주가는 그 종가보다 77% 위에 있다 8. 그 주 회사가 내놓은 답은 10월 13일과 14일에 체결된 양해각시(MOU) 4건, 어느 것도 실제 수주는 아니었다는 것이었다 8.
모든 애널리스트 목표주가가 에어로바이런먼트 종가보다 한참 위다
Data
| Value | |
|---|---|
| 애널리스트 23인 평균 | $216.16 |
| 맥쿼리(10월 16일) | $210 |
| 뱅크오브아메리카(9월 11일) | $185 |
| 종가(10월 16일) | $121.79 |
그 목표주가가 전제해야 하는 매출은 4개 분기 연속 전년 동기 대비 두 배 이상 늘었다. 다만 최근 분기에는 5.7% 증가에 그쳤다 9. 5년짜리 계약 전체 금액은 에어로바이런먼트 한 분기 매출에도 못 미친다 19.
매출은 4개 분기 연속 전년 동기 대비 2배 이상 늘다가 최근 분기 5.7% 증가
Data
| 매출 | |
|---|---|
| 2023년 3분기 | $180.82M |
| 2023년 4분기 | $186.58M |
| 2024년 1분기 | $196.98M |
| 2024년 2분기 | $189.48M |
| 2024년 3분기 | $188.46M |
| 2024년 4분기 | $167.64M |
| 2025년 1분기 | $275.05M |
| 2025년 2분기 | $454.68M |
| 2025년 3분기 | $472.51M |
| 2025년 4분기 | $408.05M |
| 2026년 1분기 | $641.62M |
| 2026년 2분기 | $480.49M |
능력은 입증됐지만 이익은 '임대'다
미국 육군의 설계는 병사와 납세자 모두에게 옳은 설계다. 폐쇄형 시스템으로 실패하는 무기가 아니라 경쟁을 통해 발전하는 무기라는 뜻이다. 지난번 실패한 것은 바로 그 폐쇄형이었다 2. 에어로바이런먼트는 현장에서 이 수주를 따냈고, 레이저를 만들 공장도 지었다. 앨버커키(Albuquerque)의 3000만 달러 규모 증설이다 1. 그러나 보상을 지배하는 것은 애널리스트의 커버리지 개시 리포트가 아니라 계약 문서다. 인터페이스는 열려 있고, 파생형 결정은 일정에 잡혀 있으며, 한 단계 위 티어는 이미 부품 제조사 몫이다. 목표주가와 종가 사이의 그 격차를 믿고 주식을 보유한 투자자들은, 계약이 의도적으로 보장하지 않는 이익의 지속성을 자기 돈으로 보증하고 있는 셈이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.