美国陆军买下首套量产激光武器:航空环境斩获4.648亿美元,利润归属仍存变数
美国陆军9月2日签署的4.648亿美元合同,使航空环境的LOCUST X3成为美国历史上首套签订生产合同的高能激光系统。同样的条款向竞争对手供应商开放12个子系统接口,并将新改型决策排定在2031年;而分析师平均目标价较121.79美元的收盘价高出77%。
 Richard Tang · 4 min read
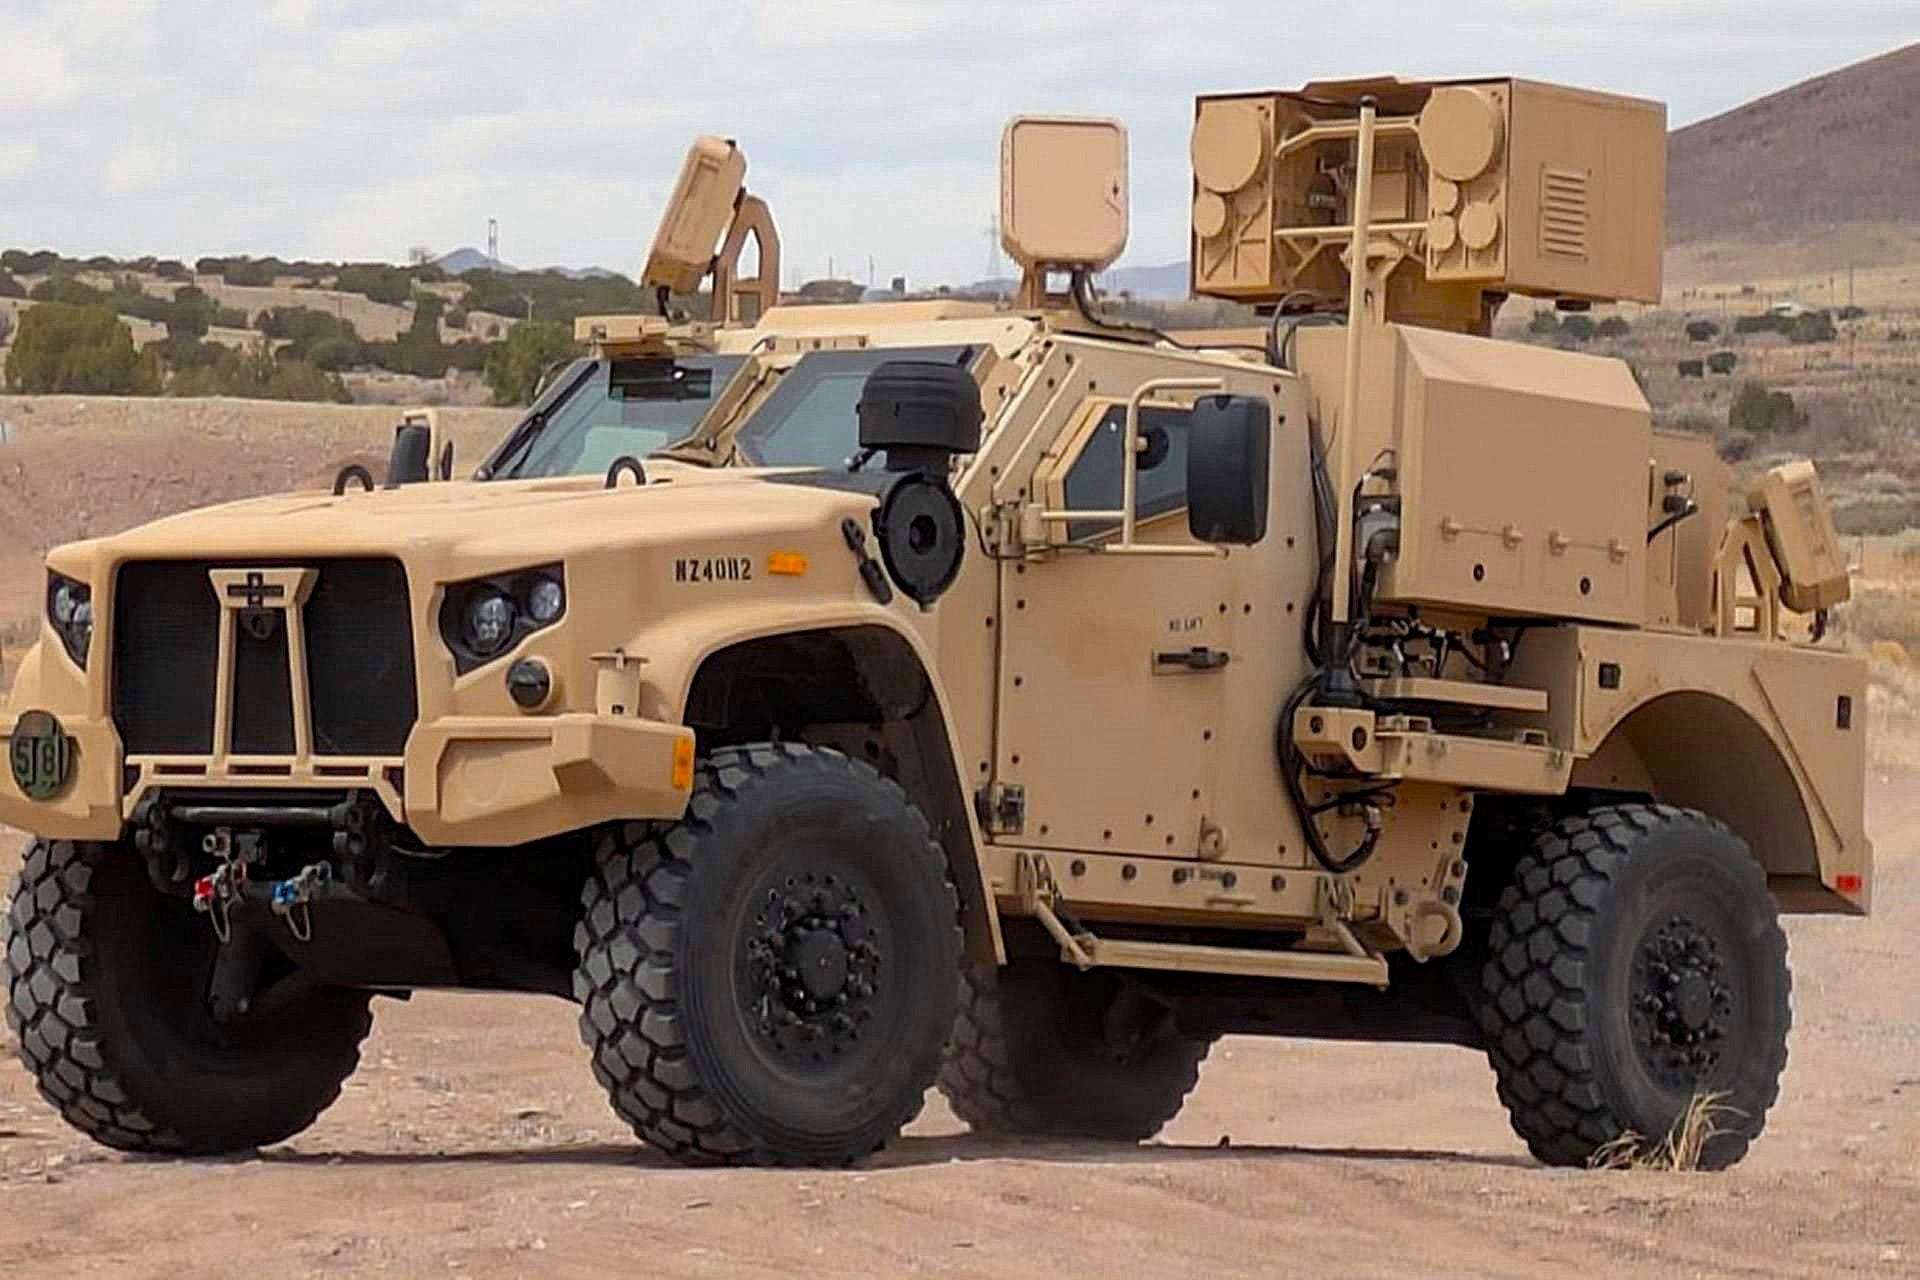
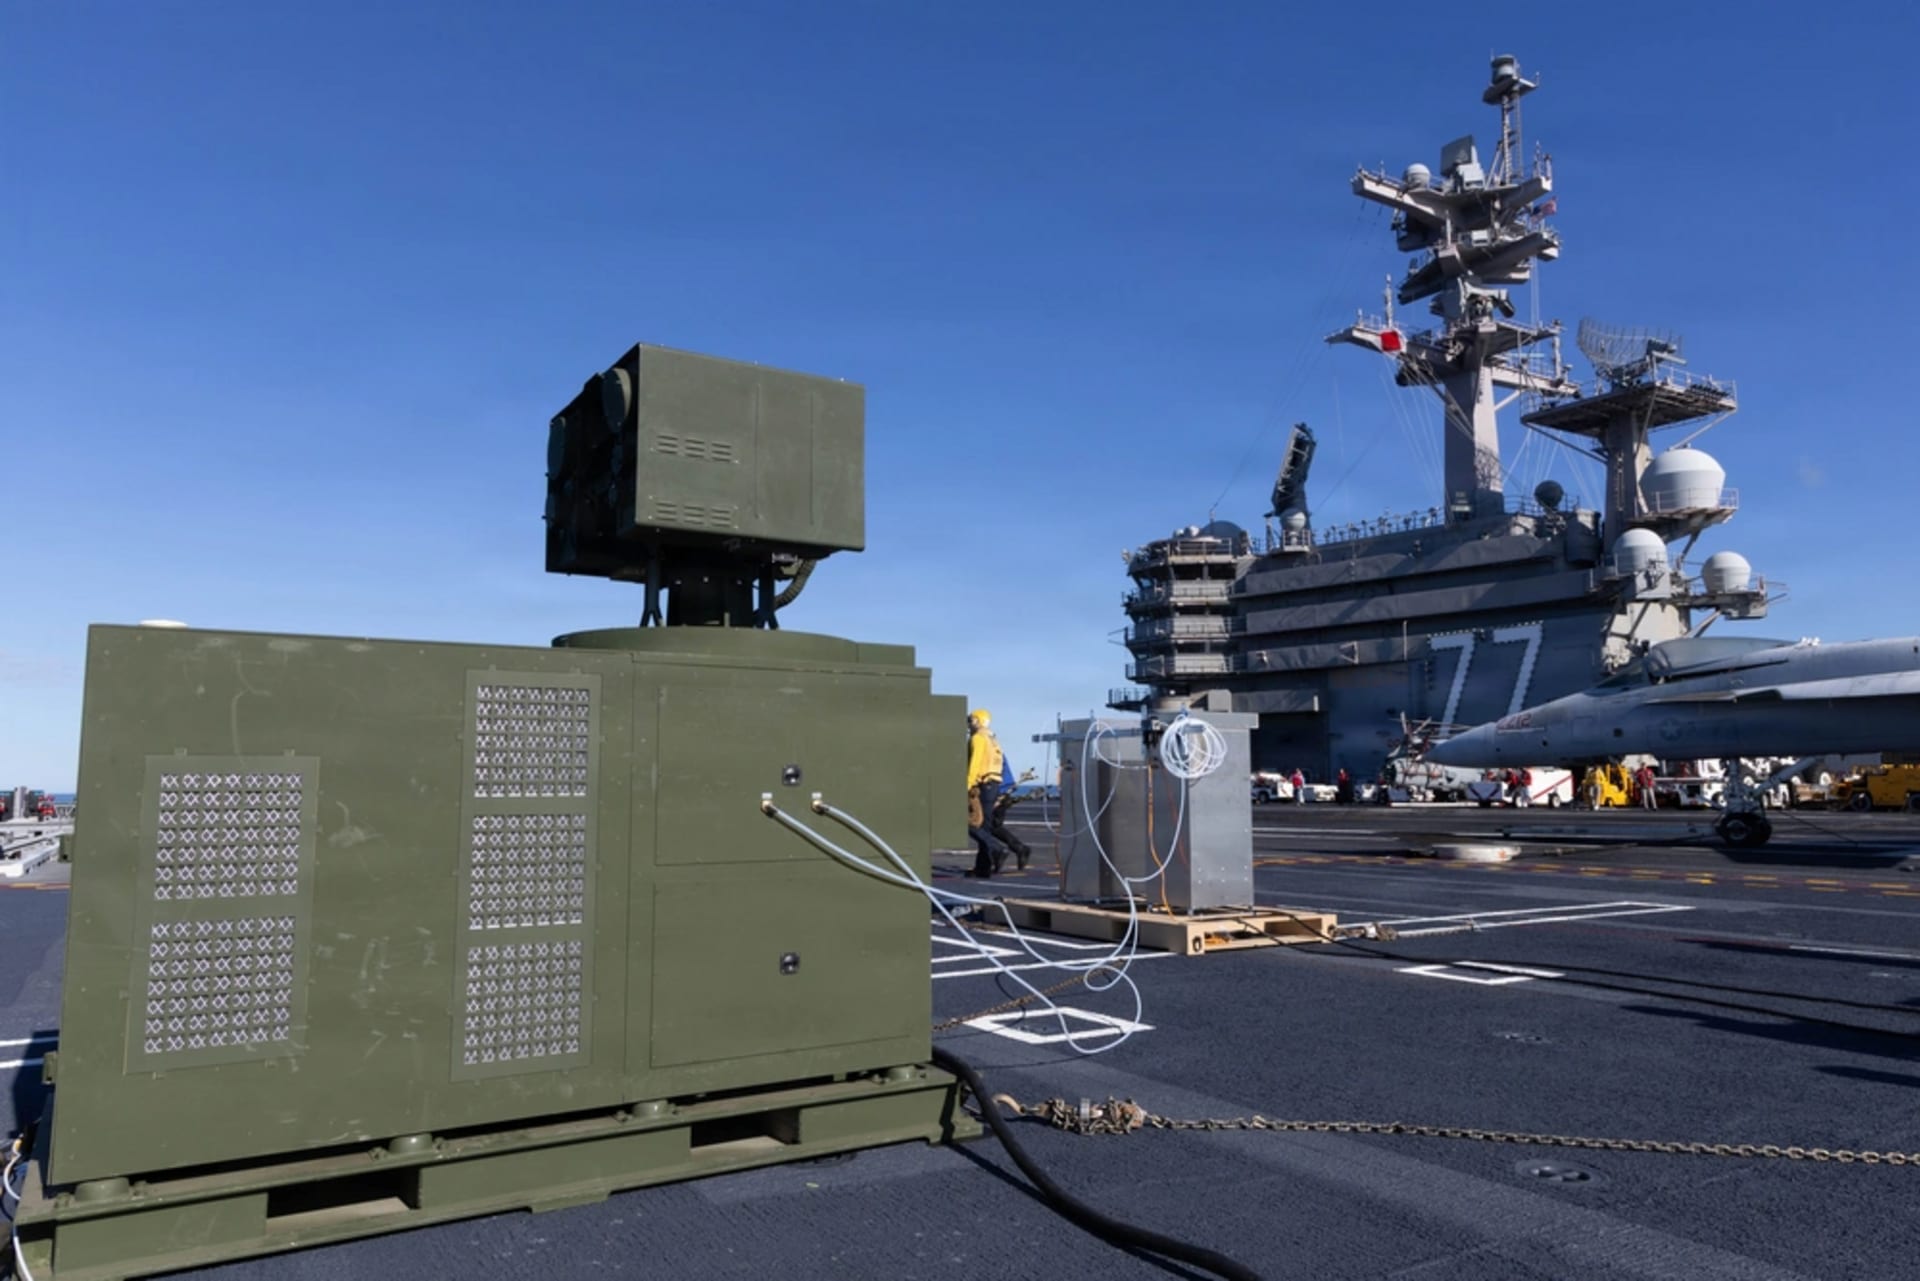
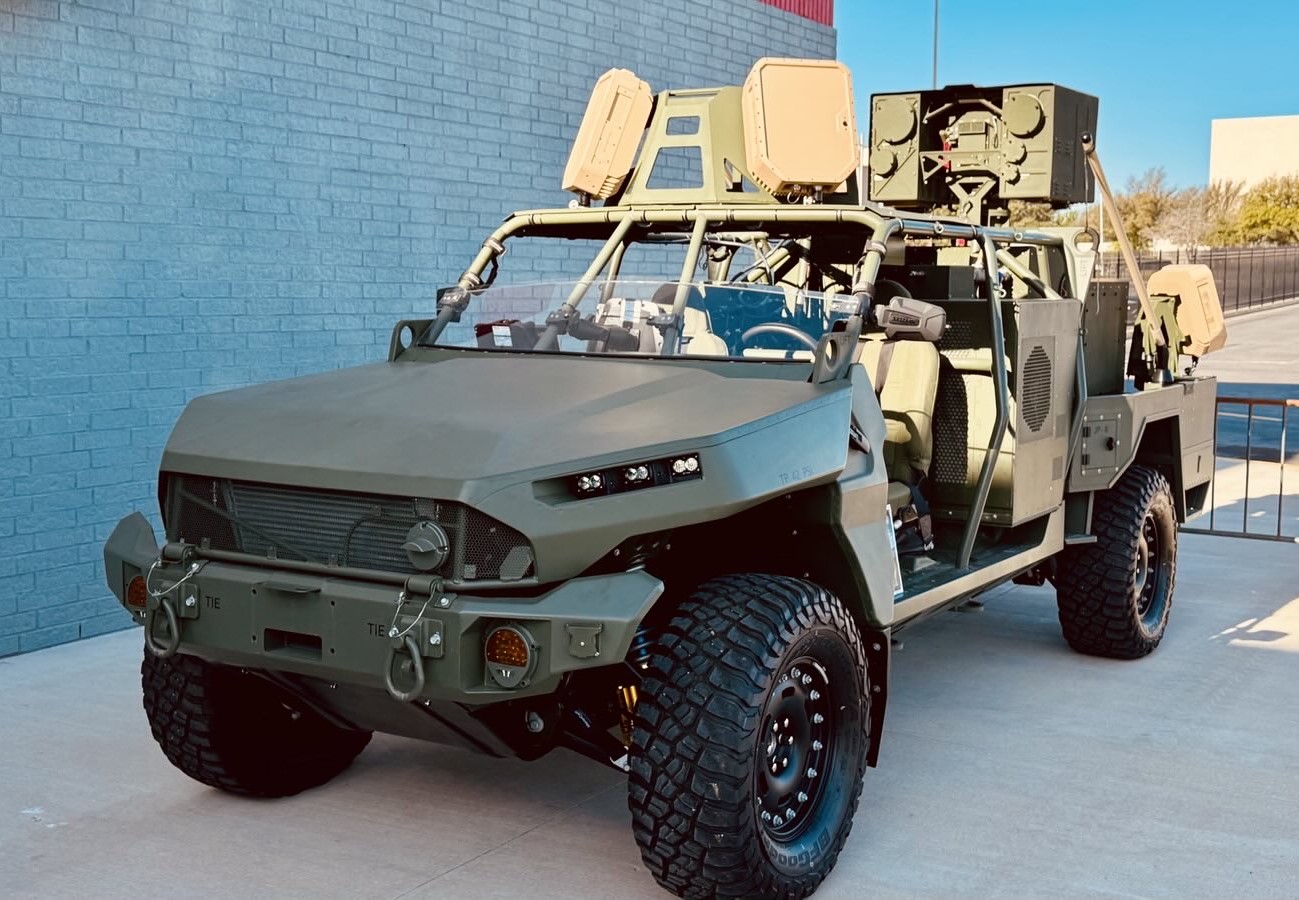
美国陆军终于买下了一套激光武器,但把赢家的垄断排除在这次采购之外。2026年9月2日,陆军与航空环境公司−1.40% — 航空环境公司, down 1.40 percent today(AeroVironment,纳斯达克代码:AVAV)签署4.648亿美元协议,用于"持久高能激光"项目(Enduring High Energy Laser,简称E-HEL)。该项目30千瓦的LOCUST X3由此成为美国历史上首套签订生产合同的高能激光武器系统12。
本周在华盛顿举行的美国陆军协会(AUSA)年会上,陆军将条款和盘托出:12个子系统类别全面开放接口,用意正是引入陆军招标文件所称的"系统集成商航空环境以外的第三方供应商"3。这种开放是刻意安排,它决定了项目成熟之后利润归谁。
这份订单赢自实战,而非实验室
定向能武器在实验室与车辆调配场之间蹉跎了50年2。上一代50千瓦方案安装在斯特赖克+0.60% — 斯特赖克, up 0.60 percent today战车上,2024年中东部署后未能说服士兵,最终在西尔堡(Fort Sill)博物馆里终老2。
LOCUST X3对症的是真正的败因——维护:功率更低,底座为滑橇式,可在车队任意卡车之间换装,载车进厂换机油,武器也不必随之下线24。验证来自格兰德河:8月25日,一名士兵用这套系统迎战贩毒集团无人机,两周内击落11架,每次射击只花几美元电费5。首批交付定于2027财年年底,按计划部队2028年初即可列装4。补上这块短板的厂商拿到订单,理所当然。
开放成就了武器,也封顶了回报
陆军将以竞争方式出资研制的原型子系统,涵盖激光源、光束定向器、供电与软件3。其中软件分量最重:AI辅助的瞄准点层负责让光束咬住目标,并为迎战无人机群定下循环射击速率——如今,这一层也成了开放接口32。陆军定于2031财年前后就适配步兵班用车辆(Infantry Squad Vehicle,ISV)的新改型作出决定,那是这些工作重新招标的既定节点3。
部件这一层,赢家已定
再往上一层,已被一家部件制造商占据:nLIGHT−5.10% — nLIGHT, down 5.10 percent today(纳斯达克代码:LASR)7月赢得"联合激光武器系统"(Joint Laser Weapon System,JLWS)协议,初始金额4400万美元6。该协议上限为6.27亿美元,洛克希德·马丁+3.56% — 洛克希德·马丁, up 3.56 percent today旗下的Aculight握有配套的另一份合同26。航空环境公司抢不走的地盘在出口市场:9月,首笔金额超过5000万美元的LOCUST国际订单落定7。说白了,开放接口让武器在野外便于维护;而同样的开放也意味着,航空环境公司今天集成的任何子系统,日后都可能被竞标对手夺走。
目标价高高在上,股价跌跌不休
10月16日,麦格理首次覆盖航空环境公司,给予"跑赢大盘"评级;当天该股收于121.79美元8。即便巴克莱−0.09% — 巴克莱, down 0.09 percent today10月9日以"与大市同步"评级起步——这是该行对"持有"的叫法——罗斯柴尔德10月6日转为"中性",美国银行−0.91% — 美国银行, down 0.91 percent today本月早些时候也下调了自家目标价,23位分析师的平均目标价仍较该收盘价高出77%8。公司那一周的回应,是10月13日、14日两天连签四份谅解备忘录,没有一份是订单8。
各家分析师目标价均远高于航空环境公司收盘价
Data
| Value | |
|---|---|
| 23位分析师平均值 | $216.16 |
| 麦格理(10月16日) | $210 |
| 美国银行(9月11日) | $185 |
| 收盘价(10月16日) | $121.79 |
支撑这些目标价的营收,已连续四个季度同比增长超过一倍,最近一个季度增长5.7%9。而整份为期五年的合同,总值还不及公司一个季度的营收19。
营收连续四个季度同比翻倍以上,最近一个季度增长5.7%
Data
| 营收 | |
|---|---|
| 2023年Q3 | $180.82M |
| 2023年Q4 | $186.58M |
| 2024年Q1 | $196.98M |
| 2024年Q2 | $189.48M |
| 2024年Q3 | $188.46M |
| 2024年Q4 | $167.64M |
| 2025年Q1 | $275.05M |
| 2025年Q2 | $454.68M |
| 2025年Q3 | $472.51M |
| 2025年Q4 | $408.05M |
| 2026年Q1 | $641.62M |
| 2026年Q2 | $480.49M |
能力已被证明,利润池却是租来的
美国陆军这套设计,对士兵和纳税人都是对的:让武器在竞争中不断改进,而不是像上一回那样作为封闭系统归于失败2。航空环境公司凭战场表现赢得订单,还建起了生产激光器的工厂——在阿尔伯克基扩建产能,投入3000万美元1。但最终决定回报的是合同文件,而非券商的首次覆盖报告:接口是开放的,改型决策已排上日程,再往上一层早已归部件制造商所有。握着这一差价的持股者,实际上是在为合同刻意不给的持久性兜底。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.