インチュイティブ・サージカル株、高値から35%安――裁判所とJ&J、メドトロニックがロボット独占を揺さぶる
独禁訴訟の復活、承認を新たに得た競合2社、そして1998年に離れた心臓市場への回帰。3つの材料が10月20日の決算に重なる。器具とサービスの囲い込み(ロックイン)の費用を払うのは病院であり、評価引き下げ(デレート)を背負っているのはISRGの株主だ。
 Vincent Jiang · 3 min read
増収19%、評価は35%引き下げ
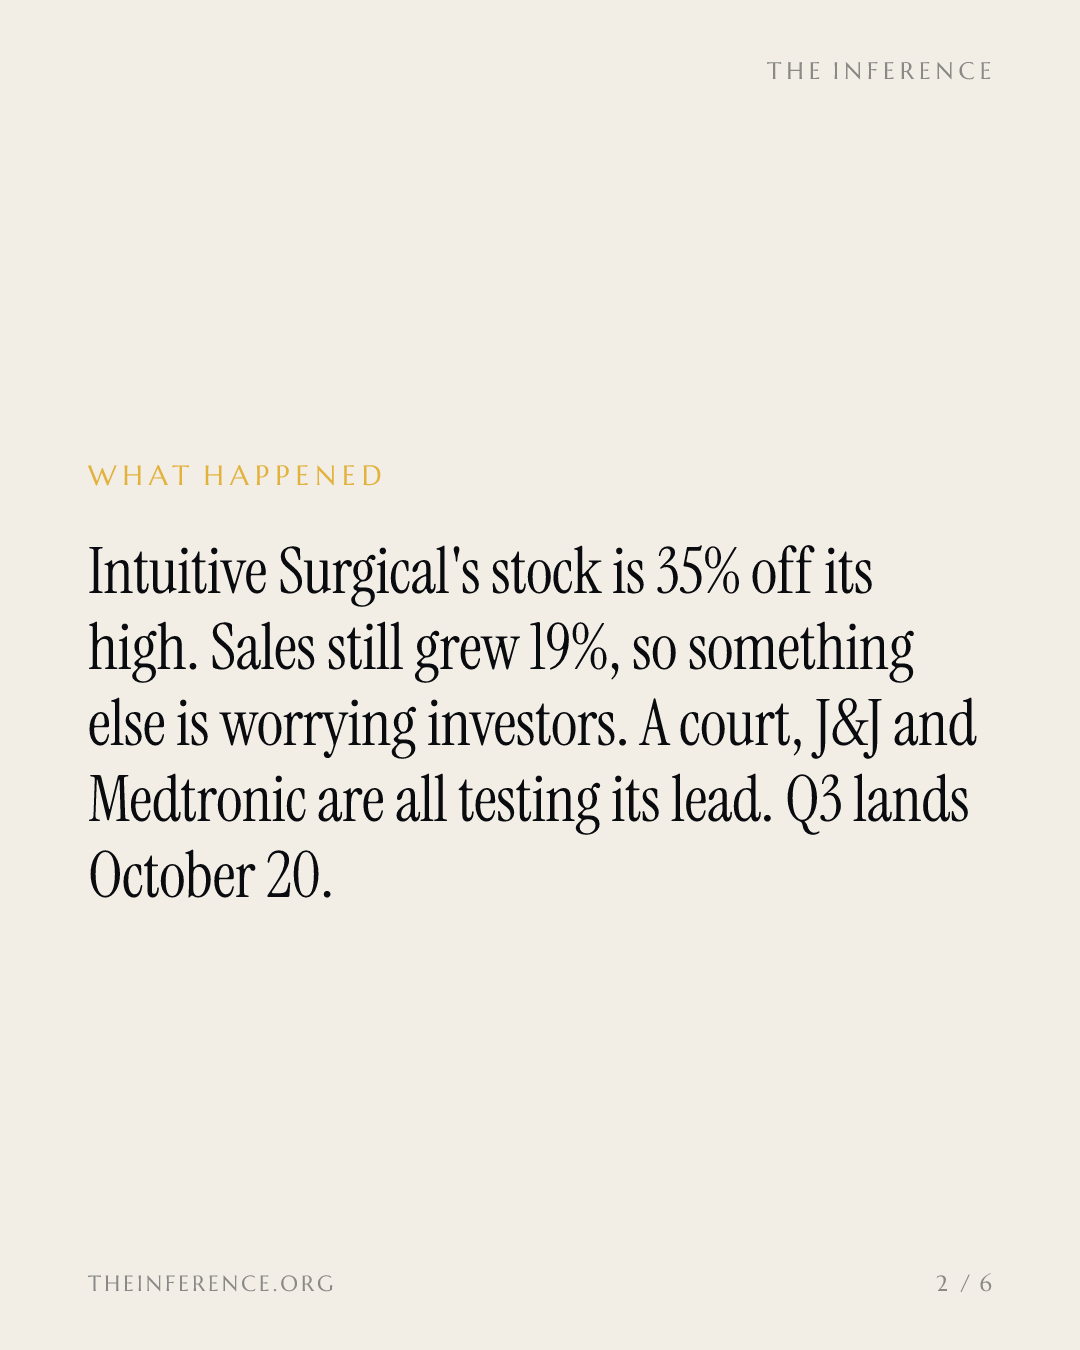
インチュイティブ・サージカルの株価は10月2日、2.32%安の391.95ドルで引けた。過去52週間の高値603.88ドルから約35%下げた水準で、時価総額は1385億ドルだ1。事業の実態は縮んでいない。第2四半期の売上高は19%増の28.9億ドルと伸び、純利益は8億1800万ドルに達した2。相場が織り込み直しているのは、四半世紀近く事実上、誰の挑戦も受けなかったアニュイティー(継続収益)の持続力である3。
裁判所が「刃」市場を再び開く
8月17日、米第9巡回区控訴裁判所は、インチュイティブがダ・ヴィンチ器具の第三者による再生(リファビッシュ)を妨害したとするサージカル・インストゥルメント・サービス(Surgical Instrument Service)の請求を復活させた。市場支配力が100%に近い場合はアフターマーケットの判断の仕方が変わるとし、従来の「コダック」基準の適用を退けた4。インチュイティブは9月29日、全裁判官による審理(en banc)を求める申立てを行った。事件番号25-1372のこの訴訟は、2025年3月にさかのぼる5。再生が解禁されれば、病院は利益率が最も高い製品ラインについてより安い第2の供給源を得る。その商売を手にするのは再生業者だ。
設置台数の牙城、初めて揺らぐ
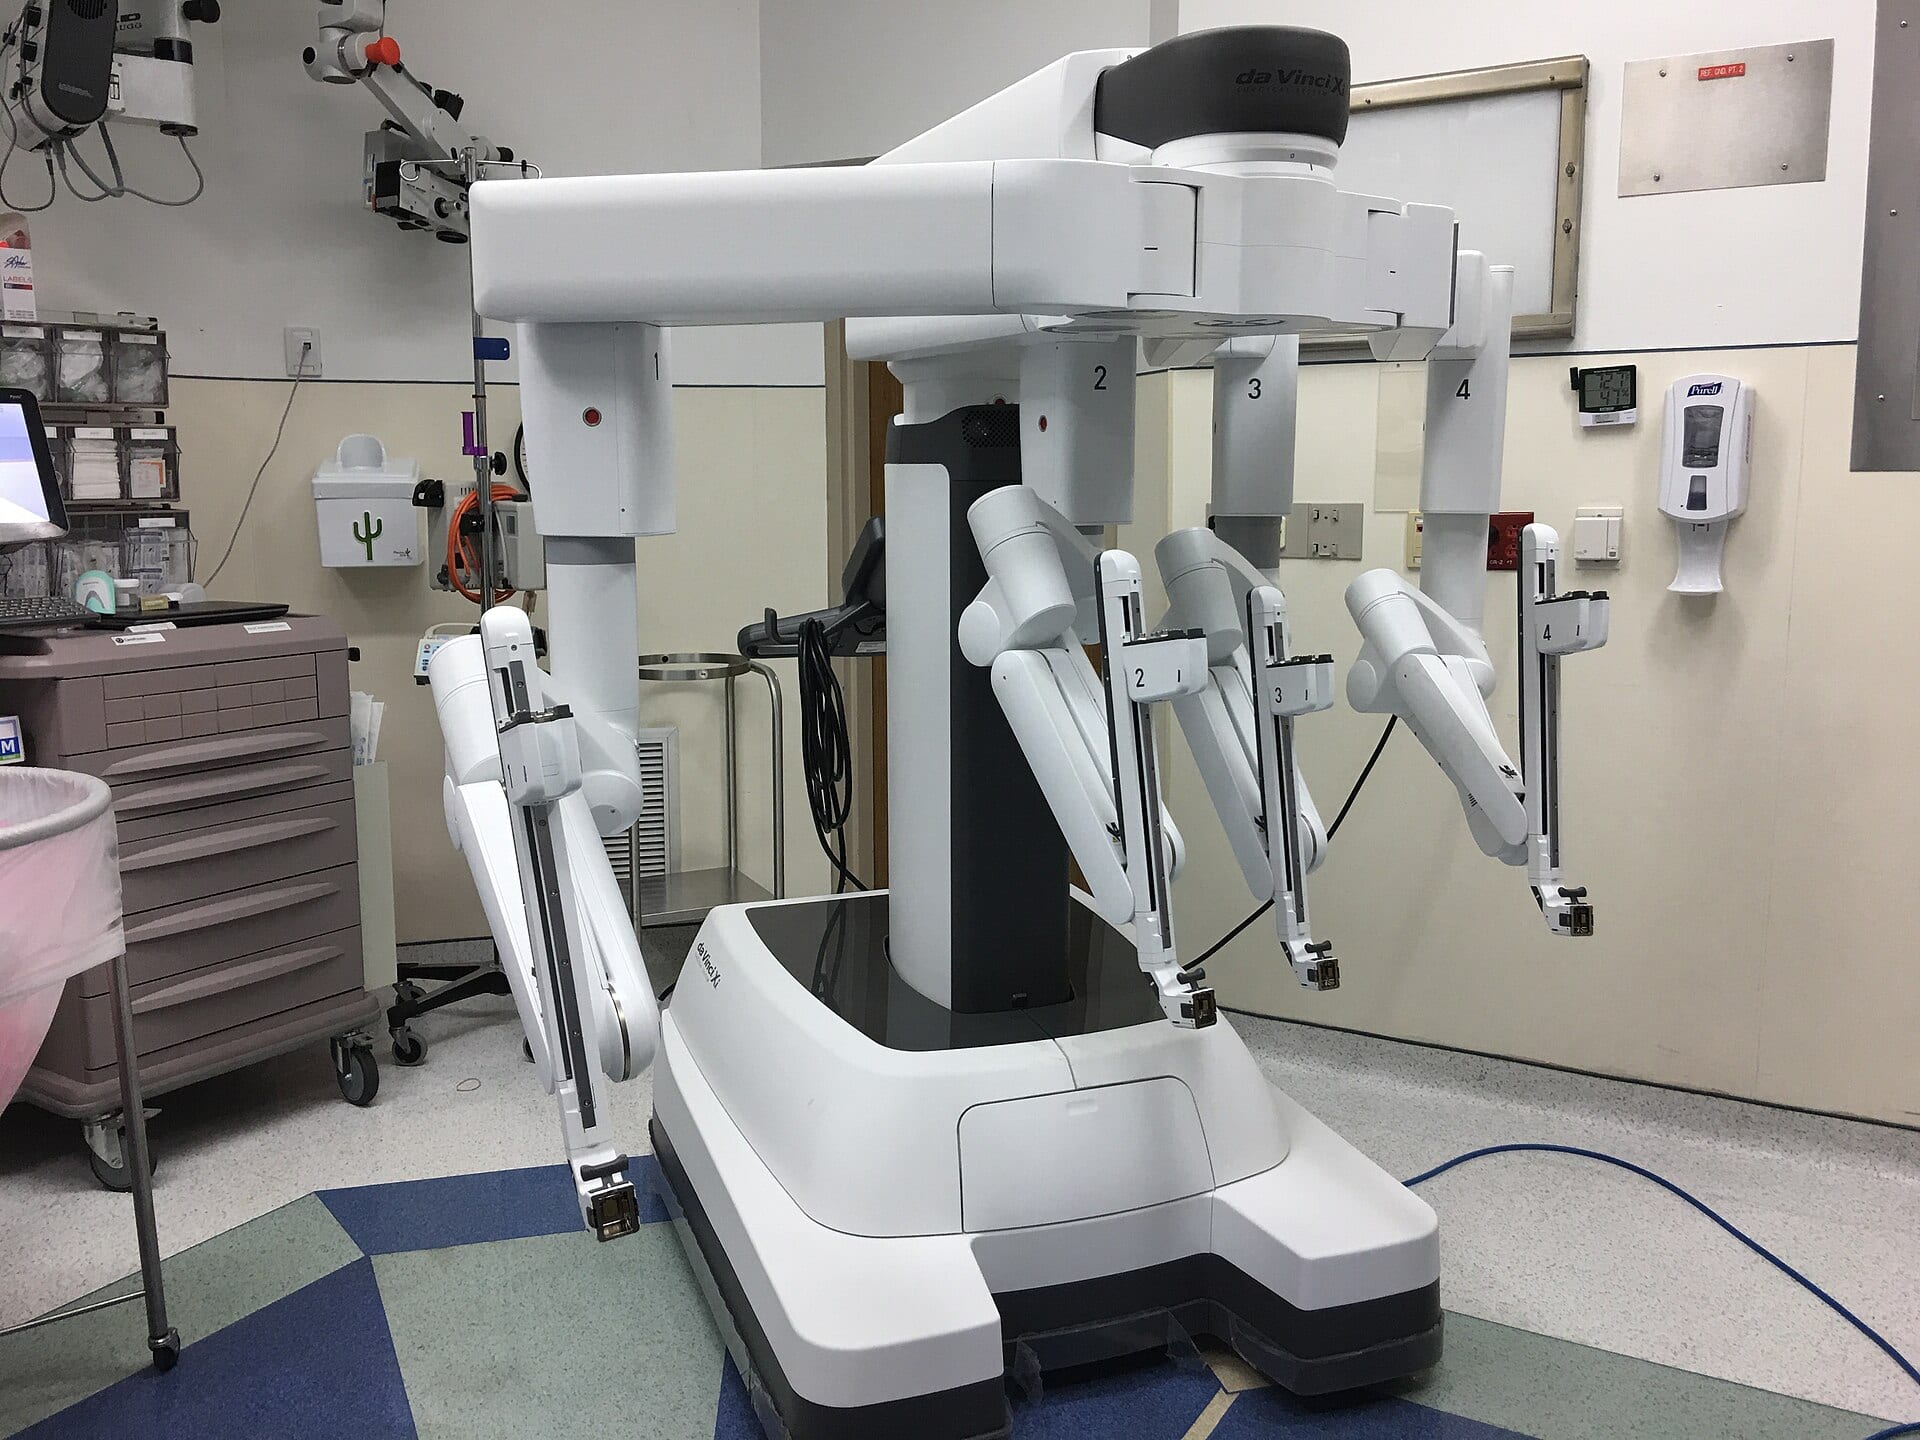
ジョンソン・エンド・ジョンソンの「オッターバ」(Ottava)は7月、10種類の一般外科手術を対象とするデ・ノボ(De Novo)認証を取得した。カート式やブーム(天吊り)式のシステムに比べ、設置面積は30~50%小さい3。メドトロニックの「ヒューゴ」(Hugo)は2025年12月3日、泌尿器科領域で米食品医薬品局(FDA)の承認を得た。婦人科領域の承認申請も進んでいる6。ダ・ヴィンチは泌尿器科、婦人科、一般外科の各領域で今なお承認を維持している6。
米国の伸びが鈍るなか、攻めは心臓外科
インチュイティブ・サージカルはロボットによる心臓手術の実現を目指して設立された。1998年にはフランスとドイツで初の心臓手術を実施した。だが、その後数十年にわたり手術件数を伸ばしてきたのは前立腺とヘルニアの領域だった78。同社はいま、心臓外科に戻ろうとしている。1月に米国で心臓手術の承認を取得し、9月29日にはダ・ヴィンチ5での冠動脈バイパスを対象とするCEマーク(欧州の医療機器認証)を取得した78。その必要性はすでに表れている。米国の手術件数の伸びは第1四半期の14%から第2四半期には12%に鈍化し、米国外は20%増となった1。
米国の伸びは12%に鈍化、米国外は20%増
Data
| ダ・ヴィンチ手術件数の伸び率(前年同期比) | |
|---|---|
| 米国 2026年第1四半期 | 14% |
| 米国 2026年第2四半期 | 12% |
| 米国外 2026年第2四半期 | 20% |
売上高1ドルのうち76セントは設置後に生まれる
新規設置468台により、設置台数は1万1710台と12%増えた2。器具・付属品は17億3000万ドル、サービスは4億7200万ドルの売上高を稼ぎ出した。売上高1ドルのうち76セントは、ロボットが設置された後に生じる分という計算だ2。ノンGAAP(Non-GAAP)ベースの売上総利益率は70.0%だった2。
器具とサービスで四半期売上高の76%
- 器具・付属品$1,730M59.9%
- サービス$472M16.3%
- システムほか$688M23.8%
Data
| Slice | Value | Share |
|---|---|---|
| 器具・付属品 | $1,730M | 59.9% |
| サービス | $472M | 16.3% |
| システムほか | $688M | 23.8% |
業績見通しは据え置き、目標株価はすべて時価を上回る
業績見通しは13.5~15.5%に据え置かれ、中間値寄りの推移を見込む 2。決算が予想を上回っても見通しの引き上げが伴わないのは下期の減速を示唆すると受け止められ、目標株価は切り下げられた 9。4つ目の圧力は需要面にある。GLP-1薬が肥満外科(バリアトリック)手術の患者プールを吸収しつつあるためだ 4。RBCは10月1日に575ドルを提示、時価を183ドル上回る水準だ 1。パイパー・サンドラーは470ドルとし、今回の下落は正当化されないと評価。UBSは500ドルを維持し、バーンスタインは685ドルへ引き下げた 4。
目標株価はいずれも10月2日終値を78~293ドル上回る
- Estimate
Data
| Value | |
|---|---|
| バーンスタイン (estimate) | $685 |
| RBC (estimate) | $575 |
| UBS (estimate) | $500 |
| パイパー・サンドラー (estimate) | $470 |
提出済みの数字に浸食の兆候はまだない
控訴裁判所は請求を復活させたものの、その是非については判断していない。提出済みの数字に、利益率の低下や新規設置台数の減少を示すものはまだない 45。ジョンソン・エンド・ジョンソン自身の強気シナリオですら、オッターバ(Ottava)を「まだ初期段階」と位置づける 10。弱気シナリオでは、同機はメドテック(MedTech)事業の利益率に届かないほど緩やかにしか拡大しないと想定する 10。ヒューゴ(Hugo)は単一の診療科からの出発だ 6。
10月20日、決着を左右する3つの数字
新規設置台数、米国の手術件数の伸び、そして手術1件当たりの器具売上高——この3つだ 12。全裁判官による審査(en banc)の結論は、もう少し時間がかかる。再生(リファビッシュ)市場が開かれた場合に「カミソリの刃」が被る損失の大きさを、提出済みの数字はまだ織り込んでいない。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.