법원·존슨앤드존슨·메드트로닉이 흔드는 수술로봇 독점…인튜이티브 서지컬 주가 고점 대비 35% 급락
부활한 반독점 소송, 새로 허가받은 경쟁 로봇 두 종, 그리고 1998년 손을 뗀 심장 수술 시장으로의 복귀가 10월 20일 실적 발표로 수렴한다. 소모품과 서비스를 묶어둔 락인(lock-in)의 대가는 병원이 치르고, 밸류에이션 하향의 대가는 인튜이티브 서지컬(ISRG) 주주들이 치르고 있다.
 Vincent Jiang · 3 min read
19% 성장 기업에 35% 밸류에이션 하향
인튜이티브 서지컬은 10월 2일 391.95달러에 마감했다. 당일 2.32% 내렸고 52주 최고가(603.88달러)에 비하면 약 35% 낮은 수준이다. 시가총액은 1385억 달러다 1. 그렇다고 밑에 깔린 사업이 줄어들고 있는 것은 아니다. 2분기 매출은 19% 늘어 28억9000만 달러를 기록했고 순이익은 8억1800만 달러에 달했다 2. 주가가 다시 매기고 있는 것은 거의 25년간 사실상 도전받지 않아 온 연금 같은 수익 구조의 내구성이다 3.
법원이 '면도날' 소모품 시장의 문을 다시 열었다
미국 제9순회항소법원은 8월 17일 인튜이티브 서지컬이 다빈치 수술 기구의 제3자 재생(리퍼비시)을 막았다는 서지컬 인스트루먼트 서비스의 청구를 되살렸다. 법원은 시장 지배력이 거의 100%에 이르면 애프터마켓을 바라보는 잣대도 달라진다며 기존의 코닥(Kodak) 판례 기준 적용을 거부했다 4. 인튜이티브 서지컬은 9월 29일 항소법원 전원심(en banc) 재판을 신청했다. 사건번호 25-1372인 이 소송은 2025년 3월으로 거슬러 올라간다 5. 재생 시장이 열리면 병원은 마진이 가장 높은 제품군에 더 저렴한 제2 공급원을 얻게 되고, 그 사업은 재생 업체가 가져간다.
설치 기반, 사상 처음 경쟁에 노출되다
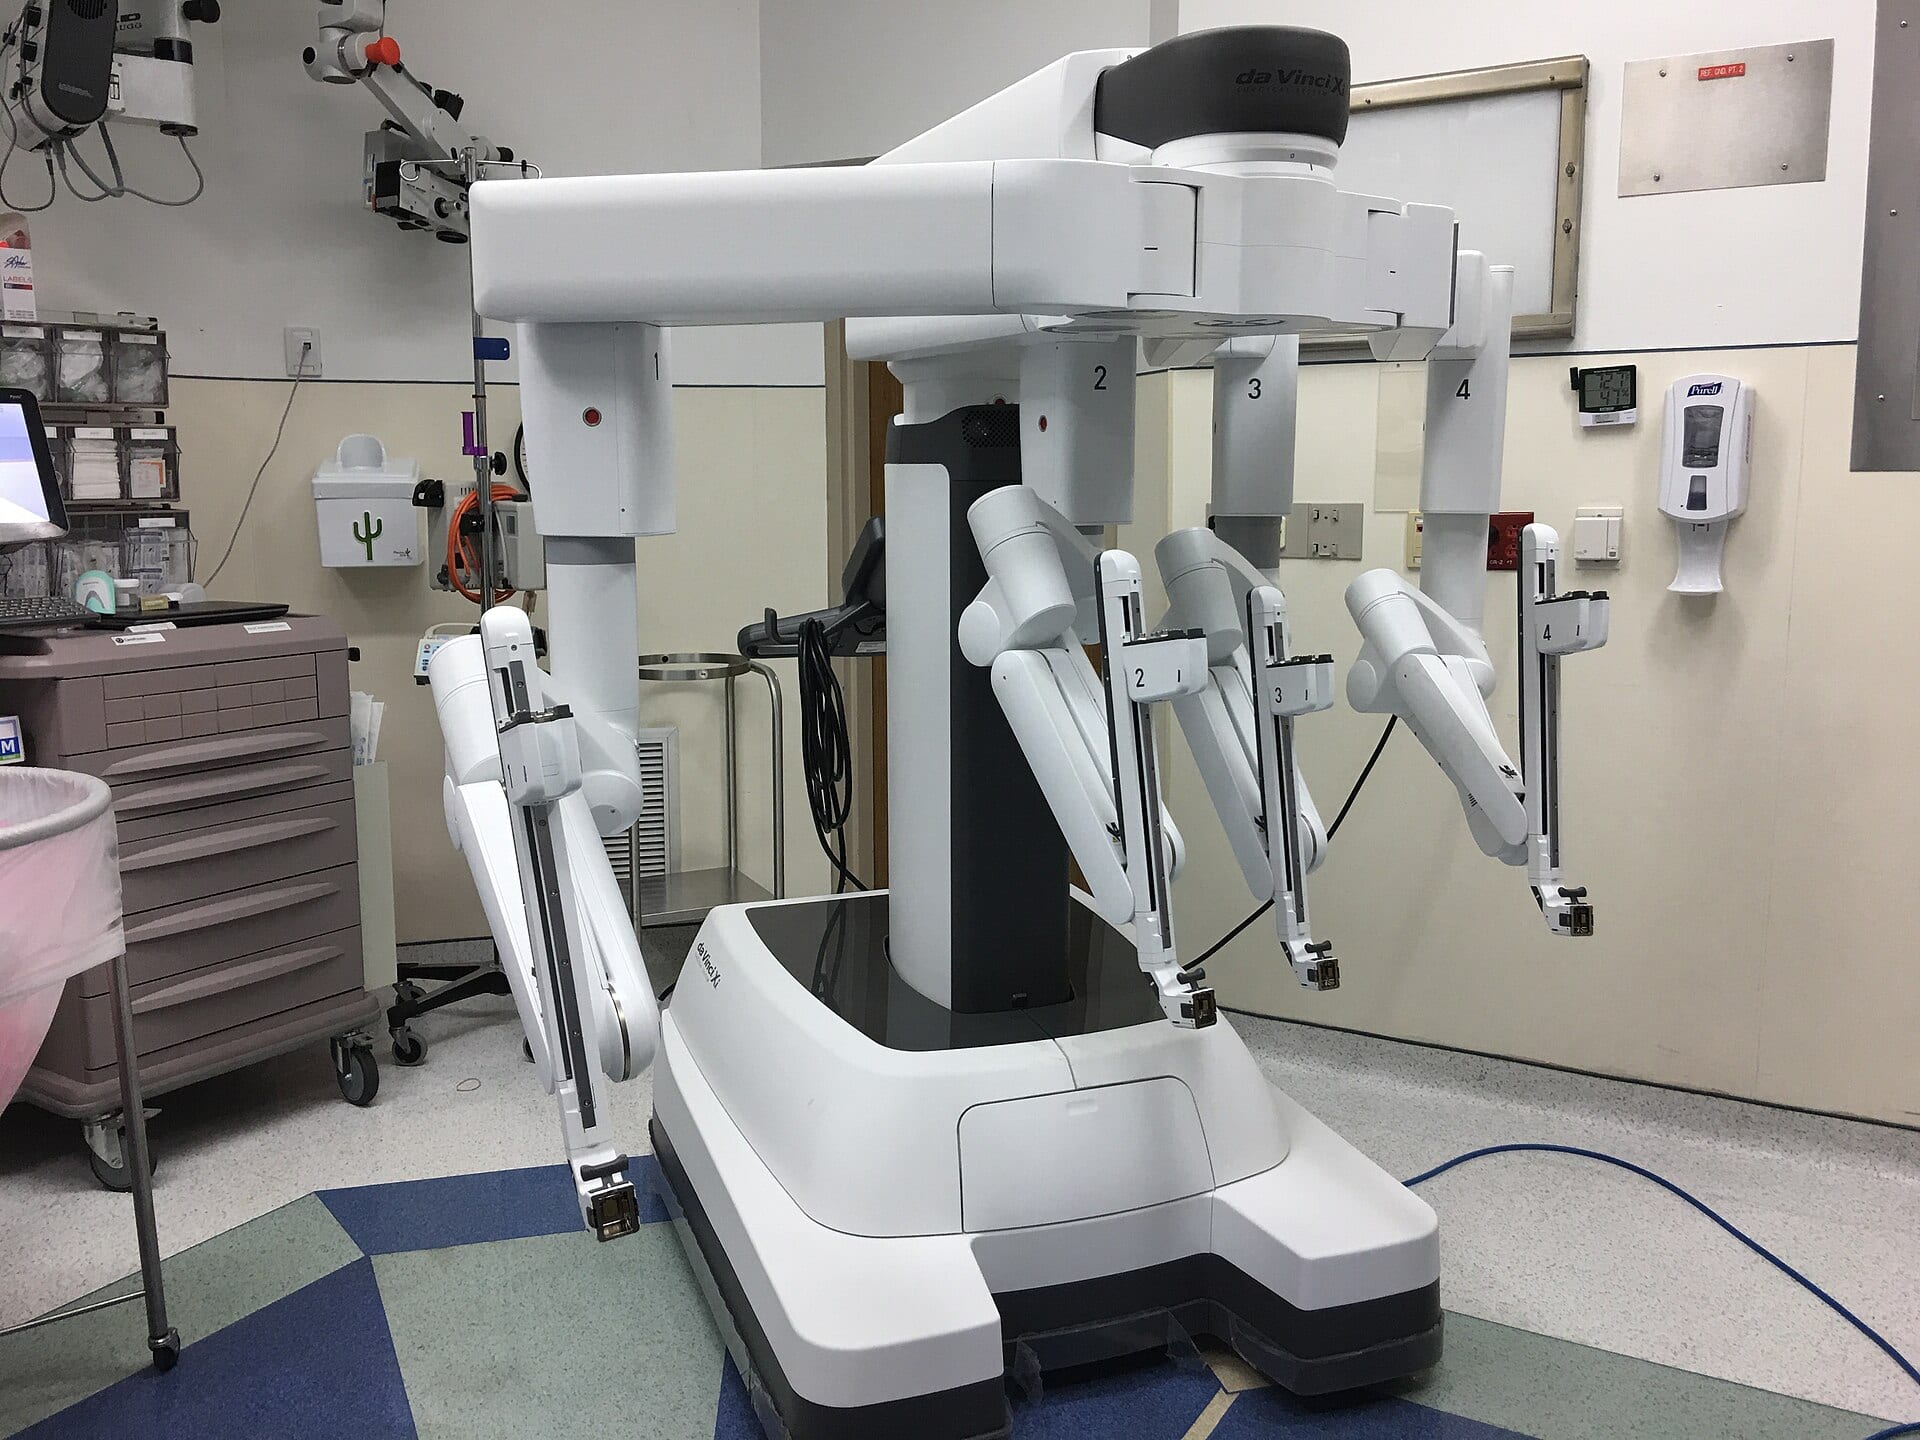
존슨앤드존슨의 오타바는 7월 일반외과 수술 10종을 포괄하는 디노보(De Novo) 승인을 받았다. 설치 면적은 카트형·붐(boom) 장착형 시스템보다 30~50% 작다 3. 메드트로닉의 휴고는 2025년 12월 3일 비뇨기과 분야 FDA 허가를 받았고, 산부인과 분야 승인 신청도 진행 중이다 6. 다빈치는 비뇨기과·산부인과·일반외과 전 분야에서 여전히 허가를 유지하고 있다 6.
미국 성장 둔화…승부수는 심장 수술
인튜이티브 서지컬은 로봇 심장 수술을 목표로 설립된 회사다. 1998년 프랑스와 독일에서 첫 심장 수술을 시행했지만, 이후 수십 년간은 전립선과 탈장 수술 물량에 매달려 왔다 78. 이제 다시 심장으로 돌아간다. 1월에는 미국 심장 수술 허가를 받았고, 9월 29일에는 다빈치 5의 관상동맥 우회술을 포괄하는 CE 인증까지 확보했다 78. 그 필요성은 이미 숫자로 드러나고 있다. 미국 내 수술 건수 증가율은 1분기 14%에서 2분기 12%로 꺾였고, 해외는 20% 늘었다 1.
미국 수술 증가율 12%로 둔화…해외는 20% 성장
Data
| 다빈치 수술 건수 증가율(전년 동기 대비) | |
|---|---|
| 미국, 2026년 1분기 | 14% |
| 미국, 2026년 2분기 | 12% |
| 해외, 2026년 2분기 | 20% |
매출 1달러 중 76센트는 로봇 설치 후 들어온다
설치 기반은 신규 설치 468대를 더해 총 1만1710대로 12% 늘었다 2. 수술 기구 및 소모품 매출은 17억3000만 달러, 서비스 매출은 4억7200만 달러다. 매출 1달러 중 76센트는 로봇 설치가 끝난 뒤에 들어오는 돈이라는 뜻이다 2. 비-GAAP 매출총이익률은 70.0%를 기록했다 2.
수술 기구·서비스가 분기 매출 76% 차지
- 수술 기구 및 소모품$1,730M59.9%
- 서비스$472M16.3%
- 시스템 및 기타$688M23.8%
Data
| Slice | Value | Share |
|---|---|---|
| 수술 기구 및 소모품 | $1,730M | 59.9% |
| 서비스 | $472M | 16.3% |
| 시스템 및 기타 | $688M | 23.8% |
가이던스는 유지…모든 증권사 목표주가가 시세 위
가이던스는 13.5~15.5% 구간에서 중간값 방향으로 유지됐다2. 실적은 기대치를 넘겼는데도 전망치를 올리지 않자 하반기 둔화가 점쳐졌고, 목표주가도 줄줄이 내려왔다9. 네 번째 압박 요인은 수요 쪽이다. GLP-1 계열 체중 감량 약물이 비만 수술 환자층을 잠식하고 있다4. RBC는 10월 1일 목표주가 575달러를 제시했는데, 시세보다 183달러 높은 수준이다1. 파이퍼 샌들러는 목표주가 470달러에서 이번 하락은 이유가 없다고 봤고, UBS는 500달러, 번스타인은 685달러로 낮췄다4.
거론된 증권사 목표주가는 모두 10월 2일 종가보다 78~293달러 위
- Estimate
Data
| Value | |
|---|---|
| 번스타인 (estimate) | $685 |
| RBC (estimate) | $575 |
| UBS (estimate) | $500 |
| 파이퍼 샌들러 (estimate) | $470 |
제출된 자료엔 아직 침식 흔적 없다
항소법원은 해당 주장을 되살렸을 뿐 본안 판단은 하지 않았고, 마진 축소나 신규 설치(대수) 감소를 보여주는 수치는 아직 제출된 게 없다45. 존슨앤드존슨 자체 낙관 시나리오에서조차 오타바는 '아직 초기 단계'로 평가된다10. 비관 시나리오는 확장 속도가 느려 메드테크(MedTech) 부문 마진에 못 미칠 것으로 가정한다10. 휴고는 단일 진료과에서 출발한다6.
10월 20일, 세 가지 숫자가 승부 가른다
신규 설치(대수), 미국 수술 건수 증가율, 건당 수술 기구 매출이다12. 전원심(en banc) 결론은 더 늦게 나온다. 재생(리퍼비시) 시장이 열릴 경우 '면도날' 소모품 매출이 얼마나 깎일지 계산해 둔 자료는 아직 없다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.