股价较峰值跌去35%:法院、强生、美敦力轮番考验直觉外科的手术机器人垄断
一起重获审理的反垄断诉讼、两家新获监管放行的竞争对手、一次重返1998年放下的心脏手术市场,全部指向10月20日发布的三季报。器械与服务的锁定,账单由医院支付;35%的估值下修,则由直觉外科(ISRG)的股东扛着。
 Vincent Jiang · 3 min read
增长仍有19%,估值已下修35%
10月2日,直觉外科收报391.95美元,当日下跌2.32%,较603.88美元的52周高点回落约35%,对应公司市值1385亿美元1。生意本身并未收缩:第二季度收入同比增长19%,达到28.9亿美元,净利润达8.18亿美元2。盘面重新定价的,是这门近25年来几乎无人挑战的“类年金”生意的可持续性3。
法院重开“刀片”售后市场
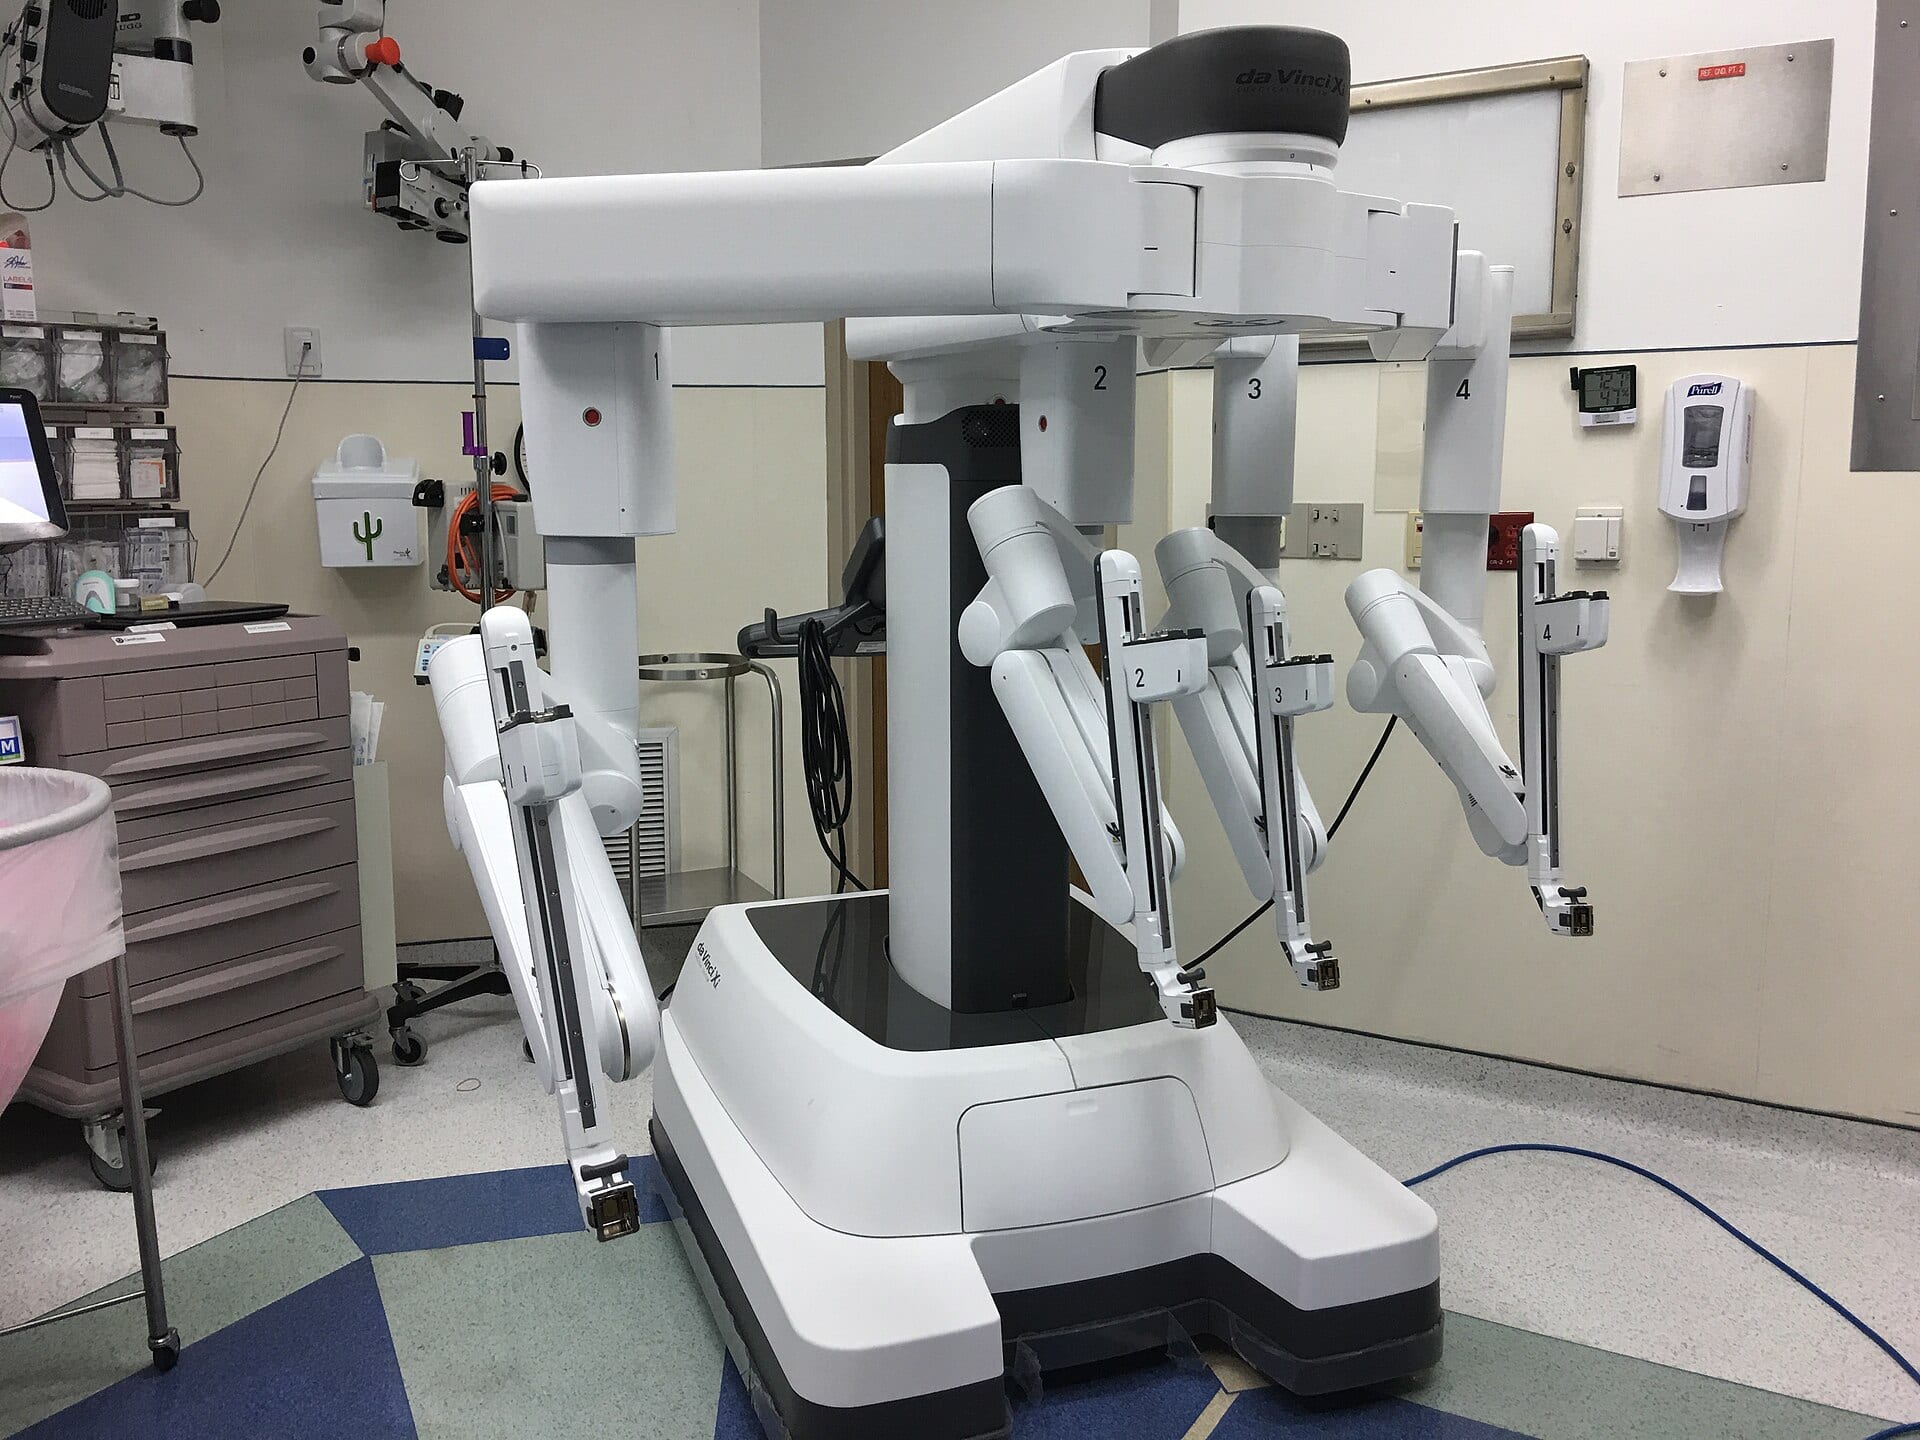
8月17日,美国联邦第九巡回上诉法院恢复了第三方维修商Surgical Instrument Service的诉讼请求,后者指控直觉外科阻挠第三方翻新达芬奇手术器械;法院拒绝适用惯常的“柯达标准”,理由是接近100%的市场支配力改变了售后市场的判定方式4。直觉外科已于9月29日申请全院复审;案件编号25-1372,始于2025年3月5。一旦翻新市场放开,医院在这条利润率最高的产品线上便有了更便宜的第二货源,翻新商则将拿走这门生意。
装机存量首次迎来对手
强生的Ottava今年7月获得美国食品药品监督管理局(FDA)的De Novo授权,覆盖10种普通外科术式,占地面积比推车式和吊塔式系统小30%至50%3。美敦力的Hugo已于2025年12月3日获FDA批准用于泌尿外科,妇科适应症的注册申报也在推进6。达芬奇目前的获批范围仍覆盖泌尿外科、妇科与普通外科6。
美国增速放缓,心脏手术成为进攻方向
直觉外科创立的初衷是做机器人心脏手术,1998年还在法国和德国实施过首批心脏手术,此后几十年却靠前列腺和疝气手术的走量撑起业务78。如今公司正在重返这一领域:1月获得美国心脏手术许可,9月29日又取得覆盖达芬奇5冠脉搭桥手术的CE认证78。回归的迫切性已经显现:美国手术量同比增速从一季度的14%放缓至二季度的12%,国际市场二季度则增长20%1。
美国手术量增速放缓至12%,国际市场保持20%
Data
| 达芬奇手术量同比增速 | |
|---|---|
| 美国,2026年一季度 | 14% |
| 美国,2026年二季度 | 12% |
| 国际市场,2026年二季度 | 20% |
每1美元收入中,76美分来自装机之后
装机存量达到11,710台,同比增长12%,新装机468台2。器械及耗材收入17.3亿美元,服务收入4.72亿美元——每1美元收入中,有76美分在机器人装机之后才进账2。非公认会计准则(non-GAAP)毛利率为70.0%2。
器械与服务收入占直觉外科季度收入的76%
- 器械及耗材$1,730M59.9%
- 服务$472M16.3%
- 系统及其他$688M23.8%
Data
| Slice | Value | Share |
|---|---|---|
| 器械及耗材 | $1,730M | 59.9% |
| 服务 | $472M | 16.3% |
| 系统及其他 | $688M | 23.8% |
业绩指引维持不变,券商目标价均高于现价
业绩指引维持在13.5%至15.5%,趋向区间中值2。业绩超预期却不附带上调指引,预示下半年增速放缓,多家券商随即下调目标价9。第四重压力来自需求端:GLP-1类药物正在蚕食减重手术的患者群体4。加拿大皇家银行(RBC)10月1日给出575美元目标价,较现价高出183美元1;Piper Sandler认为本轮下跌缺乏依据,目标价470美元;瑞银维持500美元;伯恩斯坦则下调至685美元4。
四家券商目标价较10月2日收盘价高出78至293美元
- Estimate
Data
| Value | |
|---|---|
| 伯恩斯坦 (estimate) | $685 |
| RBC (estimate) | $575 |
| 瑞银 (estimate) | $500 |
| Piper Sandler (estimate) | $470 |
已披露数据尚未显示侵蚀迹象
上诉法院恢复了相关诉求,但并未就其作出裁决;目前也尚无任何已披露数据显示利润率下滑或新装机量流失45。就连强生自己的乐观情景也称Ottava“仍处早期”10;悲观情景则假设其放量速度慢到利润率将落后于强生医疗科技(MedTech)板块水平10。Hugo则从单一专科起步6。
三个数字,10月20日见分晓
答案在于三个数字:新装机量、美国市场手术量增速和单台手术的器械收入12。全院复审的结果要来得更慢;至于翻新市场一旦放开,“刀片”生意将付出多大代价,目前尚无任何已披露数据能够定价。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.