东芝4亿美元押注硬盘,AI存储双寡头遭重新定价
《日本经济新闻》报道称,东芝拟到2027财年将硬盘产能翻倍;消息一出,希捷下跌11%,西部数据下跌7%。七个季度的紧缺定价让两家公司毛利率各升逾16个百分点,而这正是如今重返市场的第三家供应商所要挑战的。
 Vincent Jiang · 2 min read
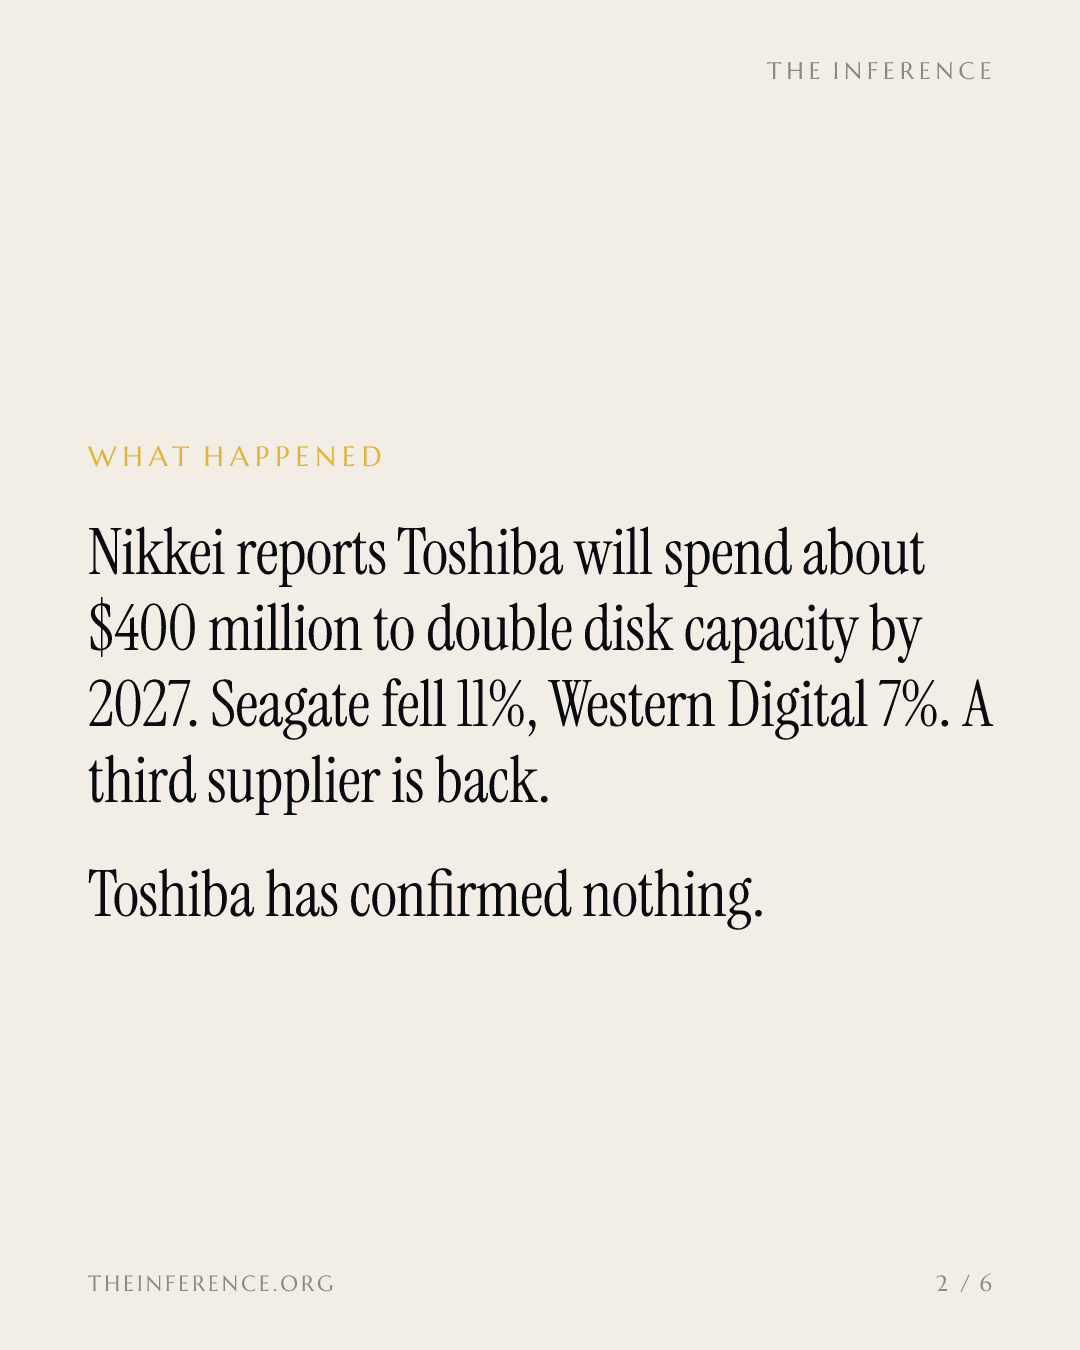
东京一则未经证实的报道,撼动了今年最热的AI概念股中的两只。《日本经济新闻》报道称,东芝将斥资约600亿日元(合3.8亿至4亿美元),在菲律宾工厂于2027财年前把机械硬盘产能翻一番——这是东芝约五年来的首次重大硬盘投资13。希捷开盘跌11%,西部数据跌7%,闪迪跌约1%1;午盘时,希挫跌约12%,西部数据跌9.5%,Roundhill Memory ETF几近平盘,纳斯达克100ETF(QQQ)涨逾1%2。
周五全天,抛售持续加深
- 开盘时
- 午盘时
Data
| 开盘时 | 午盘时 | |
|---|---|---|
| 希捷 | -11% | -12% |
| 西部数据 | -7% | -9.5% |
定价权写在毛利率里
这次被重新定价的东西,就摆在利润表上。希捷的毛利率从2024年12月当季的34.9%升至2026年7月当季的52.3%;西部数据从37.7%升至54.1%45。上季度,两家公司营收同比增幅均超过40%45。两位CEO把话挑明:希捷的Dave Mosley今年4月称,"总出货量其实并没有增加";西部数据的Irving Tan今年8月称,供应吃紧带来了"增强议价能力的机会"2。周五之前,供应紧缺已推动这两只股票年内分别上涨约240%和170%16。
两家硬盘厂商,一场紧缺溢价:2024年以来毛利率上升16至17个百分点
- 希捷
- 西部数据
Data
| 希捷 | 西部数据 | |
|---|---|---|
| 2024年四季度 | 34.9% | 37.7% |
| 2025年一季度 | 35.2% | 39.8% |
| 2025年二季度 | 37.4% | 41% |
| 2025年三季度 | 39.4% | 43.5% |
| 2025年四季度 | 41.6% | 45.7% |
| 2026年一季度 | 46.5% | 50.2% |
| 2026年二季度 | 52.3% | 54.1% |
紧缺亲手招来了替代者
麻烦在于,同一场紧缺既造就了这些毛利率,也把第三家供应商重新拉回了场内。存储芯片紧缺到这种地步:固态硬盘(SSD)价格约为机械硬盘的20倍,AI数据中心正因此转向近线硬盘7。东芝在行业产能中占比略高于10%,如今把目标定在30%的份额,新产品可将单盘容量最高提升40%17。整个投资计划约相当于希捷最新单季营业利润的四分之一——仅那一个季度,希捷营业利润就有15.6亿美元4。把10%的基数翻倍,是入场叫价,而非颠覆。
合同、存储密度与一张小额支票
看多者的回答是:合同比头条新闻更硬。希捷称,近线硬盘产能到2027日历年已几乎全部订出,其中绝大部分更是锁定至2028年;西部数据也已通过长期协议锁定2027年供应的大部分7。希捷的44TB HAMR(热辅助磁记录)硬盘已供货给75%的头部云客户8。东芝对上述消息一概未予证实,也未回应置评请求;该公司2027财年将持续至2028年3月9。
2029年的价目表说了算
最终定夺这笔交易的,是2029至2031年的价目表;西部数据称,这一时段的商业条款仍在谈判之中8。接下来先看东芝是否正式确认计划,再看超大规模云厂商是否为东芝的菲律宾产线完成认证。紧缺为这些硬盘定了价。如今,正是这个价格把竞争请了回来。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.