Два понижения рекомендации за два дня: ИИ-бум приносит Nova рекордную выручку, но не деньги
Nova превысила прогноз по выручке и сориентировала рынок на очередной рекордный квартал, но свободный денежный поток за первое полугодие упал на 27%, а прибыль на акцию по GAAP выросла лишь на 1,7%. Zacks и Citigroup на этой неделе снизили рекомендации по акциям; теперь ИИ-тезис компании решается инкассацией, а не заказами.
 Vincent Jiang · 2 min read
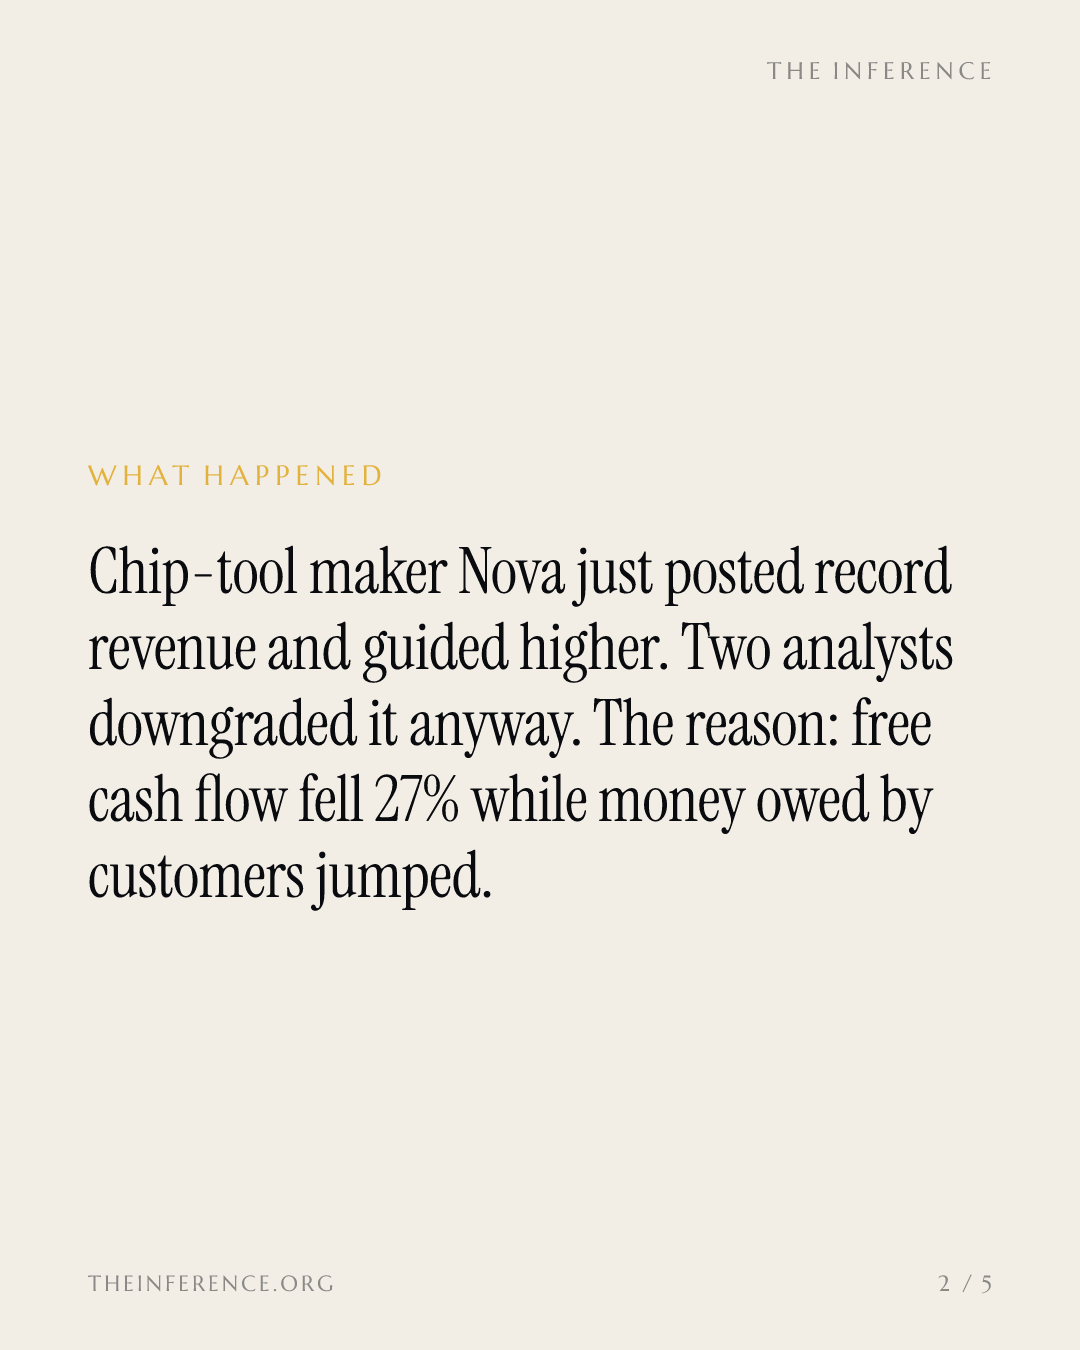
Zacks понизила рекомендацию по акциям Nova с «активной покупки» до «держать» в отчете от понедельника, 5 октября 1; 7 октября бумаги закрылись на $377,77, снизившись на 4,2% 2. 8 октября за ней последовал Citigroup — рекомендация снижена до «нейтральной», целевая цена $415, и акции завершили торги на $354,59, потеряв 6,1% 3. Оба понижения последовали за рекордным кварталом: выручка составила $254,96 млн, увеличившись на 15,9%, и превысила консенсус-прогноз в $250,33 млн, а ориентир на третий квартал — $277–287 млн предполагает рост примерно на 25,6% в середине диапазона 14.
Рост настоящий, деньги запаздывают
За первое полугодие выручка выросла на 13,1%, операционная прибыль — на 14,1%. Однако разводненная прибыль на акцию по GAAP увеличилась всего на 1,7%, а свободный денежный поток упал на 27,4%, до $74,5 млн 5. Дебиторская задолженность на конец июня составила $210,3 млн — на 38,4% больше, чем в декабре: она поглотила $59,4 млн денежных средств, тогда как отложенная выручка снизилась с $67,2 млн до $45,9 млн 5. Авансы клиентов сократились, а сроки оплаты счетов растянулись — по сути, Nova финансирует ИИ-строительство своих клиентов за счет собственного баланса 5. На сентябрьской конференции руководство заявило, что порядок внесения авансов и условия оплаты не изменились, а затраты 2026 года сосредоточены в существующих логических техпроцессах, расширении мощностей DRAM и модернизации NAND — структуре закупок, которая требует меньше метрологического оборудования, чем новые архитектуры 5. Гендиректор в августе говорил о том же: рост NAND в этом году — модернизация, а не наращивание мощностей 4.
Выручка ставит рекорды, а свободный денежный поток на треть ниже пика I квартала 2025 года
- Выручка
- Свободный денежный поток
Data
| Выручка | Свободный денежный поток | |
|---|---|---|
| III кв. 2023 | $128.81M | $43.13M |
| IV кв. 2023 | $134.22M | $22M |
| I кв. 2024 | $141.8M | $56.67M |
| II кв. 2024 | $156.86M | $57.92M |
| III кв. 2024 | $178.97M | $43.06M |
| IV кв. 2024 | $194.77M | $60.4M |
| I кв. 2025 | $213.36M | $59.69M |
| II кв. 2025 | $219.99M | $42.92M |
| III кв. 2025 | $224.61M | $66.94M |
| IV кв. 2025 | $222.62M | $48.36M |
| I кв. 2026 | $235.31M | $36.03M |
| II кв. 2026 | $254.96M | $38.42M |
Покупатели, впрочем, не сдаются
В консенсус-прогнозе по-прежнему значится «умеренная покупка» со средней целевой ценой $514,44 — примерно на 36% выше цены закрытия 7 октября 13. Phoenix Financial 7 сентября купила 2 129 282 акции по $372,10 — около $792 млн, — увеличив пакет до 2 746 913 акций 6. 2 сентября совет директоров одобрил программу выкупа акций на $200 млн — до 1,9% бумаг 71; к закрытию 7 октября акции стояли на 39% ниже внутридневного максимума 15 июня — $615,99 2. На другой чаше весов — инсайдеры, продавшие за 12 месяцев акций на $6,7 млн без единой покупки (все — в рамках торговых планов) 2, и премия гендиректора за 2026 год, которая на 40% зависит от выручки и на 30% — от M&A-стратегии 5. Доходность бумаг по свободному денежному потоку за последние 12 месяцев составляет 1,5% при оценке в 12,4 годовой выручки 5.
Экзамен — инкассация, а не выручка
Следующий отчет проверит компанию на исполнение ориентира $277–287 млн 4; решающая строка в нем — превратится ли дебиторская задолженность в $210,3 млн в реальные деньги 5. Новую стратегическую модель менеджмент представит на инвесторском дне в начале 2027 года 4. До сих пор ИИ-бум расплачивался с Nova признанной выручкой; очередная публикация покажет, заплатит ли он живыми деньгами.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.