Pekings Zulassung für Visa: Erlaubnis zur Vorbereitung, keine Lizenz zur Zahlungsabwicklung
Die People's Bank of China gestattet Visa, ein Jahr lang Vorbereitungen für ein Clearing-Institut für Bankkarten im Inland zu treffen – das ist die erste von zwei Lizenzhürden, keine Freigabe für die Zahlungsabwicklung. Die Präzedenzfälle brauchten zwei bis vier Jahre bis zum Start, und einer von ihnen, Mastercard, ist nie skaliert.
 Richard Tang · 3 min read
Die People's Bank of China hat ein Tor aufgestoßen, und die Kleinanleger-Stimmung tut bereits so, als wäre das Geschäft dahinter gebaut. Am 13. Oktober genehmigte die Notenbank den Antrag auf Vorbereitung von Visa+0.54% — Visa, up 0.54 percent today (NYSE: V) – den ersten formalen Schritt auf dem Weg zu einer Lizenz als Clearing-Institut für Bankkarten 1. Die Stimmung an der Aktie kippte binnen eines Tages auf „extrem bullisch“, obwohl sich die Aktie selbst um rund ein Prozent bewegte 2. Was Visa tatsächlich in der Hand hat, ist eine Genehmigung, deren Uhr auf ein Jahr gestellt ist 3.
Die Genehmigung bringt eine Uhr in Gang – kein Netzwerk
Visa-Chef Ryan McInerney nannte die Genehmigung einen Meilenstein in Visas vierzigjährigem Engagement für China 1. Die Bedingungen zeigen, wie weit der Weg noch ist. Visa hat ein Jahr Zeit, die Vorbereitungen abzuschließen, und darf danach beantragen, den Geschäftsbetrieb aufzunehmen. Und ehe Visa eine einzige inländische Zahlung abwickeln kann, müssen die People's Bank of China und die National Financial Regulatory Administration, die Bankenaufsicht, beide zustimmen 3.
Der Lohn ist Yuan-Clearing auf Visas eigenen Schienen
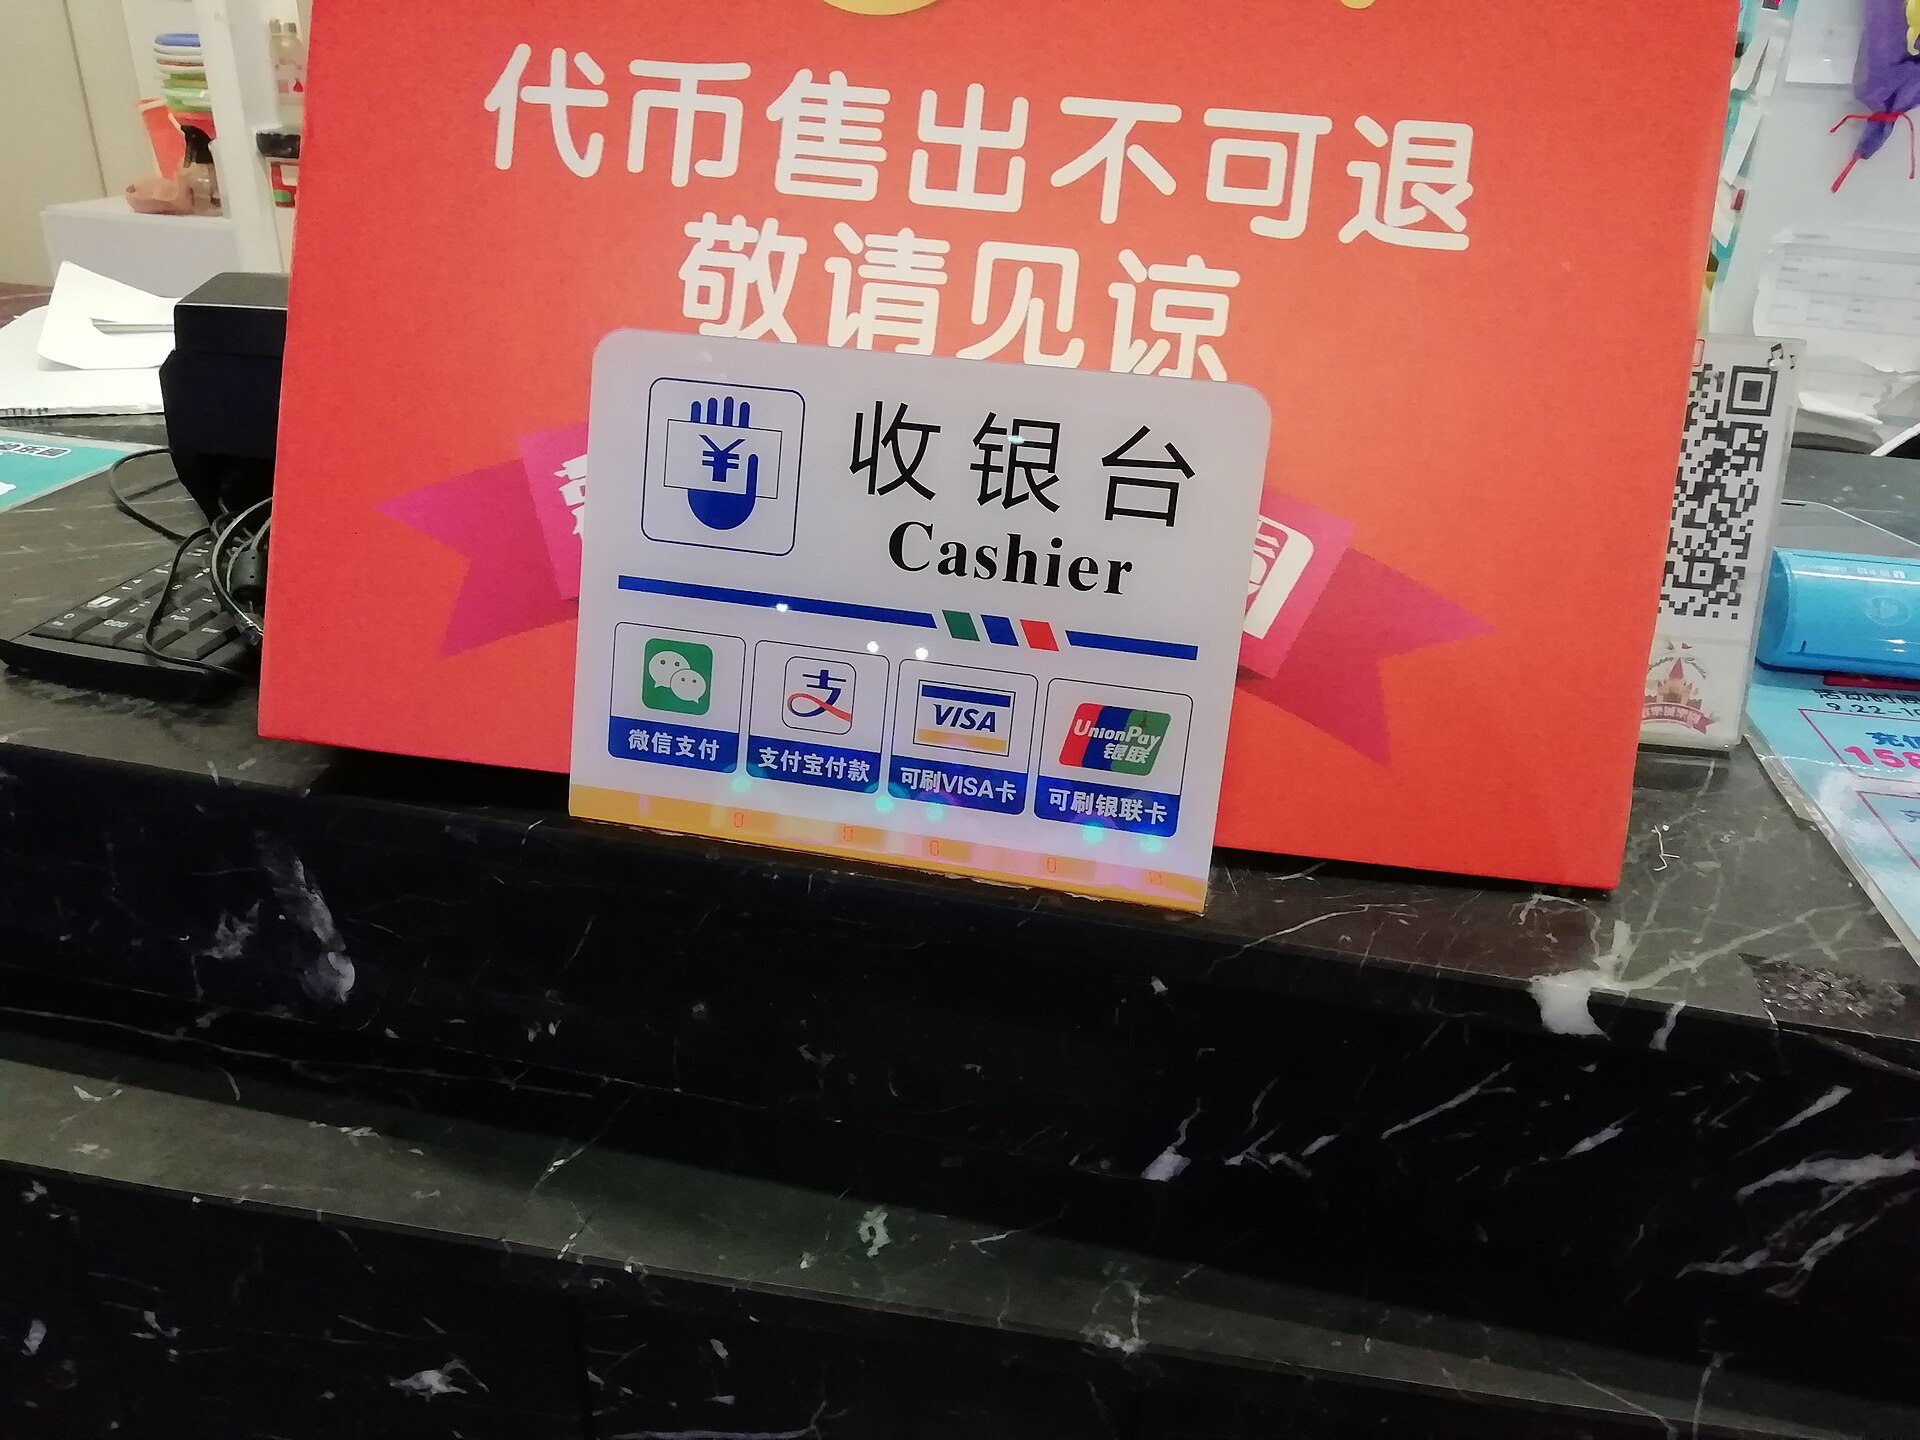
Der Lohn am Ende ist konkret. Chinesische Banken geben zwar bereits Doppelmarken-Karten mit Visa aus. Doch innerhalb Chinas laufen diese Transaktionen über die Schienen des Staatskonzerns UnionPay, und Visa wickelt nur die Zahlungen ab, die im Ausland getätigt werden 4. Eine Clearing-Organisation vor Ort würde es Visa ermöglichen, inländische Zahlungen in Yuan über das eigene Netz abzurechnen 5. Genau das ist noch nicht gebaut: Karten, die in einem von Visa betriebenen Inlandsnetz ausgegeben und akzeptiert werden – statt der Doppelmarken-Karten, die heute über die Schienen von UnionPay laufen 4.
Die Präzedenzfälle brauchten Jahre – und einer von ihnen skalierte nie
American Express−0.27% — American Express, down 0.27 percent today (AXP) brauchte zwei Jahre von der Zulassung bis zum Marktstart, Mastercard−0.20% — Mastercard, down 0.20 percent today (MA) vier 2. Mastercard kam über ein Joint Venture mit NetsUnion, einer lokalen Clearingstelle ins Land 6, Amex über eines mit dem Zahlungsdienstleister LianLian DigiTech 7. Evercore−0.99% — Evercore, down 0.99 percent today ISI, eine Researchfirma von der Wall Street, sieht bei Mastercard bis heute kein nennenswertes China-Geschäft – deshalb beließ das Haus Visa bei der Einstufung „In Line“, während Keefe Bruyette, ein anderes Analysehaus, bei „Outperform“ mit einem Kursziel von 430 Dollar blieb 2.
Visas Weg ist strukturell ein anderer: Die Einheit in Peking würde als Gesellschaft in vollständig ausländischem Besitz („Wholly Foreign-Owned Enterprise“) agieren – eine Struktur, die keiner der beiden Rivalen gewählt hat 56. Amex und Mastercard nahmen jeweils einen lokalen Partner mit durchs Tor. Visa nimmt niemanden mit, die Vertriebsarbeit liegt also allein beim Konzern selbst.
Der Lohn ist eine Gewohnheit, die zwei Super-Apps längst beherrschen
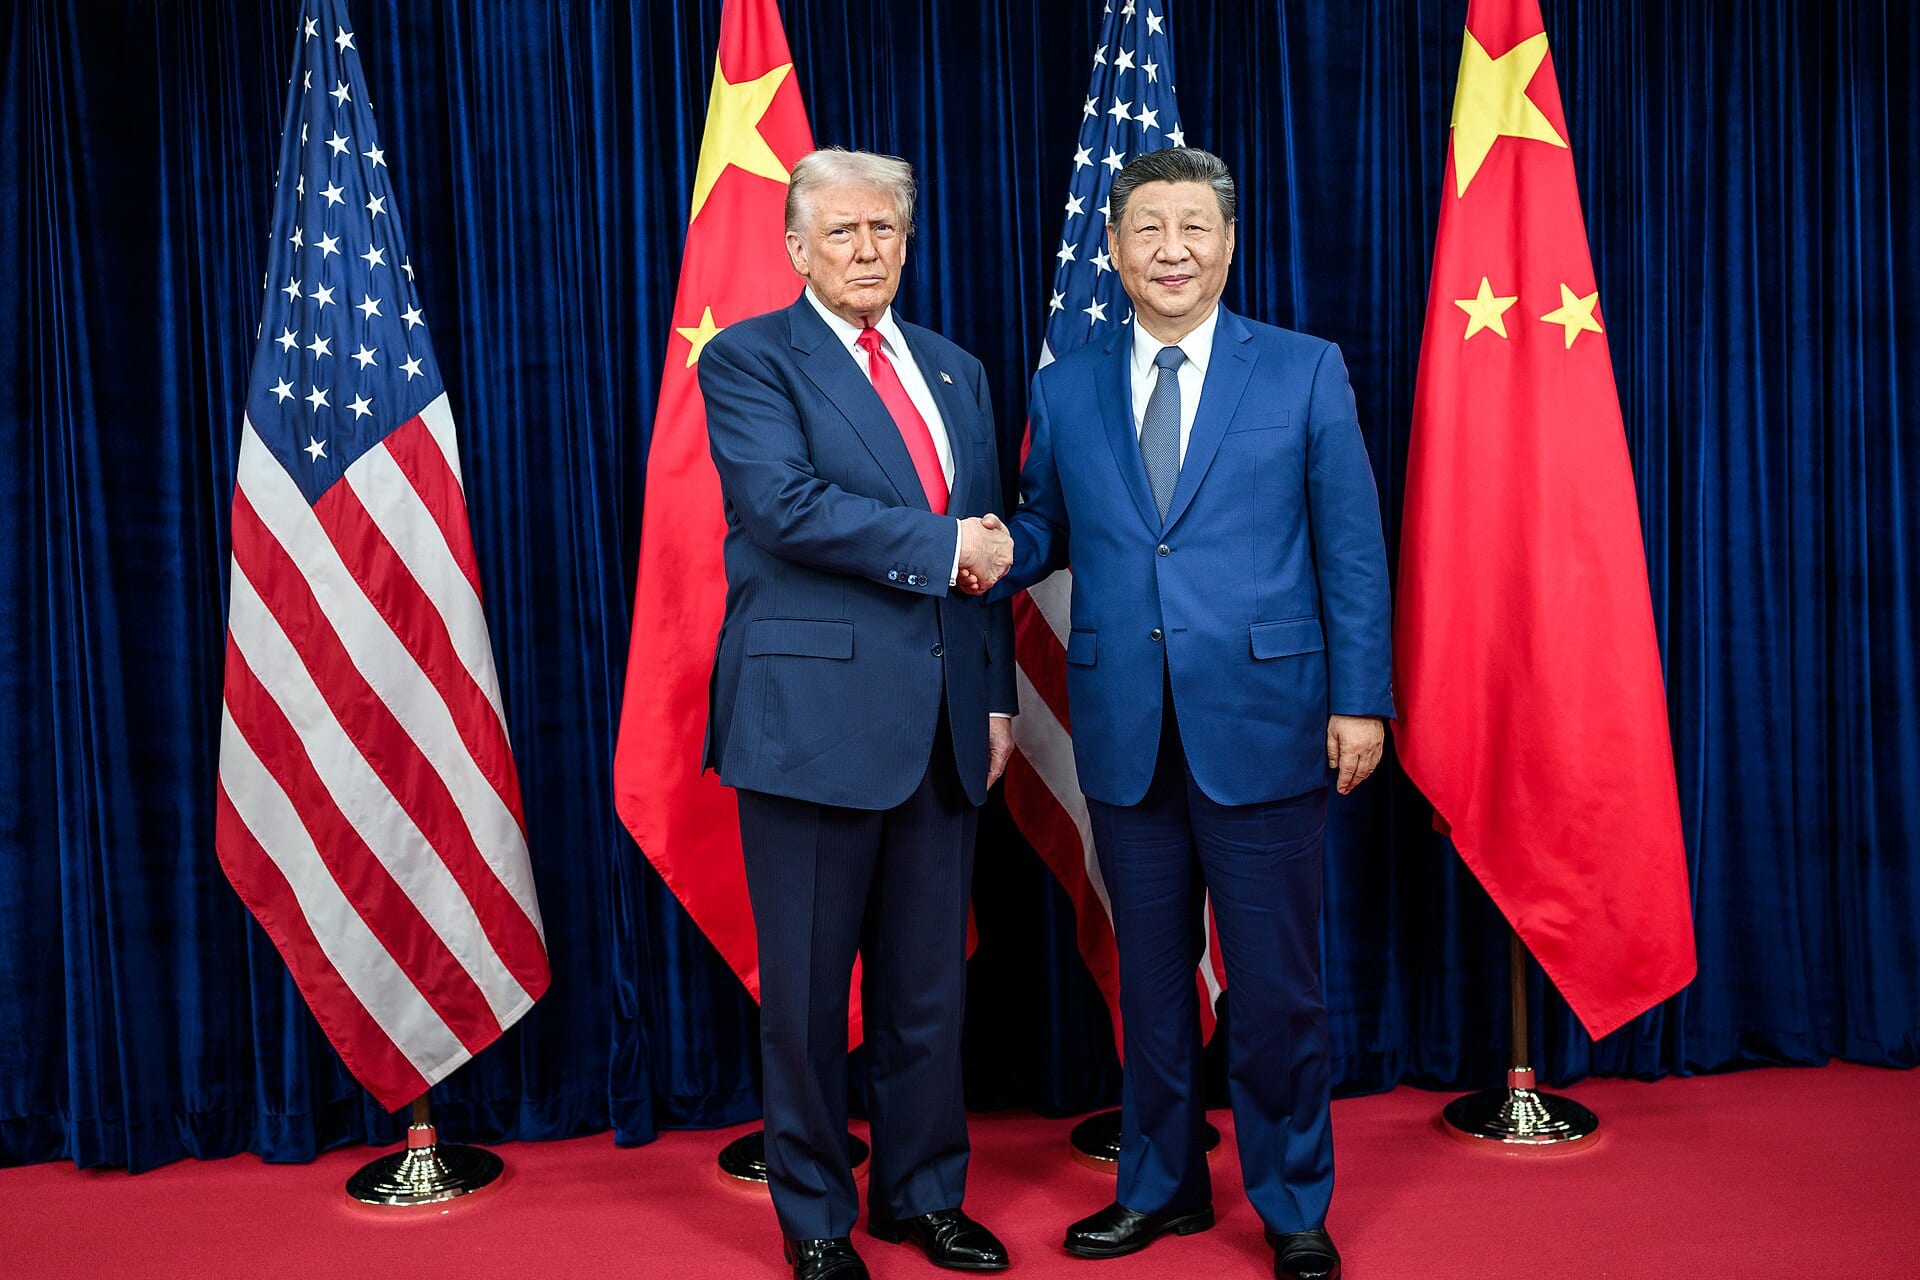
Chinas Bankkarten haben im vergangenen Jahr nach eigenen Zahlen der Notenbank rund 144 Billionen Dollar an Zahlungen abgewickelt 6. Der Großteil der alltäglichen Konsumausgaben läuft bereits über die Mobil-Apps von Tencent-Dienst WeChat und über Alipay, das zur Ant Group gehört 4. Die Lizenz, falls sie irgendwann kommt, verbrieft also nur das Recht, in den Wettbewerb um eine Gewohnheit einzutreten, die den Etablierten längst gehört. Das Timing – die Zulassung kam wenige Wochen, bevor Xi Jinping und Donald Trump beim APEC-Gipfel in Shenzhen im November aufeinandertreffen – ist der Grund, warum George Chen von der Unternehmensberatung The Asia Group sie als Goodwill-Geste Pekings gegenüber Washington bezeichnete 6.
Am 27. Oktober steht die Option auf dem Prüfstand
Visa legt am 27. Oktober die Zahlen für das vierte Fiskalquartal und das Gesamtjahr vor 8. Die Zahl, auf die man achten sollte, ist schlicht irgendeine überhaupt: Für ein chinesisches Clearing-Geschäft existiert keine Umsatzkennzahl, und die Genehmigung enthält auch keine. Bis eine Lizenz vorliegt, ist das ein Optionswert, aufgesetzt auf einen Kernmotor, der seit Jahren Zuwachs auf Zuwachs setzt – ganz ohne inländisches Chinageschäft.
Visas Kernmotor kletterte drei Jahre lang – ganz ohne inländisches Chinageschäft
Data
| Nettoumsatz | |
|---|---|
| Q3/23 | $8.61B |
| Q4/23 | $8.63B |
| Q1/24 | $8.78B |
| Q2/24 | $8.9B |
| Q3/24 | $9.62B |
| Q4/24 | $9.51B |
| Q1/25 | $9.59B |
| Q2/25 | $10.17B |
| Q3/25 | $10.72B |
| Q4/25 | $10.9B |
| Q1/26 | $11.23B |
| Q2/26 | $11.63B |
Zwei Termine gilt es zu beobachten. Der erste ist der 27. Oktober – der Tag, an dem das Management China entweder eine Zahl beilegt oder eben nicht. Der zweite ist die Jahresfrist für die Vorbereitungen, die die Notenbank bereits gesetzt hat 3.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.