ビサへの北京認可は「準備の許可」、決済処理の免許ではない
中国人民銀行は、ビサに対し国内銀行カード清算機関の設立に向けた1年間の準備の開始を認めた。これは免許へと至る2つの関門のうち第一関門であって、決済処理の認可ではない。先行例は事業開始までに2~4年を要し、うち1社のマスターカードは規模を拡大できていない。
 Richard Tang · 3 min read
中国人民銀行が門を開けた。とたんに個人投資家のセンチメントは、その門の先にある事業をすでに完成したものとして受け止め始めている。人民銀行は10月13日、米ビサ+0.54% — 米ビサ, up 0.54 percent today(ニューヨーク証券取引所上場、銘柄コードV)が提出した銀行カード清算機関の設立準備申請を承認した。国内銀行カード清算ライセンスに向けた最初の正式な一歩である1。株式に対するセンチメントはわずか1日で「極めて強気」に転じたが、株価自体の値動きは約1%にとどまった2。ビサが現に手にしているのは、1年のカウントダウンが刻まれ始めた許可証だ3。
認可が動かし始めたのは時計であって、ネットワークではない
ビサのライアン・マッキーネイ最高経営責任者(CEO)は今回の認可を、中国市場への40年来の取り組みにおける節目と位置づけた1。ただ、条件を見れば残された道のりはまだ長い。準備期間は1年で、その後に営業開始を申請できる。さらに中国人民銀行と、銀行監督官庁である国家金融監督管理総局の両方の認可が必要で、揃って初めてビサは国内の決済を1件でも清算できる3。
果実は、ビサ自らのネットワークでの人民元清算
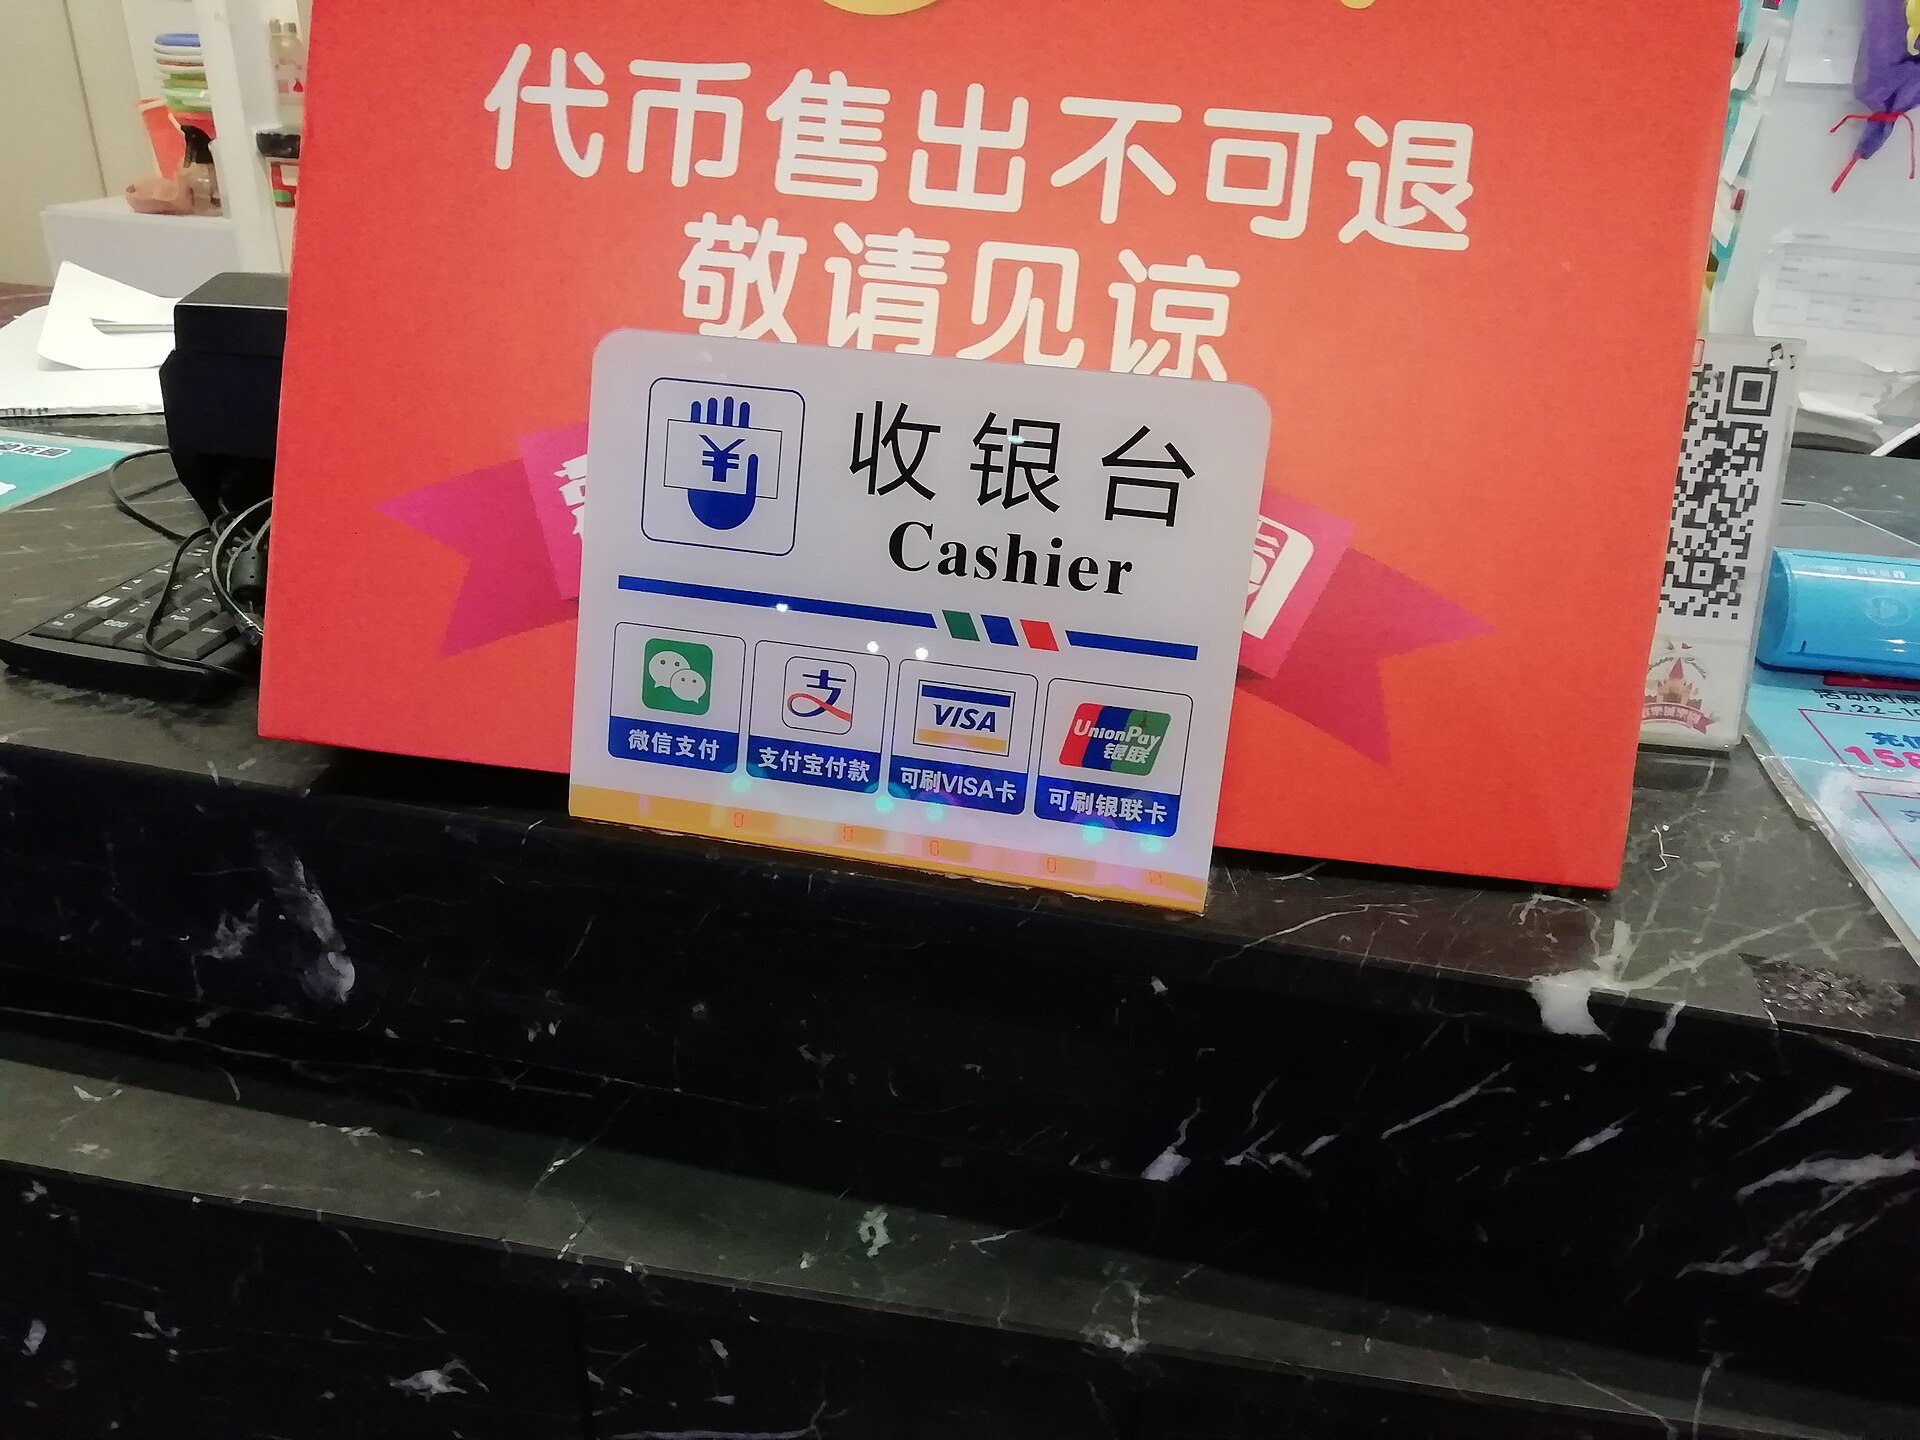
その果実は具体的だ。中国の銀行はすでにビサのデュアルブランドカードを発行している。ただし中国国内では、これらの取引は国有の中国銀聯(ユニオンペイ)のネットワークで清算され、ビサが扱うのは海外で行われた決済だけだ4。現地に清算機関を設ければ、国内の人民元決済を自社のネットワークで清算できるようになる5。いまだ存在しないのは、まさにその部分だ。今日のデュアルブランドカードは銀聯のネットワークに載っているが、ビサが運営する国内ネットワークで発行され、受け入れられるカードはまだない4。
先行例は数年がかり、一社は規模を拡大できず
アメリカン・エクスプレス(アメックス)−0.27% — アメリカン・エクスプレス(アメックス), down 0.27 percent today(AXP)は承認から開業までに2年を要し、マスターカード−0.20% — マスターカード, down 0.20 percent today(MA)は4年かかった2。マスターカードは現地清算機関の網聯(ネットユニオン)との合弁で参入し6、アメックスは決済会社の連連数字科技(LianLian DigiTech)との合弁だった7。米ウォール街の調査会社エバーコア−0.99% — エバーコア, down 0.99 percent todayISIは、マスターカードには今も意味のある中国事業が見えないとみている。だからこそ、ビサの投資判断は「インライン」(中立相当)に据え置いたままだ。別の調査会社キーフ・ブリュエットは「アウトパフォーム」を維持し、目標株価は430ドルとした2。
ビサの道筋は構造的に異なる。北京に設ける現地法人は外商独資企業として運営される見通しで、この形は両ライバルのどちらも掣らなかった56。アメックスとマスターカードはそれぞれ、現地パートナーを伴って門をくぐった。ビサにはその相手がいない。カードを普及させる作業は、ビサ1社が担うことになる。
果実はスーパーアプリ2社がすでに握る「習慣」
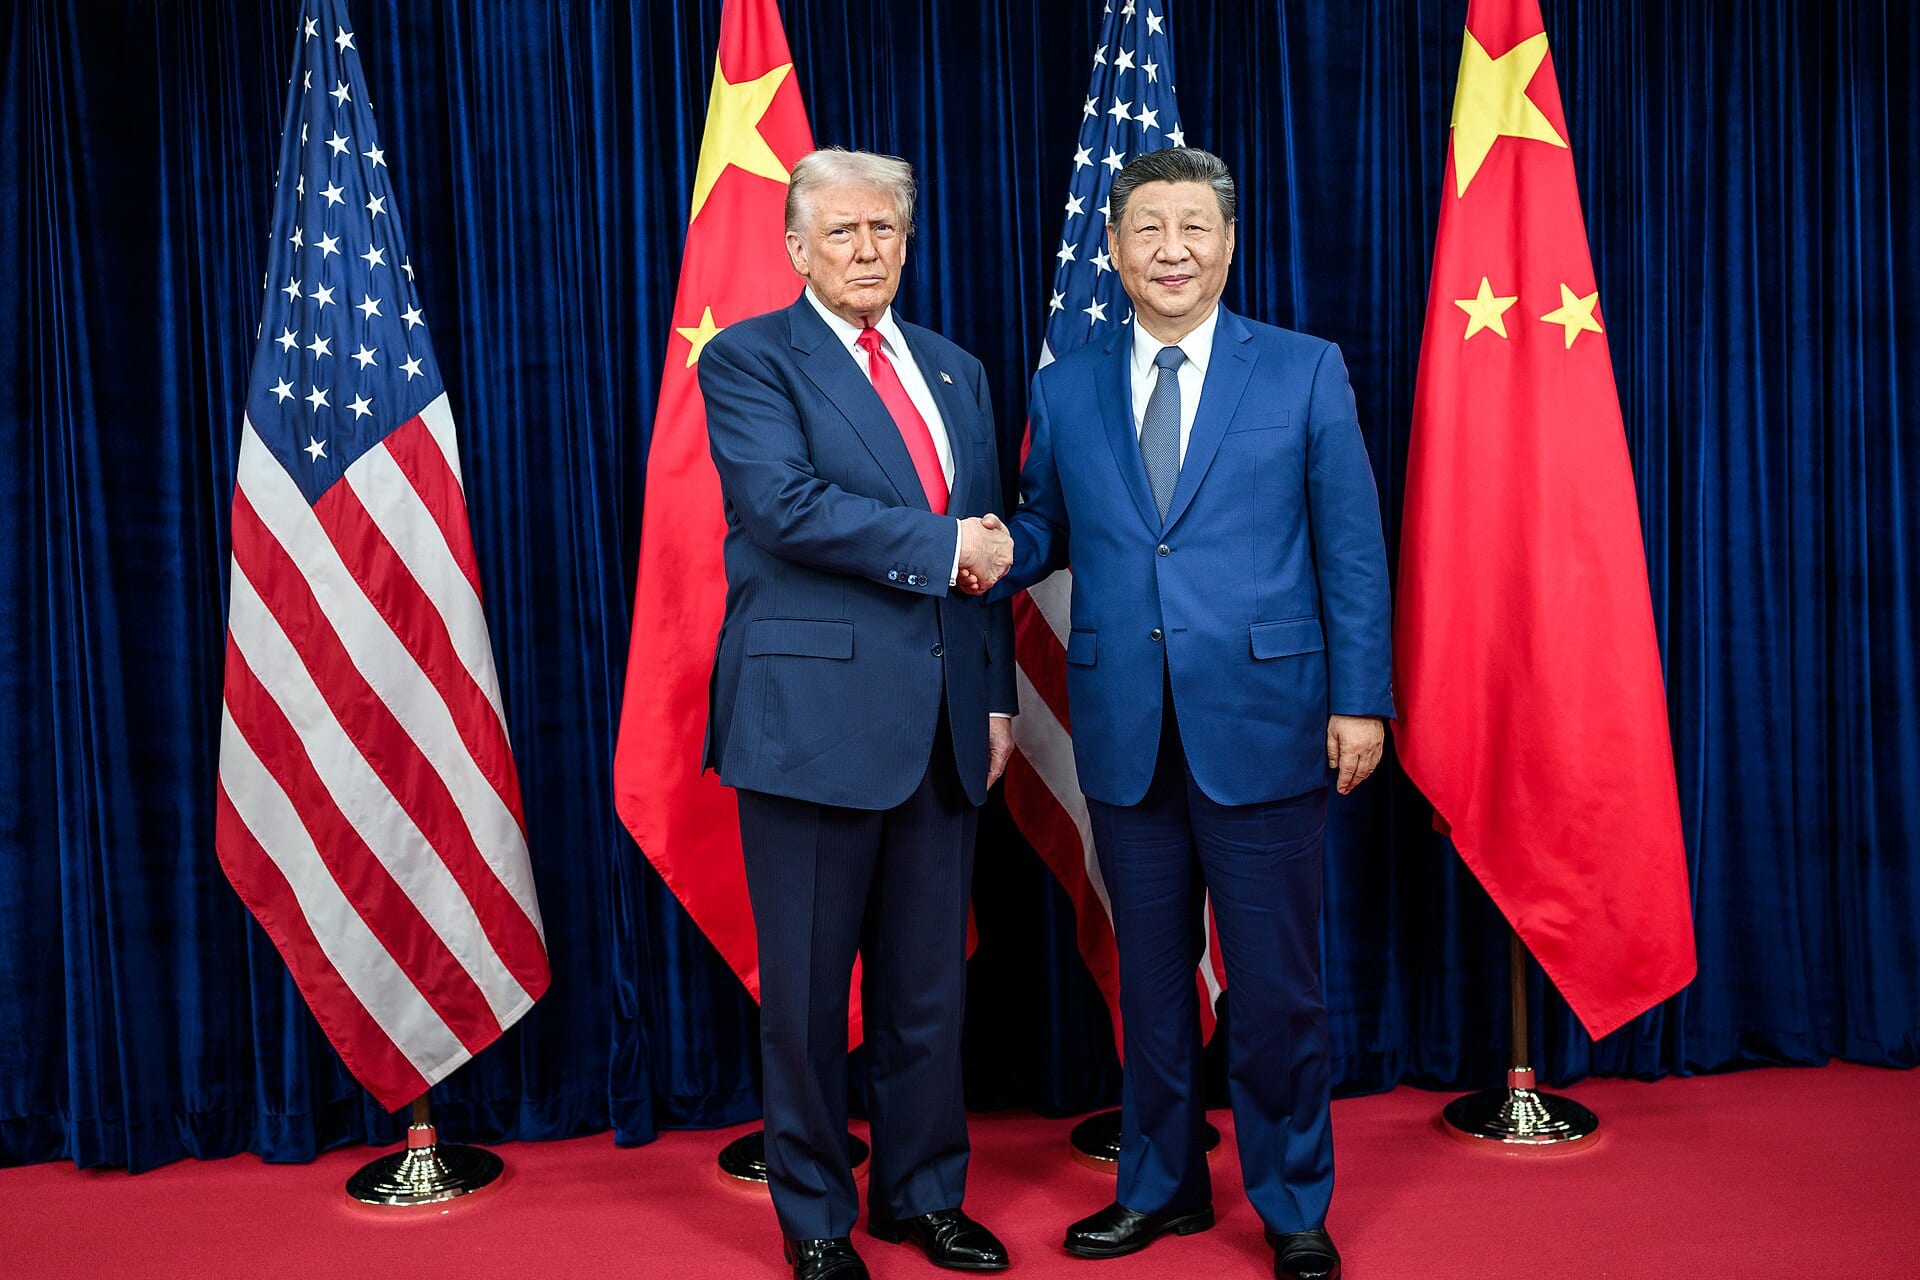
中央銀行である中国人民銀行自身の集計では、中国の銀行カードは昨年、約144兆ドルの決済を清算した6。日常的な消費の大半はすでにテンセントのウィーチャット(微信)やアントグループのアリペイといったモバイルアプリ経由で動いており4、いずれ下りるライセンスが与えるのは、既存勢力がすでに握る習慣をめぐって競う権利だ。この承認の時期は、習近平国家主席とトランプ米大統領が11月に深圳で開かれるアジア太平洋経済協力会議(APEC)首脳会議で会談する数週間前にあたる。コンサルティング会社ザ・アジア・グループのジョージ・チェン氏がこの承認を「北京からワシントンへの善意の表れ」と評したのは、そのためだ6。
10月27日、オプションの価値が試される
ビサは10月27日、2026年度第4四半期(7~9月期)と通期の決算を発表する8。聞き逃せないのは数字の中身ではない。中国について、そもそも何らかの数字が出てくるかどうかだ。中国の清算事業に関する収益額はいまだ存在せず、今回の承認にも収益は伴わない。ライセンスが下りるまでは、これは中国を欠いたまま何年も成長を積み重ねてきた中核エンジンに、後付けで取り付けられたオプションにすぎない。
ビサの中核エンジン、中国抜きで3年間成長を続ける
Data
| 純売上高 | |
|---|---|
| 23年7~9月期 | $8.61B |
| 23年10~12月期 | $8.63B |
| 24年1~3月期 | $8.78B |
| 24年4~6月期 | $8.9B |
| 24年7~9月期 | $9.62B |
| 24年10~12月期 | $9.51B |
| 25年1~3月期 | $9.59B |
| 25年4~6月期 | $10.17B |
| 25年7~9月期 | $10.72B |
| 25年10~12月期 | $10.9B |
| 26年1~3月期 | $11.23B |
| 26年4~6月期 | $11.63B |
注目すべき日付は2つある。1つ目は10月27日。経営陣が中国について数字を語るか、語らないかが問われる。2つ目は、中国人民銀行がすでに設定した準備期間1年の期限だ3。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.