Aprovação de Pequim autoriza a Visa a se preparar — não a processar pagamentos
O Banco Popular da China autorizou a Visa a iniciar um ano de preparativos para uma instituição de compensação de cartões bancários no país — a primeira de duas etapas do licenciamento, não a permissão para processar pagamentos. Os precedentes levaram de dois a quatro anos até a estreia, e um deles, o da Mastercard, nunca ganhou escala.
 Richard Tang · 3 min read
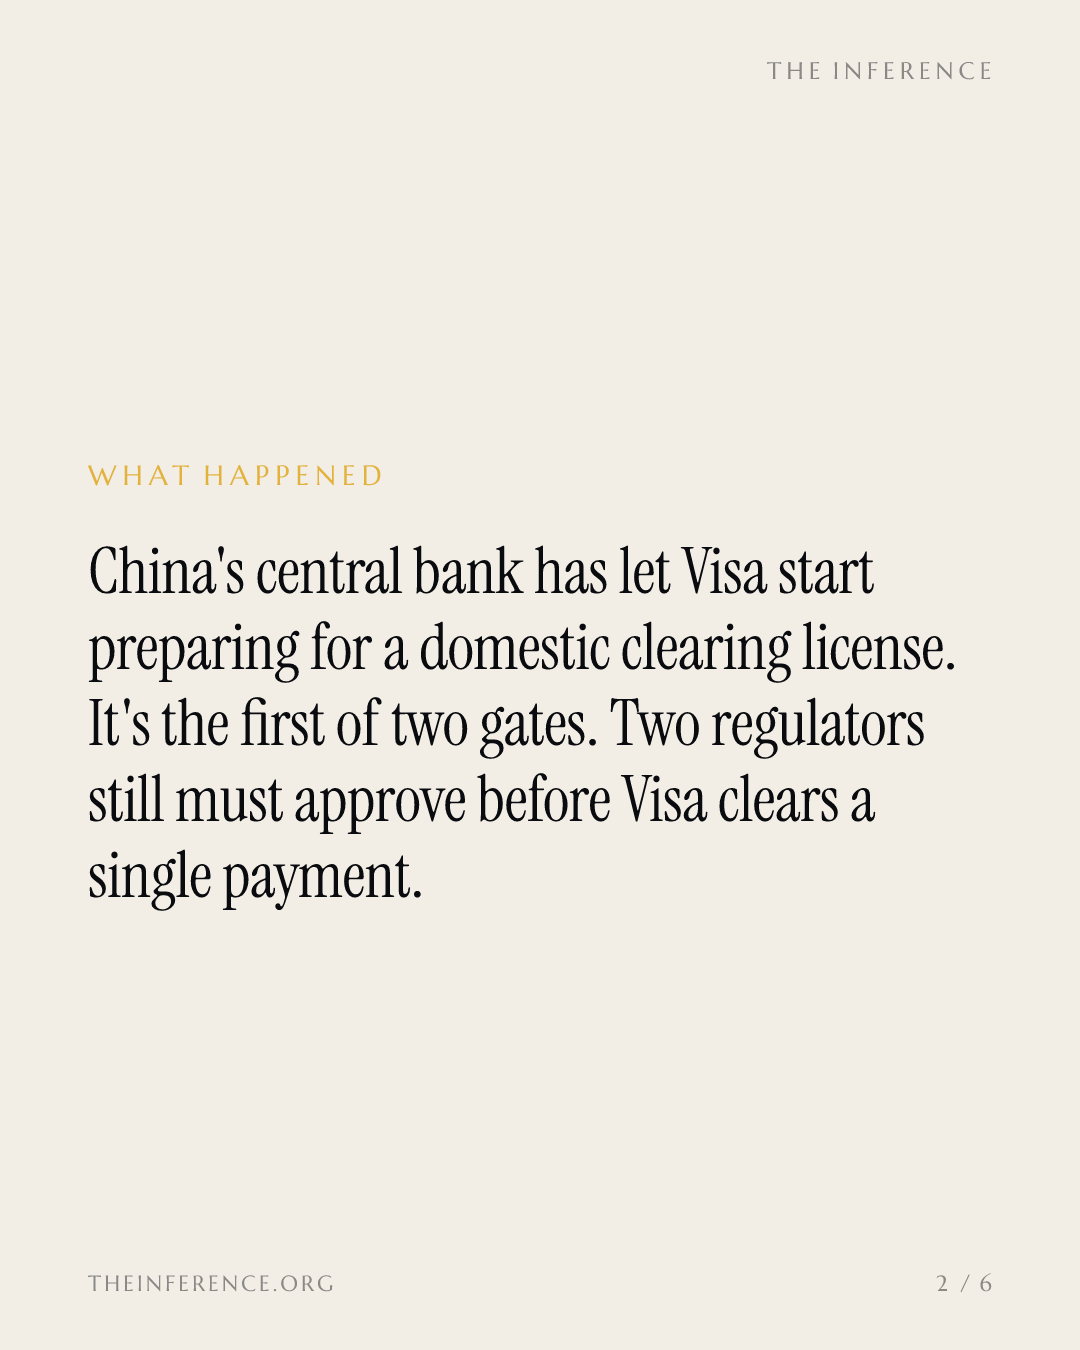
O Banco Popular da China abriu uma porta — e o sentimento do investidor de varejo já trata o negócio por trás dela como algo pronto. Em 13 de outubro, o banco central aprovou o pedido de preparação apresentado pela Visa+0.54% — Visa, up 0.54 percent today (NYSE: V), primeiro passo formal rumo a uma licença de compensação de cartões bancários no país 1. Em um dia, o sentimento sobre as ações virou "extremamente otimista", embora o papel tenha variado cerca de 1% 2. O que a Visa tem em mãos, de fato, é uma permissão com contagem regressiva de um ano 3.
A aprovação aciona um cronômetro, não uma rede
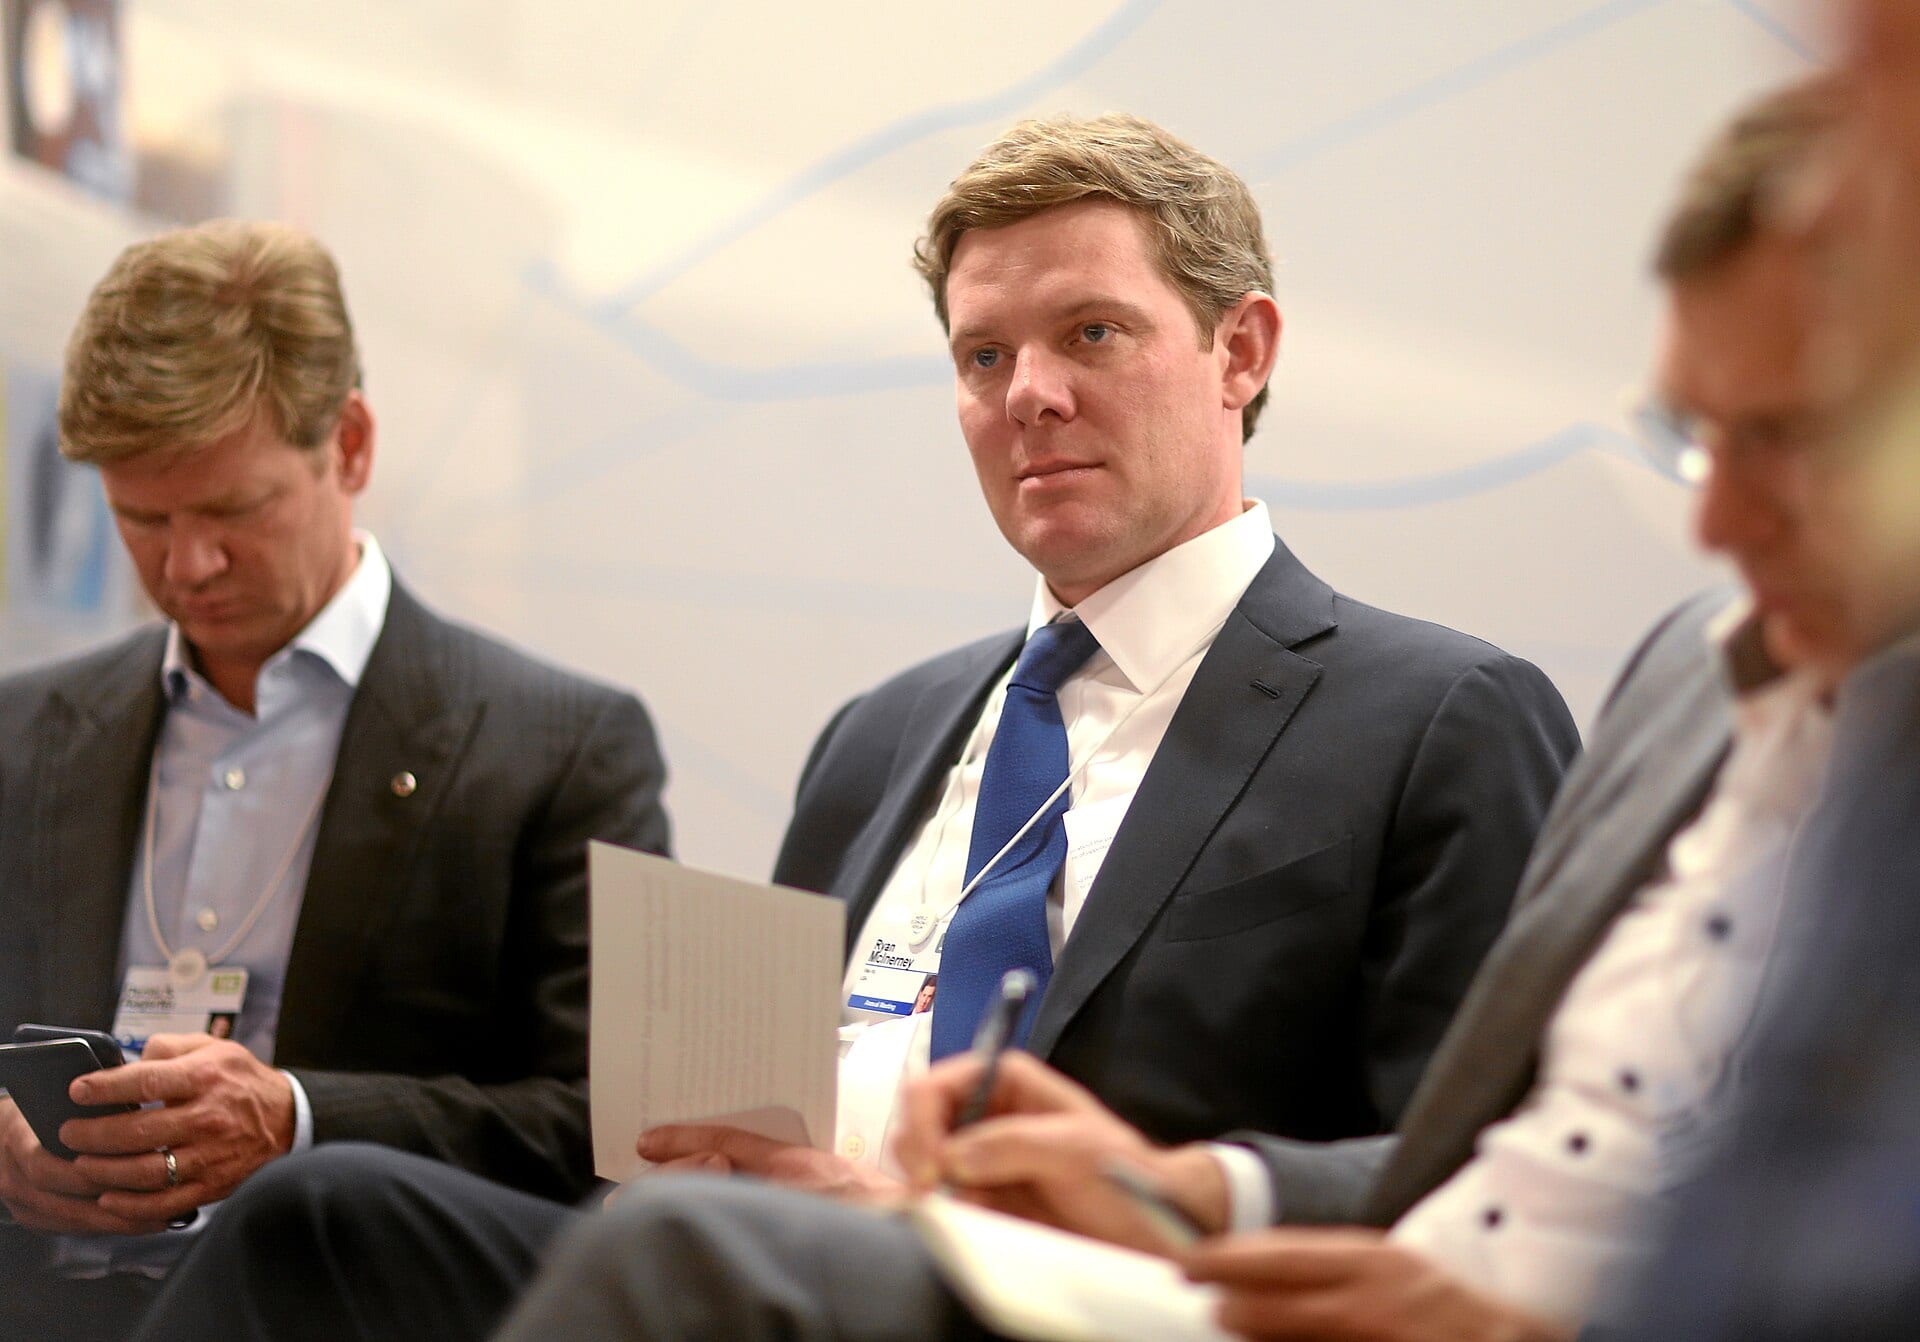
O diretor-executivo Ryan McInerney chamou a aprovação de marco no compromisso de quarenta anos com a China firmado pela Visa 1. Os termos mostram quanto caminho ainda falta percorrer. A Visa tem um ano para concluir os preparativos e, depois disso, pode pedir autorização para iniciar as operações, e tanto o Banco Popular da China quanto a Administração Nacional de Regulação Financeira, o regulador bancário, precisam aprovar antes que a Visa possa compensar um único pagamento doméstico 3.
O prêmio é a compensação em yuan nos trilhos da própria Visa
O prêmio no fim do caminho é específico. Bancos chineses já emitem cartões Visa de dupla bandeira, mas, dentro da China, essas transações são compensadas nos trilhos da estatal UnionPay, e a Visa processa apenas os pagamentos feitos no exterior 4. Uma instituição de compensação local permitiria à Visa liquidar pagamentos domésticos em yuan em sua própria rede 5. O que ainda não existe é exatamente isso: cartões emitidos e aceitos em uma rede doméstica operada pela Visa, e não os cartões de dupla bandeira que hoje circulam nos trilhos da UnionPay 4.
Os precedentes levaram anos — e um deles nunca ganhou escala
A American Express (Amex)−0.27% — American Express (Amex), down 0.27 percent today (AXP) levou dois anos da aprovação à estreia, e a Mastercard−0.20% — Mastercard, down 0.20 percent today (MA), quatro 2. A Mastercard entrou no país por meio de uma joint venture com a NetsUnion, uma câmara de compensação local 6; a Amex, com a LianLian DigiTech, uma empresa de pagamentos 7. A Evercore−0.99% — Evercore, down 0.99 percent today ISI, casa de análises de Wall Street, ainda não vê um negócio chinês relevante na Mastercard — e é por isso que manteve a recomendação neutra (in line) para a Visa. Já a Keefe Bruyette, outra casa de análises, seguiu com outperform e preço-alvo de US$ 430 2.
O caminho da Visa é estruturalmente diferente: sua entidade em Pequim operaria como uma empresa de capital integralmente estrangeiro (WFOE, na sigla em inglês), estrutura que nenhuma das rivais usou 56. Amex e Mastercard atravessaram o portão cada uma com um sócio local nas costas. A Visa não leva nenhum — e o trabalho de distribuição fica inteiro nos ombros da própria Visa.
O prêmio é um hábito que dois superaplicativos já dominam
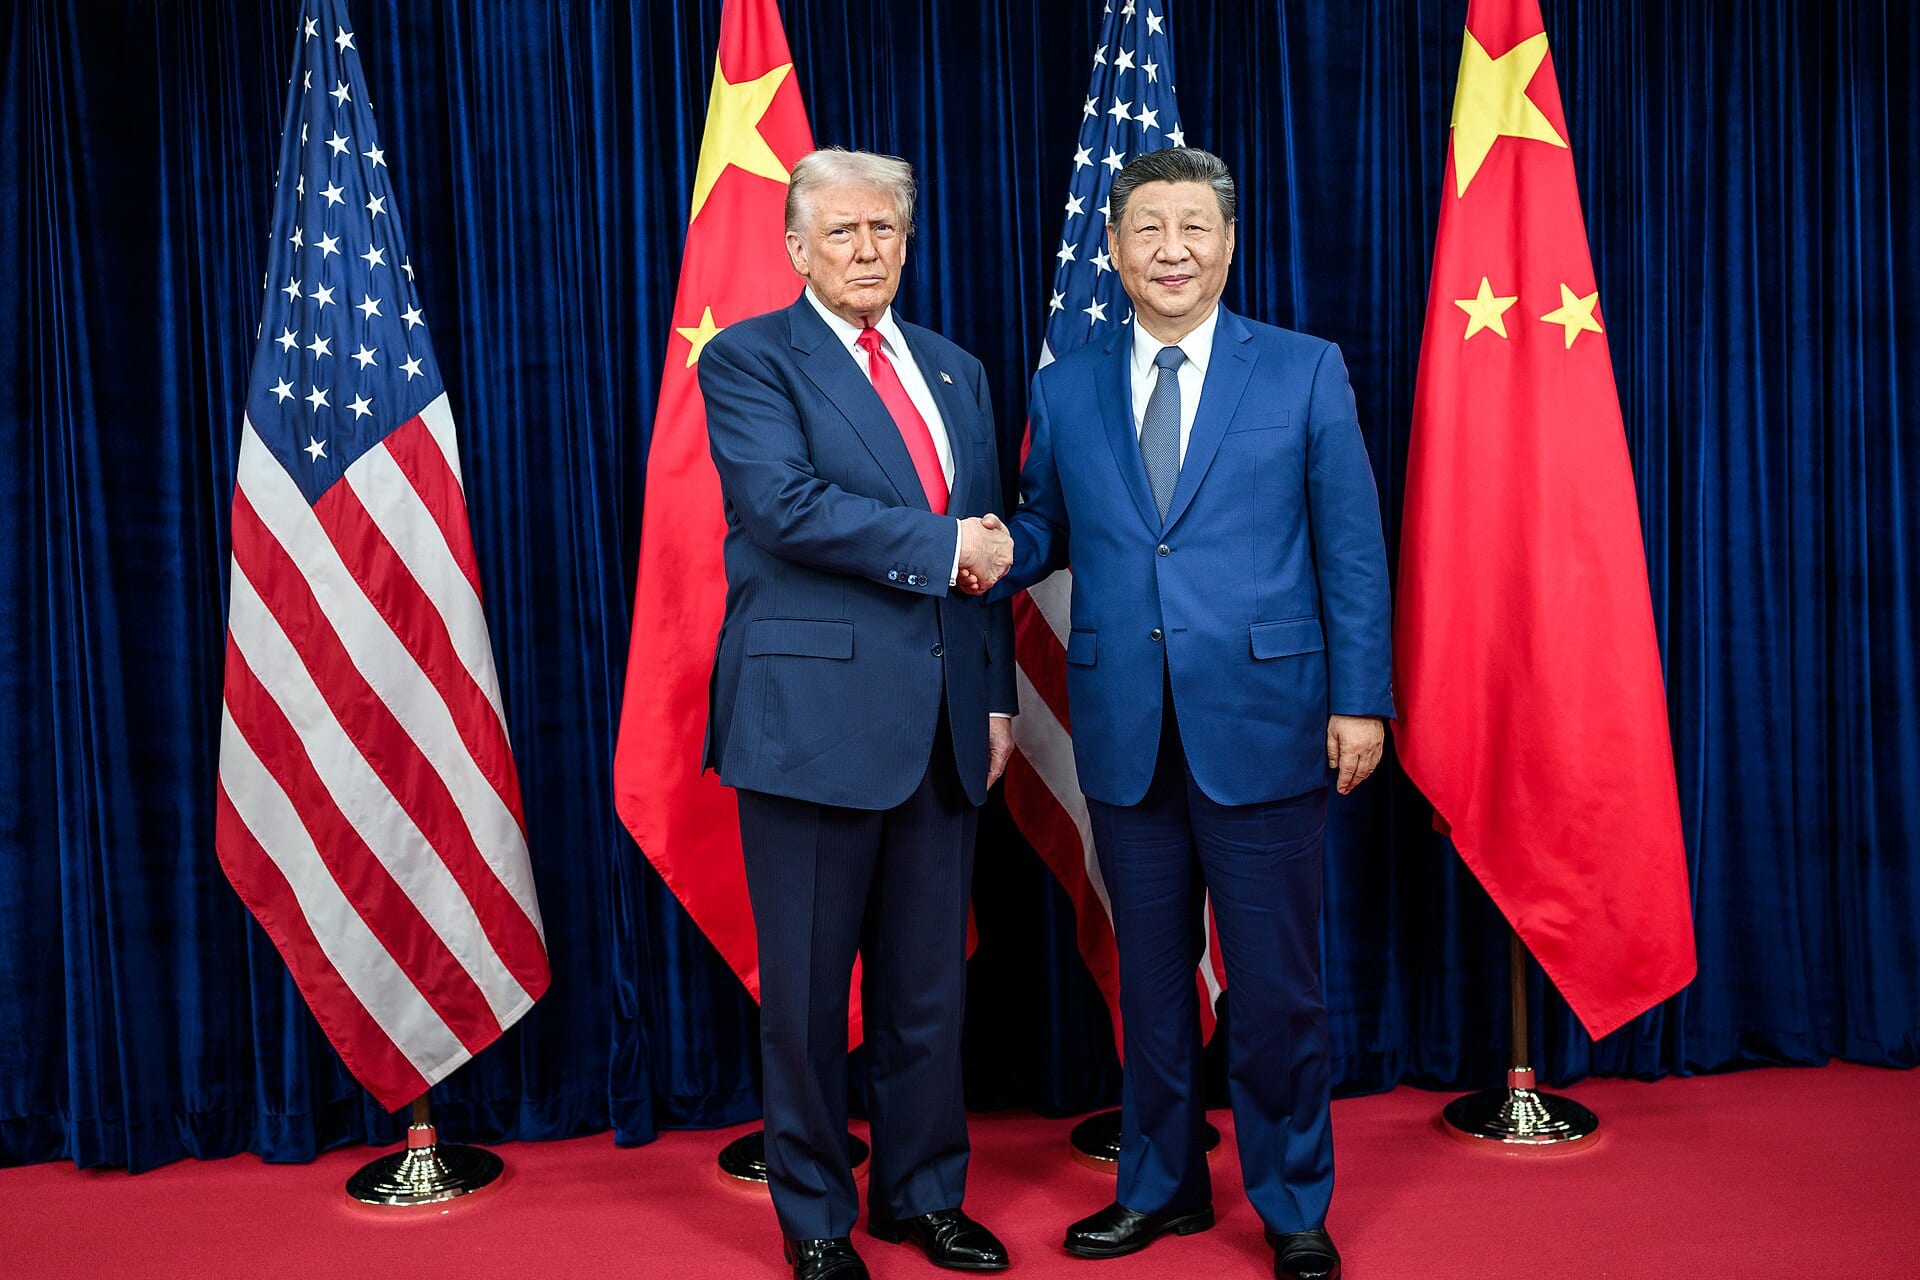
Os cartões bancários chineses compensaram cerca de US$ 144 trilhões em pagamentos no ano passado, segundo os cálculos do próprio banco central 6. A maior parte do consumo cotidiano já passa pelos aplicativos de celular do WeChat, do grupo Tencent, e do Alipay, da Ant Group 4 — e a licença, quando sair, compra o direito de disputar um hábito que os incumbentes já dominam. O timing, a semanas do encontro de Xi Jinping e Donald Trump na cúpula da Apec, em Shenzhen, em novembro, é a razão pela qual George Chen, da consultoria The Asia Group, chamou a aprovação de gesto de boa-vontade de Pequim para com Washington 6.
É em 27 de outubro que a opcionalidade será testada
A Visa divulga em 27 de outubro os resultados do quarto trimestre fiscal e do ano fiscal completo 8. O número a ouvir é qualquer um: não existe nenhuma cifra de receita para um negócio de compensação na China, e a aprovação não traz nenhuma. Até a licença sair, o que há é opcionalidade aparafusada a um motor central que cresce de forma composta há anos — sem nenhuma China doméstica dentro dele.
O motor central da Visa subiu por três anos sem China doméstica nenhuma
Data
| Receita líquida | |
|---|---|
| 3T '23 | $8.61B |
| 4T '23 | $8.63B |
| 1T '24 | $8.78B |
| 2T '24 | $8.9B |
| 3T '24 | $9.62B |
| 4T '24 | $9.51B |
| 1T '25 | $9.59B |
| 2T '25 | $10.17B |
| 3T '25 | $10.72B |
| 4T '25 | $10.9B |
| 1T '26 | $11.23B |
| 2T '26 | $11.63B |
Atenção a duas datas. A primeira é 27 de outubro, quando a diretoria ou atribui um número à China, ou não; a segunda é o prazo de um ano para os preparativos que o banco central já fixou 3.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.