비스트라, 금리 7.25%·만기 31년짜리 채권 발행…'AI 프리미엄'은 1년 만에 소멸
주가가 고점 대비 약 37% 아래로 떨어진 채 마감한 바로 그 거래일, 비스트라는 모회사 보증을 단 31년 만기 후순위채(주니어 서브오디네이티드 노트) 15억 달러를 금리 7.000%와 7.250%에 발행 마쳤다. AI 전력 트레이드는 '성장'을 팔던 장사를 멈추고 '신용' 이자를 받아내기 시작했다.
 Vincent Jiang · 3 min read
금리 7.25%, 기한은 31년
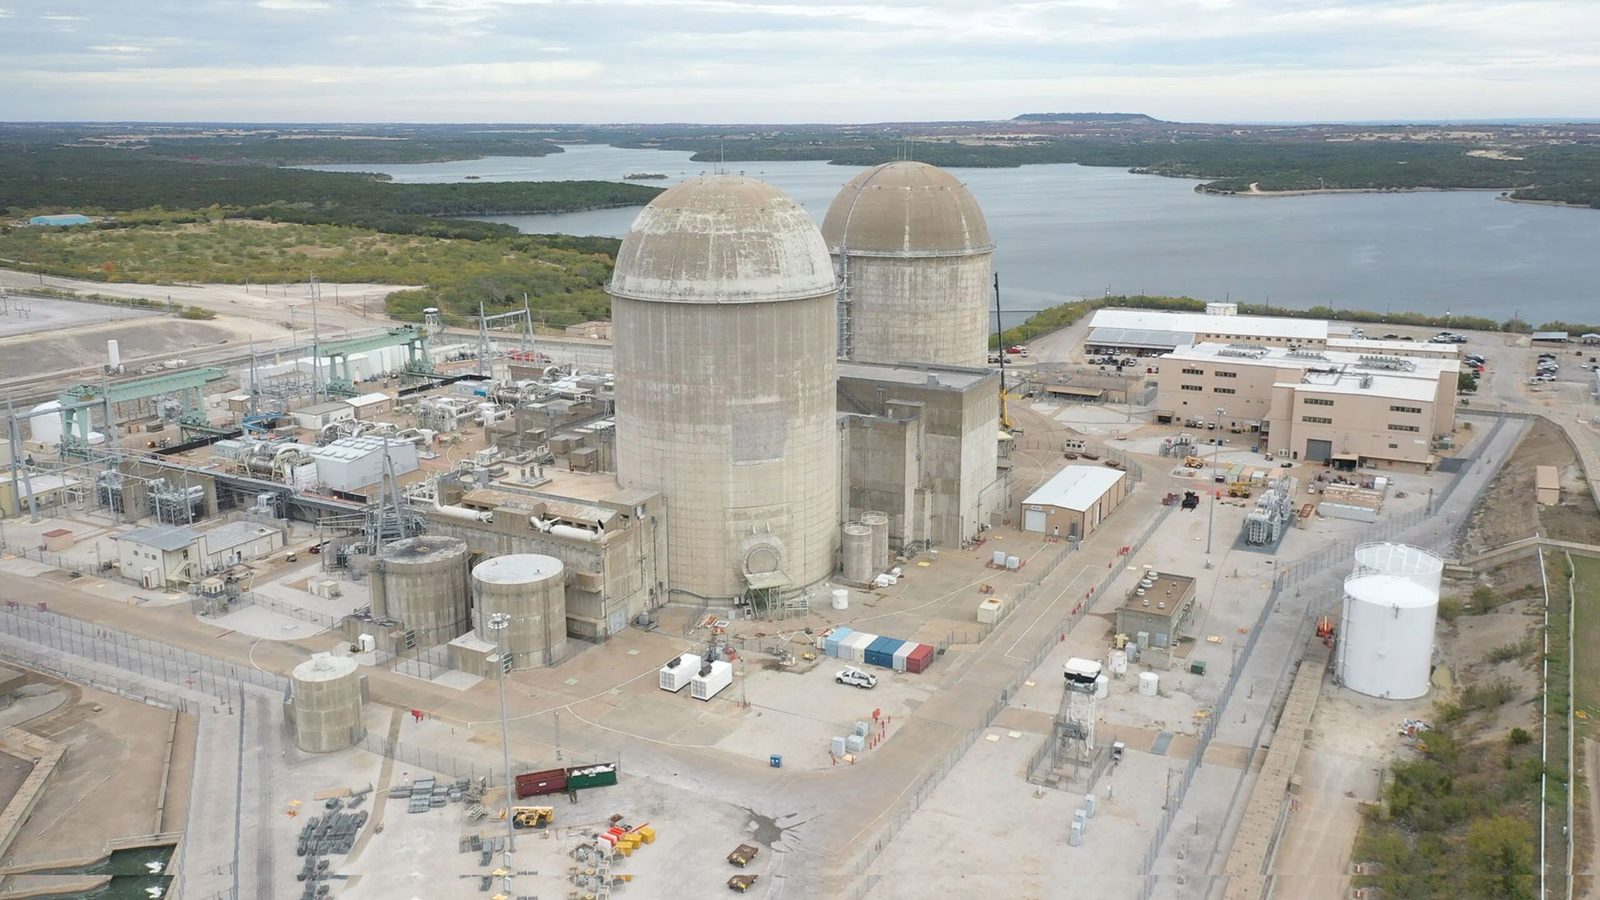
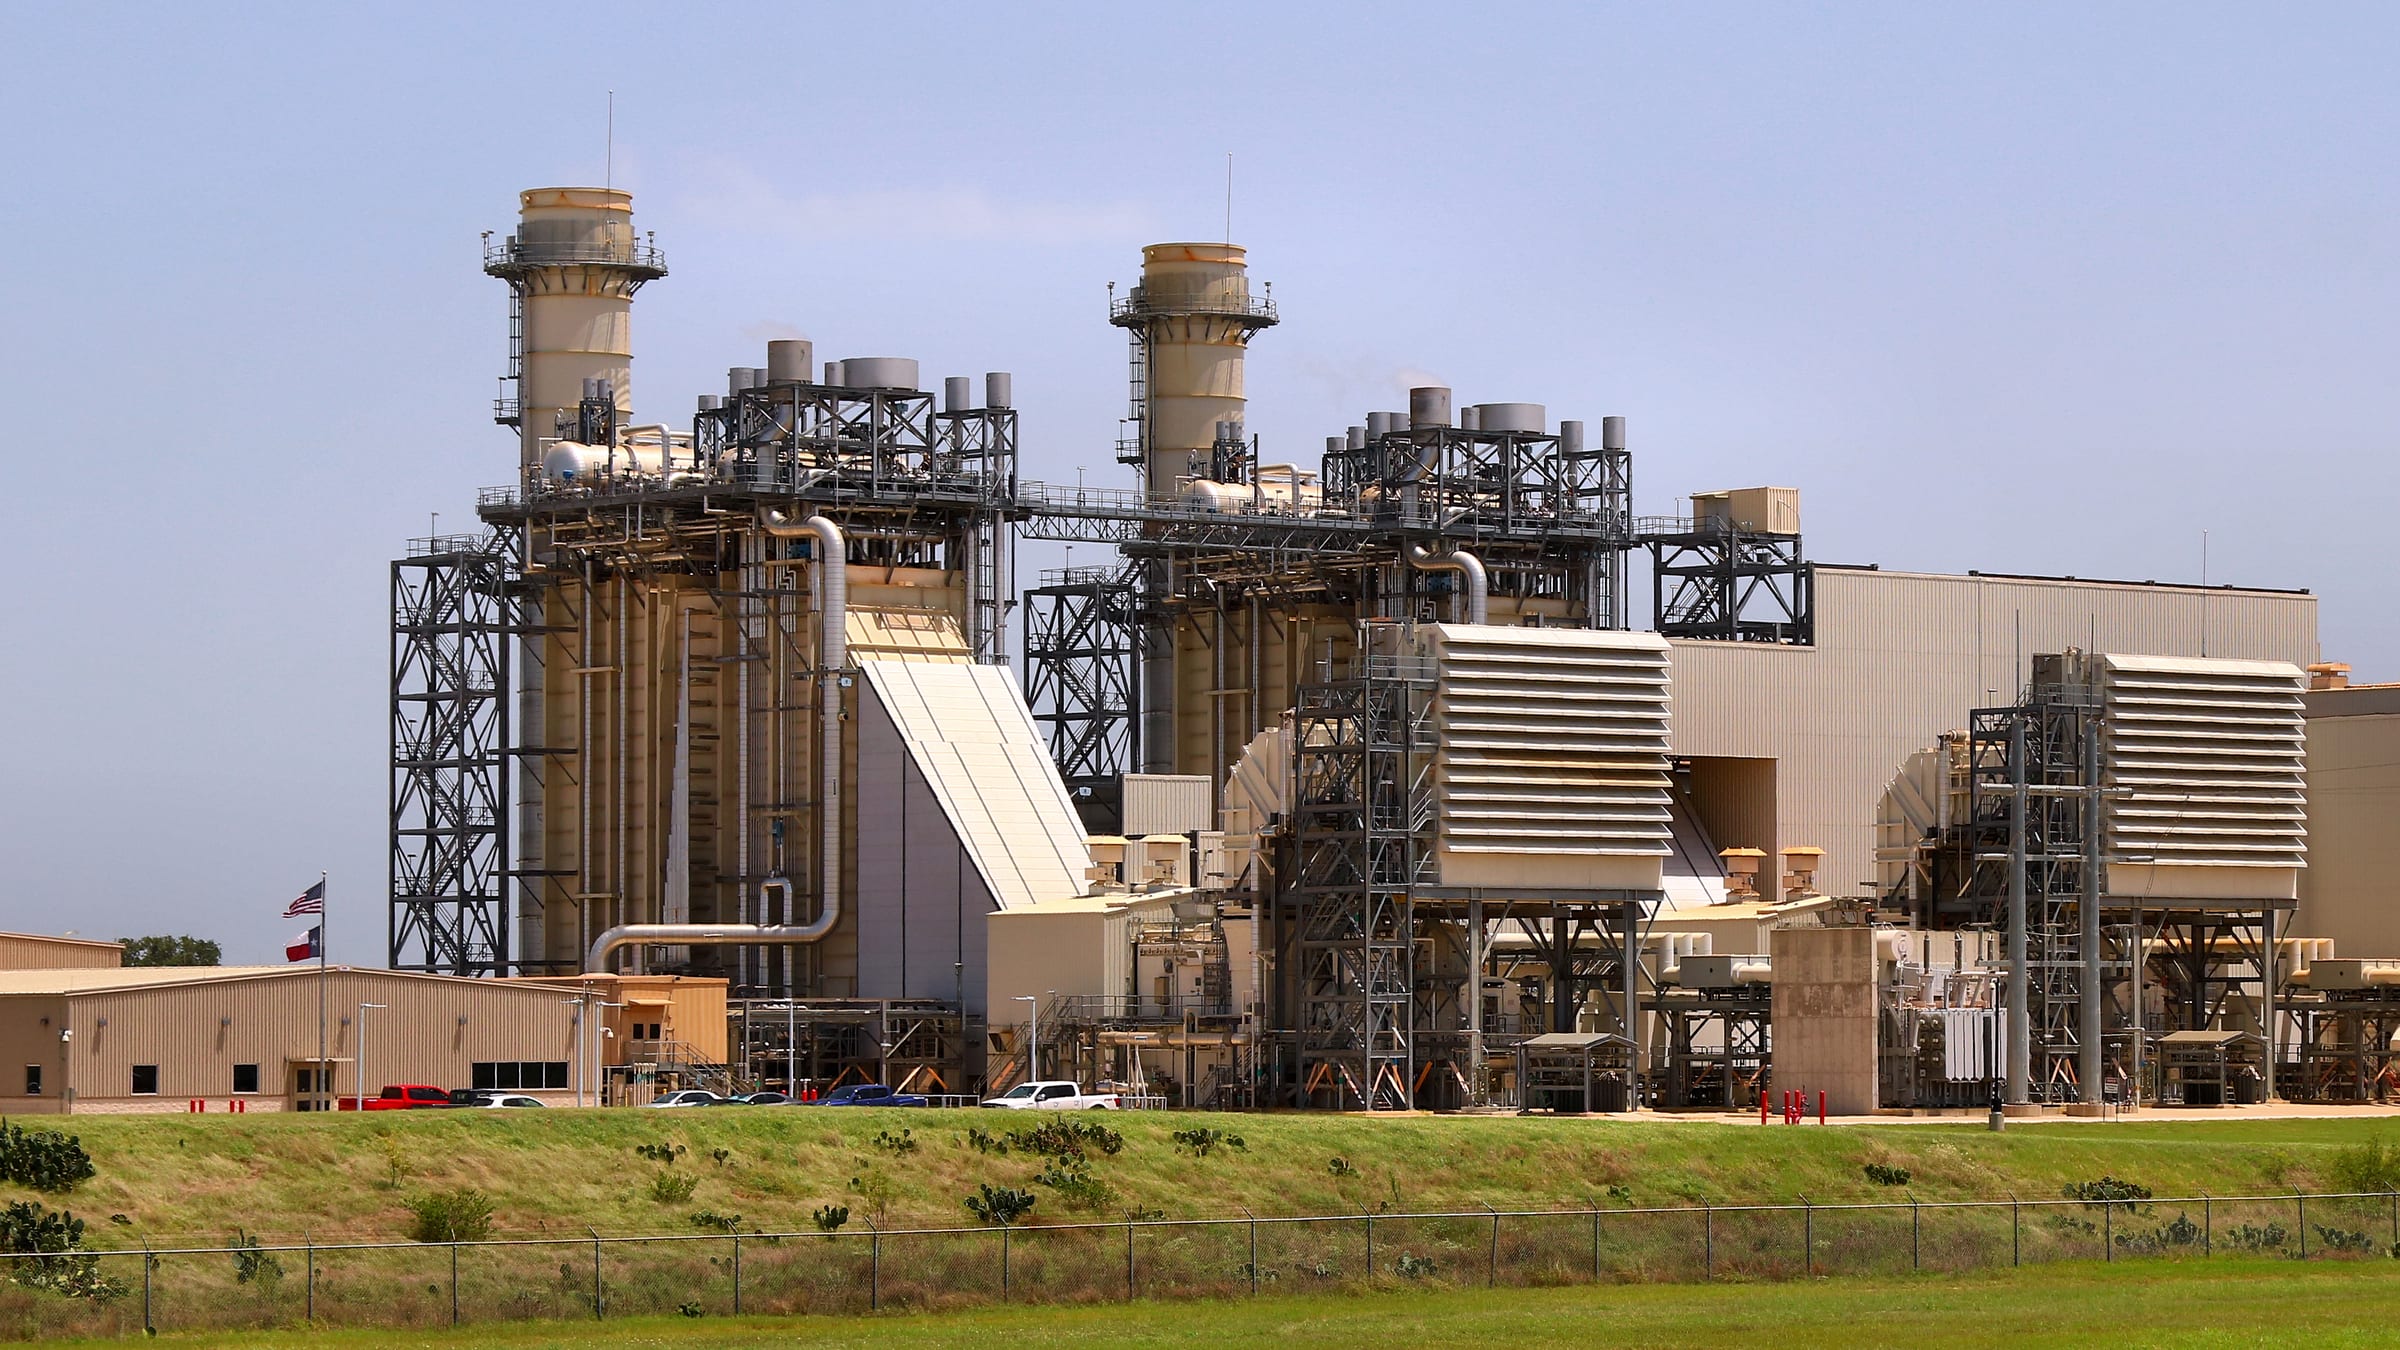
2026년 9월 24일 비스트라의 발행 자회사 Vistra Operations Company LLC는 후순위채 15억 달러의 발행을 마쳤다. 7.000% 물량이 8억5000만 달러, 7.250% 물량이 6억5000만 달러다. 두 물량은 모두 2057년 만기이며 철회할 수 없는 모회사 보증이 붙었다1. 채권은 9월 10일 액면가로 가격이 확정됐고, 인수단 대표에는 바클레이스와 뱅크오브아메리카증권(BofA Securities) 등이 포함됐다17. 이날 비스트라 주가는 137.97달러로 1.74% 하락 마감했고 S&P500은 0.02% 내렸다2. 주가는 52주 최고치인 219.82달러 대비 약 37% 낮은 수준에 머물러 있다56.
조달한 돈은 '8%물'을 갚는다
회사가 밝힌 용도는 일반 기업자금 수요다. 여기에는 2026년 10월 금리가 재설정되는 8.0% 시리즈A 우선주와 12월 재설정되는 7.0% 시리즈B 우선주의 상환이 포함된다7. 발행일 당시 미국 10년물 국채 금리는 5.19%로 2007년 이후 최고 수준이었다8. 시리즈B 채권 금리는 2057년까지 묶어두는 후순위·무담보 자금에 대해 10년물 기준금리보다 약 2%포인트를 더 얹은 값이다. 비스트라는 자본구조의 맨 아래층을 AI 시대의 지금 금리로 장기 묶어둔 셈이다.
이 금리는 전날(2026년 9월 25일) *'10조3000억 달러 AI 청구서가 2008년 이후 최고 실질금리에 만기 도래'* 기사에서 셈했던 청구서의 항목별 명세다. 호황이 빚어낸 부채가 금리 사이클의 정점에서 롤오버되는 과정을, 이름 붙은 쿠폰(표면금리) 하나씩 짚어 보여주는 대목이다.
발전소는 돈을 버는데 멀티플은 빠진다
사업 자체가 문제는 아니다. 2분기 조정 EBITDA는 31% 늘어 17억6700만 달러를 기록했고 연간 가이던스(68억~76억 달러)도 그대로 유지했다56. 2026년 예상 발전량의 약 100%가 헤지돼 있다69.
주가는 그러지 못했다. 매출은 40억2000만 달러로 기대치인 54억6000만 달러에 밀렸고5, 헤지 손실 4억7200만 달러를 반영한 순이익은 3억500만 달러에 그쳤다9. 콘스텔레이션 에너지(Constellation Energy)도 자체 최고치에서 약 32% 빠진 상태다6. 시장이 다시 값을 매긴 것은 회사가 아니라 섹터 전체다. 2025년 몰려들었던 AI 전력주 멀티플이 1년도 지나지 않아 사라진 것이다36.
이제 고객이 담보를 내놓는다
채권 발행 마감 6일 전인 9월 18일 비스트라는 뉴에라 에너지 앤 디지털(New Era Energy & Digital)과 20년 기간 207MW 규모 전력공급 계약을 체결했다. 상대 개발업체가 보유한 현금은 6980만 달러인데, 비스트라가 요구할 수 있는 담보는 최대 1억9880만 달러에 달한다. 여기에 비스트라는 전력을 공급받는 프로젝트의 의결권 없는 지분 5%도 받는다3. 비스트라는 이 계약과 관련해 8-K(주요사항 보고서)를 제출하지 않았다3. 프리미엄은 빠지는데 밑에 깔린 부채는 계속 불어났다:
비스트라 부채, 12개 분기 만에 61억 달러 늘었다
Data
| 총부채 | |
|---|---|
| 2023년 3분기 | $14.19B |
| 2023년 4분기 | $14.84B |
| 2024년 1분기 | $16.63B |
| 2024년 2분기 | $17.14B |
| 2024년 3분기 | $16.04B |
| 2024년 4분기 | $17.48B |
| 2025년 1분기 | $17.83B |
| 2025년 2분기 | $18.2B |
| 2025년 3분기 | $17.66B |
| 2025년 4분기 | $20.51B |
| 2026년 1분기 | $20.36B |
| 2026년 2분기 | $20.33B |
새로 조달한 돈은 2분기 이후 유입돼 이미 203억 달러에 달하는 부채 위에 얹힌다4. 이번 달의 정체를 보여주는 단서는 거래상대 쪽 산수다:
비스트라의 담보 요구액, 뉴에라 전체 자산을 넘어선다
Data
| Value | |
|---|---|
| 비스트라가 요구할 수 있는 담보(최대) | $198.8M |
| 뉴에라 총자산(2026년 6월 30일) | $174.7M |
| 뉴에라 현금(2026년 6월 30일) | $69.8M |
헤지에 새겨진 강세 시나리오
강세론자들은 아마존·메타와 지분을 전혀 내주지 않고 맺은 20년짜리 원자력 전력공급 계약 3809MW를 첫 근거로 꼽는다 36. 여기에 2021년 이후 65억 달러어치 자사주를 매입해 발행주식수를 약 30% 줄였다는 점 69, 코젠트릭스(Cogentrix)의 미 연방에너지규제위원회(FERC) 승인분 5500MW가 계상되기 전에도 2027년 조정 EBITDA 기회치가 74억~78억 달러에 달한다는 점 9까지 보탤 수 있다. 금리가 계속 오른다면 7.25%를 30년 동안 묶어둔 선택은 영리해 보인다. 그래도 장벽은 남는다. 이제 모든 자산이 7%를 넘는 자본비용의 문턱을 넘어야 하고, 헤지 비중은 2028년 발전량의 약 72%로 옅어지기 때문이다 9.
10월에 답이 나온다
이번 분기의 향방을 가를 이정표는 세 가지다. 10월과 12월의 우선주 상환 7, 9월 18일 체결 후 15영업일 이내 마련해야 하는 뉴에라의 1억1600만 달러 신용장 3, 그리고 11월 5일 발표되는 3분기 실적 5이다. AI 붐은 여전히 돈을 벌어다 준다. 다만 이제는 쿠폰(표면금리)으로, 그것도 31년에 걸쳐 지급될 뿐이다.
How this brief was made
01Gathered & sourced341 channels · 1,477 articles▾
Agents swept 341 channels and ingested 1,477 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated9 claims · 28 data feeds▾
Every one of 9 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1StockTitan, Vistra subsidiary completes $850M, $650M bond offerings (VST 8-K), 24 September 2026
- 2ad-hoc-news, Vistra Corp. stock heads into the open after a 1.74 percent drop, 25 September 2026
- 3Market Review Hub, Vistra's 207 MW Odessa Deal Comes With a 5% Data Centre Stake, 24 September 2026
- 4Sharadar quarterly fundamentals from Vistra's SEC filings, retrieved 26 September 2026
- 5ad-hoc-news, Vistra stock holds after Q2 EBITDA beats estimates, 27 August 2026
- 6The Globe and Mail (Motley Fool), Vistra Stock Sits 37% Below Its High While Power Demand Keeps Climbing, 30 August 2026
- 7Yahoo Finance (PR Newswire), Vistra Prices Registered Offering of $1.5 Billion of Junior Subordinated Notes, 10 September 2026
- 8TheStreet, Stock Market Today (Sept. 24, 2026): S&P 500, Dow stagnate as higher treasury yields and oil weigh on sentiment, 24 September 2026
- 9AlphaStreet, Vistra Corp (VST): Power Infrastructure Play for Data Centers Beyond Nuclear, 18 September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.