维斯特拉新发7.25%债券期限31年,AI溢价只撑了一年
维斯特拉(Vistra)完成15亿美元、期限31年的次级后偿票据(junior subordinated notes)发行,票面利率分别为7.000%和7.250%,由母公司提供担保;同一交易日收盘,公司股价较前期高点低约37%。这轮AI电力行情已不再兜售成长故事,而是开始按信用债的规矩收息。
 Vincent Jiang · 3 min read
7.25%的利率,一锁31年
2026年9月24日,维斯特拉运营公司(Vistra Operations Company LLC)完成15亿美元次级后偿票据发行:其中8.5亿美元票面利率7.000%,6.5亿美元票面利率7.250%,两只债券均于2057年到期,均获母公司不可撤销担保1。债券于9月10日按面值定价,承销团的代表机构包括巴克莱与美银证券17。同一交易日,维斯特拉股价收报137.97美元,下跌1.74%,而标普500指数仅微跌0.02%2;该股较219.82美元的52周高点回落约37%56。
募资赎回8%高息优先股
公告称,募资将用于一般公司用途,包括赎回将于2026年10月重置利率的8.0%A系列优先股,以及12月重置利率的7.0%B系列优先股7。发行当日,10年期美债收益率报5.19%,创2007年以来新高8。以此计,B系列优先股较10年期基准高出约两个百分点——这份价码,对应的是一笔锁定至2057年的次级、后偿、无担保资金。维斯特拉按AI时代的通行利率,把资本结构中最底层的债务一路拉到了2057年。
这张票息单,正是本刊昨日《AI的10.3万亿美元账单到期,实际收益率创2008年以来新高》(2026年9月25日)一文所清点账单的细目:繁荣期欠下的债务,正在利率周期顶部滚动续期,一笔笔具名票息接连落定。
电站照常盈利,估值倍数收缩
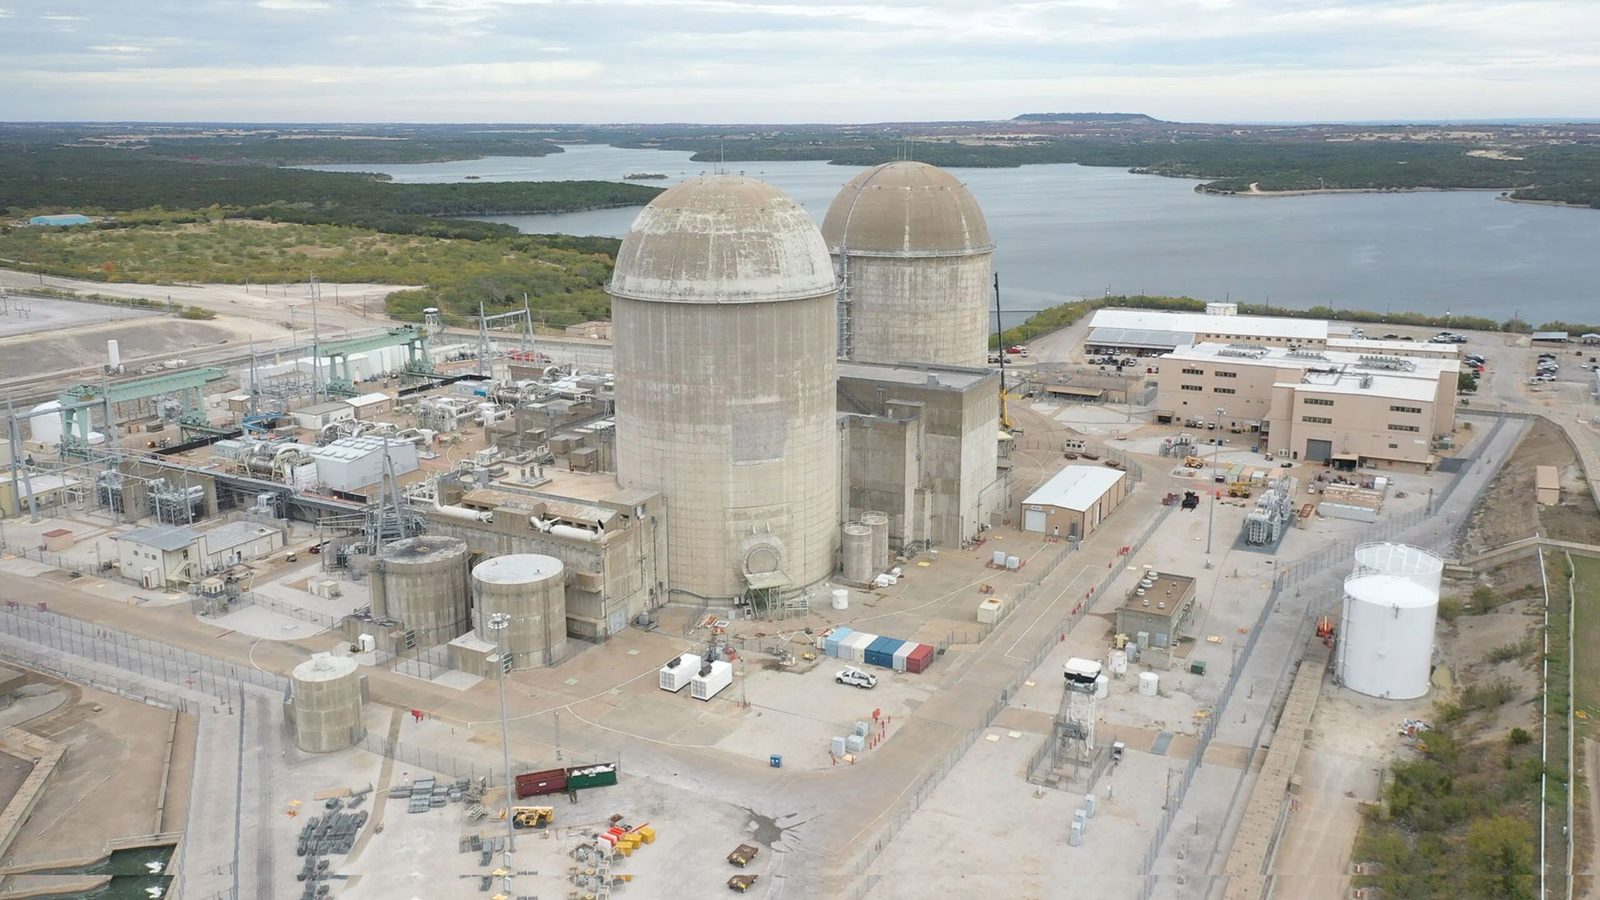
问题不在经营:二季度调整后EBITDA增长31%,至17.67亿美元,全年68亿至76亿美元的指引维持不变56,2026年预期发电量约100%已完成套期保值69。
股价却没跟上。二季度营收40.2亿美元,不及市场预期的54.6亿美元5;计入4.72亿美元套期保值损失后,净利润为3.05亿美元9。星座能源(Constellation Energy)较自身高点也已下跌约32%6。市场重新定价的是整个板块,而非这家公司:2025年蜂拥而入的AI电力估值倍数,不到一年便已消失36。
如今轮到客户提交担保品
就在债券完成交割的六天前,即9月18日,维斯特拉与New Era Energy & Digital签署了一项为期20年、规模207兆瓦的供电协议:这家开发商账上现金只有6980万美元,而维斯特拉根据协议最多可要求其提供1.988亿美元担保品;此外,维斯特拉自身还将获得该供电项目5%的无表决权股权3。维斯特拉并未就此事提交8-K文件3。债务节节攀升,溢价步步收缩:
维斯特拉总债务十二个季度增加61亿美元
Data
| 总债务 | |
|---|---|
| 2023Q3 | $14.19B |
| 2023Q4 | $14.84B |
| 2024Q1 | $16.63B |
| 2024Q2 | $17.14B |
| 2024Q3 | $16.04B |
| 2024Q4 | $17.48B |
| 2025Q1 | $17.83B |
| 2025Q2 | $18.2B |
| 2025Q3 | $17.66B |
| 2025Q4 | $20.51B |
| 2026Q1 | $20.36B |
| 2026Q2 | $20.33B |
这笔新资金在二季度之后到账,叠加在已欠下的203亿美元债务之上4。而这一个月最能说明问题的,正是交易对手方的这笔账:
维斯特拉可要求的担保品超过New Era全部资产
Data
| Value | |
|---|---|
| 维斯特拉可要求的担保品(上限) | $198.8M |
| New Era总资产(2026年6月30日) | $174.7M |
| New Era现金(2026年6月30日) | $69.8M |
看多逻辑:定价全靠套期保值
看多者援引与亚马逊和Meta签订的3809兆瓦、为期20年的核电合同,且不让渡任何股权36。他们还能再添两条论据:2021年以来累计65亿美元的股票回购,已将流通股数削减约30%69;2027年调整后EBITDA存在74亿至78亿美元的机会,而这尚未计入Cogentrix旗下获美国联邦能源监管委员会(FERC)批准的5500兆瓦9。若利率继续上行,以7.25%的票息一锁三十年,不失为精明之举。但门槛终究摆在那里:如今每一项资产的回报都必须覆盖7%以上的资本成本,且2028年发电量的套期保值覆盖率已降至约72%9。
关键节点扎堆十月
三个节点将决定这个季度的走向:10月和12月的优先股赎回7,New Era须在9月18日签约后15个工作日内到位的1.16亿美元信用证3,以及11月5日发布的三季度业绩5。AI热潮仍在付钱——只是如今改按票息支付,而且一付就是31年。
How this brief was made
01Gathered & sourced341 channels · 1,477 articles▾
Agents swept 341 channels and ingested 1,477 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated9 claims · 28 data feeds▾
Every one of 9 load-bearing claims was checked against primary sources, with 28 live data feeds reconciling the figures and charts.
- 1StockTitan, Vistra subsidiary completes $850M, $650M bond offerings (VST 8-K), 24 September 2026
- 2ad-hoc-news, Vistra Corp. stock heads into the open after a 1.74 percent drop, 25 September 2026
- 3Market Review Hub, Vistra's 207 MW Odessa Deal Comes With a 5% Data Centre Stake, 24 September 2026
- 4Sharadar quarterly fundamentals from Vistra's SEC filings, retrieved 26 September 2026
- 5ad-hoc-news, Vistra stock holds after Q2 EBITDA beats estimates, 27 August 2026
- 6The Globe and Mail (Motley Fool), Vistra Stock Sits 37% Below Its High While Power Demand Keeps Climbing, 30 August 2026
- 7Yahoo Finance (PR Newswire), Vistra Prices Registered Offering of $1.5 Billion of Junior Subordinated Notes, 10 September 2026
- 8TheStreet, Stock Market Today (Sept. 24, 2026): S&P 500, Dow stagnate as higher treasury yields and oil weigh on sentiment, 24 September 2026
- 9AlphaStreet, Vistra Corp (VST): Power Infrastructure Play for Data Centers Beyond Nuclear, 18 September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.