ウルフスピード、競合にもプレミアムウェハーを販売――赤字を見込む業績ガイダンス
ウルフスピードは今週、プレミアム200ミリ炭化ケイ素基板の受注を開始した。10月28日に決算を発表する。7~9月期は売上高1億4000万~1億6000万ドル、売上総利益率はマイナスとの見通しだ。個人投資家の買いで1週間に33%上昇した株価は、アナリストの平均目標株価を8ドル以上上回る水準にある。
 Vincent Jiang · 3 min read
ロアリング・キティの再来
ウルフスピードの個人投資家たちは、この1週間、ロアリング・キティ(Roaring Kitty)の言葉を引用して過ごした。r/wolfspeedのスレッドはチャートに「ミスター・マーケットいわく、ウルフスピードは31.17ドルの株」との文言を重ね、Stocktwitsの投稿は1週間での33%上昇を指摘した12。値動きは本物だった。WOLF株は10月2日に13.19%高となり、35.28ドルで引け4、10月5日には4.90%安の33.55ドルまで下げた7。同社は13カ月前、破産法廷で旧株を失効させた会社だ。代替の新株は初日に1000%超の急騰となった8。
ライバルに売るウェハー
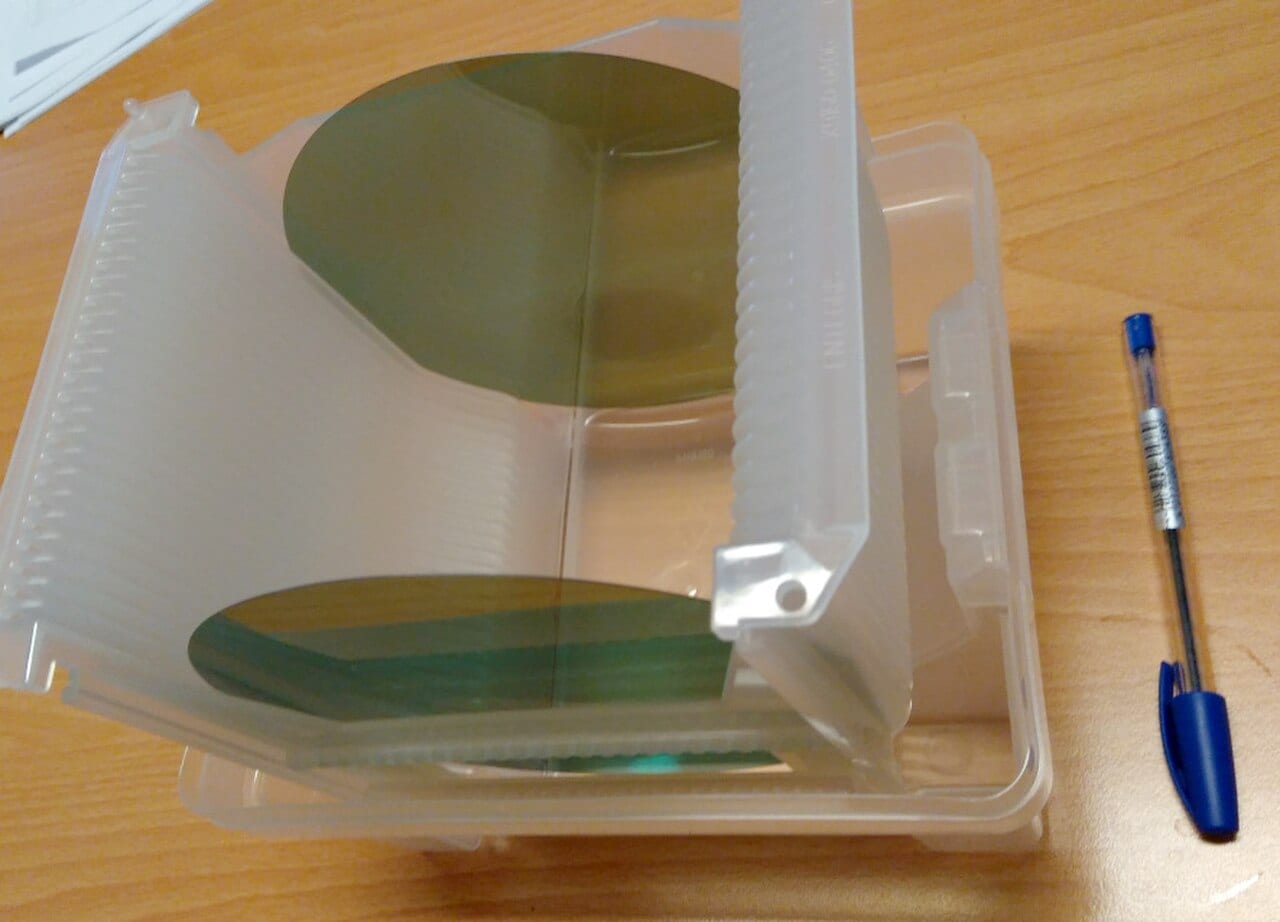
ウルフスピードは9月27日、プレミアム200ミリn型炭化ケイ素基板の受注を開始した。マイクロパイプは1平方センチメートル当たり0.01個未満、ウェハー1枚当たり3個未満という規格で、既存のファブ(製造工場)内に専用の生産能力と増産の余地を確保した3。マイクロパイプは中空の欠陥で、その上に作り込まれるデバイスを何であれ使い物にならなくする11。ウルフスピードが顧客として名指しするのは「炭化ケイ素デバイスメーカー」3で、そのデバイスを同社自身が製造している6。この転換は、出発材料である基板を競合も含め誰にでも売るというものだ。
赤字を約束するガイダンス
だが、新基板の投入は逆方向を指す数字と重なった。2026年度の売上高は7億5760万ドルから6億6510万ドルに減った4。4~6月期は24.1%減の1億4960万ドルだった6。米国会計基準(GAAP)ベースの売上総利益率は、連邦破産法11条(チャプター11)手続きからの脱却後、4四半期すべてでマイナスであり5、7~9月期は売上高1億4000万~1億6000万ドル、ノンGAAPベースの売上総利益率はマイナスとのガイダンスだ4。
売上総利益率は連邦破産法11条(チャプター11)脱却後すべての四半期でマイナス、赤字幅は2四半期連続で縮小
Data
| GAAP売上総利益率 | |
|---|---|
| 25年7~9月期 | -39.2% |
| 25年10~12月期 | -46.5% |
| 26年1~3月期 | -26.6% |
| 26年4~6月期 | -24.5% |
4四半期連続の減収、ガイダンスに底は見えず
売上高は破産手続き脱却後すべての四半期で減少、ガイダンスは横ばいどまり
- 売上高
- Estimate
Data
| 売上高 | |
|---|---|
| 25年7~9月期 | $196.8M |
| 25年10~12月期 | $168.5M |
| 26年1~3月期 | $150.2M |
| 26年4~6月期 | $149.6M |
| 26年7~9月期予想 (estimate) | $150M ($140–160M) |
ガイダンスの中間値は4~6月期と同水準で、売上高の下落が止まるのは、ウルフスピードがこの水準を上回った場合だけだ4。アナリスト5人(買い1、ホールド3、売り1)の平均目標株価は25.00ドルで、10月2日の終値より10.28ドル低い64。13.48~80.82ドルという52週レンジこそ、ポジション主導の株価の典型だ4。同社自身のガイダンスによれば、7~9月期は売上1ドルにつき1ドルを超える費用がかかる。市場はその「恩恵」に、1株35.28ドルを支払った。
AIをめぐる反論
強気筋の論拠は、ハイパースケール(超大型データセンター)向けの電源だ。ウルフスピードはAIデータセンター用のLITEONの800VDC(直流800ボルト)プラットフォーム向けに、自社の炭化ケイ素MOSFETの認定を取得した9。7月には、このハードウエアを支える特許を守るため、ナビタス・セミコンダクターを提訴した10。材料部門トップのジェンギズ・バルカス氏は、この基板を要求の厳しいデバイスにとっての「より強固な基盤」だと評する3。だが、いずれも7~9月期の売上高にはつながらない。こうした成果を織り込んだガイダンスでさえ、売上総利益率はマイナスとしている4。
10月28日の決算が分かれ目
決算発表は10月28日で、基板の受注がデバイスの落ち込みを埋められるかが問われる初めての決算となる。前日には年次株主総会を控える4。新ウェハーの受注量を明かした情報源はなく、ショートスクイーズとストーリーはここで道を分かつ。答えは一行で出る。10~12月期の売上総利益率ガイダンスがなおマイナスなら、ウェハー事業はまだ工場を支えられていない、ということだ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.