Wolfspeed向竞争对手开售高端衬底,指引显示边卖边亏
Wolfspeed本周开放高端200毫米(8英寸)碳化硅衬底的订购,并将于10月28日发布财报;公司对截至9月季度的营收指引为1.4亿至1.6亿美元,毛利率为负。受散户买入推动,该股一周上涨33%,较分析师平均目标价高出逾8美元。
 Vincent Jiang · 3 min read
散户翻唱"咆哮小猫"
Wolfspeed的散户这一整周都在引用"咆哮小猫"(Roaring Kitty)。r/wolfspeed版块的一则帖子在走势图上方写道:"市场先生说Wolfspeed是一只31.17美元的股票";Stocktwits上的一条帖子则统计出,该股一周上涨33%12。这轮上涨是真的:WOLF10月2日大涨13.19%,收报35.28美元4,10月5日又下跌4.90%,至33.55美元7。别忘了,这家公司13个月前才在破产法院注销了原有股票;替换旧股的新股上市首日暴涨逾1000%8。
把衬底卖给对手
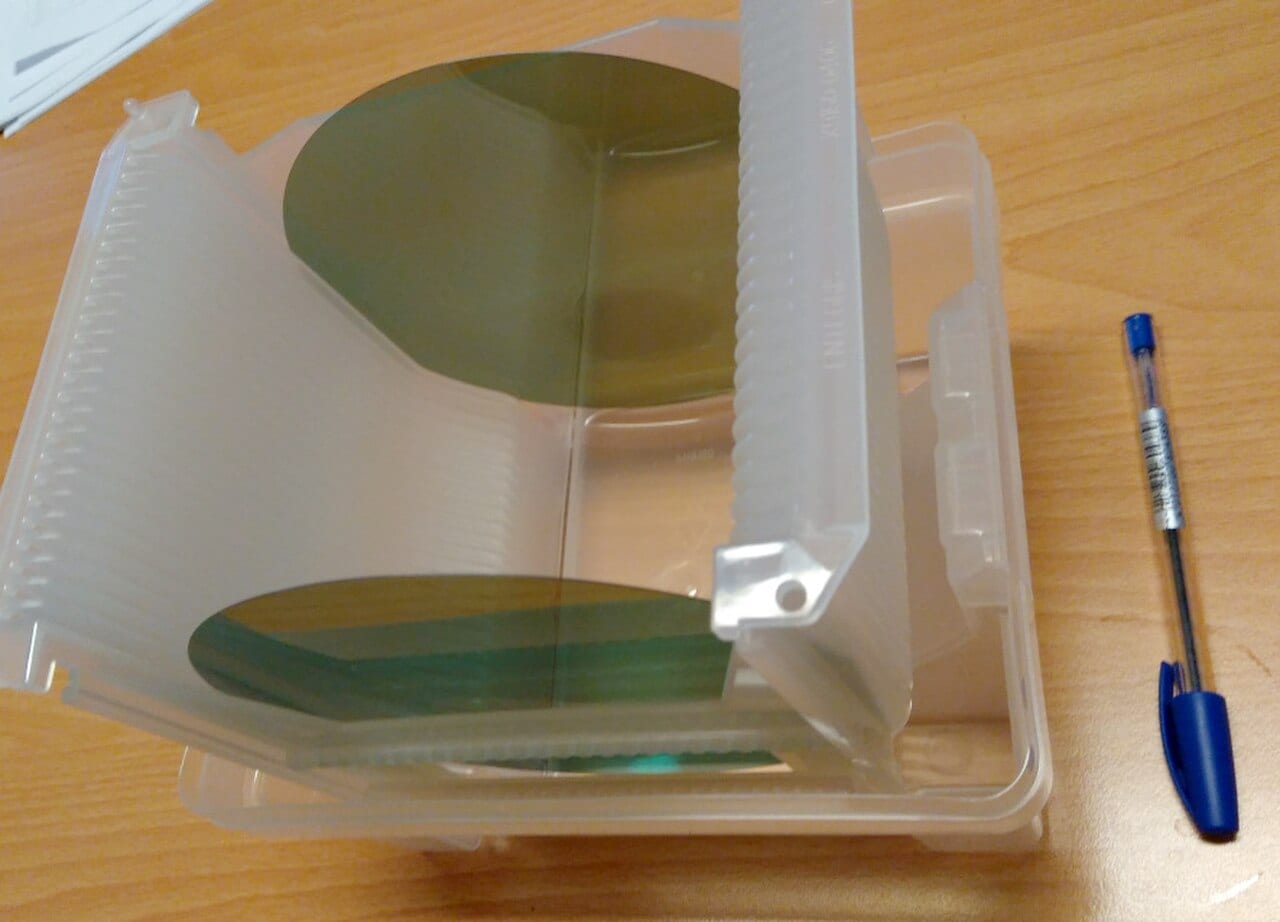
9月27日,Wolfspeed开放高端(Premium)200毫米n型碳化硅衬底的订购:每平方厘米微管数少于0.01个,每片少于3个,配有专用产能,现有晶圆厂内还留有继续爬坡的空间3。微管(micropipe)是一种空心缺陷,任何以它为基底制成的器件都会报废11。Wolfspeed点名的客户是"碳化硅器件制造商"3,而Wolfspeed自己就在生产这类器件6。这一转向把起始材料卖给所有人,竞争对手也不例外。
"亏钱指南"
新品发布之际,公司的业绩数字却指向另一边。2026财年营收从7.576亿美元降至6.651亿美元4。截至6月的季度营收下滑24.1%,至1.496亿美元6。走出第11章破产保护以来,按美国通用会计准则(GAAP)计算的毛利率已连续四个季度为负5;公司对截至9月季度的指引为营收1.4亿至1.6亿美元、非GAAP毛利率为负4。
走出第11章破产保护以来毛利率逐季为负,已连续两个季度收窄
Data
| GAAP毛利率 | |
|---|---|
| 2025年9月 | -39.2% |
| 2025年12月 | -46.5% |
| 2026年3月 | -26.6% |
| 2026年6月 | -24.5% |
连跌四个季度,指引未见底
走出第11章破产保护以来营收逐季下滑,指引仅求持平
- 营收
- Estimate
Data
| 营收 | |
|---|---|
| 2025年9月 | $196.8M |
| 2025年12月 | $168.5M |
| 2026年3月 | $150.2M |
| 2026年6月 | $149.6M |
| 2026年9月指引 (estimate) | $150M ($140–160M) |
指引中值与截至6月的季度营收持平;跌势能否就此止住,要看Wolfspeed能否超出这份指引4。覆盖该股的五位分析师中,一人“买入”、三人“持有”、一人“卖出”,平均目标价为25.00美元,较10月2日收盘价低10.28美元64。13.48美元至80.82美元的52周股价区间,正是仓位驱动行情的典型写照4。按公司自己的业绩指引,截至9月当季每实现1美元销售收入,背后是超过1美元的成本;而市场为这份“待遇”支付了每股35.28美元。
反方论点:AI
多头的论据是超大规模数据中心的供电。Wolfspeed的碳化硅MOSFET已通过光宝科技(LITEON)800伏直流(VDC)平台认证,该平台面向AI数据中心9;今年7月,公司还起诉纳微半导体(Navitas),以捍卫相关硬件背后的专利10。材料业务负责人Cengiz Balkas称,对于要求苛刻的器件,这款衬底是“更坚实的基础”3。可这些利好没有一样能变成本季度的营收,而承载这些利好的业绩指引,仍然写着毛利率为负4。
10月28日见分晓
财报定于10月28日出炉,前一天是年度股东大会4。这将是第一份要求衬底订单正面回应器件业务下滑的财报。目前没有任何消息来源披露这款新衬底的订单量,逼空行情与叙事只能就此分道扬镳。关键信号只有一行:如果截至12月的季度毛利率指引仍为负,就说明衬底业务还撑不起这座工厂。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.